1. Perché è il momento di osservare GME? Qual è la narrazione del mercato?
GME non è un nuovo nome, è un vecchio
meme rivalutato: da “rivenditore fisico di giochi in chiusura”, trasformato in una “piattaforma di allocazione di capitale con molta liquidità, più della metà in
collezionabili, che detiene anche una quota di
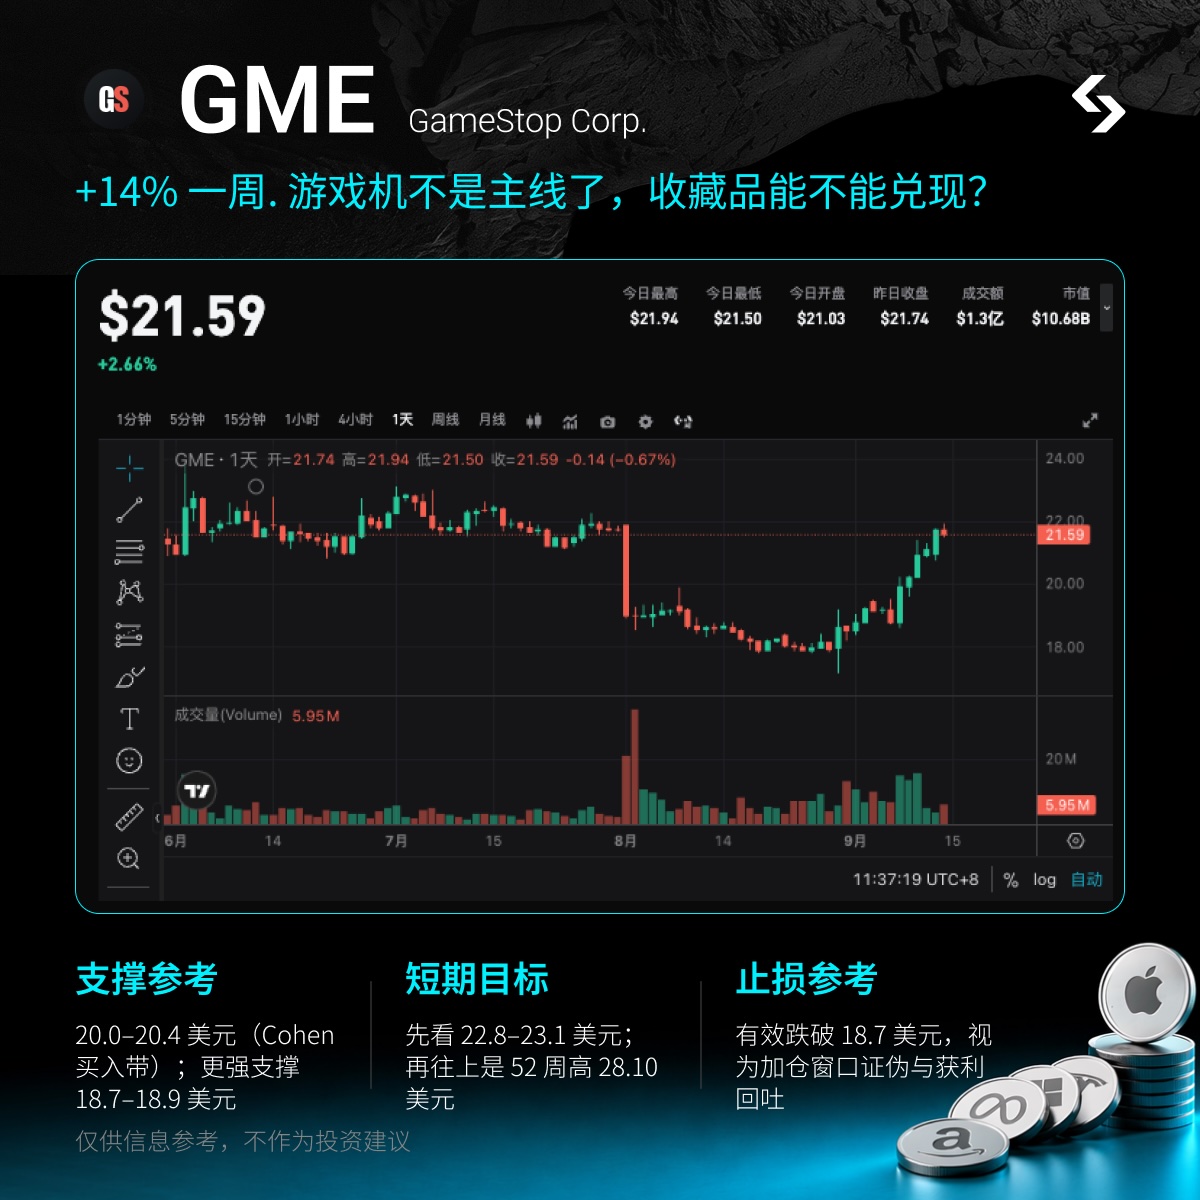
eBay”. Prezzo attuale circa $21,6 (chiusura 14 settembre a $21,62), capitalizzazione circa 10,9 miliardi; +14% negli ultimi 7 giorni, +16% nell’ultimo mese, range 52 settimane 17,79–28,10. È circa il 23% sotto i massimi, con spazio di crescita di circa il 30% per tornare ai top. L’RSI è vicino a 70, quindi a breve non è “pulito”, però siamo lontani dai massimi di 52 settimane. Gli short seller rappresentano circa il 12%-13% del flottante (circa 57 milioni di azioni), volume medio giornaliero 6-7,5 milioni di azioni,
copertura di circa 7-10 giorni.
Beta circa 1,71.
L’attenzione al momento è su un solo punto: il bilancio è pubblicato, il CEO ha aumentato la partecipazione di tasca sua, e il mercato sta valutando se la “forte crescita dei collezionabili + la redditività da chiusura negozi" può passare da un semplice
beat trimestrale a una piattaforma di profitto sostenibile.
Il Q2 al 1 agosto è stato pubblicato l’8 settembre: fatturato $790,2 milioni, sotto i $972,2 milioni dello scorso anno ma sopra le stime ($757 milioni); EPS rettificato $0,27, sopra le aspettative ($0,19). L’utile operativo di $160,2 milioni è il migliore secondo trimestre dalla quotazione. EBITDA rettificato $174 milioni, rispetto ai $75,7 milioni dello scorso anno. La guidance EBITDA rettificata annuale sale da “oltre $600 milioni" a “oltre $650 milioni”.
La vera rivalutazione non viene dalle console ma dai collezionabili: vendite nette trimestrali $356,3 milioni, +57% YoY, pari al 45,1% del fatturato; software di giochi sceso da $494,6 milioni a $263,2 milioni.
Il 10 settembre Ryan Cohen ha acquistato 1 milione di azioni sul mercato, prezzo medio circa $20,38, per un totale di circa $20,4 milioni, portando la posizione diretta a circa 39,35 milioni di azioni (circa 7,8%), con opzioni sale circa all’8,5%.
Lo stesso giorno, l’account ufficiale annuncia “Riapertura nazionale selettiva dei negozi chiusi dall’11 settembre” — la versione ufficiale inizialmente cita “almeno uno” (Brooklyn, Ohio): meglio non chiamarla espansione, si tratta piuttosto di un segnale di rimbalzo dopo aver toccato il fondo nel ciclo di chiusure.
Non è un "remake dello short squeeze 2021”, ma la sovrapposizione di tre fattori nella stessa settimana: beat dei risultati, acquisti interni, collezionabili sopra il 50%. Gli short restano presenti ma meno densi e scoperti rispetto a allora; la volatilità viene da finestra di evento e hype comunitario, non dallo “short squeeze in due giorni".
2. Panoramica dei fondamentali
Qui l’integrazione verticale non riguarda il computing power ma “network di negozi + magazzino di collezionabili + bilancio”. La sede a Grapevine, Texas non è rilevante; quello che il mercato segue è che Cohen ha tagliato i costi, spingendo la crescita sulle categorie ad alto margine come carte da gioco, toys, abbigliamento, e con liquidità e asset sta costruendo una "seconda curva". La quota eBay è circa 43,39 milioni di azioni, circa 9,8%, valutata $4,9 miliardi al 1 agosto — la maggiore variabile patrimoniale extra business, e narrata spesso come “opzione di acquisizione”. Cash, equivalenti, titoli e asset digitali totale circa $5,4 miliardi. A inizio settembre circa 55,5 milioni di nuove azioni + $358,4 milioni in contanti per rifinanziare circa $1,4 miliardi di convertibili, riducendo il debito a lungo termine a circa $2,8 miliardi. L’azionariato si è diluito, il fardello degli interessi alleggerito. Basso costo replicabile: chiusura negozi e riduzione spese; alto costo replicabile: supply chain di collezionabili e la stessa reputazione allocativa di Cohen.
3. Prodotti e business core
Collezionabili: carte da gioco, toys, abbigliamento, merchandising pop. Dal secondo trimestre sono la categoria principale, con un margine che porta il margine lordo complessivo a circa il 43,7%. Gli spazi e scaffali dei negozi stanno dando sempre più priorità a queste merceologie.
Gaming hardware/software/usato ricondizionato: resta a bilancio ma il management ha detto esplicitamente che il software “non è più centrale”. Nel Q2 le vendite gaming sono quasi dimezzate, soprattutto perché l’anno scorso c’era la base di lancio di
Switch 2, oltre a chiusure e dismissione Francia.
Network dei negozi: punti vendita USA scesi da oltre 2900 a inizio 2024 a meno di 1600. Riaperture selezionate dall’11/9, numeri non divulgati: consideriamolo un “consolidamento” e non l’inizio di un nuovo ciclo di espansione.
Quota eBay: circa 9,8% / circa $4,9 miliardi. A maggio proposta non vincolante da $125 per azione, totale $56 miliardi, rifiutata dal consiglio. La strada più realistica è la collaborazione (autenticazione, logistica, magazzino collezionabili), non una fusione a breve termine. Nel Q2 l’utile netto GAAP di $298,7 milioni include circa $166,3 milioni da derivati su eBay, plusvalenze di azioni per circa $72,1 milioni meno perdite su asset digitali per circa $75 milioni — separare sempre utile operativo e rendimento finanziario.
Struttura del capitale: ricavi TTM circa $3,55 miliardi, utile netto TTM circa $893 milioni, EPS circa 1,52–1,53, PE circa 14. Molta cassa a bilancio, EV circa $10,2 miliardi, sembra quasi un “guscio retail + società di investimento”.
4. Indicatori finanziari e operativi principali (già pubblicati)
Q2 ricavi $790,2 milioni (precedente $972,2 milioni, -18,7%; stima $757 milioni); utile operativo $160,2 milioni (precedente $66,4 milioni); EBITDA rettificato $174 milioni (precedente $75,7 milioni); EPS rettificato $0,27; utile netto GAAP $298,7 milioni, EPS diluita $0,51.
Collezionabili $356,3 milioni, +57% YoY, 45,1% dei ricavi (precedente 23,4%); videogiochi $263,2 milioni; usato ricondizionato $170,7 milioni. SG&A $187,1 milioni, sempre in calo.
Primo semestre EBITDA rettificato $339,7 milioni, free cash flow circa $393,6 milioni. Guidance EBITDA annuale rivista a oltre $650 milioni.
Cash + titoli + digital assets circa $5,4 miliardi; quota eBay circa $4,9 miliardi; debito totale circa $4,3 miliardi (dopo swap convertibili, LT debt circa $2,8 miliardi). Azioni in circolazione circa 504,5 milioni, +25% YoY, la diluizione è il costo per il rifinanziamento.
Cohen il 10/9 acquista 1 milione di azioni / circa $20,4 milioni; anche i consiglieri Cheng, Grube, Attal hanno comprato piccole cifre nello stesso periodo. È uno degli acquisti interni più grandi dell’anno, ultimo simile in gennaio.
5. Analisi dello scarto delle aspettative
Consenso di mercato: ricavi ancora in declino, utili appesi a plusvalenze eBay e una tantum, le riaperture sono PR, gli acquisti di Cohen non piacciono a Wall Street (titolo Barron’s diretto: “Wall Street non batte ciglio”). La copertura lato sell-side è minima, nessun target price condiviso. Il prezzo attuale riflette già uno “sconto per riduzione retail + sconto da diluizione”.
Ma la realtà può essere diversa: record trimestrale di utile operativo, trainato dalla rotazione di categoria e dalla riduzione dei costi, non solo dalle plusvalenze finanziarie. Collezionabili sopra il 50% rendono il mix ricavi più pulito del classico “attendiamo la prossima console”. Lo scarto di aspettative si sposta da “meme in attesa di squeeze” a “il peso dei collezionabili e la guidance EBITDA reggeranno anche al prossimo quarter”. Dilution già avvenuta a inizio settembre, il rischio futura “emissione shock” scende; la vera verifica sarà se il ritmo di crescita dei collezionabili cala, le riaperture restano isolate, o se il prezzo eBay svaluta ancora la quota da $4,9 miliardi. Gli short al 12% non sono la dinamite del 2021, ma le community (Superstonk /
WSB) si sono rianimate dopo i risultati e Form 4, perciò i movimenti di prezzo saranno ampliati nelle finestre di evento, non saranno recuperi lineari.
6. Catalizzatori
Già successo: Q2 beat + EBITDA revisionato sopra $650 milioni; Cohen acquista 1 milione di azioni il 10/9; riapertura selettiva da 11/9; scambio di convertibili $1,4 miliardi finalizzato; quota eBay fissata a quasi 9,8%.
Finestra attuale (seconda metà settembre): 16/9 FOMC (maggiore variabile macro della settimana, Beta GME circa 1,7, cambio di risk appetite prezza prima e narra dopo la decisione Fed); ulteriori dettagli su riaperture e numeri negozi possibili; scorte collezionabili per stagione alta e prezzi trading card; collaborazione/pilota di autenticazione con eBay?; prossimo report a inizio dicembre (Q3, trimestre chiude 31/10). Quello sarà il test se “collezionabili al 45% sono piattaforma o solo picco trimestrale”.
Nel settore, AMC si muove su meme sentiment, CIFR/IREN sono storie diverse sull’AI e sul computing power: non accumularle insieme. La scorsa settimana è stata proposta rIREN, questa settimana focus su rGME, considera anche rIREN ma non sovrapporre le esposizioni.
7. Livelli tecnici chiave (solo come riferimento, non come guidance)
Logica chiara: acquisti interni, rimbalzo post bilancio, hype community in crescita, periodo adatto per operatività event-driven. Negli ultimi giorni già salito da 18,7–19 a 21,6, schema “recovery post bilancio / acquisti CEO”, non puntare subito al raddoppio o direttamente a 28.
Supporto: $20,0-20,4 (range acquisti Cohen a 20,02–20,47, chiusura 10/9 a 20,39); supporto più forte $18,7–18,9 (low Q2 del report 8/9 a 18,72 / close a 18,89), sotto c’è $17,79 (low annuale 20/8).
Target breve: sopra questi livelli guarda a $22,8–23,1 (massimi ultimi 3 mesi), più su range $26,9–28,1 (massimi annuali) — ci vuole però un’altra trimestrale convincente sui collezionabili o un catalizzatore più forte delle riaperture selettive.
Stop loss: rottura confermata di $18,7, segna presa di profitto sull’hype e “fallimento della finestra di accumulo”, meglio non insistere su una storia di takeover con eBay. Nelle ore del FOMC e in apertura dei mercati USA il giorno dopo, è tollerabile una volatilità più alta, ma la gestione della posizione viene prima dei livelli tecnici.
8. Avvertenze sul rischio
Il rischio maggiore è che utile operativo e finanziario vengano prezzati insieme: senza le plusvalenze eBay e i derivati, GME resta un retailer con ricavi in calo; se la crescita dei collezionabili scende sotto il +57%, il +14% dell’ultima settimana può essere cancellato in poche sedute. Inoltre, la diluizione è già avvenuta: attraverso lo swap dei bond sono state emesse circa 55,5 milioni di azioni, il flottante è salito a 504,5 milioni, in futuro
ATM e warrant restano fonti di offerta potenziale.
Inoltre: eventuale calo del prezzo eBay ridurrebbe direttamente i $4,9 miliardi iscritti in bilancio; se la narrativa di M&A si spegne completamente a livello di consiglio, la valutazione torna da “opzione” a retail + cash; se le riaperture si fermano a “almeno un negozio”, dominante tornerebbe la narrazione PR. Short al 12%, copertura 7–10 giorni, effetto leva in entrambi i sensi, ma lontano dalla situazione squeeze 2021. Beta circa 1,7.
Infine, questa settimana la volatilità è attesa attorno al FOMC, attenzione alla gestione della posizione~

 2026/09/15 06:34