
Dirigente Micron: la capacità di archiviazione determina i limiti dell'AI, un aumento sostanziale della produzione arriverà solo dopo il 2028

Sumit Sadana, dirigente di Micron, ha dichiarato che la larghezza di banda e la capacità della memoria sono diventati fattori chiave per determinare il limite delle prestazioni dei sistemi AI. Di fronte a uno squilibrio strutturale tra domanda e offerta, Micron prevede di aumentare gli investimenti di capitale fino a oltre 45 miliardi di dollari nell'anno fiscale 2027, ma a causa della complessità dei processi produttivi, una reale capacità aggiuntiva sarà disponibile solo nel 2028. Inoltre, gli accordi di fornitura a lungo termine stanno rimodellando il modello commerciale del settore, mentre i robot umanoidi daranno origine a una nuova ondata di domanda di massa.
Con l'ondata di intelligenza artificiale che si sposta dai data center verso il settore edge e la robotica, i dirigenti di Micron avvertono che lo storage è diventato il principale collo di bottiglia che determina il limite massimo delle prestazioni dell'IA; inoltre, dato che i cicli di costruzione di nuove capacità produttive sono molto lunghi e i processi estremamente complessi, uno sblocco sostanziale della nuova capacità di settore non arriverà prima del 2028.
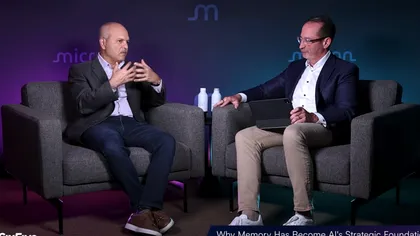
Il 15 settembre, durante il forum dedicato ai semiconduttori al Six Five Summit 2026, l'advisor senior e CEO di Micron, Sumit Sadana, è stato intervistato dall’analista Patrick Moorhead e ha spiegato nel dettaglio lo scenario di domanda e offerta nel settore della memoria nell'era dell'IA, i piani di spesa in conto capitale e i principali mercati ad alto potenziale per il futuro.
Nell’ultimo anno, l’intero settore tecnologico ha completamente ridefinito la propria percezione della memoria. Questa trasformazione ha origine dal fatto che la potenza di calcolo non è più l'unica misura delle prestazioni di un sistema di intelligenza artificiale. Sadana, nell'intervista, ha messo subito a fuoco la logica attuale dell’hardware IA: "Oggi, le prestazioni dei sistemi di intelligenza artificiale dipendono innanzitutto dalle prestazioni e dalla capacità dei sottosistemi di memoria. Sono questi due fattori a determinare realmente il livello prestazionale dei sottosistemi di intelligenza artificiale".
Ha spiegato che, poiché i modelli IA devono essere memorizzati in RAM e grandi quantità di dati devono essere continuamente trasferite tra le memorie, la larghezza di banda tra processore e memoria è diventata il vero collo di bottiglia delle prestazioni. Allo stesso tempo, il mercato della memoria sta vivendo uno squilibrio strutturale accumulato da decenni: all’inizio degli anni ’90 esistevano più di 20 aziende DRAM, oggi ne rimangono pochissime; mentre le società che progettano processori sono ora oltre 20. Questa struttura di offerta a "imbuto", con pochi fornitori rispetto ai tanti progettisti, rende la supply chain della memoria estremamente fragile di fronte a un’esplosione della domanda da parte dell’IA.

Spese in conto capitale in crescita, vera nuova offerta solo dal 2028
Di fronte all’enorme divario tra domanda e offerta, la sola crescita dei bit derivante dall’innovazione tecnologica non riesce più a soddisfare il mercato, e l’intero settore è stato costretto ad avviare un ciclo di espansione pesantemente “fisico”, fatto di nuove cleanroom e wafer fab.
Micron sta lanciando un piano di spesa in conto capitale senza precedenti. Sadana rivela: “Solo guardando al nostro piano di spesa in conto capitale: nell’anno fiscale 2025 spenderemo poco più di 13 miliardi di dollari; nel 2026 la cifra raddoppierà; nel 2027 supererà i 45 miliardi di dollari. Recentemente negli Stati Uniti, abbiamo aumentato gli investimenti previsti da 200 a 250 miliardi di dollari e accelerato la tabella di marcia.” Inoltre, Micron sta portando avanti circa 20 progetti di espansione contemporaneamente negli Stati Uniti (Idaho, New York), oltre che a Taiwan, in Giappone e Singapore.
Tuttavia, “acqua lontana non spegne la sete vicina”. La costruzione di fabbriche di semiconduttori è frenata da infrastrutture, permessi regolatori e grave carenza di lavoratori qualificati. Sadana propone una tabella di marcia chiara: “Riteniamo che la vera nuova capacità efficace comincerà a essere disponibile a partire dal 2028, e questo sarà solo il primo passo. L’impulso di crescita della capacità si rafforzerà negli anni successivi. Quindi, ci vorrà del tempo prima che l’intero settore trovi un nuovo punto di equilibrio.”
Un altro motivo della lentezza nello sblocco delle capacità è l’enorme complessità produttiva della memoria. Prendendo come esempio la HBM, Sadana afferma che il suo funzionamento "è un vero miracolo": "Pensateci, impilare 12 strati di chip DRAM uno sopra l'altro, con il chip base sotto collegato alla GPU. L'intero sistema affronta enormi sfide termiche e di consumo... Nelle fabbriche ci sono circa 2.000 passaggi di lavorazione. Dalla produzione della wafer alla consegna al cliente, il ciclo dura circa cinque mesi".
Addio al “compra-vendi”, partnership di lunga durata e customizzazione profonda ridisegnano il business model
La penuria estrema di capacità produttiva sta costringendo il settore della memoria a trasformare il proprio modello di business: l’era del mercato spot e dei chip universali conformi agli standard JEDEC lascia spazio a nuovi piani.
“Stipuliamo contratti pluriennali, ci impegniamo a fornire ai clienti e i clienti si impegnano a condividere le loro previsioni di domanda. È una novità rispetto ai contratti annuali di una volta—se volevano comprare e avevamo materiali, fornivamo. Ora queste sono vere e proprie Strategic Customer Agreement, con un ROI altissimo che garantisce i grandi investimenti a lungo termine nei nostri impianti.”, afferma Sadana, sottolineando come questo sia il vero motore degli investimenti.
Ma il cambiamento più profondo riguarda il vincolo nella R&D. Per differenziarsi in termini di consumo e velocità operativa dei modelli IA, i clienti stanno inserendo la memoria già nella roadmap dei prodotti dei prossimi 5-7 anni. Sadana chiarisce: “Questo modello trasforma la relazione in una collaborazione simile a quella che si ha nella progettazione di chip ASIC—dando al cliente più autonomia nel design e creando legami di lunga durata.”
L’IA verso l’edge, i robot umanoidi guideranno la crescita futura
Il mercato si concentra prevalentemente sulla domanda IA nei data center ma, secondo Micron, questo è solo l’inizio. Con l’estensione dell’IA su smartphone, PC (come i Mac mini con Unified Memory Architecture) e auto a guida autonoma, la necessità di memoria sarà ovunque.
Per quanto riguarda le future prospettive, Sadana guarda con attenzione al settore della robotica, ritenendolo il prossimo campo ad altissima domanda dopo i data center.
“Pensate ai robot umanoidi, saranno uno dei mercati di prodotto più grandi della storia.“ Proiettando lo sguardo agli anni 2030, Sadana sottolinea quanto sarà devastante il consumo di memoria dal lato terminale: “Quello che entusiasma della robotica è che ogni dispositivo dovrà immagazzinare quantità inimmaginabili di dati—ciascun robot umanoide avrà centinaia di GB di DRAM e diversi TB di flash NAND. Saranno i driver principali per la domanda di DRAM e NAND... I robot dovranno essere completamente autonomi, senza ogni volta dover inviare dati verso il server.”
Segue il testo integrale dell’intervista:
Sumit Sadana 00:00
Oggi, le prestazioni dei sistemi di intelligenza artificiale dipendono innanzitutto dalle prestazioni dei sottosistemi di memoria e dalla capacità della memoria stessa. Sono questi i fattori che realmente determinano il livello delle prestazioni degli AI subsistemi. Benvenuti di nuovo all’edizione 2026 del Summit.
Patrick Moorhead 00:22
L’era dell’intelligenza artificiale è arrivata. Il valore e la strategicità della memoria sono stupefacenti. Ho sempre pensato che la memoria fosse importante, ma considerate le possibilità che ci offre in questa epoca, è davvero incredibile—sinceramente, senza sufficiente e adeguata memoria, tutte le meraviglie che ci circondano non sarebbero possibili.
Sono lieto di annunciare che Micron partecipa a questo Summit. Felice di rivederti, grazie per essere tornato. È davvero straordinario. Sono in questo settore da 35 anni, ho lavorato da consumatore, partner e ora studio il mercato delle memorie e i settori correlati in una società di analisi. Quello che abbiamo raggiunto è incredibile. Lo scorso anno durante il nostro colloquio ho definito la memoria una tecnologia strategica—devo prendermene il merito ma, francamente, lo meriti di più tu perché sei quello che agisce davvero, io parlo soltanto. Oggi, questa visione sembra rafforzarsi, ne parlano in molti. In questo anno caratterizzato dall’intelligenza artificiale, cosa è cambiato rendendo la memoria un tema centrale per l’intera industria?
Sumit Sadana 01:44
Perché l’intelligenza artificiale ha accelerato questa transizione? Ottima domanda. Un anno è passato, ma per i cambiamenti visti nel mondo in quest’arco di tempo, sembra molto di più. Dal punto di vista della clientela, i cambiamenti sono enormi. Ora ci troviamo di fronte a gravi carenze di memoria in tutti i settori. Nonostante il nostro massimo sforzo per aumentare l’offerta, non è ancora possibile dire quando questa potrà raggiungere la domanda, anche perché la fame di memoria cresce ogni anno in tutte le aree applicative.
Il cambio di prospettiva dei clienti sulla memoria è dovuto a più ragioni. Il primo è il divario domanda-offerta; il secondo il costante aumento dei requisiti prestazionali imposti dall’intelligenza artificiale. Quando si cerca il fattore più importante nelle prestazioni di un sistema, si scopre che il processore non è più sufficiente. Ora contano le prestazioni della memoria, la banda tra processore e memoria e la capacità stessa. Poiché i modelli IA devono essere ospitati in memoria, enormi volumi di dati devono passare rapidamente tra le RAM e la banda tra processore e memoria è il vero collo di bottiglia. I clienti cominciano perciò a pianificare le roadmap prodotto adottando strategie di memoria diverse dal passato.
Sumit Sadana 03:44
La chiave oggi è come progettare la memoria per creare un vantaggio competitivo, differenziando i sistemi dei clienti. Se tutto fosse rimasto come qualche anno fa—con memorie standard JEDEC utilizzate da tutti—differenziarsi sarebbe stato impossibile. Ora invece collaboriamo con i clienti per includere la progettazione della memoria già nelle roadmap pluriennali dei loro prodotti. Si concentrano su come distinguersi, come rivoluzionare il mercato. Questo richiede un nuovo modo di pensare lo sviluppo, collaborando con compagnie come Micron per sviluppare nuove funzionalità applicabili e sfruttabili realmente.
Sumit Sadana 04:31
Un esempio? La nostra collaborazione con Nvidia nella DRAM a basso consumo (LPDRAM) per i data center: siamo stati i primi a portare questa tecnologia nei data center e a lungo gli unici fornitori, e ora anche altri la stanno adottando. Sempre più clienti riconoscono i vantaggi—maggiore densità, dimensioni ridotte, performance elevate, consumi ridotti—a vantaggio dei data center. E questo è solo uno dei molti casi possibili.
Patrick Moorhead 05:07
Nei prossimi cinque anni queste tecnologie entreranno pienamente in produzione. Cercando di spiegare perché l’interesse per la memoria sia così elevato, mi torna in mente un corso universitario degli anni '80—il principio base era: se mantieni tutte le operazioni in RAM, ottieni migliori prestazioni. Chiaramente, oggi la situazione è diversa. Più memoria equivale a risultati sempre migliori, e più la memoria è vicina al task, meglio è; ma quando si esce dalla RAM, la velocità cala. Nell’era IA questa è una grande sfida.
È curioso. Nel corso della mia carriera ho vissuto nove cicli di mercato della memoria. Ero in una OEM, poi in una società di chip e dal 15 anni lavoro nell’analisi. La memoria è uno dei mercati più ciclici, anche se ce ne sono altri simili, e spesso è considerata una commodity. Ne hai già accennato prima ma…
Sumit Sadana 06:17
Perché l’IA sta rivoluzionando questa percezione? Ottima domanda. Se guardiamo agli anni ‘90, c’erano più di 20 aziende che producevano DRAM; poi molte sono state acquisite o sono uscite dal business. All’epoca c’erano poche società di CPU, oggi chi progetta processori sono più di 20 aziende. Ma i produttori di DRAM, al contrario, sono sempre meno.
Oggi, progettando sistemi IA, non parliamo solo di data center—anche se qui bisogna distinguere carichi di addestramento e inferenza, quest’ultima ormai suddivisa in molteplici tipologie d’impiego. Una piccola parte può usare SRAM ma la maggior parte dipende ancora dalla DRAM. Dove possibile, progettiamo sistemi con la massima capacità DRAM. Questo trend arriva anche nelle auto a guida autonoma, nei sistemi industriali e in dispositivi come smartphone e PC—basti pensare alle vendite dei Mac mini con Unified Memory Architecture e all’hype della "Open Claw". Tutto ciò è strettamente collegato ai nuovi modelli IA.
Sumit Sadana 07:50
Oggi, le prestazioni di sistema dipendono principalmente dalle prestazioni e dalla capacità del sottosistema di memoria: questi due punti determinano le performance degli AI subsistemi. Perciò la memoria diventa il fulcro della progettazione e va ripensata. La domanda chiave è: come portare rapidamente sul mercato prodotti differenziati? Penso che il business della memoria sarà diversissimo dal passato e questo si lega al concetto che segue…
Sumit Sadana 08:36
Il settore ora ha bisogno di costruire nuova capacità produttiva—cosa sorprendente, vista l’impennata della domanda trainata dall’IA. Solo la crescita per via tecnologica non basta più; in passato era sufficiente, ora la produzione di wafer deve salire molto. Ciò richiede nuovi spazi cleanroom. Quando le cleanroom negli stabilimenti esistenti si saturano—come sta succedendo a molti—si deve costruire ex-novo, un processo molto lungo.
È davvero un percorso complesso, influenzato da aspetti concreti—ritmi di costruzione diversi nel mondo, efficienza del permitting, realizzazione di infrastrutture fondamentali come energia, acqua e impianti per il trattamento; e ancora la supply chain dei chimici, tutto quanto necessario per una wafer fab. Sono sfide reali che tutto il settore sta affrontando.
Sumit Sadana 10:01
Così, nonostante il massimo nostro impegno e quello dei competitor, fatichiamo ancora a soddisfare la domanda. L’offerta ci metterà molto a raggiungere la richiesta, e questo influenza anche il comportamento di acquisto dei clienti.
Sumit Sadana 10:27 Questo è ciò di cui parliamo nelle Strategic Customer Agreement. Tali accordi cambiano radicalmente il nostro business model. Stipuliamo contratti pluriennali, ci impegniamo a fornire secondo piano, i clienti a fare previsioni di domanda. Diversissimo dagli accordi annuali—una volta bastava comprare se disponibili a stock, ora no: sono contratti di fornitura garantita, hanno un ROI altissimo e ci permettono di sostenere investimenti a lunghissimo termine.
Naturalmente, non abbiamo ancora toccato il discorso sull’“agente” IA, cioè la fase successiva dello sviluppo dell’intelligenza artificiale. Dopo arriverà anche l’intelligenza fisica, che sarà una nuova, gigantesca ondata di domanda. Analizzando le varie onde di crescita, si vede che si sommano: non si escludono, ma si rafforzano. Questo pone la sfida di come spostare rapidamente capacità produttiva su questa scala titanica verso l’online.
Patrick Moorhead 11:39
In questo periodo, per colmare tutta questa domanda, credo proprio che le vostre partnership a lungo termine mettano ancor più in luce il valore strategico della memoria. È facile ridurla a “servono contratti a lungo termine per garantirsi capacità”, e anche se questo è vero, c’è anche molto lavoro di pianificazione sinergica.
Parlando di tecnologia, mi colpisce molto—e sono contento che tu abbia citato l’IA edge. Ciò che trovo più interessante, sia per Open Claw che per nuovi design nella clientela, è vedere CPU, GPU e memoria integrati per la larghezza di banda. Cambiamenti simili nella client computing architecture non sono così comuni: è da tempo che il settore è piuttosto stabile. Ma ora voglio parlare di hyper-scalers e data center, dove si sono concentrate molte dinamiche—soprattutto per i capex e le innovazioni lato modelli e software. La mia curiosità va però a settori come drive autonomo, PC, robot, edge intelligente…
Sumit Sadana 13:00
La domanda di memoria sta cambiando questi scenari? Sì, ottima domanda. Tutto parte dai data center ma l’IA non vi rimarrà confinata. Quella che chiamiamo “ondata intelligente” arriverà all’edge e, alla fine, sarà dappertutto, su tutti i tipi di dispositivi e sistemi. Quindi si parla di elettronica di consumo, automotive, ma anche della cosiddetta “seconda rivoluzione industriale”, dove l’intelligenza sarà distribuita in tutto il mondo aziendale.
Sumit Sadana 13:43
I vostri dispositivi personali, sia sul lavoro che a casa: PC, smartphone, e anche le nuove categorie di device su cui alcune aziende stanno ragionando—che possono essere radicalmente diverse dai laptop e smartphone, e avere design originali e fortemente innovativi. Soprattutto, pensando a un device AI-native, si devono affrontare sfide totalmente differenti rispetto ad approcci tradizionali, per esempio sul tema consumi quando occorre la batteria. Bisogna massimizzare performance e abilitare modelli che diano valore al consumatore ma siano anche piccoli, così da funzionare in locale senza dover inviare tutto sul cloud—ed è qui la nuova frontiera dell’IA.
Questa esplorazione proseguirà. Modelli sufficientemente piccoli per girare direttamente sul PC o lo smartphone miglioreranno col tempo. Più accadrà, più i vantaggi in termini di privacy e riservatezza emergeranno. I consumatori tengono moltissimo a questi aspetti e chi saprà garantire che tutto ciò che avviene sul device resterà solo lì, senza salire sulla nuvola, potrà creare una nuova generazione di applicazioni di grande valore.
Sumit Sadana 15:30
Prendiamo la guida autonoma: sta compiendo enormi passi grazie all’IA; e il prossimo grande traguardo sarà la robotica. Pensate ai robot umanoidi, diventeranno uno dei più grandi mercati di prodotto di sempre. Ovviamente ci vorrà tempo ma ci stiamo avvicinando a quella “singolarità”—presto parlerete a un umanoide come fareste con una persona, e la sua intelligenza sarà indistinguibile. Col tempo, la loro complessità fisica crescerà: sarà una rivoluzione vera.
All’inizio, lavoreranno in fabbrica, svolgendo compiti specifici e relativamente semplici. La vera sfida saranno invece le case—ambienti molto poco strutturati. Ma negli anni ‘30 del XXI secolo la robotica guiderà la crescita. E l’aspetto forse più sorprendente è che ciascun device ha bisogno di memorizzare tantissimi dati—ogni umanoide avrà centinaia di GB di DRAM e diversi TB di NAND flash. La domanda di DRAM e NAND salirà di pari passo. Spesso non ci si pensa: il robot deve poter lavorare in autonomia, senza rimandare tutto ogni volta ai server. Ed è la pura verità.
Patrick Moorhead 17:25
Mi hai fatto riflettere: Micron sta gestendo un passaggio verso la scala dei gigawatt. Solo pensare d’inventare questa tecnologia è incredibile. Credo che questa sia la cosa principale da ricordare su Micron.
L’ingresso nell’era dell’intelligenza artificiale rende la visione strategica ancora più importante, sia che si sviluppino dispositivi spinta di frontiera, sia data center exascale che permettono l’accesso diretto a IA e modelli di base.
Ho sentito parlare molto del design congiunto, e i vostri partner mi hanno spesso raccontato idee nate collaborando con voi. Le principali innovazioni architetturali, che in passato venivano standardizzate (es. standard JEDEC), ora si realizzano attraverso un vero e proprio co-design profondo. Puoi parlarci di come cambiano le relazioni con i partner?
Sumit Sadana 18:45
Senz’altro. Anche i nostri partner vogliono capire come ottenere vantaggi e superare i rivali nei rispettivi mercati. Il sottosistema memoria-processore è la chiave nei sistemi IA perché determina molti parametri fondamentali come consumo energetico, tipologia, dimensioni e velocità dei modelli eseguibili dal sistema.
Guardando ai LLM, alle loro varie tipologie e dimensioni, per differenziare hardware e processori con la memoria occorre un lavoro a stretto contatto tra produttori e clienti. Non è più la logica plug-and-play degli standard JEDEC, dove basta una qualifica post-produzione, almeno non per tutti i mercati. Sempre più clienti chiedono funzioni speciali che i prodotti standard non offrono. Occorre dunque discutere la roadmap di sviluppo con le memory company per 5-7 anni. Parliamo con sempre più clienti dei loro progetti R&D, con molte idee affascinanti, alcune subito realizzabili, altre più di lungo periodo e potenzialmente rivoluzionarie solo grazie a innovazione e inventiva.
Sumit Sadana 20:28
Siamo entusiasti delle diverse strategie che vediamo. Come hai detto tu, si va da device che richiedono consumi bassissimi (perché alimentati a batteria) fino ai data center scala gigawatt. In tutti i settori chiave e con i leading customer stiamo osservando emergere innovazioni e continueremo in questa direzione con grande determinazione.
Alcuni progetti sono davvero stimolanti: stiamo ampliando le nostre competenze per rispondere alle idee innovative desiderate dai clienti. Non si può instaurare una partnership così intensa con molteplici aziende, nella realtà di solito sono una o due. Solo dopo alcuni anni altri potranno colmare il gap. Il vantaggio di questo approccio è che puoi diventare l’unico fornitore per un progetto oppure condividere la posizione solo con una seconda società. Questo trasforma il rapporto in qualcosa simile a quello che accade nel mondo degli ASIC—più autonomia di design al cliente, legami di lungo termine. Perché è una partnership specifica stile ASIC, ben diversa dalle relazioni a base di chip di memoria standard di qualche anno fa. Un cambiamento importante è poter scalare questo modello all’intero settore.
Patrick Moorhead 22:27
Giusto. Questo significa alti volumi e risorse per investire da entrambe le parti; una volta partito il programma, ciò che conta è la differenziazione. Tutti cercano un modo, che sia efficienza, performance, TCO, per distinguersi dalla massa.
Guardando agli investimenti per il futuro, hai appena descritto quelli sulle capacità produttive. Alcuni pensano che costruire una factory sia come scrivere codice, ma avendo lavorato in una chip company con produzione interna, so che invece è una delle attività più capital intensive e ci vogliono 3-4 anni prima di vederne i frutti. Di quali investimenti in corso pensi si possa dire che garantiranno la leadership di Micron nella tecnologia next-gen? Parliamo di IA ma anche di sue varianti; sono investimenti a lungo termine, come hai detto tu.
Sumit Sadana 23:57
Hai ragione. E a proposito, se qualcuno sapesse come costruire una fabbrica DRAM velocemente, ce lo dica: faciliterebbe molto il nostro lavoro! I clienti vorrebbero subito il prodotto, e stiamo facendo di tutto per accelerare.
Ce la stiamo mettendo tutta. Già solo i piani di investimento: nel 2025 oltre 13 miliardi di dollari, nel 2026 si raddoppia, nel 2027 oltre 45 miliardi. Ci stiamo espandendo velocemente. Negli Stati Uniti, l’investimento programmato è salito da 200 a 250 miliardi e abbiamo accelerato la tabella di marcia: entro fine anno prossimo avremo impegnato 50,2 miliardi di dollari.
Questi investimenti coprono ogni settore. In Idaho la fabbrica ID1 partirà con le prime linee, nel 2025; la ID2 la seguirà nella seconda metà del prossimo anno con produzione prevista per fine 2028. La fabbrica acquisita a Taiwan sarà produttiva nel 2027, e la stiamo ampliando. Ci sono ulteriori lavori in Giappone e Singapore. In tutto, a livello globale, gestiamo circa 20 progetti per aumentare capacità sia di front-end che di back-end.
Sumit Sadana 26:06
Serve però ancora parecchio tempo. Ogni nuova fabbrica richiede queste tempistiche. A New York, abbiamo pianificato un cluster con quattro fonderie, la prima vedrà la luce nel 2030. La gettata di cemento di gennaio è stata finalizzata in anticipo sui tempi previsti.
Sumit Sadana 26:22
Nel mondo abbiamo altri grandi progetti, ma ci vogliono permessi e infrastrutture adeguate. C’è penuria di manodopera specializzata—pensate ai progetti simultanei in USA e altrove.
I data center si stanno costruendo ovunque, richiedono energia dunque anche le centrali vanno realizzate; servono semiconduttori, quindi vanno costruite wafer fab sia di front-end che di back-end. C’è una fortissima carenza di personale specializzato: il numero di tecnici richiesto da tutti questi progetti complessi è ben superiore alla disponibilità attuale.
Sumit Sadana 27:15
Investiamo nella comunità e in formazione per assicurarci le competenze necessarie, non solo per i nostri progetti ma per l’intero ecosistema. Abbiamo programmi per la formazione, college tecnici, collaborazioni con le città. È un progetto a lungo termine.
Ci aspettiamo che nel tempo le infrastrutture continueranno ad espandersi, perché una sola wafer fab non basta: servono cluster e massa critica per abbattere i costi, dunque l’espansione andrà avanti almeno per il decennio, se non di più. Tutto questo fa parte della nostra visione strategica di lungo periodo. Crediamo che la vera nuova capacità arriverà solo nel 2028 e quella sarà solo la fase iniziale; solo dopo diversi anni la crescita produttiva decollerà. Serve tempo affinché il settore ritrovi un nuovo equilibrio, ma è difficile prevedere quando ciò accadrà con certezza.
Patrick Moorhead 28:54
Gli esempi di investimento che hai fornito sono approfonditi. Ma credo che molti sottostimino la complessità della memoria stessa. Tutti sanno quanto sia difficile produrre chip logici; ora parliamo delle memorie, una delle tecnologie semiconduttore più difficili.
Sumit Sadana 29:19
Si dice spesso che il "logico" sia la frontiera della tecnologia, ma anche la memoria è al top. Per esempio, usiamo litografia EUV, macchine enormi. In fabbrica una memoria DRAM subisce circa 2.000 step. Ci vogliono circa cinque mesi dal wafer fino al prodotto finale per il cliente—a molti sembra incredibile. Solo il ciclo di fabbricazione dura almeno tre mesi e mezzo o quasi quattro, più un mese/un mese e mezzo tra assemblaggio, packaging e test.
Sumit Sadana 30:04
Per prodotti avanzati, come la HBM, il livello di complessità è ancora più evidente. Tutti la considerano un miracolo ingegneristico: impilare 12 strati di DRAM su un chip base collegato alla GPU. Ci sono enormi problemi di raffreddamento e consumo—come lavorare ad altissima banda mantenendo lo scambio termico tra chip e processore? Il solo packaging fa pensare a una cleanroom, ed è diversissimo dal flip-chip della logica. Sotto ogni aspetto—tecnologia di imballaggio, come anche avanzamento nei processi (es. EUV)—ogni nodo nella DRAM è sempre più arduo da scalare.
Sumit Sadana 31:18
Lo stesso vale per le NAND: impiliamo centinaia di strati—200, 300, 400—per ottenere questi device e la complessità di processo è davvero astronomica. E questi prodotti NAND arrivano a conservare tanto dati—oggi un SSD può già arrivare a 245 TB . Una tale capacità in un device così piccolo è il risultato dello sforzo quotidiano dei nostri ingegneri e nostri team di produzione. Una complessità impressionante che, nei prossimi anni, aumenterà ancora per via di pitch sempre più stretti; occorrerà nuovamente compiere un mezzo miracolo per portare la produzione su larga scala.
Patrick Moorhead 32:23
Richiede tantissimo tempo, energia e innovazione. Il grado di complessità è impressionante e la capacità di gestire questi prodotti su un così ampio range di consumi è sorprendente. Non so quante aziende al mondo siano in grado di fare altrettanto.
Spesso si sente dire “non sarò mai soddisfatto”, probabilmente perché tutti vogliono risultati sempre più strabilianti. Poi nasce la discussione sui prezzi. Ma io sono convinto che sia un investimento: ha senso che Micron e le altre imprese investano, perché altrimenti il ciclo dell’innovazione si fermerebbe. Sono curioso di vedere dove porteranno i vostri investimenti, non solo nelle fabbriche ma anche sul fronte tecnologico. Credo che la robotica garantirà una crescita dieci volte superiore e costituirà un enorme volano—un driver che modelli produttivi attuali nemmeno incorporano a pieno. Ovviamente serve più tempo e dati per capire quando esploderà davvero.
Ti ringrazio molto per questa conversazione. È incredibile pensare che solo un anno fa parlavamo di queste cose, e vedere quanto sia cambiato nel frattempo.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
JPMorgan: "L’impatto dell’open source" e la "sicurezza dell’AI" non sono un problema, nei prossimi due anni c’è ancora margine per la spesa in conto capitale e le apparecchiature per semiconduttori diventeranno il "nuovo collo di bottiglia".
JPMorgan ritiene che i modelli open source non rappresentino una minaccia, che le turbolenze regolatorie siano di breve periodo e che la leva dei fornitori cloud rimanga bassa, quindi i fondamentali per gli investimenti in potenza di calcolo non sono cambiati. Prevede che i capital expenditure dei sette grandi giganti tecnologici saliranno dai 443 miliardi di dollari del 2025 a 1.577 trilioni di dollari nel 2027, mentre le apparecchiature per semiconduttori diventeranno il principale collo di bottiglia della catena di approvvigionamento, con le fonderie di wafer e il packaging avanzato pronte per un nuovo ciclo di aumento dei prezzi.
Goldman Sachs avverte i clienti top: il trading con momentum AI mostra crepe senza precedenti, si consiglia di effettuare coperture
Goldman Sachs ha emesso un raro avvertimento ai principali clienti: la struttura del momentum nell’intelligenza artificiale sta mostrando profonde crepe—il paniere a tema AI è sceso di quasi il 45% dal massimo, con la differenza di performance tra momentum a breve e lungo termine che ha raggiunto il massimo degli ultimi cinque anni. I capitali si stanno spostando rapidamente dai semiconduttori al software. Goldman Sachs raccomanda chiaramente agli investitori con esposizione sull’AI di attivare coperture.
Prezzi delle criptovalute
Altro


