
Il rendimento dei titoli di Stato USA continua a esercitare pressione sul prezzo dell’oro, mentre diversi paesi asiatici avviano una tendenza verso la gestione autonoma delle risorse aurifere

Huitong Network 5 ottobre—— A causa della forza del dollaro e dell'alto rendimento dei titoli di Stato USA, il prezzo dell'oro è sceso bruscamente dal massimo vicino a 4700 dollari del 25 agosto, registrando un nuovo ribasso la settimana scorsa; tuttavia, sopra il livello dei 4000 dollari continua a esserci un forte supporto dagli acquisti. I dati deboli del mercato del lavoro USA non sono riusciti a sostenere il prezzo dell'oro. Nel frattempo, diversi Paesi asiatici stanno promuovendo la localizzazione delle risorse aurifere e grandi nazioni asiatiche, Singapore e Hong Kong, stanno perfezionando le riserve auree e le infrastrutture di supporto. Dal punto di vista tecnico, se il prezzo dell'oro mantiene il livello di 4000 dollari è probabile una stabilizzazione e un rimbalzo; altrimenti, la rottura di questo livello accentuerebbe ulteriormente i rischi di un ribasso.
Sotto la pressione di un dollaro forte e dei tassi elevati americani, l'oro rimane sotto pressione, ma la presenza di acquisti costanti indica che i ribassisti non hanno ancora il pieno controllo del mercato. Il trend di discesa dai recenti massimi si è attenuato, con resistenza incontrata a 4100 dollari.
La settimana scorsa, l'oro spot è sceso complessivamente del 3,40%, chiudendo venerdì a 4140,31 dollari per oncia, con una perdita giornaliera dello 0,88%, mentre la perdita complessiva per il mese di settembre ha raggiunto il 6,55%.
Rendimento del dollaro e dei Treasury USA come principali resistenze
L'oro è un asset senza rendimento, e la forza del dollaro insieme agli alti rendimenti dei Treasury USA sono da sempre i due principali fattori di pressione sui prezzi. La settimana scorsa, l'indice del dollaro è salito di circa l'1% e il rendimento dei Treasury USA a 10 anni ha superato temporaneamente il 5,25%. Nonostante venerdì scorso il dollaro e i rendimenti abbiano registrato una lieve correzione, l'oro non ne ha tratto significativo beneficio; anche con dati sull'occupazione deboli, gli investitori continuano a mostrare prudenza.
Il prezzo dell'oro ha toccato un picco vicino a 4700 dollari il 25 agosto per poi invertire bruscamente la rotta fino all'area dei 4100 dollari. Tuttavia, è difficile per i ribassisti estendere il trend sotto i 4000 dollari, che continua a ricevere supporto dagli acquisti, dimostrando che in questa fase di correzione i rialzisti non hanno abbandonato il mercato. Una rottura netta sotto i 4000 dollari aprirebbe uno spazio di discesa più profondo; se invece il prezzo dell’oro continuerà a consolidare sopra il supporto, potrebbe accumulare la forza per un nuovo tentativo di rimbalzo.
I più recenti dati nonfarm dagli Stati Uniti mostrano che a settembre sono stati creati solo 29.000 nuovi posti di lavoro, con la crescita salariale annua rallentata al 3,0%. In teoria, dati sull’occupazione deboli dovrebbero alleviare la pressione verso ulteriori rialzi dei tassi da parte della Fed, aumentando così l’attrattiva dell’oro rispetto agli asset fruttiferi; tuttavia, il prezzo dell’oro ha comunque chiuso in calo, confermando l’impatto restrittivo del dollaro forte e del mercato obbligazionario. Per una ripresa significativa del prezzo dell’oro, è necessario che dollaro e rendimenti reali scendano insieme.
L’Asia promuove la localizzazione delle risorse aurifere
In un contesto di prezzi dell’oro su livelli storicamente elevati, diversi Paesi asiatici stanno valorizzando la produzione aurifera nazionale e promuovendo uno sviluppo autonomo delle risorse. L’Indonesia prevede di applicare una tassa sulle esportazioni di oro grezzo e semilavorato, con aliquote comprese tra il 7,5% e il 15% in base ai prezzi internazionali, con l’obiettivo di portare la raffinazione nel Paese.
La Corea del Sud ha rilanciato il programma di acquisto di oro fisico, collaborando con le aziende locali di raffinazione per acquistare oro inizialmente destinato all’export, rafforzando così le riserve interne e riducendo la dipendenza dal mercato internazionale.
Una grande nazione asiatica continua ad accrescere le riserve auree ufficiali, considerando l’oro come una risorsa strategica e migliorando costantemente la gestione della supply chain nazionale.
Singapore e Hong Kong stanno anch’esse ampliando le infrastrutture auree regionali: Singapore ha realizzato un sistema di stoccaggio dell’oro per la banca centrale, mentre Hong Kong ha lanciato un progetto pilota locale per la compensazione aurea. Simili iniziative sosterranno nel lungo periodo la domanda di oro fisico, rafforzando l’autonomia della fornitura regionale.
Prospettive tecniche del mercato aurifero
Dopo aver segnato una forte crescita ad agosto, il prezzo dell’oro ha incontrato resistenza in prossimità dei 4700 dollari, innescando una correzione che merita attenzione. Finché il prezzo dell'oro si mantiene sopra i 4000 dollari, la struttura di lungo termine rialzista resta intatta, mentre sotto i 4300 dollari si sta creando un nuovo livello di supporto.
Attualmente il mercato aurifero è caratterizzato da un braccio di ferro tra rialzisti e ribassisti: da un lato, la domanda stabile delle grandi nazioni asiatiche e i flussi verso asset difensivi forniscono sostegno; dall’altro, il prezzo elevato del petrolio, la forza del dollaro e il rischio di una nuova stretta monetaria da parte della Fed continuano a esercitare pressioni. Fino a che la pressione delle politiche monetarie non si sarà allentata, sarà difficile per il prezzo dell’oro tornare a sfidare i 4700 dollari.
Conclusioni
In sintesi, finché dollaro e rendimenti dei Treasury USA resteranno elevati, l’oro rimarrà esposto a rischi di ribasso, ma la forza degli acquisti sopra quota 4000 dollari non deve essere sottovalutata. Se il prezzo manterrà questo livello, è probabile una stabilizzazione con possibili rimbalzi; una rottura netta porterebbe a un deterioramento del quadro tecnico e farebbe aumentare il rischio di nuovi cali repentini.
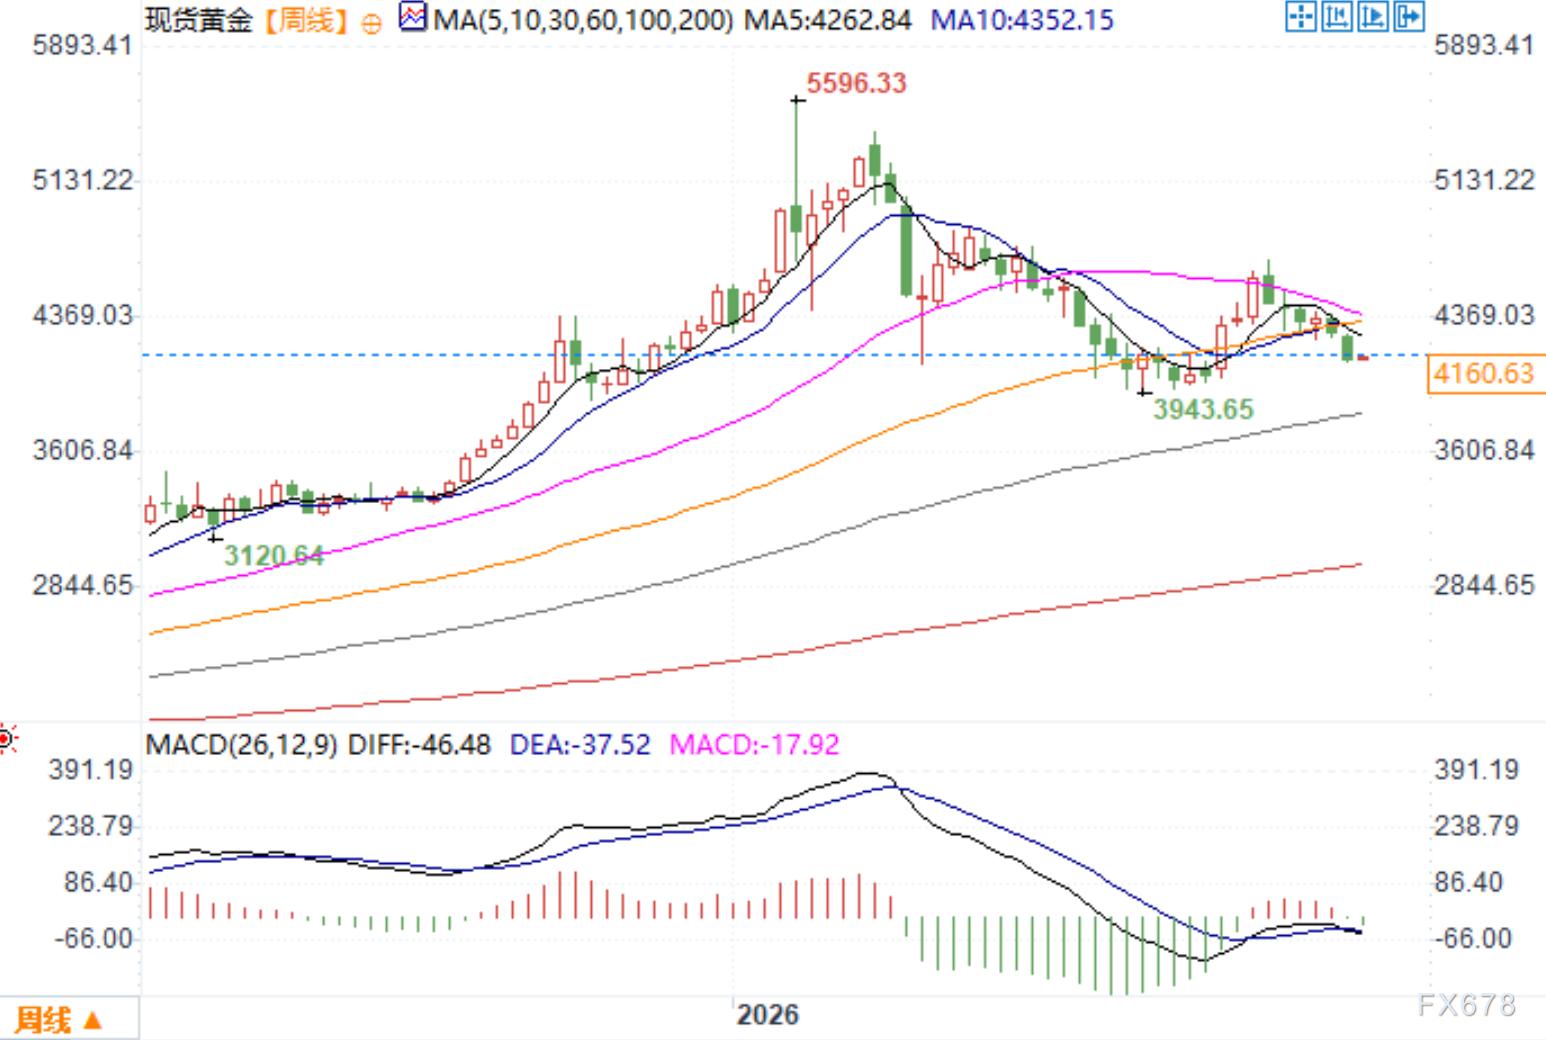
Grafico settimanale oro spot Fonte: Yihuitong
Fuso orario GMT+8, 5 ottobre, 10:25, oro spot quota 4160,63 dollari/oncia
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Deutsche Bank: l'oro è ipervenduto e sottopeso, il contesto sarà migliore nel 2027
Se i rendimenti dei titoli di Stato statunitensi continuano a salire, quale sarà la prossima mossa di Washington?
Il Ministero delle Finanze ha mantenuto la liquidità attraverso l'aumento dell'emissione di titoli di stato a breve termine e piccoli riacquisti. Alcuni sostengono che la soluzione al peso del debito sia la riduzione della spesa pubblica. I vincoli politici portano a un rischio d'inflazione, danneggiando così gli interessi dei detentori di obbligazioni. Karen Brettell, Reuters, 5 ottobre - Il costo del debito del governo statunitense è in aumento e le semplici misure per contenerlo sono quasi esaurite. I rendimenti dei titoli di stato a lungo termine sono vicini ai massimi degli ultimi vent'anni, e ciò sembra essere un fenomeno strutturale. Washington continua infatti a emettere titoli di stato su larga scala per coprire i deficit che non danno segni di riduzione. Il rallentamento dell'inflazione è lento. Inoltre, nonostante le difficoltà nei settori immobiliare e automobilistico, il boom degli investimenti nell'intelligenza artificiale mantiene l'economia sufficientemente forte, impedendo una riduzione dei tassi d'interesse. Il risultato è che, su oltre 40.000 miliardi di dollari di debito, la sola spesa annuale per interessi raggiunge circa 1.000 miliardi di dollari. Washington ha a disposizione diversi strumenti: affidarsi maggiormente al debito a breve termine, fino a ipotesi estreme di controllo dei rendimenti a lungo termine da parte della Federal Reserve. Tuttavia, quanto più si ricorre a queste misure, tanto più aumenta il rischio d’inflazione, peggiorando la posizione futura dei detentori di titoli di stato. Secondo Torsten Slok, capo economista di Apollo Global Management, "per ogni 5 dollari di entrate fiscali, 1 viene usato per il pagamento degli interessi sul debito pubblico. Si tratta di una cifra molto, molto alta che continuerà ad aumentare". Il presidente degli Stati Uniti, Donald Trump, ha dichiarato il 28 settembre a Time che il debito può essere rimborsato attraverso la crescita economica o l'inflazione. Tuttavia, se questi metodi non funzionassero, il Ministero delle Finanze avrebbe altre opzioni, da moderate ad aggressive. Attualmente, si fa maggiormente affidamento sui titoli del Tesoro a breve termine e su piccoli riacquisti per sostenere la liquidità di mercato. In caso di peggioramento della situazione, la Federal Reserve dovrebbe intervenire, con due possibili strade: un massiccio acquisto di titoli a lungo termine, simile all'"Operation Twist" del 1961, oppure l'imposizione di un tetto ai rendimenti a lungo termine, misura che gli Stati Uniti non adottano dalla Seconda Guerra Mondiale. Più drastiche saranno le misure, più bassi saranno i tassi, ma maggiori anche i rischi d'inflazione. "Stiamo gradualmente raggiungendo un punto in cui il governo è chiaramente a disagio con l'attuale livello dei tassi d'interesse", ha dichiarato Jeffrey Gundlach, CEO di DoubleLine Capital, in un recente evento per investitori. **Operation Twist** In base all’esperienza storica, il primo passo sarebbe probabilmente il rilancio di una full "Operation Twist", la strategia lanciata nel 1961 che prevedeva la vendita di titoli a breve termine e l'acquisto di quelli a lungo termine per appiattire la curva dei rendimenti. Una "Operation Twist" efficace necessiterebbe della cooperazione della Federal Reserve, che però potrebbe intervenire solo in caso di crisi finanziaria evidente. Slok sottolinea che, senza il bilancio della Federal Reserve, il Ministero delle Finanze ha "risorse molto limitate" per abbassare i tassi di interesse. Tuttavia, Kevin Warsh, ex presidente della Federal Reserve, ha criticato l’eccessivo possesso di titoli da parte della Fed, sostenendo che ciò confonde le linee tra politica monetaria e gestione del debito pubblico. Ha chiesto la creazione di un nuovo accordo tra Ministero delle Finanze e Federal Reserve, che preveda comunicazioni pubbliche sugli obiettivi del bilancio della Fed e sulla politica di emissione del Tesoro. **Controllo della curva dei rendimenti** Se "Operation Twist" non bastasse, il passo successivo sarebbe il controllo esplicito della curva dei rendimenti. In questo caso, la banca centrale si impegnerebbe ad acquistare quantità illimitate di debito pubblico per mantenere i rendimenti a lungo termine entro un tetto prefissato. Tra il 1942 e il 1951, nel periodo dell'"Accordo tra il Tesoro e la Federal Reserve", la Fed fissò il rendimento massimo dei titoli a lungo termine al 2,5% per finanziare gli sforzi bellici e la ricostruzione post-bellica. La Banca del Giappone ha attuato una variante di questa politica dal 2016 al 2024. Mantenere artificialmente bassi i tassi di interesse tramite il controllo della curva dei rendimenti allenta la pressione politica dovuta ai deficit fiscali, ma questa misura funziona solo se gli investitori credono che i titoli non saranno ripagati in valuta svalutata dall’inflazione. Se la fiducia vacillasse, le stesse misure che dovrebbero calmierare i rendimenti finirebbero invece per accentuare l’inflazione. Veronique de Rug
"L’alto rendimento dei titoli di stato USA e il dollaro forte" mettono alla prova i mercati emergenti
Morgan Stanley ritiene che l’aumento cumulativo dei rendimenti dei titoli di Stato USA di quasi 90 punti base, insieme al rafforzamento del dollaro, abbia portato la sensibilità dei mercati emergenti agli shock esterni dal 25% fino al massimo storico del 55%-60%. Attualmente, lo spread sovrano si aggira intorno ai 200 punti base e il margine di valutazione è esaurito: la divergenza tra i flussi verso le obbligazioni in valuta locale e i rendimenti raggiunge il livello più alto dal 2013. La previsione di base è di rendimenti fiacchi, non di una svendita disordinata; particolare attenzione è posta sulle coperture verso il rand sudafricano e il peso messicano. Il risultato delle elezioni in Brasile potrebbe essere una variabile chiave.
Prezzi delle criptovalute
Altro


