
Un'immagine: panoramica dei "punti di snodo + segnali di posizione lunga/corta" per oro, petrolio, forex e indici azionari al 5 ottobre 2026

Huitong News 5 ottobre—— Di seguito una panoramica aggiornata e illustrata dei “Pivot Point + Segnali di Posizionamento Long/Short” su oro, petrolio, forex e indici azionari, comprensiva di interpretazione grafica e testuale. Il confronto tra la percentuale netta di posizioni long attuali e quella del giorno precedente (netta long% del giorno di scambio precedente) permette di identificare un totale di 13 segnali di posizionamento, tra cui: aumento dei long netti, diminuzione dei long netti, nessun cambiamento nei short netti, inversione da short netti a equilibrio, ecc., ne vengono visualizzati alcuni in base ai risultati effettivi.
Una sola immagine: Panoramica dei “Pivot Point + Segnali di Posizionamento Long/Short” su oro, petrolio, forex e indici azionari al 5 ottobre 2026. I dati più recenti pubblicati oggi (lunedì 5 ottobre 2026) mostrano che attualmente, nel grafico, sono in stato di “ipercomprato” (long > 80%) 5 strumenti, mentre solo 1 strumento è in stato di “ipervenduto” (long < 20%). Tra questi, la percentuale long più alta è per: Oro spot XAU/USD long: 92%, Petrolio USA WTI OIL long: 46%, Euro/Dollaro EUR/USD long: 74%. Per i segnali di variazione rispetto al dato precedente e l’elenco dettagliato, si rimanda al grafico speciale di Huitong Finanza.
Tra i segnali di cambiamento delle posizioni: 11 strumenti con aumento dei long netti, 7 con diminuzione dei long netti, 4 con aumento degli short netti, 1 con diminuzione degli short netti. Gli strumenti con percentuali di posizione superiori all’80% sono: Oro spot XAU/USD con il 92% di posizioni long. USD/CAD short al 90%. AUD/USD long all’80%. NZD/USD long al 91%. NZD/JPY long all’88%.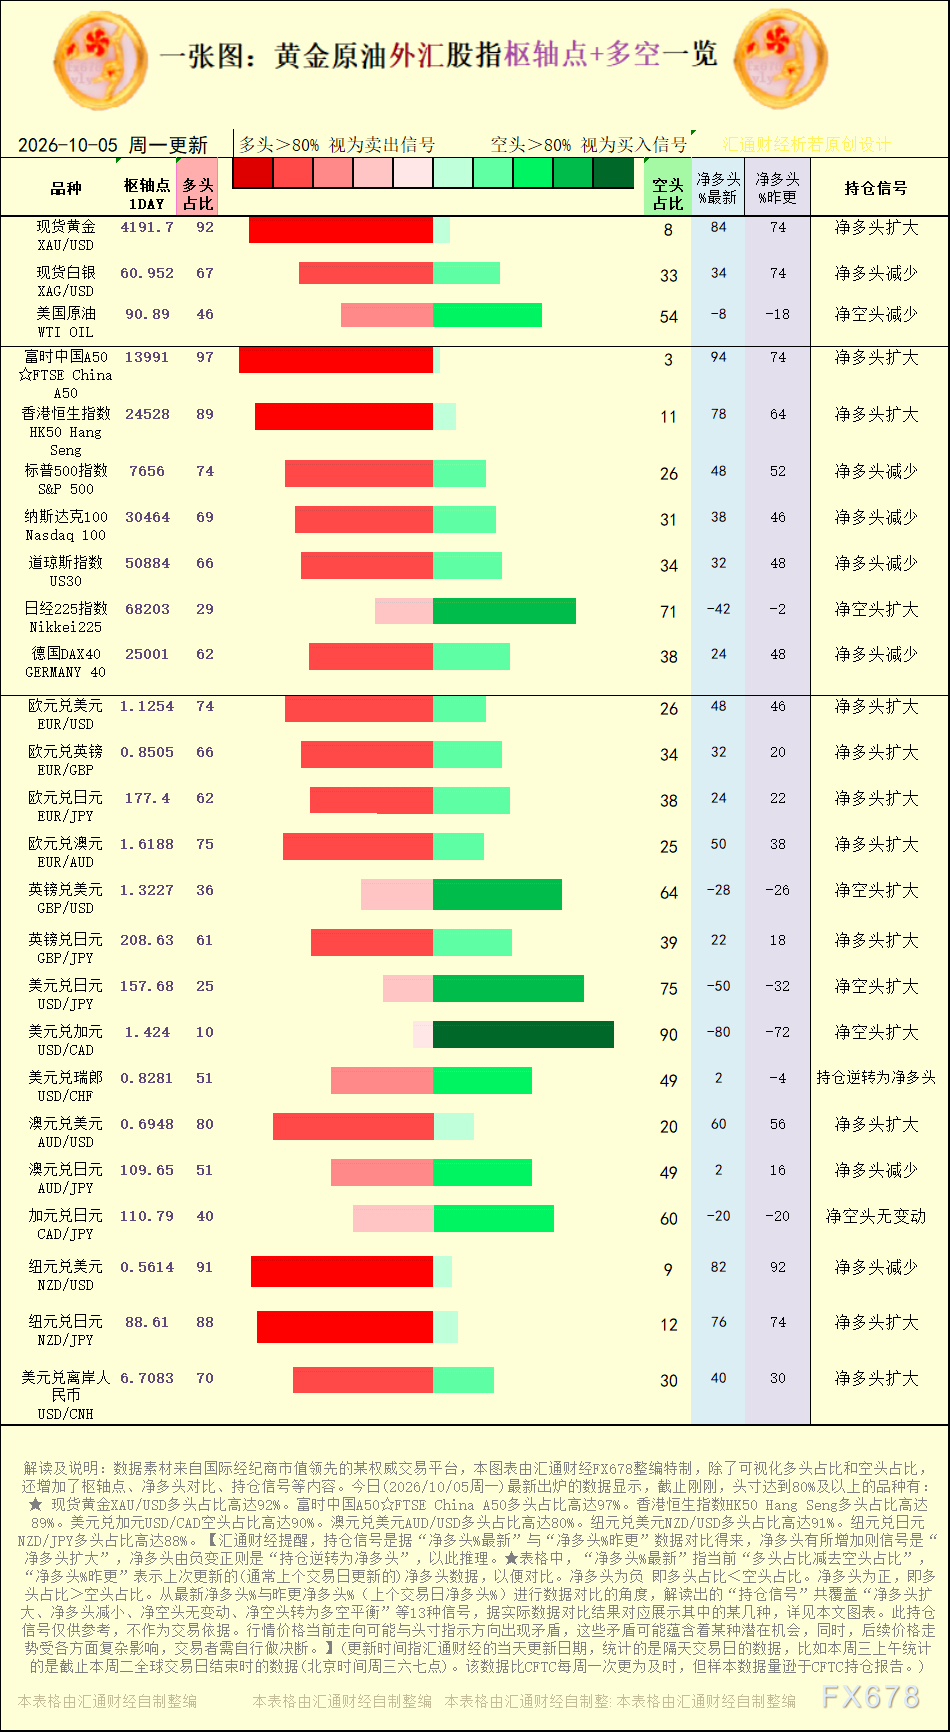
[Immagine: Interpretazione grafica dei pivot point e segnali di posizionamento su oro, petrolio, forex e indici azionari, fonte: grafico speciale Huitong Finanza. (Clicca l’immagine per ingrandire)]
Riduzione degli short netti: Petrolio USA WTI OIL.
Aumento dei long netti per: Oro spot XAU/USD, EUR/USD, EUR/GBP, EUR/JPY, EUR/AUD, GBP/JPY, AUD/USD, NZD/JPY, USD/CNH. Diminuzione dei long netti per: Argento spot XAG/USD, Indice S&P 500, Nasdaq 100, Indice Dow Jones US30, DAX40 Germania, AUD/JPY, NZD/USD.
Huitong Finanza ricorda che i segnali di posizionamento sono ottenuti confrontando i dati della “% netta long aggiornata” e della “% netta long precedente”, un aumento indica “ampliamento delle posizioni long nette”, mentre una variazione da negativo a positivo rappresenta “inversione a posizioni long nette”, e così via. Nel grafico, “% netta long aggiornata” indica l’attuale differenza tra posizioni long e short, mentre “% netta long precedente” corrisponde all’aggiornamento scorso (di solito quello del giorno di borsa precedente), per facilitare il confronto. Net long negativo indica una percentuale long inferiore alla short; net long positivo il contrario. Il confronto tra i dati recenti consente di identificare 13 segnali complessivi come “ampliamento long netto, riduzione long netto, nessuna variazione su short netto, short netto in equilibrio long/short” e così via; alcuni di questi sono riportati in base ai dati effettivi, come illustrato dalla tabella.
[Gli strumenti presenti nel grafico includono: Oro spot, Argento spot, Petrolio USA, Indice S&P 500, Nasdaq 100, Indice Dow Jones, Germania DAX40, EUR/USD, EUR/GBP, EUR/JPY, EUR/AUD, GBP/USD, GBP/JPY, USD/JPY, USD/CAD, USD/CHF, AUD/USD, AUD/JPY, CAD/JPY, NZD/USD.]
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Deutsche Bank: l'oro è ipervenduto e sottopeso, il contesto sarà migliore nel 2027
Se i rendimenti dei titoli di Stato statunitensi continuano a salire, quale sarà la prossima mossa di Washington?
Il Ministero delle Finanze ha mantenuto la liquidità attraverso l'aumento dell'emissione di titoli di stato a breve termine e piccoli riacquisti. Alcuni sostengono che la soluzione al peso del debito sia la riduzione della spesa pubblica. I vincoli politici portano a un rischio d'inflazione, danneggiando così gli interessi dei detentori di obbligazioni. Karen Brettell, Reuters, 5 ottobre - Il costo del debito del governo statunitense è in aumento e le semplici misure per contenerlo sono quasi esaurite. I rendimenti dei titoli di stato a lungo termine sono vicini ai massimi degli ultimi vent'anni, e ciò sembra essere un fenomeno strutturale. Washington continua infatti a emettere titoli di stato su larga scala per coprire i deficit che non danno segni di riduzione. Il rallentamento dell'inflazione è lento. Inoltre, nonostante le difficoltà nei settori immobiliare e automobilistico, il boom degli investimenti nell'intelligenza artificiale mantiene l'economia sufficientemente forte, impedendo una riduzione dei tassi d'interesse. Il risultato è che, su oltre 40.000 miliardi di dollari di debito, la sola spesa annuale per interessi raggiunge circa 1.000 miliardi di dollari. Washington ha a disposizione diversi strumenti: affidarsi maggiormente al debito a breve termine, fino a ipotesi estreme di controllo dei rendimenti a lungo termine da parte della Federal Reserve. Tuttavia, quanto più si ricorre a queste misure, tanto più aumenta il rischio d’inflazione, peggiorando la posizione futura dei detentori di titoli di stato. Secondo Torsten Slok, capo economista di Apollo Global Management, "per ogni 5 dollari di entrate fiscali, 1 viene usato per il pagamento degli interessi sul debito pubblico. Si tratta di una cifra molto, molto alta che continuerà ad aumentare". Il presidente degli Stati Uniti, Donald Trump, ha dichiarato il 28 settembre a Time che il debito può essere rimborsato attraverso la crescita economica o l'inflazione. Tuttavia, se questi metodi non funzionassero, il Ministero delle Finanze avrebbe altre opzioni, da moderate ad aggressive. Attualmente, si fa maggiormente affidamento sui titoli del Tesoro a breve termine e su piccoli riacquisti per sostenere la liquidità di mercato. In caso di peggioramento della situazione, la Federal Reserve dovrebbe intervenire, con due possibili strade: un massiccio acquisto di titoli a lungo termine, simile all'"Operation Twist" del 1961, oppure l'imposizione di un tetto ai rendimenti a lungo termine, misura che gli Stati Uniti non adottano dalla Seconda Guerra Mondiale. Più drastiche saranno le misure, più bassi saranno i tassi, ma maggiori anche i rischi d'inflazione. "Stiamo gradualmente raggiungendo un punto in cui il governo è chiaramente a disagio con l'attuale livello dei tassi d'interesse", ha dichiarato Jeffrey Gundlach, CEO di DoubleLine Capital, in un recente evento per investitori. **Operation Twist** In base all’esperienza storica, il primo passo sarebbe probabilmente il rilancio di una full "Operation Twist", la strategia lanciata nel 1961 che prevedeva la vendita di titoli a breve termine e l'acquisto di quelli a lungo termine per appiattire la curva dei rendimenti. Una "Operation Twist" efficace necessiterebbe della cooperazione della Federal Reserve, che però potrebbe intervenire solo in caso di crisi finanziaria evidente. Slok sottolinea che, senza il bilancio della Federal Reserve, il Ministero delle Finanze ha "risorse molto limitate" per abbassare i tassi di interesse. Tuttavia, Kevin Warsh, ex presidente della Federal Reserve, ha criticato l’eccessivo possesso di titoli da parte della Fed, sostenendo che ciò confonde le linee tra politica monetaria e gestione del debito pubblico. Ha chiesto la creazione di un nuovo accordo tra Ministero delle Finanze e Federal Reserve, che preveda comunicazioni pubbliche sugli obiettivi del bilancio della Fed e sulla politica di emissione del Tesoro. **Controllo della curva dei rendimenti** Se "Operation Twist" non bastasse, il passo successivo sarebbe il controllo esplicito della curva dei rendimenti. In questo caso, la banca centrale si impegnerebbe ad acquistare quantità illimitate di debito pubblico per mantenere i rendimenti a lungo termine entro un tetto prefissato. Tra il 1942 e il 1951, nel periodo dell'"Accordo tra il Tesoro e la Federal Reserve", la Fed fissò il rendimento massimo dei titoli a lungo termine al 2,5% per finanziare gli sforzi bellici e la ricostruzione post-bellica. La Banca del Giappone ha attuato una variante di questa politica dal 2016 al 2024. Mantenere artificialmente bassi i tassi di interesse tramite il controllo della curva dei rendimenti allenta la pressione politica dovuta ai deficit fiscali, ma questa misura funziona solo se gli investitori credono che i titoli non saranno ripagati in valuta svalutata dall’inflazione. Se la fiducia vacillasse, le stesse misure che dovrebbero calmierare i rendimenti finirebbero invece per accentuare l’inflazione. Veronique de Rug
"L’alto rendimento dei titoli di stato USA e il dollaro forte" mettono alla prova i mercati emergenti
Morgan Stanley ritiene che l’aumento cumulativo dei rendimenti dei titoli di Stato USA di quasi 90 punti base, insieme al rafforzamento del dollaro, abbia portato la sensibilità dei mercati emergenti agli shock esterni dal 25% fino al massimo storico del 55%-60%. Attualmente, lo spread sovrano si aggira intorno ai 200 punti base e il margine di valutazione è esaurito: la divergenza tra i flussi verso le obbligazioni in valuta locale e i rendimenti raggiunge il livello più alto dal 2013. La previsione di base è di rendimenti fiacchi, non di una svendita disordinata; particolare attenzione è posta sulle coperture verso il rand sudafricano e il peso messicano. Il risultato delle elezioni in Brasile potrebbe essere una variabile chiave.
Prezzi delle criptovalute
Altro


