
L'oro tarda a superare il limite, Goldman Sachs rivela la lotta tra pressione sui tassi d’interesse a breve termine e domanda di riserva a lungo termine

L'oro la scorsa settimana non è riuscito a registrare una rottura al rialzo in un contesto macroeconomico che si è fatto più difensivo, portando così l'attenzione sull'andamento a breve termine. I rischi legati ai finanziamenti nell'intelligenza artificiale stanno iniziando a estendersi ai mercati del credito, gli investitori stanno rivalutando le prospettive di crescita economica, mentre aumentano i rischi fiscali e politici su entrambe le sponde dell'Atlantico: secondo la logica tradizionale dei beni rifugio, questi fattori dovrebbero favorire l’oro.
Tuttavia, il prezzo dell’oro non ha risposto in modo adeguato a tali cambiamenti, il che indica che i capitali speculativi non hanno ancora pienamente accolto una logica di investimento che dia maggiore enfasi alla geopolitica, ai bilanci degli asset sovrani e alla sicurezza delle riserve. Il dollaro, i rendimenti reali, le aspettative sulle politiche della Federal Reserve e i costi opportunità legati al detenere oro - che non genera interessi - continuano a dominare molte delle fluttuazioni di breve termine del prezzo dell’oro.
Contemporaneamente, un’altra forza sta modificando la struttura di base della domanda per l’oro. Le banche centrali danno ormai sempre più importanza alla sicurezza e alla diversificazione delle riserve ufficiali, non limitandosi più a prendere decisioni di allocazione degli asset solo in funzione dei movimenti di breve termine dei tassi di interesse.
Secondo Lina Thomas e Daan Struyven, analisti delle materie prime di Goldman Sachs, nel rapporto "Metals Commentary" pubblicato il 19 ottobre, la domanda di oro da parte del settore ufficiale continua a essere fortemente elevata fino ad agosto. Anche in una situazione in cui i fondi speculativi mostrano poca fiducia e il prezzo dell’oro fatica a superare le principali resistenze, le banche centrali a livello globale continuano comunque a sostenere il mercato in modo significativo.
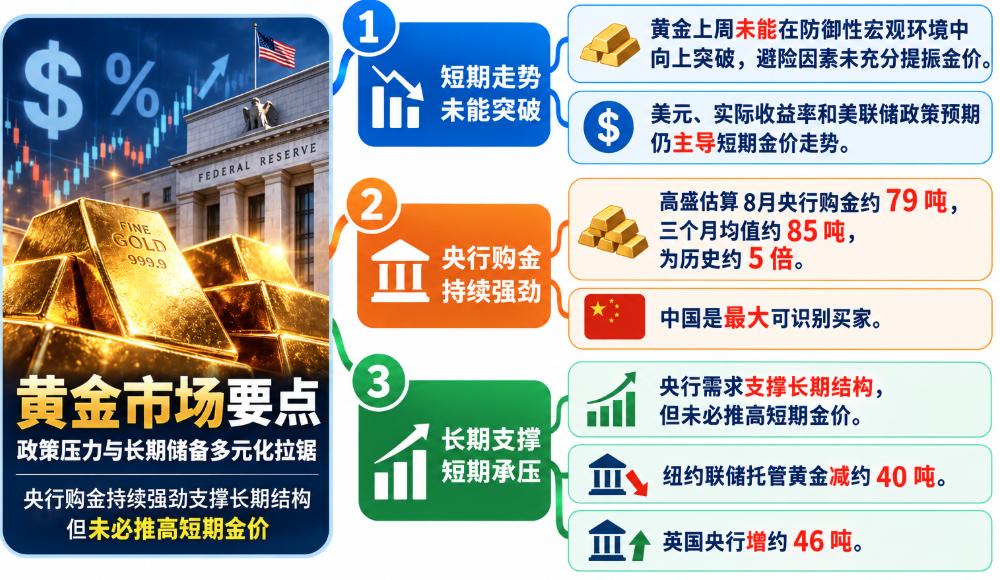
Gli acquisti mensili delle banche centrali raggiungono circa 5 volte la media storica
Le ultime stime Goldman Sachs indicano che ad agosto le banche centrali globali hanno acquistato circa 79 tonnellate di oro, mentre la media storica mensile degli acquisti fino al 2022 era di sole 17 tonnellate.
Sulla base della media mobile trimestrale destagionalizzata, gli acquisti mensili attuali delle banche centrali sono di circa 85 tonnellate, circa 5 volte il valore storico di riferimento.
I dati mensili sono soggetti inevitabilmente a delle fluttuazioni, e le stime immediate di Goldman Sachs non equivalgono a una statistica comprensiva di tutte le attività di trading degli organi ufficiali. Rispetto alla volatilità di singole mensilità, la costanza della domanda offre una visione più chiara dei cambiamenti in atto sul mercato.
Rispetto al periodo precedente al 2022, le banche centrali stanno accumulando oro a un ritmo chiaramente più elevato. Ciò indica che i fattori che spingono verso la diversificazione delle riserve nazionali sono ormai integrati nelle strategie di lungo termine degli Stati, e non rappresentano semplicemente una risposta ciclica all’umore del mercato.
Goldman Sachs continua a considerare questa tipologia di domanda come uno degli elementi strutturali di supporto per l’oro, in particolare per le banche centrali dei paesi emergenti. Attualmente, la quota di oro detenuta da queste banche centrali è ancora inferiore rispetto agli obiettivi ragionevoli per un portafoglio di lungo termine.
Tuttavia, l'acquisto di oro da parte delle banche centrali non implica automaticamente un immediato aumento del prezzo dell’oro. Gli enti preposti alla gestione delle riserve hanno infatti un orizzonte temporale più esteso e le loro decisioni non sono necessariamente condizionate dalla prossima mossa della Federal Reserve o dalle fluttuazioni a breve dei rendimenti dei Treasury americani.
Ciò rende il comportamento delle banche centrali diverso da quello degli investitori privati. Anche se alcuni investitori privati stanno vendendo oro o esitano a inseguire il rally a causa della forza del dollaro, le banche centrali possono comunque proseguire con i loro programmi di acquisto a lungo termine.
Pertanto, la forte domanda da parte delle banche centrali è più propensa a modificare la struttura della domanda sul mercato dell’oro e a influenzare la dinamica nei periodi di ribasso, piuttosto che garantire un aumento continuo dei prezzi nel breve periodo.
Cresce ulteriormente l’importanza della sicurezza delle riserve
La Cina continua a svolgere un ruolo chiave nel processo di diversificazione delle riserve globali. Goldman Sachs rileva che la Cina è stato il maggiore acquirente ufficiale di oro ad agosto, contribuendo significativamente agli acquisti delle banche centrali in quell’arco temporale.
Ma i fattori che spingono le banche centrali ad acquistare oro non si limitano alla Cina. Il clima geopolitico sempre più complesso porta gli Stati a prestare maggiore attenzione al rischio di sanzioni finanziarie e ai possibili rischi derivanti dall’eccessiva concentrazione delle riserve in valute emesse dal G7.
Tuttavia, incrementare le riserve di oro non significa che il sistema monetario internazionale sia prossimo a un crollo, né tantomeno che il dollaro sia destinato a perdere la sua posizione dominante nell’immediato. La diversificazione delle riserve è di norma un processo graduale e difficilmente l’oro potrà sostituire in tempi rapidi il ruolo del dollaro nel finanziamento, nei pagamenti e nel mercato globale delle garanzie.
L’aspetto più rilevante è il mutamento nella composizione della domanda d’oro. Da un lato le banche centrali aumentano la quota di oro, dall’altro stanno anche rivalutando dove siano custodite ufficialmente le loro riserve, la facilità di accesso agli asset e la capacità delle soluzioni di custodia di soddisfare le esigenze di sicurezza di lungo termine.
Secondo la ricerca Goldman Sachs, ad agosto le riserve auree di banche centrali estere conservate presso la Federal Reserve di New York sono calate di circa 40 tonnellate, mentre quelle custodite presso la Bank of England sono aumentate di circa 46 tonnellate.
Questi dati non provano che lo stesso oro sia stato trasferito direttamente da New York a Londra, né forniscono certezze sulle motivazioni specifiche che hanno portato le banche centrali a modificare le modalità di custodia. Tuttavia, questo fenomeno è coerente con la crescente sensibilità degli Stati al tema della sicurezza delle riserve.
La rilevanza del luogo di custodia delle riserve auree ufficiali coinvolge dinamiche di fiducia reciproca tra banche centrali, esigenze di liquidità, facilità di accesso agli asset e le condizioni di custodia. All’aumentare dei rischi geopolitici e della possibilità che le infrastrutture finanziarie siano influenzate da decisioni di policy, queste tematiche assumono un’importanza ancora maggiore.
La logica di investimento a lungo termine sull’oro, dunque, non è più limitata alla sola copertura dall’inflazione o alla risposta a politiche monetarie espansive, ma riguarda anche la gestione degli asset sovrani, la riduzione della dipendenza da specifici sistemi finanziari e la garanzia che le attività in riserva siano effettivamente disponibili quando necessario.
Pressioni sui tassi a breve ancora presenti, acquisti delle banche centrali non equivalgono a un rialzo garantito
Nonostante la domanda di lungo termine rimanga robusta, il mancato sfondamento al rialzo dell’oro nella scorsa settimana resta un segnale di breve periodo degno di attenzione.
Nel momento in cui il sentiment di rischio peggiora, il fatto che l’oro non abbia reagito come atteso al rialzo suggerisce che i trader non si sono ancora chiaramente distaccati dal tradizionale paradigma di pricing basato su dollaro e rendimenti reali. Sebbene fattori come instabilità geopolitica, sostenibilità fiscale e sicurezza delle riserve acquisiscano crescente rilevanza, non hanno ancora soppiantato del tutto il ruolo delle politiche monetarie tradizionali nell’influenzare i prezzi.
L’aumento delle aspettative sull’inflazione, l’energia costosa e il rischio di un irrigidimento della politica monetaria possono continuare a esercitare pressioni sull’oro. Se i rendimenti reali rimangono attrattivi, detenere oro privo di reddito da interessi comporta necessariamente dei costi opportunità che gli investitori devono considerare.
Di conseguenza, anche in un contesto geopolitico preoccupante non si può affermare che i rischi crescenti porteranno necessariamente il prezzo dell’oro al rialzo. Il rapporto tra dollaro, rendimenti reali e prezzo dell’oro deve ancora essere confermato nelle dinamiche di mercato.
La possibilità che l'oro possa registrare una rottura convincente verso l'alto diventerà un indicatore importante per osservare l’evoluzione delle due forze in gioco. Se il prezzo dell’oro supererà le resistenze chiave, in un contesto di rendimenti reali meno sfavorevoli, migliori performance rispetto alle principali valute e domanda ufficiale stabile, ciò potrebbe indicare che la domanda di lungo periodo sta iniziando ad attrarre più investitori privati.
Al contrario, se il dollaro continua a rafforzarsi, i rendimenti reali salgono e il prezzo dell’oro fatica comunque a crescere, anche acquisti record da parte delle banche centrali potrebbero non bastare a evitare pressioni ribassiste di breve termine.
Comprendere la dinamica attuale dell’oro significa distinguere fra la sua funzione di asset rifugio nel breve termine e il ruolo di copertura contro i rischi sui bilanci statali e nella sicurezza delle riserve.
Quando il sentiment del rischio peggiora rapidamente, la performance dell’oro a breve può risultare estremamente sensibile alla liquidità di mercato e alle variazioni dei rendimenti dei Treasury USA. Come asset di riserva a lungo termine, invece, l’attrattiva dell’oro dipende soprattutto dalle valutazioni delle banche centrali circa la composizione delle riserve ufficiali, la sicurezza degli asset e la solidità del bilancio statale.
La recente ricerca di Goldman Sachs conferma che la domanda strutturale di lungo termine sull’oro resta solida: le banche centrali continuano ad acquistare ingenti quantità, la Cina rimane un acquirente chiave, mentre crescono le preoccupazioni circa i luoghi di custodia delle riserve ufficiali e la relativa sicurezza.
Resta da vedere se il mercato privato attribuirà sempre più peso a questi fattori strutturali. Il mancato superamento al rialzo della scorsa settimana ricorda agli investitori che la dinamica di breve periodo non coincide sempre con i fondamentali di lungo termine; allo stesso tempo, la domanda costantemente elevata delle banche centrali mostra che non si può giudicare l’eventuale indebolimento del supporto strutturale solo dal prezzo a breve termine.
Attualmente, il mercato dell’oro si trova ancora in una fase di equilibrio tra le pressioni delle politiche monetarie di breve termine e la domanda di diversificazione strutturale delle riserve nel lungo periodo. Gli acquisti delle banche centrali forniscono un sostegno importante al mercato, ma l’eventuale ulteriore crescita dei prezzi dipenderà dal momento in cui gli investitori privati saranno disposti ad attribuire un peso maggiore a logiche di pricing che considerino sicurezza delle riserve, rischio geopolitico e rischio fiscale.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
SpaceX (SPCX.US) raddoppia i ricavi e prevede la fusione con Tesla (TSLA.US), mentre Super Micro Computer (SMCI.US) registra una crescita esplosiva delle performance
SpaceX ha registrato un fatturato di 14,58 miliardi di dollari nel terzo trimestre; Musk ha rivelato che sta discutendo una fusione con Tesla. I risultati preliminari di Supermicro hanno superato le aspettative, con un aumento del 15,6% dopo le ore di mercato. Il Dow Jones è salito di oltre 500 punti, mentre Netflix è scesa di oltre il 5% dopo le ore di mercato a causa di prospettive deludenti.

Il rapporto finanziario di SpaceX(SPCX.US) si ribalta: SI aumenta i ricavi con piccoli profitti, Link domina la maggior parte dei guadagni
Il rapporto finanziario del terzo trimestre di SpaceX mostra un aumento dei ricavi del 161% e il ritorno alla redditività. SI ha contribuito per tre quarti all’incremento, ma con profitti limitati, mentre Link ha generato l’85% del profitto operativo. Le previsioni di spesa per capitale del prossimo trimestre sono tra 35 e 40 miliardi di dollari, principalmente destinate alle infrastrutture SI.
Non solo voci! SpaceX (SPCX.US) e Tesla (TSLA.US) avviano discussioni di fusione: Musk punta sulla super sinergia dell'AI
Elon Musk ha dichiarato che sia SpaceX che Tesla hanno istituito comitati speciali per discutere la questione della fusione. La sua risposta riguardo al fatto che "la fusione sia una buona idea" ha pubblicamente sostenuto la possibile nascita di una delle aziende più preziose al mondo.

Ken Griffin spiega dettagliatamente il "crollo dell'AI": la potenza di calcolo è simile all'aviazione, tre grandi trappole: "prezzo marginale", "periodo di ammortamento" e "budget aziendale".
Il fondatore di Citadel, Ken Griffin, ritiene che gli investimenti nella potenza di calcolo per l’AI presentino tre principali insidie potenziali: i GPU sono assimilabili alle compagnie aeree, poiché una volta che l’offerta supera la domanda, i prezzi marginali crolleranno; gli alti canoni di noleggio per i GPU obsoleti non saranno più sostenibili, costringendo le istituzioni a rivedere i modelli di ammortamento sui 7-9 anni; la spesa per l’AI da parte delle aziende sta passando dalla fase di sperimentazione al calcolo rigoroso del ROI, privilegiando il risparmio e creando così una contraddizione rispetto ai colossali investimenti delle Big Tech.

Prezzi delle criptovalute
Altro


