
まもなくTGEを迎えるDEX Lithosは、実際にはパブリックプロダクトファンドなのか?

表面的にはDEXだが、実際には初期供給の40%が公共製品への資金提供に使われる。
表面上はDEXだが、実際には初期供給量の40%が公共プロダクトの資金調達に使われる。
執筆:Eric,Foresight News
Plasmaトークンが正式にリリースされた後、そのエコシステムプロジェクトもリーダーの歩みに追いつき始めている。Plasmaエコシステムの流動性マーケットとして位置付けられているDEX「Lithos」は、2度の延期を経て、最終的に東アジア時間今夜20:00(UTC+8)にTGEを開始する予定だ。今からエアドロップを受け取るのは遅いが、この「DEXに偽装した公共プロダクトファンデーション」には、早期に超過利益を得るチャンスがまだ残されている。
「メカニズムのフランケンシュタイン」DEX
Lithosの設計メカニズムは、多くの成熟したDEXプロトコルの経験を参考にし、さまざまな長所を取り入れている。コアプロダクトはDEXのほか、まだリリースされていないFoundry Launchpadがあり、これはPlasma上の新規プロジェクトがLithosのインフラを基盤に初期流動性を構築できるようにし、以下で述べる「賄賂」などの手段を通じて、より深い流動性と価格発見を促進する。
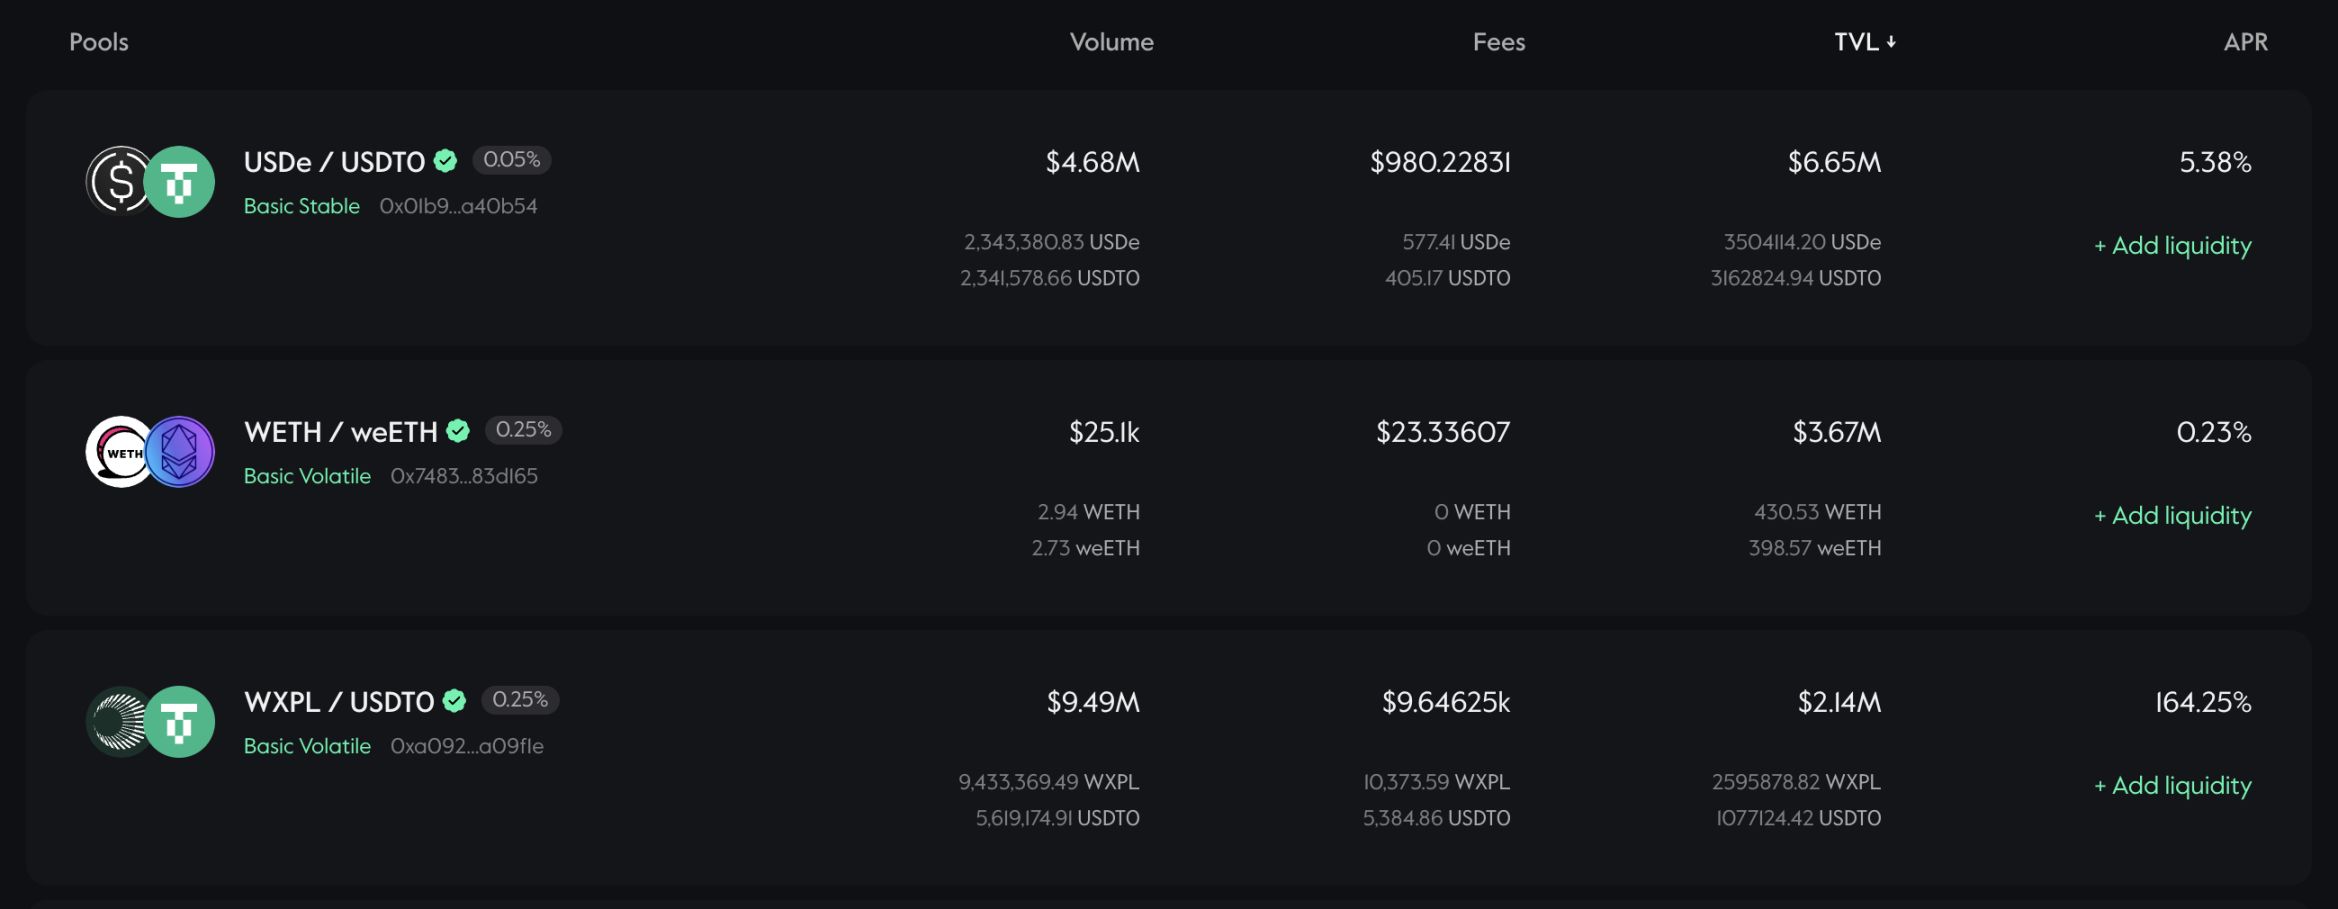
DEXにおいて、Lithosは流動性を安定資産流動性プール(例:USDC/USDTやWETH/weETH)、ボラティリティ資産流動性プール、特定範囲内で流動性を提供できるプールに分類している。手数料もプールの属性に応じて設計可能だ。
メカニズムとして、Lithosはve(3,3)メカニズムを採用している。ve(3,3)を詳細に説明すると複雑になるため、読者自身で調べてほしい。簡単に言えば、ve(3,3)はCurveのveモデルとOlympDAOの(3,3)ゲーム理論を組み合わせたもので、メカニズム設計を通じて流動性提供者(LP)とトークン保有者の双方がトークンを売却せず、トークンをロックして投票に参加し、手数料・トークン配布・「賄賂」を獲得することでWin-Winを実現する。
LithosトークンLITHを保有するユーザーは、トークンをロックしてveLITHを鋳造でき、ロックする数量と期間によって投票権(票数)が決まる。投票権を持つユーザーは、投票によって新しい週(週のサイクルはUTC時間の毎週木曜0時開始)にアンロックされる新しいLITHトークンがどの流動性プールのインセンティブになるかを決定し、各流動性プールに分配される数量も投票で決める。
LITHトークン報酬のほか、投票者は投票で選ばれたLITHインセンティブ付き流動性プールの一部取引手数料や「賄賂」も獲得できる。「賄賂」とは本質的に、プロジェクト側が自分たちのプロトコルトークンで流動性プールを構築する際、そのプールにプロジェクトトークンのインセンティブを提供することを指す。プロジェクト側が提供するトークンインセンティブが多いほど、ユーザーはそのプールに投票する動機が高まる。投票によるより多くのLITH報酬は、より多くの流動性提供者を引きつけ、取引の深さを増し、新規プロジェクトトークンの価格発見を促進する。
最後に、Lithosはプロトコル独自の流動性(POL)を通じて、コア取引ペアの流動性を常に十分に確保し、投機的なLPへの依存を減らしている。これらの流動性はプロトコルの収益から生まれ、LPシェアとして永久にロックされる。
流動性プールの分類、ダイナミックフィー、ve(3,3)は、いずれもDEXの先駆者たちが設計し市場に認められたメカニズムであり、Lithosは有効と考えるメカニズムを組み合わせている。一見新鮮味はないが、LithosはアグリゲーターJumperやKyber Networkに統合され、約1,400万ドル相当のTVLで約1,500万ドルの取引量を生み出しており、まずまずの成績と言える。
トークノミクス設計
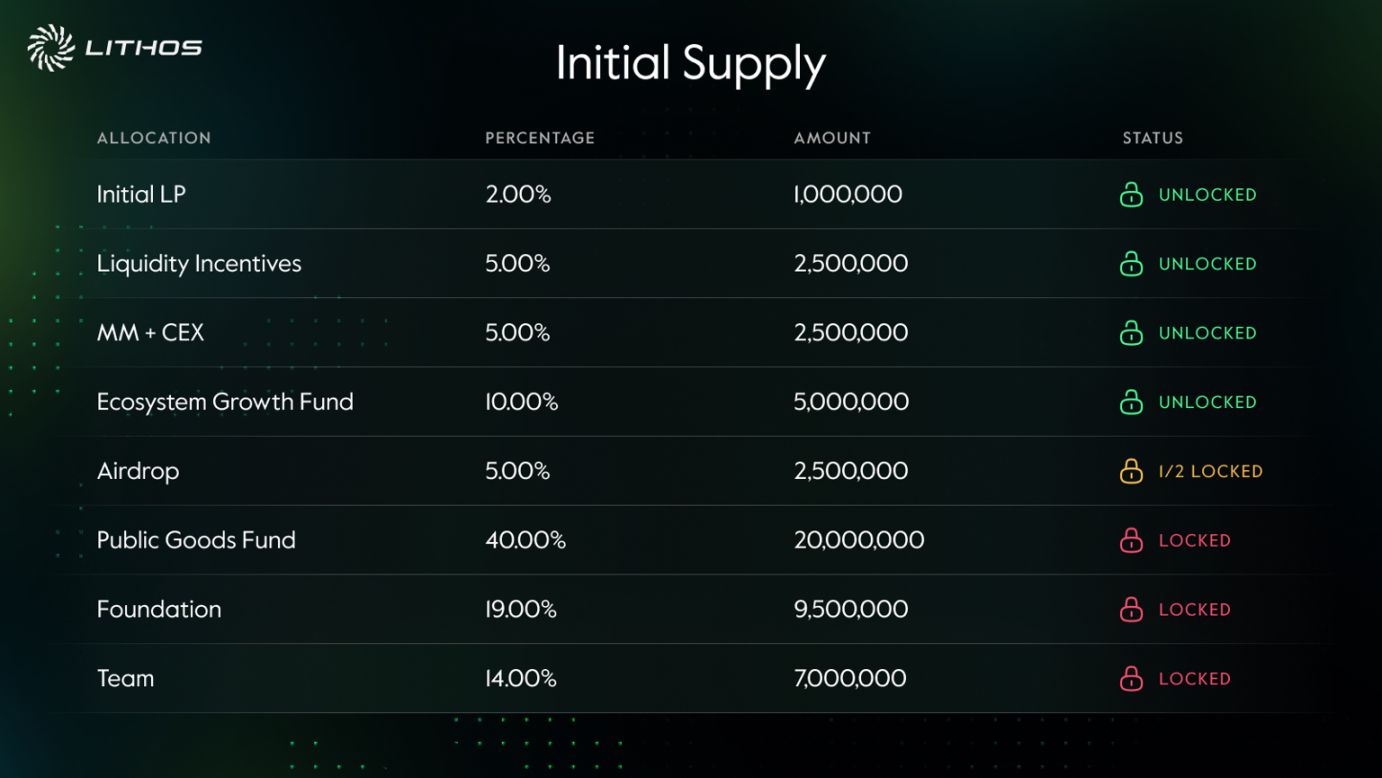
LITHの初期供給量は5,000万枚で、そのうち2%が初期流動性の創出に使われる。5%は流動性インセンティブ、5%はマーケットメイカーおよびCEXに配分、10%はエコシステム成長ファンドに配分、5%はエアドロップに使われる。19%はファンデーションに配分され、運営や戦略的リザーブとして使われる。14%はチームに配分され、この部分のトークンは1年間ロックされた後、2年間かけてリリースされる。しかし特筆すべきは、初期供給の40%が永久にロックされ(Lithosが意図しているのはveLITHとしてロックされること)、Plasmaを基盤としたプロジェクト、研究計画、より広範なエコシステムに有益なコミュニティ計画の資金調達に使われる点だ。
LITHの総供給量に上限はなく、ve(3,3)モデルに基づき毎週新しいトークンが配布される。Lithosの現行設計はThenaを参考にしており、最初の週に260万枚を発行し、その後毎週1%ずつ減少、ある週で新規発行量が流通供給量の0.2%に達した時点で、トークンの発行量は安定し「長期的なインセンティブ」を実現する。毎週発行されるトークンのうち、67.5%がLPに配分され、30%が希薄化防止の再配分、2.5%が開発者ウォレットに配分され、プロトコルに関する各種操作をサポートする。
さらに、Lithosは定期的な買い戻しと配布プラン「Ignition」を設計しており、追加収益でLITH報酬の長期保有者をサポートすることを目的としている。このプランは4週間ごとに実行され、買い戻した一部トークンをveLITH保有者への追加報酬として配布する。Lithos独自のLPシェアやveLITH保有による収益は、すべてがveLITH保有者に提供されるわけではなく、一部はファンデーションが投票権重視やプロトコルへの流動性追加(POL)に活用する。
Lithosはプロジェクトチームのメンバーを公開していない。プロジェクト全体の設計を見ると、Lithosは非営利的なPlasma公共プロダクトファンドに近く、このファンドのコア収益源は自前のDEXであり、プロジェクトの収益や相当量のトークンは最終的にPlasmaエコシステムの他の公共プロダクトをサポートするために使われる。こうした高度にコミュニティ化された設計は、近年ではかなり珍しい。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
英国中央銀行が長期債権の売却を一時停止する予定、世界的な債務危機の中で最も積極的な「バランスシート縮小者」がブレーキを踏む
一度売れば半分損する、英国中央銀行は量的引き締めにブレーキをかけた。

米連邦準備制度理事会は木曜日に利上げするという見方がほぼ一致する中、スタンダードチャータード銀行はなぜ「降伏」を拒否したのか?
スタンダードチャータード銀行は、コアインフレ圧力が過大評価されている可能性があり、利上げは「間違った政策選択」だと考えている。関税はPCEを約0.7ポイント押し上げているが、その影響は消失する見込みである。超コアCPIはすでに正常な範囲に戻っており、消費者側の圧力も限定的だ。7月にはわずか3名の投票委員のみが利上げを支持しており、現在のデータだけでは他の委員が転向するには不十分である。より合理的な方法は、関税の衝撃とデータの改訂が消失するまで待ち、その後インフレ傾向を判断することである。
10年国債利回りが5%を突破した際に、日本国債利回りも3%を割り、世界の債券市場のプレッシャーが急増!
世界の債券市場が警告を鳴らしており、米国債の利回りは5%を突破し、2007年以来の新高値を記録しました。日本国債も30年ぶりの高水準を更新しています。原油価格の急騰、インフレの高止まり、巨額債務という三重の圧力が売りを引き起こしました。機関は警告しています:「5%は決して終着点ではなく、6%が視野に入っています!」今週は米国と日本の中央銀行の決定が控えており、より激しい資産の嵐が始まったばかりかもしれません。
AI取引が失速!ゴールドマン・サックスはモメンタム取引で過去5年最大の乖離を警告、資金はチップからソフトウェアへ転換
ゴールドマン・サックスは、AI取引が構造的な試練に直面していると警告しています。3ヵ月と12ヵ月のモメンタムの乖離は過去5年で過去最大となり、AI指数は高値から約45%の下落となっています。同時に、資金は半導体からソフトウェアへと流れており、モメンタムファクターの分化が加速しています。ゴールドマン・サックスは、このモメンタムの流れが続けば、AIとモメンタムの長期的な高い相関関係が徐々に緩和される可能性があると考えています。
暗号資産価格
もっと見る


