
Coin Metrics:なぜ今回のビットコインサイクルは延長されたのか?

機関投資家の参入とボラティリティの低下が重なり、bitcoinはより穏やかな成熟サイクルに入ろうとしています。
機関投資家の受け皿とボラティリティの低下が重なり、ビットコインはより穏やかな成熟サイクルに突入している。
執筆:Tanay Ved
翻訳:Luffy,Foresight News
TL;TR
- 長期保有者が段階的に売却し、新規参入者が供給を受け入れることで、ビットコインの供給回転速度が徐々に鈍化し、より穏やかな所有権移転状態が現れている。
- 2024年初頭以降、現物ビットコインETFと暗号財庫(DAT)という2つのチャネルだけで、短期保有者の供給増分の約57%を吸収し、現在では過去1年間の流通ビットコイン総量の約4分の1を占めている。
- 実現ボラティリティが安定し続けており、市場構造の成熟化を示している。特徴は機関投資家の需要主導とサイクルの長期化である。
今年初めに史上最高値を記録した後、ビットコインは基本的にレンジ相場となり、一時は10万ドルの大台を割り込んだ。これは6月以来初めてのことである。マクロ経済の逆風、株式市場の低迷、そして規模の大きい暗号資産の清算イベントが市場心理を抑制し、資金流入の減速を招き、ビットコイン強気相場の持続性に対する疑念を引き起こした。さらに、大口保有者による初期ポジションの移動や売却への懸念が高まり、ビットコインおよび暗号資産市場全体にプレッシャーを与えている。最近の下落を経て、現在の暗号資産市場の時価総額は約3.6兆ドルとなっている。
表面的な現象の裏側で、ビットコインのオンチェーンデータは重要な背景を提供している。本稿では、ビットコイン保有者の行動変化とコアな需要ドライバーが市場心理にどのように影響し、今サイクルのリズムをどのように定義しているかを探る。アクティブサプライの変化と需要チャネルを分析することで、最近の市場変動がサイクル終盤の利益確定のシグナルなのか、それともビットコイン所有構造の構造的変化なのかを考察する。
供給分布と機関投資家の受け皿
アクティブサプライ
まず、ビットコインのアクティブサプライを見てみよう。この指標は「最後にオンチェーンで移動した期間」によって分類され、異なる保有年数のトークンの流動性を反映し、「休眠トークン」と「最近移動したトークン」間の供給分布を明確に示す。
下図は、1年以上移動していないビットコイン供給割合を単独で示している。このデータは長期保有者(LTH)の保有量の代理指標となる。過去の傾向を見ると、ベアマーケット時にはこの割合が上昇(トークンが長期保有者に集中)、ブルマーケット時には下降(長期保有者がトークンを移動し、利益確定や高値売却を行う)する。

データ出典:Coin Metrics Network Data Pro
現時点で、流通している1,994万枚のビットコインのうち、約52%が1年以上移動していない。これは2024年初頭の61%から低下している。ベアマーケット時の上昇幅も、ブルマーケット時の下降幅も、明らかに穏やかになっている。2024年第1四半期、2024年第3四半期、そして2025年の最近にも段階的な売却傾向が見られる。これは長期保有者がより持続的な形でトークンを売却していることを示し、所有権移転サイクルが長期化していることを反映している。
ETFとDAT:需要のコアドライバー
これに対し、2024年以降、短期保有者の供給(過去1年以内にアクティブだったトークン)は着実に増加している。これは以前休眠していたトークンが再び流通し始めたためである。同時に、現物ビットコインETFの登場や暗号財庫(DAT)の保有増加ペースも加速している。この2つのチャネルが新たな持続的需要をもたらし、長期保有者が放出した供給を吸収している。
2025年11月時点で、過去1年以内にアクティブだったビットコインは783万枚となり、2024年初頭の586万枚から約34%増加している(休眠トークンの再流通)。同時期に、現物ビットコインETFとStrategyの資産庫保有量は約60万枚から190万枚に増加し、短期保有者供給純増分の約57%を吸収した。現在、これら2つのチャネルは短期保有者供給の約23%を占めている。
ここ数週間は資金流入がやや鈍化しているものの、全体的なトレンドとしては、供給がより安定的かつ長期的な保有チャネルへと徐々に移行している。これは今サイクルの市場構造のユニークな特徴である。

データ出典:Coin Metrics Network Data Pro & Bitbo Treasuries;注:ETF供給はFidelity FBTCを含まず、DAT供給はStrategyを含む
短期・長期保有者の行動
実現利益のトレンドも、ビットコイン供給ダイナミクスの穏やかな特徴をさらに裏付けている。支出済みアウトプット利益率(SOPR)は、保有者が利益で売却しているか損失で売却しているかを測定し、異なる保有者グループの市場サイクルにおける行動パターンを明確に示す。
過去のサイクルでは、長期・短期保有者の損益実現はしばしば激しく、かつ同期して変動していた。しかし最近では、この関係に分化が見られる。長期保有者SOPRは依然として1をやや上回っており、彼らが着実に利益を実現し、高値で適度に売却していることを示している。
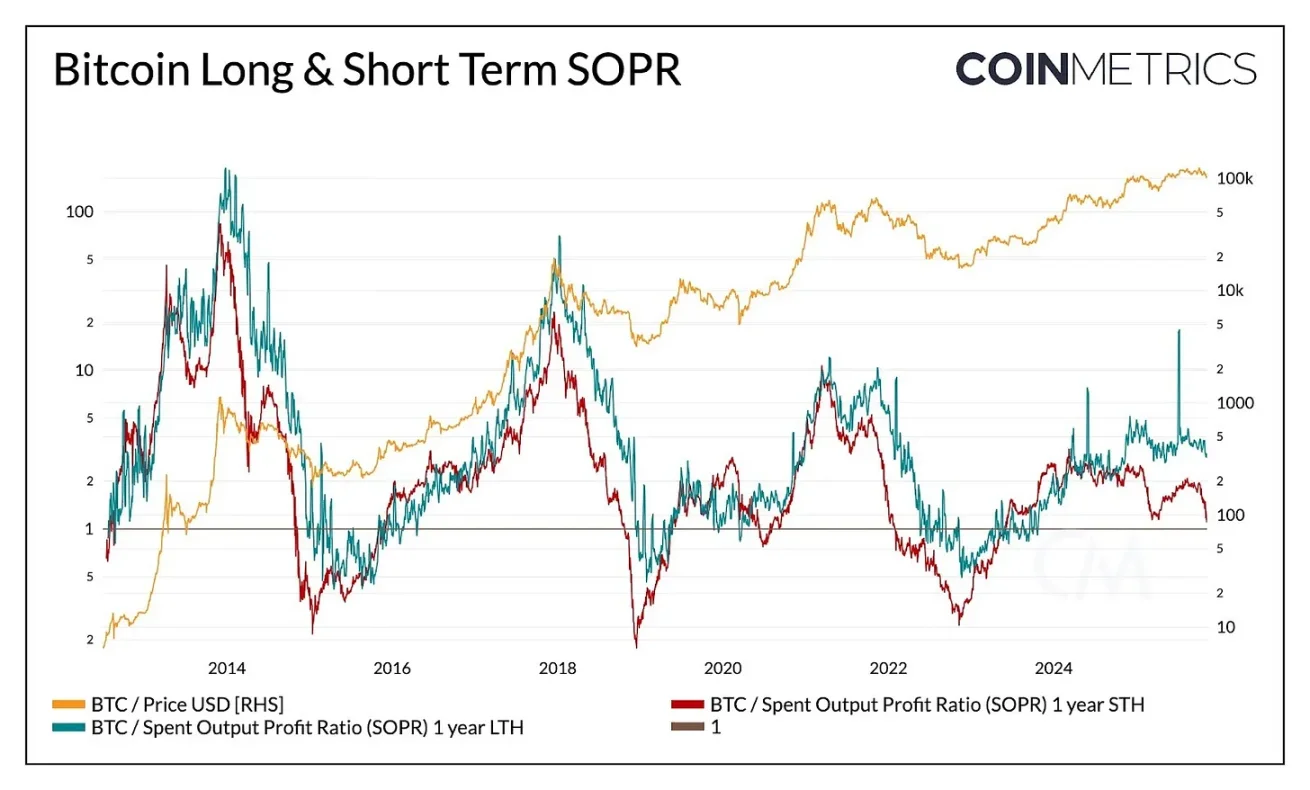
データ出典:Coin Metrics Network Data Pro
短期保有者SOPRは損益分岐点付近を推移しており、これが最近の市場心理の慎重さを説明している。多くの短期保有者のポジションがコスト価格に近いからである。2つの保有者グループの行動の分化は、市場がより穏やかな段階にあることを反映している。機関投資家の需要が長期保有者の供給を吸収しており、過去のような大きな値動きは再現されていない。もし短期保有者SOPRが1を持続的に上回れば、市場モメンタムが強まる可能性がある。
全面的な調整がすべての保有者グループの収益性を圧縮する可能性はあるが、全体的なパターンとして市場構造はよりバランスが取れている。供給回転と利益実現が段階的に進行し、ビットコインのサイクルリズムが長期化している。
ビットコインのボラティリティ低下
この構造的な穏やかさは、ビットコインのボラティリティにも現れている。ボラティリティは長期的に低下傾向にある。現在、ビットコインの30日、60日、180日、360日の実現ボラティリティは45%~50%程度で安定している。かつてはボラティリティが非常に高く、市場の大きな変動を引き起こしていた。今や、ビットコインのボラティリティ特性は大型テック株に近づきつつあり、資産として成熟してきたことを示している。これは流動性の改善を反映するとともに、投資家基盤がより機関投資家主導になっていることも示している。
資産配分者にとって、ボラティリティの低下はビットコインのポートフォリオ内での魅力を高める可能性がある。特に株式やゴールドなどのマクロ資産との相関性が依然としてダイナミックに変化している状況下ではなおさらである。

データ出典:Coin Metrics Market Data Pro
結論
ビットコインのオンチェーントレンドは、今サイクルがより穏やかで長期的な段階で進行しており、過去のブルマーケットのような熱狂的な急騰はまだ見られていないことを示している。長期保有者は段階的に売却を進めており、その大部分はより持続的な需要チャネル(ETF、DAT、そしてより広範な機関投資家の保有)によって吸収されている。この変化は市場構造の成熟化を示しており、ボラティリティと流通速度の低下、サイクルの長期化が特徴である。
それでもなお、市場モメンタムは需要の持続性に依存している。ETF資金流入の鈍化、一部DATの圧力、最近の全市場清算イベント、そして短期保有者SOPRが損益分岐点付近にあることなど、市場が再調整段階にあることを浮き彫りにしている。長期保有者供給(1年以上移動していないトークン)の継続的な上昇、SOPRの1突破、現物ビットコインETFやステーブルコイン資金の再流入は、市場モメンタム回復の重要なシグナルとなり得る。
今後を展望すると、マクロ不確実性の緩和、流動性条件の改善、市場構造に関する規制進展が資金流入を再加速させ、ブルマーケットサイクルを延長する可能性がある。市場心理は冷え込んでいるものの、最近のレバレッジ解消調整を経て、機関投資家チャネルの拡大とオンチェーンインフラの普及に支えられ、市場基盤はより健全になっている。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
テロ対策部隊が出動し、ルーヴル美術館が閉鎖!フランスで週末に新たな抗議の波が勃発し、混乱の炎はヨーロッパ全体へと広がる勢い
フランスは新たな暴力的抗議の嵐に見舞われ、7万人の治安部隊が緊急出動し、複数都市で夜間外出禁止令が発令され、マクロン大統領は対応の失敗を認めた。金融市場は既に警戒シグナルを発しており、フランスとドイツの国債利回り格差が欧州債務危機以降の最高値に急上昇、PMIは景況感分岐点を下回った。高級ブランド店舗は窓を封鎖し、ルーブル美術館も閉館、パリ市当局は数千万ユーロの損失を見込んでいる。この混乱の火種はヨーロッパ全体へと広がる様相を呈している。

かつて狂ったように購入していたが、現在「弾薬庫」が51兆ウォンも縮小!韓国の個人投資家はもう買えなくなった
4ヶ月の間に、韓国の個人投資家の「弾薬庫」は36.5%減少し、年初の水準まで戻りました。個人投資家が累計で75兆ウォン以上の純買いを続けているものの、新たな資金の流入は止まり、補充のペースが消耗よりもはるかに遅れています。加えて、KOSPIは今月約20%急落し、外国資本も継続的に純売りしており、AI関連の信用リスクへの懸念も重なっています。民間資金による下支えを失った韓国株は、短期間では持続的な反発を迎えるのは難しそうです。
「コンセンサストレード」の崩壊と新たなコンセンサスの誕生!ゴールドマン・サックスが回答:なぜ機関投資家が今AIの保有を大幅に減らしているのか
「AIを買い、全てを売る」という極端に混雑した取引が痛みを伴って解体されつつある――市場はもはや「資金消費ストーリー」では満足しなくなっており、超大型クラウドプロバイダーは1.1兆ドルもの資本支出に加え、実際に見える収益転換を示す必要がある。40~50ギガワットの電力不足、資金コストの上昇、そして「過度な支出」時代のマクロパラダイムの変化は、AI取引を信仰の問題から厳しい現実化の試練へと変えつつある。

AI資本支出はジレンマに直面:加速するとキャッシュフローに圧力、減速すると成長ストーリーが損なわれる
野村証券は、AI投資ストーリーが内在的な矛盾に深く陥っていると考えています。超大手クラウドプロバイダーが資本支出を加速すれば、フリーキャッシュフローが継続的に消費され、資金調達の持続可能性に疑問が生じます。一方、資本支出を減速させれば、AI需要および収益見通しへの期待が崩れることになります。どちらの道も売却につながります。9月の「エージェントブーム」相場で積み上げられた過度なロングポジションは、ネガティブな要因により大規模な損切りを誘発し、その影響が米国債、為替市場、コモディティ市場にも波及し、システミックなデレバレッジが発生しました。

暗号資産価格
もっと見る


