
JPモルガン:金は有効なヘッジ手段ではなく、投資資産として見るべき
汇通网4月10日讯—— 許長泰は次のように指摘しました。「goldは地政学リスクのヘッジ手段として機能していません。長年にわたり、goldは効果的なヘッジツールではないと考えてきました。株式やリスク資産との相関関係を観察すると、この関連性は安定していません。」
J.P. Morgan Asset Managementアジア太平洋地域チーフ・マーケット・ストラテジストの許長泰(Tai Hui)は、イラン戦争期間中のgoldの大規模な売却によって、投資家のポートフォリオにおける守備的なヘッジツールとしての地位が弱まったとし、goldはヘッジ資産ではなく、投資資産として認識すべきだと述べています。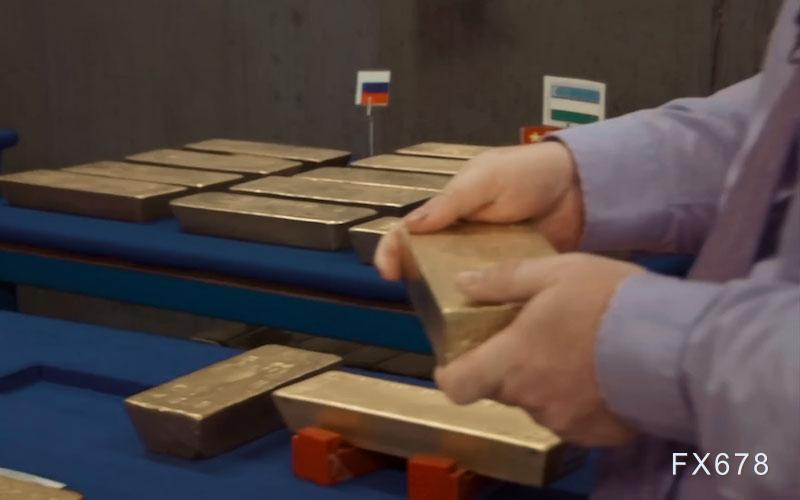
許長泰は次のように指摘しました。「goldは地政学リスクのヘッジ手段として機能していません。長年にわたり、goldは効果的なヘッジツールではないと考えてきました。株式やリスク資産との相関関係を観察すると、この関連性は安定していません。」
イラン戦争期間中のgoldのパフォーマンスは低迷、20日間で24%急落
イランへの攻撃事件発生後の20日間で、goldの価格はオンスあたり5415ドルの高値から4100ドルの安値まで下落し、ピークから谷への下落幅は24%に達しました。現在の価格は安値より大きく回復しているものの、衝突が続く中でgoldは上昇の勢いを維持することが困難となっています。
許長泰は、過去30年間におけるgoldの地政学イベント時のパフォーマンスは芳しくないにもかかわらず、多くの投資家が地政学リスクのヘッジ手段としてgoldを用いていると述べています。
「70%の地政学イベントがgoldの価格上昇を促すと断言することさえできません」と彼は述べ、「実際はコインを投げるような50対50の不確定性です。」
許長泰は、イラン戦争など地政学的ショックを除いても、goldには多くの不利な要素が存在すると指摘しています。
「そのボラティリティは新興市場の株式と同程度です」と強調し、「そしてgoldは収益を生みません。過去2年間にgoldを保有した投資家は収益を重視しなかったかもしれませんが、保有コストは考慮すべき項目です。」
「各国中央銀行によるgold購入やいわゆる通貨価値下落を狙ったトレードなどファンダメンタルズに基づいて収益向上のためgoldを保有するのは合理的です。しかし、goldで市場下落リスクを相殺できると考えるのであれば、それは特に信頼できるツールではありません。」
許長泰はこれらの短所があるにもかかわらず、gold保有には十分な理由があると述べています。各国中央銀行が米ドル依存から脱却し、備蓄の多様化を目指す長期的な需要や、政府債務や貨幣供給量の急増に対するヘッジとして投資家がgoldを保有する配置も含まれます。
「goldの供給増加は限定的なので投資価値はありますが、明確にする必要があります。goldは投資資産であり、ヘッジ資産ではありません」と述べています。
「我々にとって、goldは資産配分上注目すべき資産ですが、その役割を明確にしなければなりません——それはリスク管理ではなく、むしろ収益強化ツールです。」
J.P. Morganはgoldの上昇トレンドは続くと確信しており、調整は一時的な現象であると主張しています。2月17日、同社のシンクタンクはgoldがこれ以上上昇できるかを疑問視する理由があるものの、その懸念は誤りであると述べました。
J.P. Morgan Private BankエグゼクティブディレクターKriti Guptaとグローバル・インベストメントストラテジストJustin Biemannは、「過去5年間でgoldは力強い上昇を見せ、170%以上値上がりしました。背景は多々ありますが、最大の推進力は地政学的な変動と新たな構造の時代であり、投資家がこの貴金属を買い求める要因となっています」と書いています。
「さらに、市場は通貨価値下落、経済成長、インフレ、主権資産に十分反映されていない無責任な財政状況への懸念でgoldへの需要が高まっています。市場が圧力を受ける時、goldが投資家に人気の資産であるのも当然です」と付け加えています。
GuptaとBiemannはgoldに対して弱気な見方が主に2つのリスクに集中していると指摘しています。第一に、各国中央銀行が近年のgold購入ブームを停止する可能性です。
「gold価格の最大の推進力は各国中央銀行です」と彼らは書きます。「2022年にロシアがウクライナに侵攻して以来、goldの純購入量は倍増しました。米国がロシア資産を凍結した後、各中央銀行は備蓄の多様化とドル依存から脱却するためにgold需要を大きく増やしています。」
著者は、国際通貨基金(IMF)を除き、世界のgold保有国上位5カ国は米国、ドイツ、イタリア、フランス、ロシアであると指摘しています。「もし世界の中央銀行によるこの構造的な需要が弱まったらどうなるでしょうか?さらに悪いのは、彼らがgoldを直接売却する場合です。」
彼らはこの状況は前例がないわけではないと指摘しています。「1999年から2002年にかけて、英国は公開オークションでgold備蓄の50%以上を売却し、外貨へ備蓄を多様化しました。同時期、スイスは投票でスイスフランとgoldの連動を廃止しました。英国がgold売却を発表した3ヶ月後、gold価格は13%下落——現在の価格で換算すると約650ドルの下落です。複数の中央銀行が《ワシントンgold協定》を締結し、価格への影響を抑える大規模なgold売却を調整・制限するまで売却は止まりませんでした。協定は2019年に失効し、その時点で中央銀行の多くがgoldの売り手から買い手に転じていました。」
gold上昇トレンドにおける第2の主要リスクは、個人投資家がこの貴金属から撤退する可能性です。
「個人投資家にも注意が必要です」とGuptaとBiemannは警告しています。「彼らもgold市場に流入し続けています。新規購入者の主要目的は、地政学リスク上昇やマクロの不確実性へのヘッジです。」
しかし、個人投資家にもgoldを保有し、さらには増やす理由が十分にあります。
GuptaとBiemannは次のように指摘しています。「短期的な地政学リスクのヘッジに加えて、goldは長期的な多様化ツールでもあります。他の資産との相関関係が相対的に低いため、金はインフレヘッジが可能であり、市場下落時には他の資産より良いパフォーマンスを示し、ポートフォリオ全体のボラティリティを低減します。」
昨年12月、J.P. Morganグローバルリサーチ部は、中国の保険大手と暗号資産コミュニティの新たな需要が、2026年のgold価格を押し上げると発表しました。
J.P. Morganグローバル・コモディティ戦略部長Natasha Kanevaは「今回のgoldの上昇は線形ではなく、今後も線形にならないものの、gold価格の再上昇を促すトレンドはまだ終わっていません。各国公式備蓄と投資家によるgold多様化配分の長期トレンドは今後も続く余地があります」と述べています。
同社は、ドル安や米国金利低下、経済および地政学的不確実性など、gold価格上昇を伝統的に押し上げてきた積極的要因が、今回の上昇局面でも作用していると指摘。goldは通貨価値下落のヘッジ手段であり、米国国債やマネーマーケットファンドの無収益な代替品でもあります。
J.P. Morganグローバルリサーチ部の価格予測は、投資家による継続的な強い需要と各国中央銀行のgold購入需要に基づいており、2026年の中央銀行によるgoldの平均四半期購入量は585トンになると予想しています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米株インデックスの静けさの背後にうねり:ゴールドマン・サックスパートナーが明かす4つの市場推進要因
ゴールドマン・サックスのパートナーであるBobby Molaviは、AI規制の不確実性、原油価格が100ドルを突破したこと、米国債利回りが5%を超えたこと、そしてFRBの政策の分裂が同時に高まっていると指摘しました。これらの要因がインフレと金利リスクを押し上げ、以前優勢だったAIやモメンタム取引は圧力を受け、資金はソフトウェア、防御的セクター、エネルギーセクターへと移動しており、マーケット内部での再評価が加速しています。
米国下院は水曜日に新しい電力規制の投票を予定:データセンターに追加電力コストの負担を要求し、テック大手による電力費転嫁を標的
米国下院は、人工知能に関連したデータセンターの拡大による電気料金の上昇を抑制し、支援することを目的とした超党派の法案について、現地時間の水曜日に最も早く投票を行う予定です。

米国株式市場展望|三大株価指数先物が揃って上昇、原油価格は下落、米連邦準備制度(Fed)の金利決定が今夜重要発表
9月16日(水曜日)の米株式市場前、米国主要3株価指数先物が一斉に上昇しました。

投資家の熱狂が冷めた後、韓国株は停滞状態に!取引高は年内最低水準まで下落、7000ポイントの節目はなかなか安定せず
投資家の熱意が徐々に薄れているため、韓国の株式市場の取引額は今年の最低水準まで落ち込みました。これは、AI主導の韓国株式市場が以前の高値に戻るのは難しいことを示しています。

暗号資産価格
もっと見る


