
FRB議長交代=米国株大暴落?

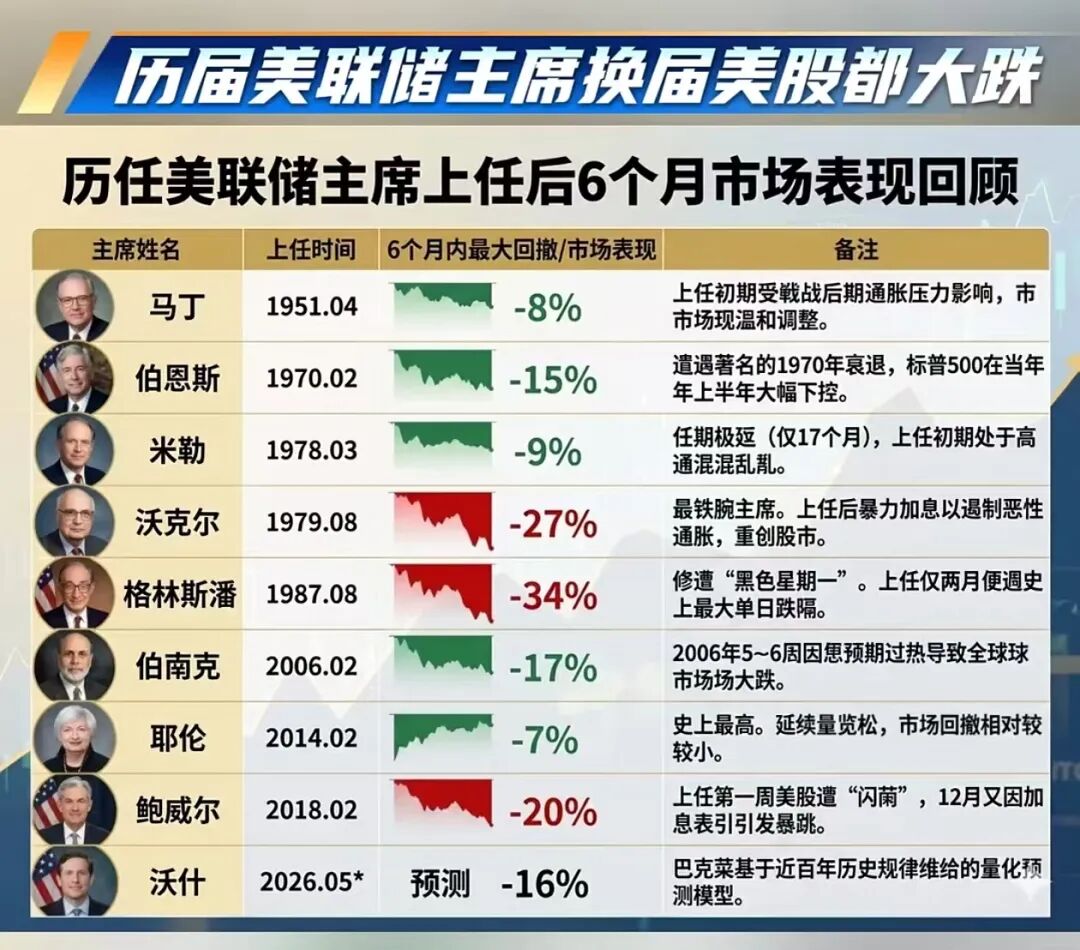
2、例としてPowellの場合。彼は2018年2月5日に就任宣誓をしましたが、実際には2018年初頭のフラッシュクラッシュは1月26日に発生しています。Aのアルゴリズムによれば、Powell就任後6ヶ月間の最大ドローダウンは2.56%、Bのアルゴリズムでは最大ドローダウンは9.45%です。どちらも図に示されている値より大幅に低いです。
3、次に、どちらのドローダウン集計方法を用いても、FRB議長就任後6ヶ月間の最大ドローダウンと、S&P500の歴史上任意の6ヶ月間の最大ドローダウンとの間に顕著な差はありません。
4、ドローダウン定義Aの場合:
1)最近7人の議長就任後6ヶ月間の最大ドローダウンは次の通り:
Miller(1978-03-08):0.00%
Volcker(1979-08-06):4.25%
Greenspan(1987-08-11):32.82%
Bernanke(2006-02-01):4.58%
Yellen(2014-02-03):0.00%
Powell(2018-02-05):2.56%
2)S&P500における任意の6ヶ月間の最大ドローダウンの分布は:
10%パーセンタイル:0.09%
25%パーセンタイル:1.44%
75%パーセンタイル:8.98%
90%パーセンタイル:16.24%
両者の中央値はほぼ同じです。両者の平均値が同じかの検定では、t検定:p=0.2870、Wilcoxon検定:p=0.3438であり、有意な差異はありません。
5、ドローダウン定義Bによる場合
1)最近7人の議長の就任後6ヶ月間の最大ドローダウンは次の通り:
Burns(1970-02-01):23.21%
Miller(1978-03-08):17.12%
Volcker(1979-08-06):13.31%
Greenspan(1987-08-11):33.51%
Bernanke(2006-02-01):7.70%
Yellen(2014-02-03):12.38%
Powell(2018-02-05):9.45%
2)歴史上S&P500の任意6ヶ月間の最大ドローダウンの分布:
10%パーセンタイル:7.80%
25%パーセンタイル:9.97%
75%パーセンタイル:17.74%
90%パーセンタイル:22.12%
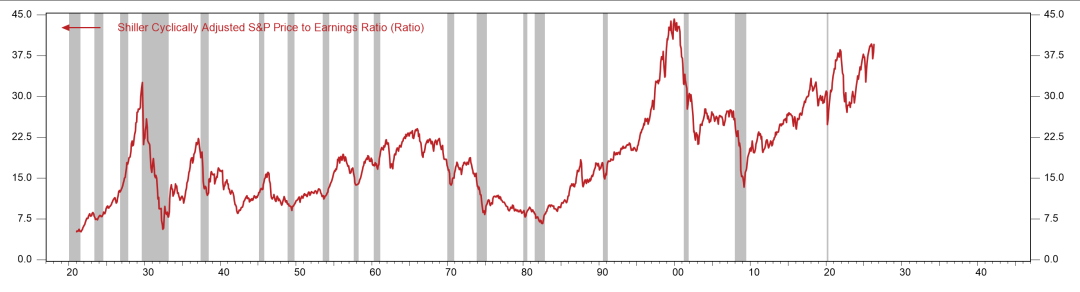
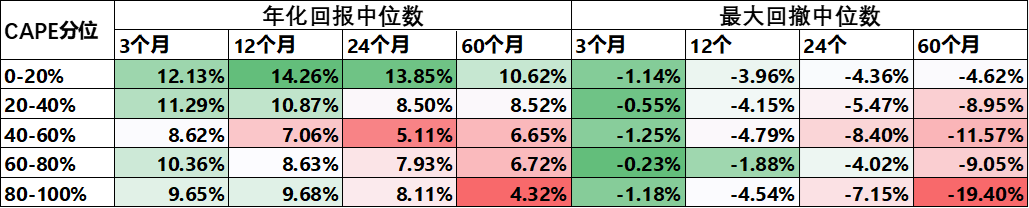
6、まとめると、歴史的な傾向として、いかなる6ヶ月間でも米国株にはほぼ必ず顕著なドローダウンが発生しており、これは歴史的な常態です。今後の6ヶ月も例外ではありません。むしろ、米株のバリュエーションが歴史的な極めて高い水準であることを鑑みると、今後のドローダウンは過去の中央値より大きくなる可能性があります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
収益サイクルに逆らわないでください!米国株は今年8000ポイント突破か?
ジェフリーズは、AI投資ブームと企業の予想を上回る収益のダブルエンジンによって、S&P500指数が2026年末までに8000ポイントまで急騰し、2027年にはさらに9000ポイントに達すると予測しています。AIによる利益拡大は「七巨頭」から全市場へと波及しており、S&P500の今年のEPSは35%も急増する見込みで、市場コンセンサスを大きく上回っています——これは1995年以来最も強力な収益スーパースイクルです!唯一の真のリスクは、米国債の利回りが継続的に上昇し続ける場合、バリュエーション圧縮リスクを無視できないことです。
「継続的学習」のAIがメモリの「需要過多」を2031年まで拡張する?
シティグループによると、AIが単なるトレーニングや推論の段階から「継続的学習」の時代へ進むにつれて、HBM、サーバー用DDR5、そして企業向けSSD(eSSD)の需要は2027年から同時に爆発的な増加を見せるとされています。一方で、需要が急激に上昇する中、供給側はHBMの生産能力の制約や技術移行の遅れによって、増産のペースが需要に大きく遅れており、需給の不均衡は2031年まで続く見通しです。
AbbVieが歴史的な高値に迫る:Humira後、新たな成長エンジンがすでに引き継がれているのか?
ハリウッドが「映画制作の回帰」を模索!アメリカ経済の「ソフトランディング」を迎え、2491億ドルの映画制作インセンティブ計画が支援
研究によると、連邦政府が映画やテレビ制作に対するインセンティブを提供することで、2035年までに米国経済に2,491億ドルの収入をもたらし、143,500のフルタイム雇用が増加することが示されています。アメリカ映画協会はハリウッドの労働組合と協力し、全国的なインセンティブを求めるキャンペーンを展開し、英国やオーストラリアなどの市場とよりよく競争できるよう取り組んでいます。

暗号資産価格
もっと見る


