
米国株式市場の終値:危険信号が到来!米国債利回りが約19年ぶりの高値を記録、資金が狂ったように流入した後に「売りシグナル」が浮上

火曜日(5月19日)、米国株式市場は反落し、S&P500指数は3日連続の下落となった。米国債利回りが急騰し、現在のブル相場に新たな圧力を加えたことが背景だ。
終値では、S&P500指数は0.67%下落し、7,353.66ポイントとなった。ナスダック総合指数は0.84%下落し、25,870.71ポイントとなった。ダウ・ジョーンズ工業株平均は322.24ポイント下落、下落率0.65%で49,375.88ポイントとなった。
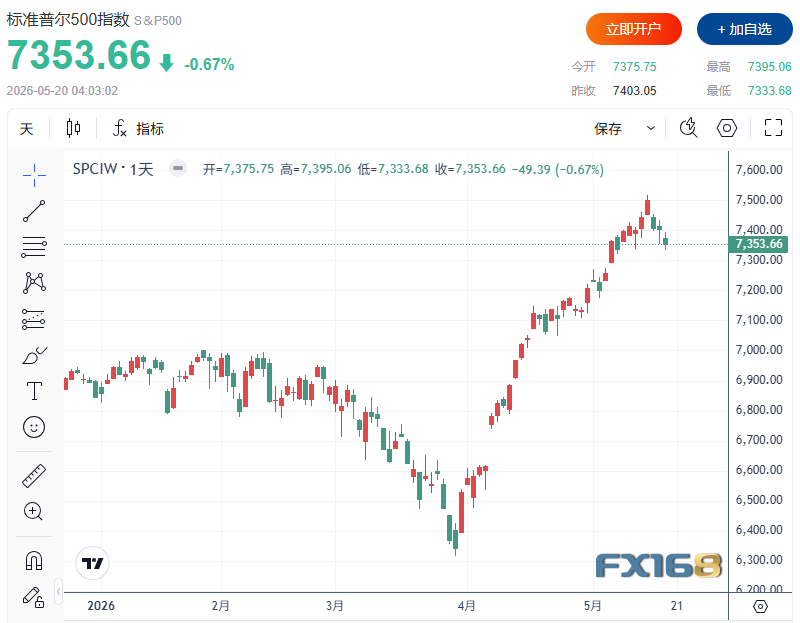
(画像出典:FX168)
トレーダーは同時に原油市場の動向にも注目し続けている。これに先立ち、米国大統領トランプはイランに対する軍事攻撃計画を中止すると発表し、原油価格は一時的に下落したが、中東情勢、エネルギー供給、インフレ圧力への懸念は依然として消えていない。
米国債利回り急騰、「ボンド・ヴィジランテ」が市場に復帰
債券市場の変動は米国株式のブル相場における新たな変数となっている。
火曜日、米国30年債利回りは一時5.198%まで上昇し、約19年ぶりの高水準となった。10年債利回りは6ベーシスポイント上昇し、4.687%となり、2025年1月以来の高値を記録した。10年債利回りは住宅ローン、自動車ローン、クレジットカード金利の重要な指標である。
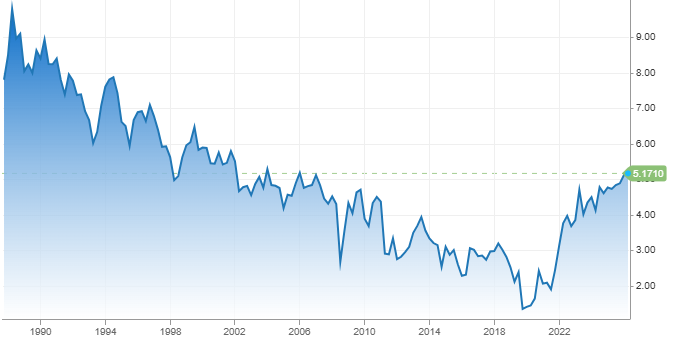
(画像出典:CNBC)
利回り上昇の背景には、先週の一連のデータでイラン戦争による原油価格の高騰後、米国のインフレ圧力が再び高まっていることが示されたことが挙げられる。より高いクレジットカードや住宅ローン金利は消費者支出を抑制する可能性があり、長期金利の上昇も経済成長を鈍化させ、最近一部の半導体銘柄の過大評価リスクを顕在化させる可能性がある。
Prime Capital Financialのチーフ・インベストメント・オフィサー、Will McGough氏は「ボンド・ヴィジランテが現在役割を果たしている。全員がエネルギー価格が高止まりし、すでにやや遅れているインフレ圧力をさらに押し上げる可能性を認識し始めている」と述べた。
いわゆる「ボンド・ヴィジランテ」とは、インフレ的な金融政策に不満を持つ機関投資家が政府債券を売却することで意思表示を行うことを指す。
McGough氏はさらに、Kevin Warsh氏が金曜日にFRB議長に就任する前に、投資家がFRBにインフレ対応が遅れているというメッセージを送っている可能性があると述べた。彼は「市場には常に新FRB議長は市場からテストされるというストーリーがある。もしこのテーマを信じるなら、明らかにボンド・ヴィジランテはここで彼を試している」と語った。
原油価格は小幅反落、しかしイランリスクは依然解消されず
原油価格は火曜日に小幅下落した。トランプ大統領は月曜夜、中東の三大国指導者が「行動延期」を求めたことを受け、イランに対する軍事攻撃計画を中止すると発表した。
米国WTI原油先物は0.82%下落し、1バレル107.77ドルで終了した。国際ベンチマークのブレント原油先物は直近で0.65%下落し、1バレル111.37ドルとなった。
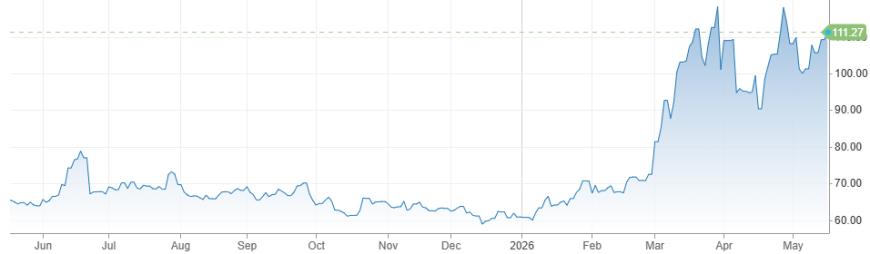
(画像出典:CNBC)
ただし、地政学的リスクは完全に収まったわけではない。『ウォールストリート・ジャーナル』が3人の米国当局者の話として伝えたところによると、米国はインド洋でイラン関連のタンカーを拿捕した。このニュースを受けて市場は引き続き米イラン情勢が再度緊迫化するかどうかに注目している。
トランプ氏のイランに関する最新発言は、S&P500指数とナスダックが月曜終盤に一部下落を取り戻すのを後押ししたが、両指数ともその日は2日連続の下落だった。
半導体株の下落が和らぎ、Nvidiaの決算が重要なカギ
半導体株は火曜日にまちまちの動きとなり、前回の売りがやや和らいだ。
フィラデルフィア半導体指数は一時1%超の下落となった。投資家はバリュエーションへの懸念やデータセンター支出の持続性に対する疑念の中、利益確定を行った。しかし、その後は下落分を回復し、最終的に横ばいで終了した。
Nvidiaは水曜日の引け後に第一財四半期の業績を発表する予定。同社株は火曜日に1%近く下落したが、日中の安値からはやや戻した。Micron Technologyはおおむね横ばいで、一時的な下落を打ち消した。Qualcommは4%以上下落し、Broadcomは2%下落した。
Argent Capital Managementのポートフォリオマネージャー、Jed Ellerbroek氏は「壮大な上昇の後、このような一服は妥当だ」と述べた。
彼はまた、今回の反転のタイミングは非常に興味深いとして、これは世界最大級の半導体株が非常に力強い業績とガイダンスを発表する直前の数取引日で発生したと指摘した。
米国株は以前強い上昇を続けていたが、資金流入は売りシグナルを点灯
ここ数取引日前に調整が入るまでは、米国株式は力強く上昇を続けていた。S&P500指数とナスダックは先週ともに史上最高値を更新し、ダウは一時50,000ポイント台を回復していた。
ただし、米国銀行証券による注目のファンドマネージャー調査によれば、投資家は現金から株式に資金を移しており、全体の現金比率は4.3%から3.9%に低下した。
米国銀行では、全体現金比率が4.0%を下回ることを売りシグナルと見ている。同社が2011年以降24回の類似シグナルを振り返ったところ、シグナル発動後4週間の中央値下落率は1%、最大で29%の下落、最良で4%の上昇だった。
米国銀行証券インベストメントストラテジストのMichael Hartnett氏は「ブル相場への降伏はほぼ完了した。6月初旬は利益確定に適しており、債券利回りが調整の幅を決定するだろう」と火曜日に述べた。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
「新債券王」:清算の時は必ず訪れる、今後6〜9ヶ月は全面的に防御姿勢を取るべき
グンドラックは、市場が「厳しい局面」に突入したと考えている。過剰拡大するAI関連の資本支出と、膨張し続けるプライベートクレジット市場が複雑に絡み合い、必然的に清算の時を迎えるだろう。AI関連クレジットのスプレッドは顕著に拡大しており、プライベートクレジットと保険業界の複雑なリスクエクスポージャーが、次の下降局面で重大な結果を引き起こす可能性がある。彼はすでにポートフォリオ内のAIエクスポージャーをゼロにし、等ウェイト株式、高品質債券、現地通貨建て新興国債券、そしてゴールドやコモディティへの投資に転換した。
ウォッシュ・ライト・イーグルクロー、債券市場が信じた:米国債利回り曲線がフラット化し、利上げの期待が全面的に高まる
債券市場は、米連邦準備制度理事会(FRB)議長のケビン・ウォーシュがインフレ抑制の約束を果たすとの信頼をますます強く示しています。現在、インフレ率は意思決定者の目標水準を5年連続で上回っています。

「タカ派の利上げ」!ウォッシュの「大変化」
米連邦準備制度理事会(FRB)は9月に全会一致で25ベーシスポイントの利上げを実施し、ウォッシュ理事はタカ派としての約束を行動で示しました。また、現時点の金融環境は引き締まっていないこと、今回の利上げは「一部の緩和策解除」に過ぎないことを明確にし、強硬な姿勢を示しました。UBSは、ウォッシュ理事の政策対応の姿勢が前任者から実質的に変化し、インフレや供給ショックに対してより敏感になり、労働市場への懸念は明らかに低減、そして制限的な政策のハードルをより高く設定していると分析しています。リスクは、金利がより長期間高水準で維持される方向に明らかに傾いています。
暗号資産価格
もっと見る


