
時価総額が5兆ドルに達しても、NVIDIAは依然として過小評価されている

出典:グローバル市場レポート
競争が激化している中、このAIチップ大手企業の株価は低調で、市場はその業界リーダーとしての地位を十分に評価していません。
現在、AIチップ分野はすでにNVIDIAの独壇場ではなくなりましたが、依然として絶対的な業界リーダーです。また、予見できる将来においてもこの状況は大きく変わらない可能性が高く、この業界優位性は本来なら市場で注目されるべきです。
しかし、最近の市場の姿勢は正反対です。決算内容が好調で、主要顧客による資本支出の見込みも引き続き高まっているにもかかわらず、今年に入ってからのNVIDIA株の動きは半導体セクターの中でも比較的弱い状況が続いています。
NVIDIAは水曜の取引終了後に最新の決算を発表しましたが、好調な業績もこの弱気相場を覆すには至っていないようです。市場調査機関FactSetによると、NVIDIAはこれで14四半期連続で売上高および営業利益がウォール街の予想を上回りましたが、決算発表後も株価は時間外取引で1%以上の小幅下落となりました。
UBSのアナリスト、ティム・アルクーリ氏は、市場はこのAI大手に対し明らかな冷淡な感情に陥っており、その背後には複雑な理由があると述べています。
決算発表前、NVIDIAの時価総額は5.4兆ドルに達し、世界首位の座を維持。2位のGoogle親会社Alphabetに7,000億ドル以上の差をつけています。なお、Alphabetは大規模で急成長するクラウドコンピューティング事業を持ち、独自のAIモデルに強みを持つとともに、AIチップ事業も急成長しています。
今年はIntelの株価が200%以上急騰し、メモリチップメーカーのMicron Technologyも150%以上の上昇で、時価総額は1兆ドルの大台目前です。
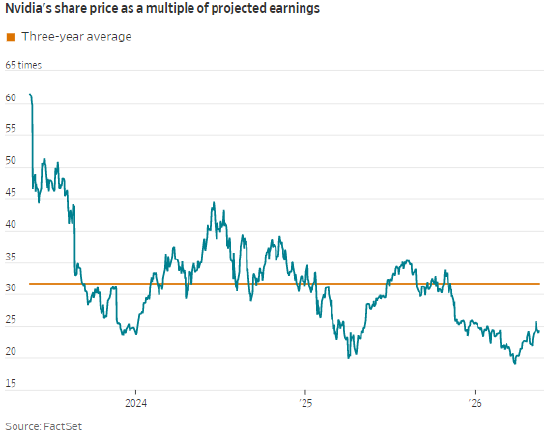
それでも、NVIDIA独自の強い成長見通し、そして現状の比較的合理的なバリュエーションは、投資家による再評価に値します。
同等規模の企業の中で、NVIDIAほどの高成長率を示し、しかもその勢いが加速している企業は他にありません。NVIDIAは、7月までの今期の売上高が910億ドルに達し、前年比ほぼ倍増になると予測。S&Pグローバルマーケットインテリジェンスによると、四半期売上高が500億ドルを超える上場企業の前年同期比平均成長率はわずか14%です。
NVIDIAのコアビジネス市場は確かに一層激しい競争に直面しています。
AI計算能力需要は、もはやNVIDIAの主力製品GPUチップだけに依存しておらず、IntelやAMD、Armなど他社のCPUチップも参入の好機を迎えています。
これに対しNVIDIAも積極的な対応を進め、GPUシステムから独立して販売可能な自社開発のCPU製品を展開し、多様な顧客ニーズに応えています。会社は水曜の決算電話会で、今期のCPU事業の売上が200億ドルに近づく見込みであり、この規模はIntelの同期データセンター事業の予想売上220億ドルに迫るものだと明かしました。
なお短期間では、GPUは人工知能計算能力分野の中核であり続けます。
水曜日のSpaceXによるIPO目論見書提出の件はこれを証明するに十分です。SpaceXは子会社の大規模データセンターにNVIDIAの最先端Grace Blackwell計算システムを全面採用していることを特に強調しており、このGPUクラスターは同社xAI人工知能事業の計算基盤でもあります。以前、xAIはAI企業のAnsysとの提携も発表しており、今後3年で毎月10億ドル超の計算能力使用料を払うことになります。
市場には大きなリスクも存在します。SpaceXのIPO申請やOpenAIによる上場開始が進む中で、新規AI関連銘柄に資金流入が進み、NVIDIAへの注目が分散する可能性があります。
しかし、投資家は資金の実際の流れに目を向けるべきです。昨年SpaceXはxAI事業だけで1240億ドルもの資本支出を実施し、宇宙事業の3倍に達します。現時点では自由現金フローが赤字であるにもかかわらず、引き続き巨額投資を維持する方針を明言しています。イーロン・マスク率いるこの宇宙大手は、NVIDIAの売上急増を牽引する多数の大口顧客の一つに過ぎません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
世界の債券市場が「パーフェクトストーム」に直面!10年米国債利回りが5%を突破し、2007年以来の最高値を記録。日本や韓国の株式市場がそろって下落し、ブレント原油価格がさらに約2%上昇。
米国債利回りが5%を突破した背景には、原油価格の高騰、政府債務の拡大、そしてAI分野での資金調達ブームという三重の圧力が重なっている結果だ。JPMorganは、利回りが5.25%に上昇すれば株式市場が「明らかに消化不良」になると警告している。市場の注目は水曜日の米連邦準備制度理事会(FRB)の決定に集まっており、利上げの確率はすでに90%を超えている。アナリストは、10年債利回りがさらに5.5%に向かう可能性もあると予想している。
ゴールドマン・サックスのヘッジファンド責任者:「ゼロデイオプション」が米株のボラティリティを抑制、テクノロジーとエネルギーは依然として最良の選択
S&P500は、パンデミック以来最も長い27営業日連続で日中の変動が1%未満という低ボラティリティ記録を更新しました。ゴールドマン・サックスは、この「静けさ」の背後には、ゼロデイオプション戦略が市場を強制的にロックしているという警告を発しています。もし何らかのきっかけが現れれば、圧縮されたボラティリティのエネルギーが一気に解放される可能性があります。同時に、9月の利上げ観測が高まり、投資家心理は年内最低レベルに降下し、財政の持続可能性リスクも高まっています。この加熱する鍋は、あとどれくらい沸騰し続けるのでしょうか。
新たな売却嵐が間近か?AI ブル市場の強敵がついに登場——「グローバル資産価格のアンカー」が5%のスーパーラインを突破
10年物米国債の利回りが再び5%という重要な節目を突破したことで、高水準での攻防や資産パフォーマンスの加速的な分化が始まる可能性が高まっています。特に、エネルギーショックや米国の大規模な財政赤字の継続的な拡大が明確に緩和される前では、2023年末のような利回り急落を迅速に再現する条件はまだ十分に整っていません。

暗号資産価格
もっと見る


