
なぜ今GMEに注目すべきなのか?市場はどんなストーリーを語っているのか?rGME——Cohen自身が買い付け、コレクション品の検品、店舗が再配置を始めている!
 2026/09/15 06:34
原文を表示
著者:
Bitgetは、暗号資産、株式、金のワンストップ取引サービスを提供しています。 今すぐ取引しましょう!
新規ユーザー向け6,200 USDT相当のウェルカムパック 新規登録する
一、なぜ今 GME に注目するのか?市場が語るストーリーとは?
GME は新しい名前ではなく、かつてのmemeが再評価されたものだ。「実店舗でゲームディスクを販売し閉店続きの小売店」から「現金が潤沢で、コレクターズアイテムが売上の過半を占め、帳簿上にeBay株式も保有する資本配置プラットフォーム」へと転換された。現値は約21.6ドル(9月14日終値21.62)、時価総額約109億。直近7日で約+14%、1か月で約+16%、52週レンジは約17.79–28.10。高値からは約23%下落しており、再び高値まで戻るには約30%の上昇余地がある。RSIは既に70近辺、短期的には過熱感があるが、位置的には52週高値圏外。空売り比率は流通株式の約12%–13%(約5700万株)、1日あたり出来高は約600–750万株、カバー日数は約7–10日。Betaは約1.71。
今の焦点はひとつだけ:決算発表済み、経営者が実際に買い増しも行い、市場は「コレクターズアイテムの高成長+店舗閉鎖による損失ストップ」が、1度限りのbeatで終わらず、持続的な収益プラットフォームに転換できるかを見極めている。
9月8日発表のQ2(8月1日期末):売上高7.902億ドルは前年の9.722億ドルより減少も、一致予想約7.57億ドルを上回った。調整後EPSは0.27ドルで予想の約0.19ドルを上回る。営業利益は1.602億ドルで、上場以降のQ2最高益。調整後EBITDAは1.740億ドルで、前年同期の7570万ドルより大幅増。通期調整後EBITDAガイダンスは「6億超」から「6.5億超」へ上方修正。
本当の再評価ポイントはゲーム機ではなくコレクターズアイテム。今季純売上は3.563億ドルで前年比+57%、売上比45.1%。ゲームソフトは4.946億ドルから2.632億ドルに減少。
9月10日、Ryan Cohenが市場で100万株を平均約20.38ドル(総額約2040万ドル)で買い増し、直接保有株は約3935万株(約7.8%)、ワラント含む実質保有で約8.5%まで上昇。
同日、公式アカウントが「全国で一部閉店していた店舗を9月11日から再開」と発表。外向きには「最低1店舗」(オハイオ州Brooklyn)としており、再開を大規模拡張と捉えてはいけない。これは閉店サイクルの底打ち後の反転兆候に近い。
これは「2021年のショートスクイーズ」を再現するものではなく、決算beat、経営者の買い増し、コレクションが比率過半となった状況、この3要素が同週に重なったもの。空売りの厚さやカバー日数は2021年と比べると遥かに小さい。バリュエーションの弾力性はイベントウインドウやコミュニティの熱度に起因するもので、「2日でショートカバー」という状況ではない。
二、ファンダメンタルズの概要
垂直統合されているのはハッシュパワーではなく、「店舗ネットワーク+コレクション在庫+バランスシート」。テキサス州グレープバイン本社というのは重要ではない。市場が見ているのは:Cohenが徹底コストカットした後、成長をトレーディングカード、フィギュア、アパレルなど高利益率カテゴリーに掛け、現金と株式を使い第2成長ラインへと繋げていること。eBay株約4339万株(約9.8%)は8月1日公正価値で約49億ドル。これは帳簿上で最大の非営業変数であり、「M&Aオプション」として語られやすい部分でもある。キャッシュ及び現金等価物、流動証券、デジタルアセット合計で約54億。9月初旬に約5550万株新株+3.584億ドル現金と引き換え、約14億ドルの転換社債を交換、長期負債は約28億レベルへと減少。発行株数は増えたが、金利負担は軽減。店舗閉鎖・コストカットは再現コストが低いが、コレクション供給網とCohen本人の資本配置信用は再現コストが高い。
三、主力プロダクトと事業
コレクション:トレーディングカード、フィギュア、アパレル、ポップカルチャー関連グッズ。Q2ですでに最大カテゴリーで、粗利率を43.7%まで引き上げ。店舗スペース・棚割もこの商品群へのシフトが進行中。
ゲームハード/ソフト/中古リファービッシュ:帳簿上には残るものの、経営陣はソフトが「もはや会社の中心ではない」と公言。Q2のゲーム売上はほぼ半減。その主因は前年のSwitch2の発売効果および、店舗閉鎖、フランス事業売却による。
店舗ネットワーク:米国内店舗は2024年初めの2900+から、現在では約1600以下に。9月11日以降再開する店舗数は非公開で、「足跡安定化」と解釈し、「新規出店サイクル」ではない。
eBay持株:約9.8%/約49億ドル。5月に非拘束的な買収提案(1株125ドル、約560億ドル)を行ったが、取締役会は拒否。現実的な道筋は提携(店舗鑑定、物流、コレクション流通)であり短期的な買収統合路線ではない。Q2のGAAP純利益2.987億ドルにはeBay関連デリバティブ益約1.663億、株式評価益約7210万が含まれるが、デジタル資産関連損失約7500万もある。営業利益と投資収益を分けて見る必要がある。
資本構成:TTM売上は約35.5億、TTM純利益約8.93億、EPS約1.52–1.53、PER約14。帳簿キャッシュが潤沢で、EVは約102億、外見は「小売シェル+投資会社」。
四、主要財務・運営データ(公開済)
Q2売上7.902億(前年9.722億、-18.7%;予想約7.57億)。営業利益1.602億(前年6640万)、調整後EBITDA1.740億(前年7570万)。調整後EPS0.27。GAAP純利益2.987億、希薄化EPS0.51。
コレクション3.563億、前年比+57%、売上比45.1%(前年同期23.4%)。ゲーム2.632億。中古リファービッシュ1.707億。SG&A1.871億、さらに低減続く。
上半期調整後EBITDA3.397億、フリーキャッシュフロー約3.936億。通期調整後EBITDAガイダンスは6.5億以上へ上方修正。
現金+証券+デジタル資産で約54億;eBay持株約49億;総負債約43億(転換社債交換後の長期負債は約28億)。流通株数は約5.045億、前年比約+25%、交換時の希薄化がコスト。
Cohenが9/10に100万株/約2040万ドルを買い増し。取締役のCheng、Grube、Attalも同時期に小口買い増しあり。今年最大のインサイダー現物買いの一つ。前回同規模は1月。
五、期待値とのギャップ分析
市場の一般認識:収益は減少を続け、利益はeBayの繰上げ益や一回限りの案件、店舗再開はPR目的、Cohenの買い増しにWall Streetは懐疑的(Barron’sの見出しも「ウォール街は無反応」)。セルサイドのカバレッジは極めて薄く、一致目標株価もない。現値はすでに「小売縮小ディスカウント+希薄化ディスカウント」が反映済み。
実際は異なる可能性も:営業利益がQ2最高記録となったのは、カテゴリー転換と費用削減の成果で、投資収益だけによるものではない。コレクション過半後の収益構造は、従来の「次世代ゲーム機待ち」より健全。期待値ギャップは「memeのショートスクイーズ待ち」から「コレクション比率とEBITDAガイダンスが今後も維持出来るか」へと移る。希薄化は9月初頭に既に発生、「突然の増資による急落」シナリオの重みは軽減。真の否定要素はコレクション成長鈍化、店舗再開の進捗なし、eBay株が帳簿上49億からさらに減損になる場合。空売り比率12%は2021年の火薬庫ではないが、コミュニティ(Superstonk/WSB)は決算・Form 4後に明らかに回復基調。イベントウィンドウではボラティリティが拡大、線形な戻しにはならない。
六、カタリスト(材料)
発生済み:Q2beat+EBITDAガイダンス6.5億超への修正。Cohen9/10に100万株買い増し。選定店舗9/11以降再開。転換社債14億の交換完了。eBay持株約9.8%固まる。
今のウィンドウ(9月中下旬):9/16 FOMC(週内最大のマクロ変数、GMEベータ約1.7、金利決定後はリスク許容度で方向性が決する);再開店舗リストと数の続報はあるか;コレクション繁忙期の在庫やトレカ相場;eBayとの提携・鑑定試験導入は確定か;次回決算は12月上旬(Q3、四半期末10/31)見込み。それが「コレクション比率45%が一過性か基盤か」の2度目の成績発表となる。
セクターとしてはAMCもmeme感情組。CIFR/IRENは別筋のAIハッシュパワー枠。2銘柄全部フルポジションせず、rIRENは先週プッシュ済、今週はrGME主力、他はrIREN継続観察、重複してロングを持たない。
七、主要トレード水準(参考値、ガイダンスではありません)
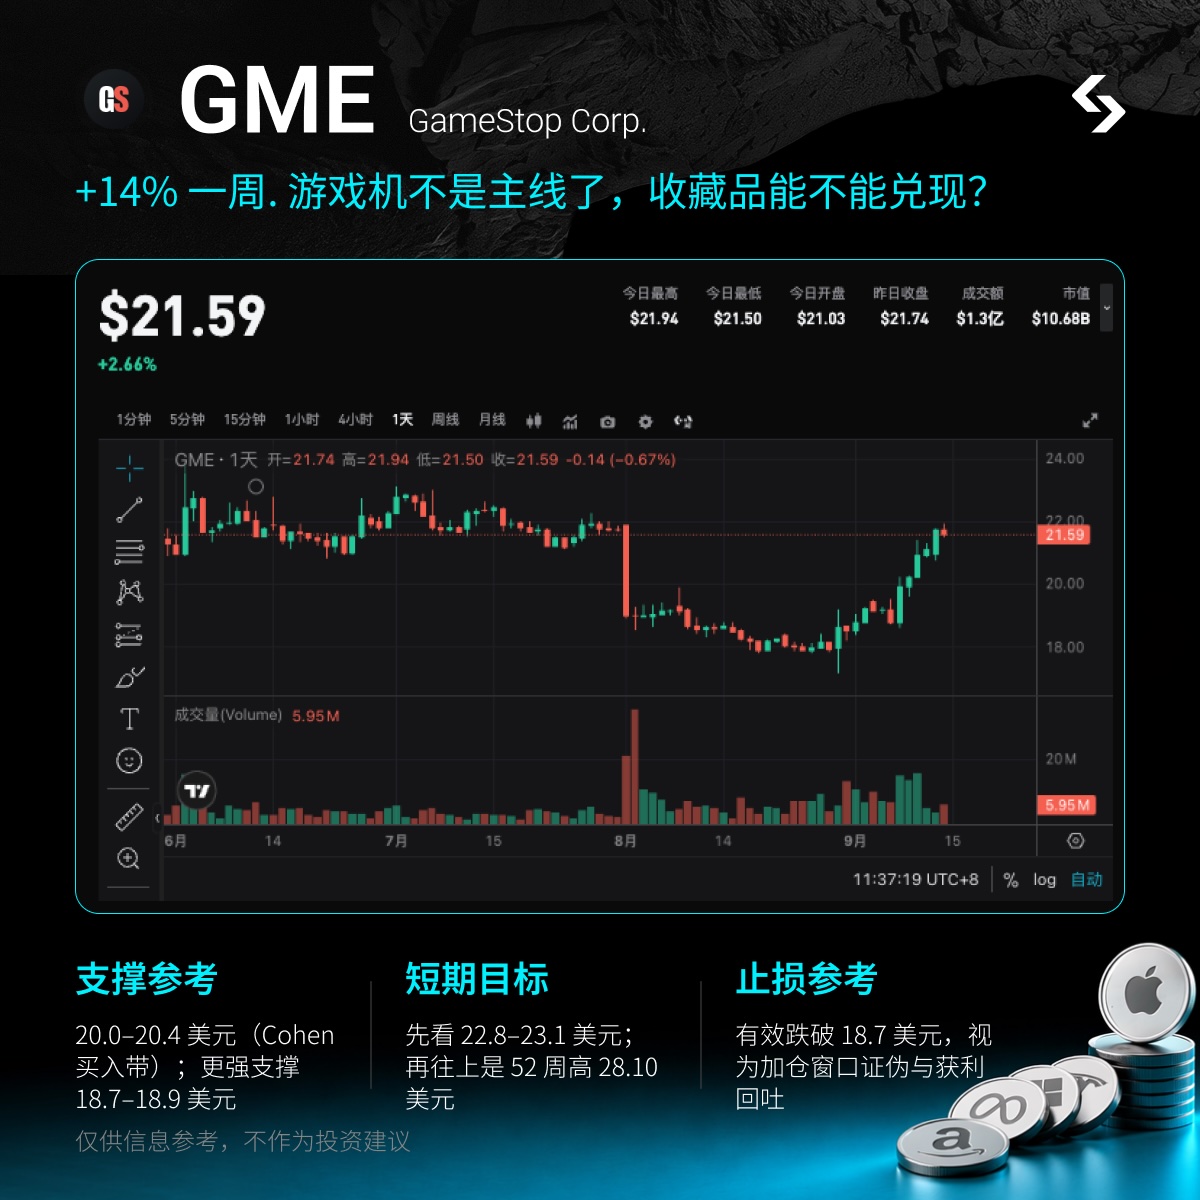
ロジックは明快:インサイダーの実需+決算後のリバウンド+コミュニティ熱量回復、イベントドリブンのスイングに最適。この1週間で18.7–19から21.6まで上がった。「本決算・四半期決算後リバウンド+経営者買い増し」でトレードし、「ボトムから倍化し直近高値28を直視」とはしない。
サポート参考:20.0–20.4ドル(Cohen買い増し20.02–20.47、9/10終値20.39);より強いサポートは18.7–18.9ドル(9/8決算日安値18.72/終値18.89)、さらに下が8/20の52週安値17.79ドル。
短期目標:22.8–23.1ドル(直近3か月高水準)を定着でターゲットに、次は26.9–28.1ドルの52週高値圏。これはコレクション再度好調や「厳選再開」以上の材料が必要。
ロスカット参考:18.7ドル下抜けはセンチメントの反転や「買い増しストーリー否定」と見なす。eBay M&A話で保有を引っ張らずに。FOMC前夜から翌米株オープンまではより大きいドローダウンを許容、ポジション管理が先。
八、リスク注意点
最大リスクは営業利益と投資収益が一体で評価されること。eBayの評価益やデリバティブ益を除くとGMEは依然として収益減少小売業。コレクション成長が+57%から落ちれば直近1週間の+14%上昇は一気に消えるリスク。次に希薄化はすでに発生:社債スワップで約5550万株発行、流通株数5.045億、ATMやワラントは供給となる。
さらに:eBay株の下落は帳簿上49億の減損直結。M&Aストーリーが取締役会で否定されればバルuationは「オプション」から「小売+キャッシュ」へ。店舗再開が「最低1店舗」で頭打ちならPRとして片付けられる。空売り12%、カバー7–10日は両方向拡張可能、だが2021年の構造とは別。Beta約1.7。
最後に、今週はFOMC前後がボラティリティの山場なのでポジション管理に注意を~
株式rtoken初心者で、現物株を始めてみたい方へ。これらの投資教育動画で一気に理解!
0
0
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
PoolX: 資産をロックして新しいトークンをゲット
最大12%のAPR!エアドロップを継続的に獲得しましょう!
今すぐロック
こちらもいかがですか?
銀価格は安定、金価格は下落、原油ショックで利上げ圧力が上昇
汇通财经•2026/09/15 16:30

Meta(META.US)は独自開発のAIチップに力を入れる!来年上半期にデータセンターを導入し、推論コストと消費電力の削減を目指す
Meta Platformsは、2027年前半に次世代の自社開発AIチップをデータセンターに導入する計画です。カスタムチップを通じてAIモデルの運用に必要なエネルギー消費とコストの削減を目指しています。
智通财经•2026/09/15 16:16

CPI発表から金利急騰まで 金価格下落の要因分析
汇通财经•2026/09/15 14:03

エネルギーリスクがインフレに直面し、米国債の利回りがバリュエーションを抑え、ゴールドが上下に揺れている今、一番怖いのはどれか?
汇通财经•2026/09/15 13:28

暗号資産価格
もっと見る
Bitcoin
BTC
$75,524.79
-4.10%

Ethereum
ETH
$2,395.71
-5.96%

Tether USDt
USDT
$0.9993
-0.05%

BNB
BNB
$713.13
-1.50%

XRP
XRP
$1.28
-11.24%

USDC
USDC
$0.9999
-0.00%

Solana
SOL
$96.75
-6.29%

TRON
TRX
$0.3324
-1.95%

Hyperliquid
HYPE
$76.6
-5.02%

Zcash
ZEC
$1,111.19
-5.63%
PIの売却方法
BitgetがPIを上場 - BitgetでPIを簡単に売買しよう!
今すぐ取引する
まだBitgetに登録していませんか?Bitget新規ユーザー向けの6,200 USDTウェルカムパック!
今すぐ登録する