
SemiAnalysis:2026年の米国データセンターの半数が廃止される?これは「AIコード化」による偽警報

米国のデータセンター建設の減速という悲観的なストーリーが市場を席巻していますが、ベア派感情の裏にあるデータの真実は、冷静な投資家に再評価を促しています。
6月18日、独立系産業調査機関SemiAnalysisは、市場で広まる「米国データセンター建設の大幅減速、2026年に半数のキャパシティが取り消しまたは延期」といった極端な見解を明確に否定するレポートを発表しました。この恐慌は情報の誤読とサンプルバイアスに起因しており、2026年までの米国データセンターの実際の供給キャパシティは急激な落ち込みを示しておらず、業界全体の建設ペースは依然として弾力性を保っています。
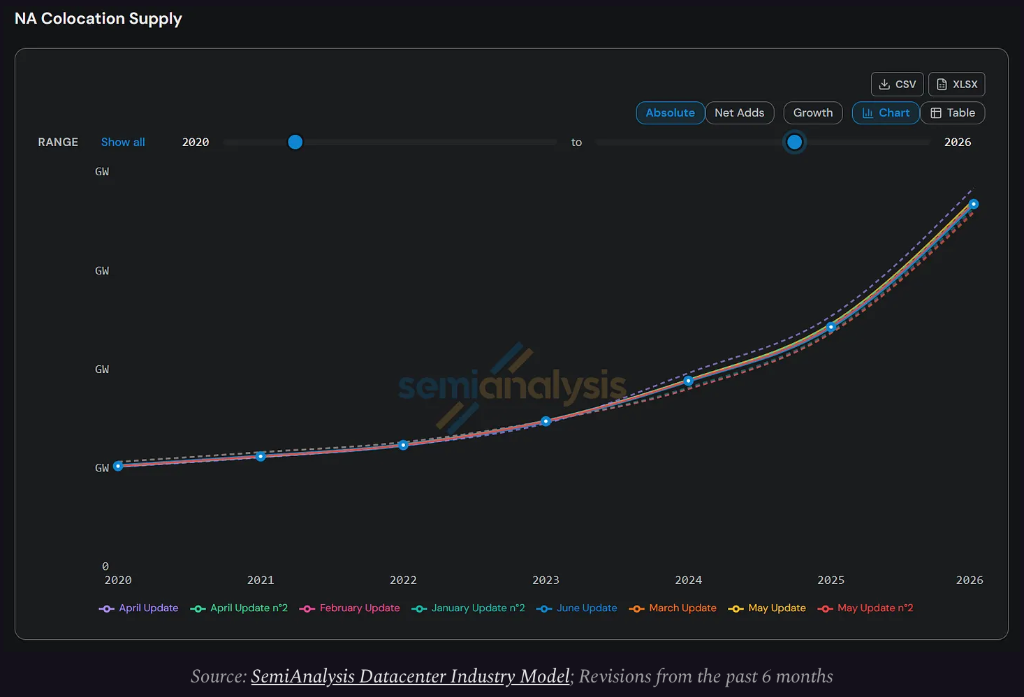
コアな予測データを見ると、過去6ヶ月間でSemiAnalysisによる2026年末までの北米大規模自社建設データセンターキャパシティの予測修正幅はわずか1%、コロケーション型データセンターの予測変動も5%未満で、全体の見通しはほぼ安定しています。データは、業界のキャパシティ曲線が市場が誇張する崩壊レベルにはほど遠いことを示しています。
機関は認めていますが、部分的なプロジェクトの延期は確かに存在するものの、これは大規模インフラサイクルにおける通常の調整であり、需要転換の先行指標ではありません。現在の悲観的な感情は市場によって過度に拡大されており、セクターの評価の激しい変動は基本的な悪化ではなく、感情的な過剰反応を反映しています。
AIは"発表文"を過信し、市場は"恐慌"を増幅
「2026年米国の半数のデータセンターキャパシティが取り消しまたは延期される」——この見解は最近、金融およびSNSで広く伝達されており、発端はBloombergの4月1日付記事で、それが複数のテック系メディアによってさらに刺激的なタイトルで拡散されました。
しかし独立調査機関SemiAnalysisは、この恐慌ストーリーは「AIが寄せ集めた偽警報」にほかならないと明言——多くのいわゆるキャパシティ予測モデルはAIツールでプレスリリースを拾い集め、裏付けのないGW級プロジェクト発表を事実として扱い、実際の建設期間や電力網接続、認可プロセスといった重要な変数を全く考慮していません。
機関も一部プロジェクトの延期は認めつつも、「取り消しまたは延期」とされるプロジェクトの大多数は初期段階に集中しており——これらのプロジェクトは元々、資金調達・認可・設備発注の裏付けがなく、2026年の稼働条件を本来備えていませんでした。
「半数延期」の"数学的誤謬":問題は分母にある
SemiAnalysisは、市場で流布される「2026年50%キャパシティ延期または取消」という結論は、本質的な問題は「取消プロジェクト」の分子数ではなく、サンプルバイアスによる統計母数のずれにあり、サンプルの限界が結論を大きく歪めていると指摘します。
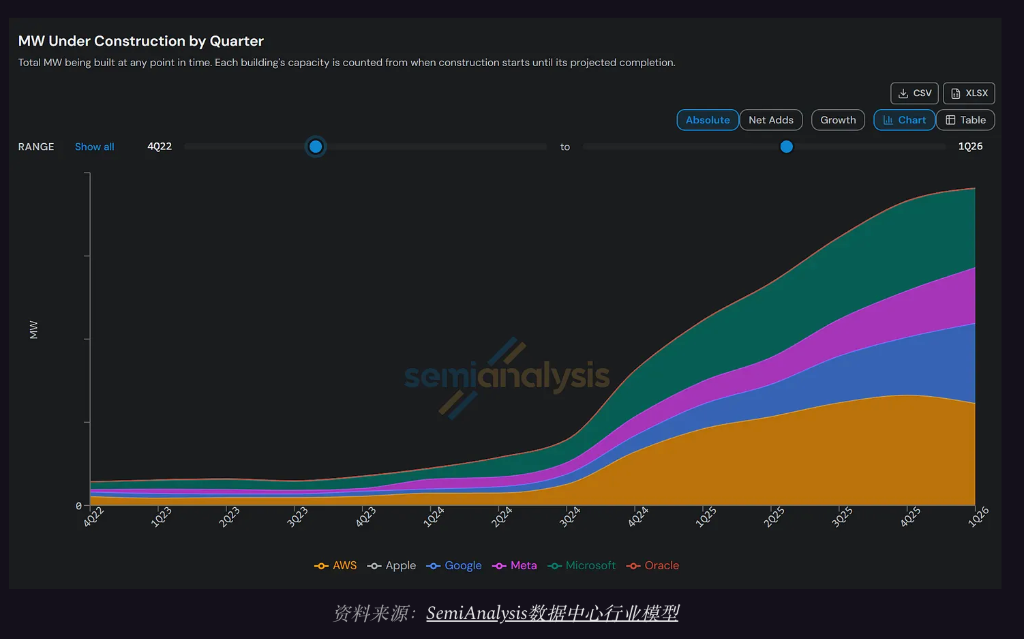
市場が引用するSightline Climateの統計では、2026年の米国12GW計画キャパシティのうち、着工は5GWのみ。しかしSemiAnalysisが衛星画像モデルで独自検証した結果、米国大手クラウド企業2社のみの自社建設進行キャパシティですでに5GWを超えていることが分かりました――これにはサードパーティデベロッパーが手掛ける複数GW級のプロジェクトは含まれていません。
つまりSightlineの集計ロジックは、公表された大規模プロジェクトのみをカバーし、業界全体のパイプラインを反映していません。このような派手に公表された初期プロジェクトは、そもそも不確定性が高く、延期になりやすい特性を持っています。
したがって「半数キャパシティが延期」という指摘は、投機的な小規模発表プロジェクトにしか当てはまらず、米国データセンター業界全体の建設状況を代表したものではなく、実際の業界景気を定義するものではありません。
延期は事実、ただし原因は明確で範囲も限定的
SemiAnalysisは、業界に延期現象が存在すること自体は否定しておらず、STACK Infrastructure、Oracle、Nebius、Core Scientificなどのプロジェクトリスクにも事前警告を発しています。しかし、業界の延期はシステム的な停止ではなく、特定の状況に集中して現れていますとし、市場での延期事例を3つのコアタイプに分類しています。
- 第1類:初期投機的プロジェクト——多くは新規参入者によるもので、計画は極めてアグレッシブ、実現段階に至らないものがほとんど;
- 第2類:成熟プロジェクトの進捗誤差——デベロッパーが設備調達・天候施工・電気機械調整などの変数を過小評価し、建設期間を過度に楽観視;
- 第3類:コンプライアンス制約による延期——建設後期に認可・地域世論抵抗に直面し、設計計画の調整や電力源の変更を余儀なくされ、納期が延長。
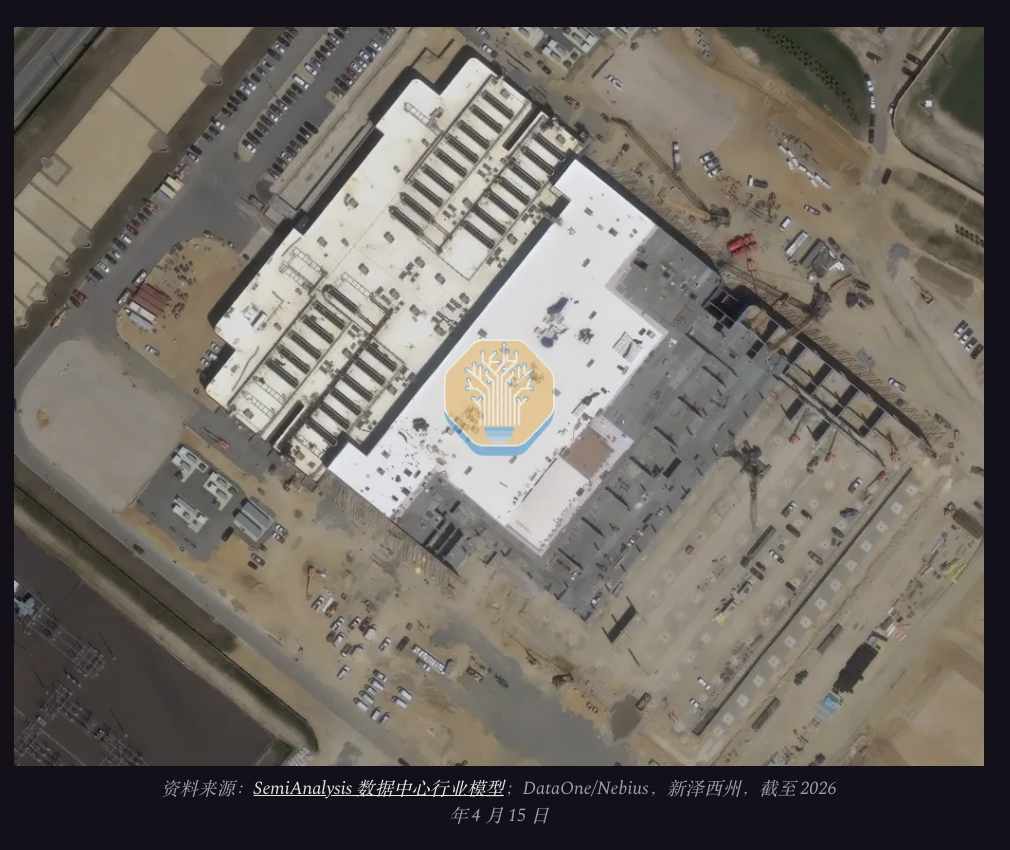
Nebiusのニュージャージーパークの例では第1期50MWが4ヶ月で完成予定が結局10ヶ月かかった、これは典型的な第2類延期事例。Core ScientificのDentonパークは認可の遅れ、設計変更、サプライチェーン中断が重なり、年間250MWの納品目標を逃し、第1類と第2類が重なった延期です。
Oracle/STACKのニューメキシコプロジェクトは、第3類延期の典型例です。ガスパイプライン阻害と排出認可の遅延により、稼働開始が2026年から一気に2029年へ延期。三事例とも、延期現象は事実であり、影響範囲は限定的で原因経路は明確という結論になります。
市場の恐慌の本質:3種類のノイズが本質的判断を妨げている
SemiAnalysisによれば、今回の市場のシステム的な恐慌は、本質的には産業に直接的影響を及ぼさない3種類の「ノイズ情報」にミスリードされ、短期リスクが過度に強調されたものです。
1つ目は地方自治体の建設停止政策。2026年4月時点、米国12州が規制法案を出しているが、これは初期計画段階のみに適用され、2026年の中核納品キャパには影響しません。メイン州の禁止令が影響する予定キャパは5MWに満たず、実質的な影響はありません。
2つ目は地域の世論抵抗。各地の抗議や区画却下、企業の撤退などは紙上の計画に過ぎず、実地・設備・電網協議等の裏付けがないため、実際の供給キャパシティを影響せず、実需に連動しません。
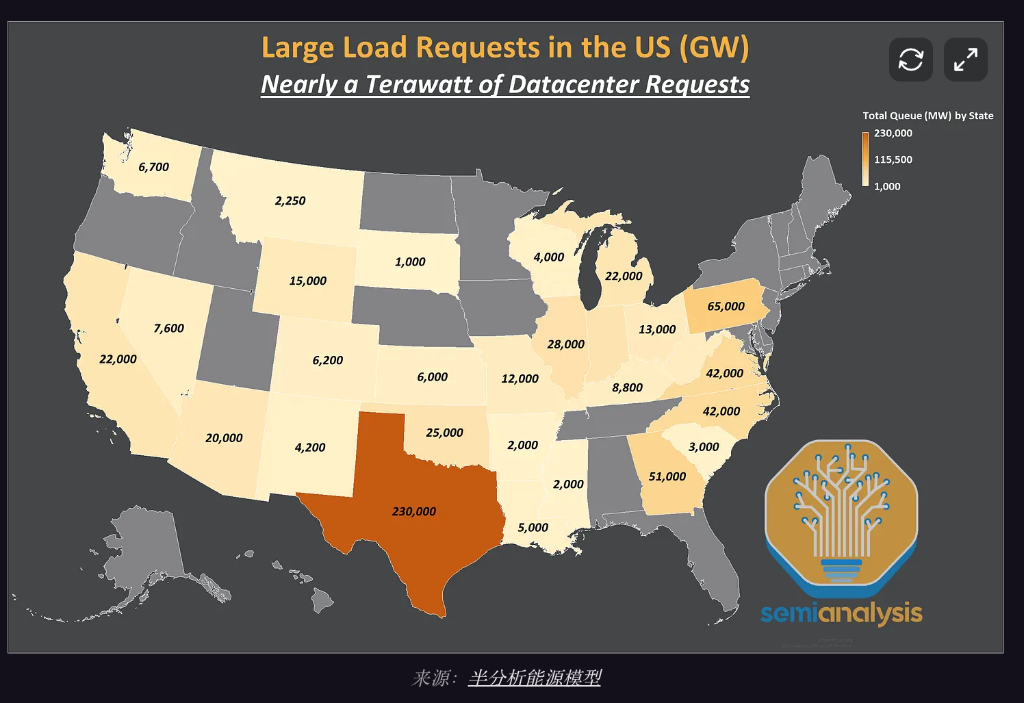
3つ目は大量の無効計画発表。電力網申請のグリッドには「仮想キャパシティ」が膨大に含まれています。例えばテキサスのERCOTでは累積410GW以上のデータセンター負荷申請(史上最高値の5倍)があり、そのうちSemiAnalysisの試算で約311GWは投機的な仮想需要、実現可能なキャパシティとなりません。
リスクは淘汰中、需要は崩壊せず
SemiAnalysisは、市場の悲観的な誤認の根本要因はプロジェクトのリスクレベルの違いを区別していないことにあると分析しています。
今回延期や取り消しとなったプロジェクトは初期投機層に集中し、業界のストラクチャルな過剰部分です。2026年の中核納品キャパシティは、用地確定・電力供給計画・認可取得・長期機材発注・施工進捗など複数条件がそろった高い確度の案件によるものです。
業界共通のボトルネックに対し、上位オペレーターはすでに成熟した解決策を持ち、政策面では地元審査やコミュニティ連携を重視、障害が大きい地域からは早期撤退・規制が緩いエリアや遊休地へのシフト、ハードでは電網接続7-10年・主要設備納期1年以上の課題に対し、直接投資・電化済み土地の確保・分散型発電の準備・前金による機材キャパの確保・モジュール工事手法などで、サプライチェーンのボトルネックやインフラの遅滞をヘッジして、中核プロジェクトの進捗を確保しています。
そのため、恐慌はリスクの誤認に基づくもので、ファンダメンタルズの支えは揺らいでいません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米株インデックスの静けさの背後にうねり:ゴールドマン・サックスパートナーが明かす4つの市場推進要因
ゴールドマン・サックスのパートナーであるBobby Molaviは、AI規制の不確実性、原油価格が100ドルを突破したこと、米国債利回りが5%を超えたこと、そしてFRBの政策の分裂が同時に高まっていると指摘しました。これらの要因がインフレと金利リスクを押し上げ、以前優勢だったAIやモメンタム取引は圧力を受け、資金はソフトウェア、防御的セクター、エネルギーセクターへと移動しており、マーケット内部での再評価が加速しています。
米国下院は水曜日に新しい電力規制の投票を予定:データセンターに追加電力コストの負担を要求し、テック大手による電力費転嫁を標的
米国下院は、人工知能に関連したデータセンターの拡大による電気料金の上昇を抑制し、支援することを目的とした超党派の法案について、現地時間の水曜日に最も早く投票を行う予定です。

米国株式市場展望|三大株価指数先物が揃って上昇、原油価格は下落、米連邦準備制度(Fed)の金利決定が今夜重要発表
9月16日(水曜日)の米株式市場前、米国主要3株価指数先物が一斉に上昇しました。

投資家の熱狂が冷めた後、韓国株は停滞状態に!取引高は年内最低水準まで下落、7000ポイントの節目はなかなか安定せず
投資家の熱意が徐々に薄れているため、韓国の株式市場の取引額は今年の最低水準まで落ち込みました。これは、AI主導の韓国株式市場が以前の高値に戻るのは難しいことを示しています。

暗号資産価格
もっと見る


