
債券市場とFRBの予想が分化?市場はインフレを恐れていない!

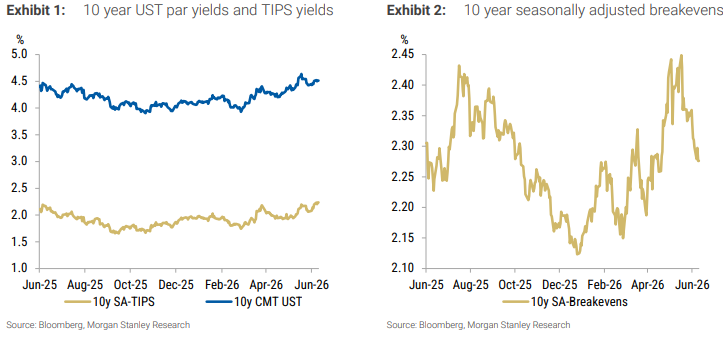
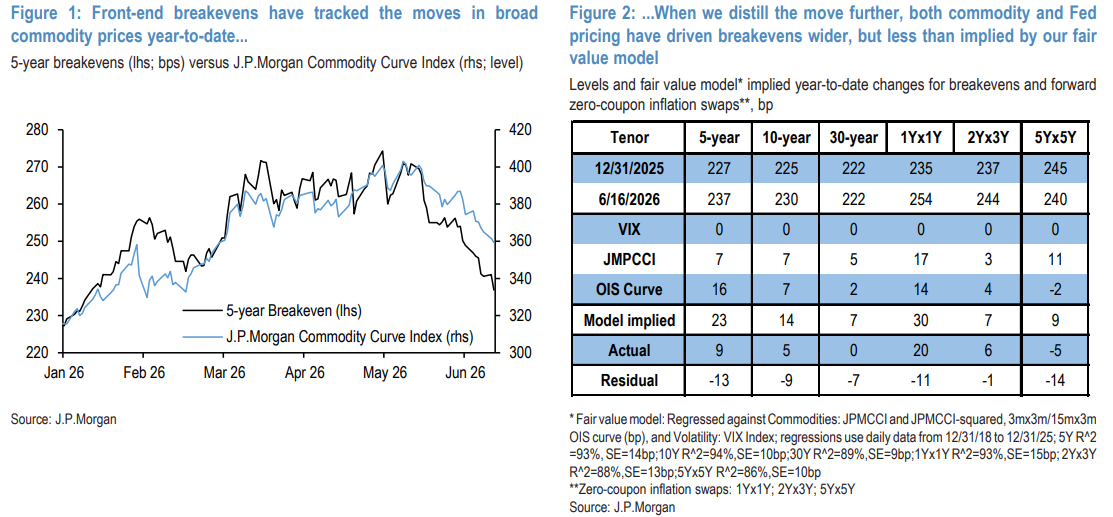
短期インフレ期待を測る主要指標として、米国2年物ブレークイーブンインフレ率が最近大きく下落しており、3月中旬に今年最高値をつけて以来、合計で100ベーシスポイント低下しています。この動きはフロントエンドにとどまらず、曲線全体に波及しています。5月のエネルギーショックのピーク時には、5年物・10年物・30年物のブレークイーブンインフレ率がそれぞれ274ベーシスポイント、252ベーシスポイント、236ベーシスポイントまで上昇しましたが、その後すべての上昇分が戻され、現在はすべて過去3年の平均値を下回っています。
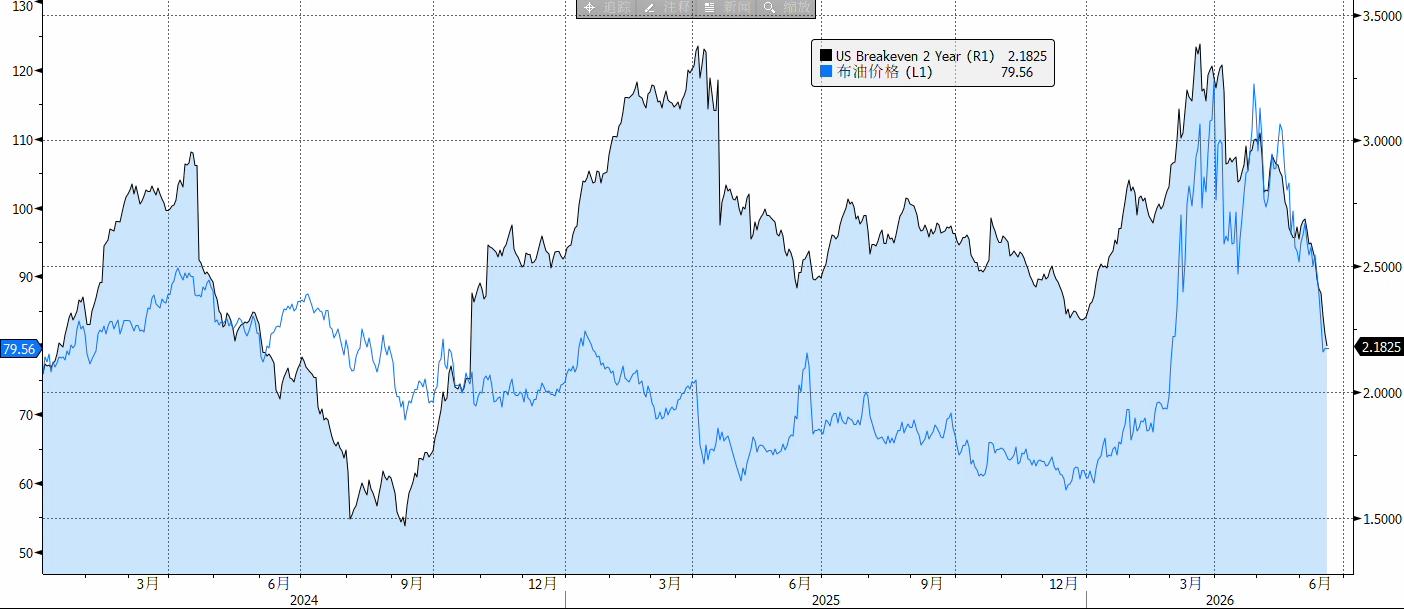
ブレークイーブンインフレ率の低下が直接的に意味するのは、市場が今後2年間のインフレリスクに対する補償要求を引き下げているということです。これまでは中東情勢の悪化、原油価格の上昇、サプライチェーンの再混乱などがインフレの再燃を招くのではないかとの懸念がありました。たとえ5月の米CPIが前年比4.2%と高水準であり、エネルギー価格から最終価格への波及にタイムラグがあったとしても、現在の市場動向は投資家がこれをトレンド的なインフレシグナルと解釈せず、米国とイランの衝突によるエネルギーショックを一時的・限定的な要因と見なしていることを示しています。
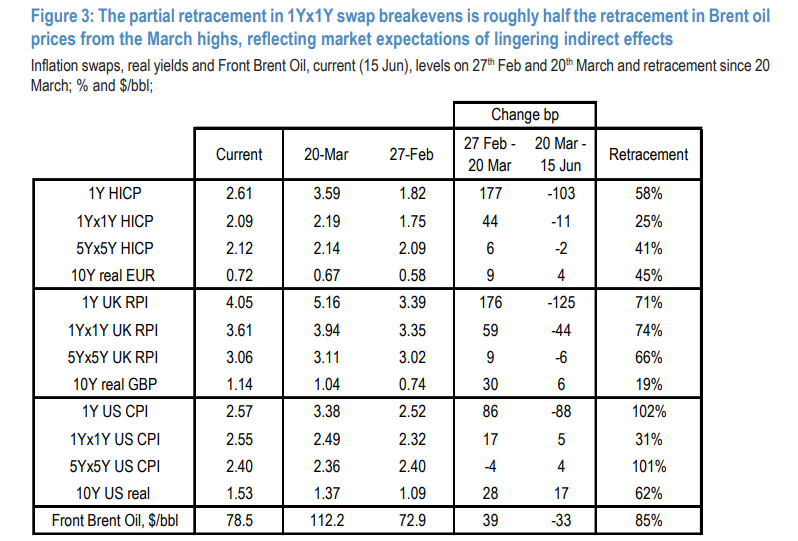
衝突期間中、原油価格は上昇したものの、ブレークイーブンインフレ率は新高値を更新せず、むしろ原油価格に先行して下落し始めました。3月の原油高値から下落し始めて以来、1年物CPIスワップ金利の下げ幅は原油価格の1/3~1/2程度にとどまっています。これは、市場がエネルギー価格軟化の間接的な影響は認めつつも、コアインフレの上方修正の可能性はほぼ排除していることを示しています。市場が地政学的ノイズから徐々に距離を置き、トレンドのインフレシグナルに焦点を移していることが分かります。
市場はインフレの後退を先取りして取引しているのか?
2年物ブレークイーブンインフレ率の継続的な下落は、主に2つの要因によって動かされています。1つは地政学的な対立の緩和による原油価格の大幅な下落、2つ目は米国の雇用指標の強さとFRB(米連邦準備制度)のタカ派的なスタンスです。
2月末の米国・イラン衝突勃発以来、原油供給ショックによって米2年物ブレークイーブンインフレ率は上昇が続きました。しかし、4月上旬に双方が初めて停戦合意し、その後この指標はトレンドとして下降局面に入りました。交渉進展や声明の変化、原油価格の大幅な変動が続く中でもです。そして、6月18日に米国とイランが停戦の覚書に署名したことで、長引いた地政学的な軍事衝突は実質的な終息局面を迎えています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米株インデックスの静けさの背後にうねり:ゴールドマン・サックスパートナーが明かす4つの市場推進要因
ゴールドマン・サックスのパートナーであるBobby Molaviは、AI規制の不確実性、原油価格が100ドルを突破したこと、米国債利回りが5%を超えたこと、そしてFRBの政策の分裂が同時に高まっていると指摘しました。これらの要因がインフレと金利リスクを押し上げ、以前優勢だったAIやモメンタム取引は圧力を受け、資金はソフトウェア、防御的セクター、エネルギーセクターへと移動しており、マーケット内部での再評価が加速しています。
米国下院は水曜日に新しい電力規制の投票を予定:データセンターに追加電力コストの負担を要求し、テック大手による電力費転嫁を標的
米国下院は、人工知能に関連したデータセンターの拡大による電気料金の上昇を抑制し、支援することを目的とした超党派の法案について、現地時間の水曜日に最も早く投票を行う予定です。

米国株式市場展望|三大株価指数先物が揃って上昇、原油価格は下落、米連邦準備制度(Fed)の金利決定が今夜重要発表
9月16日(水曜日)の米株式市場前、米国主要3株価指数先物が一斉に上昇しました。

投資家の熱狂が冷めた後、韓国株は停滞状態に!取引高は年内最低水準まで下落、7000ポイントの節目はなかなか安定せず
投資家の熱意が徐々に薄れているため、韓国の株式市場の取引額は今年の最低水準まで落ち込みました。これは、AI主導の韓国株式市場が以前の高値に戻るのは難しいことを示しています。

暗号資産価格
もっと見る


