
6月PMI:安定の兆しが現れる

6月PMIは価格の正常化と需要の拡大の中で構造的な再編を実現し、下半期のマクロ的な突破口もまた財政の「タイムリーな選択」に位置付けられました。稼働日数の増加という「追い風」を受け、6月の製造業PMIの季節的な回復は自然な流れとなりました。しかし、総量の回復という表面的な現象の裏には、現在の経済が非常に微妙な局面にあることがデータから読み取れます。すなわち、以前は原油価格の影響を受けていた価格指標が急速に理性的な水準へ戻っており、新規受注の増加も大きくはコスト低下後に蓄積されていた需要の集中した解放によるものです。注目すべきは、今後製造業の景況感が景気拡大・縮小の分岐点(栄枯線)を下回るリスクが生じれば、財政出動の加速確率が大きく高まる点です。
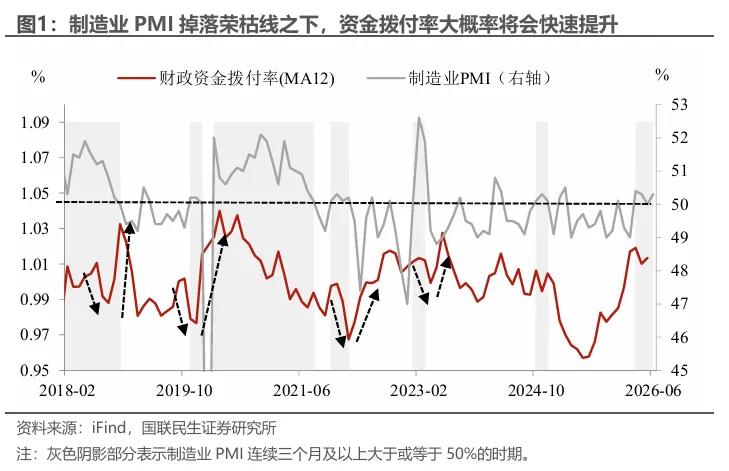
財政策は短期的に力を蓄え慎重に様子を見ながら、「重要な局面」後の本格加速に注目。財政資金の配分率と製造業PMIは一定の負の相関を示し、「タイムリーな選択」の本質が鮮明です。現在、製造業PMIは4ヵ月連続で栄枯線およびその上を維持しており、今後1〜2ヵ月で大規模な財政緩和の可能性は低く、政策はより緩やかな発動を重視しています。しかし注目すべきは、財政出動の加速がいつでも準備万端であること—過去の経験から製造業PMIが栄枯線を下回った場合、資金配分率が急速に高まる可能性が高く、速やかな出動で経済の大局を下支えします。
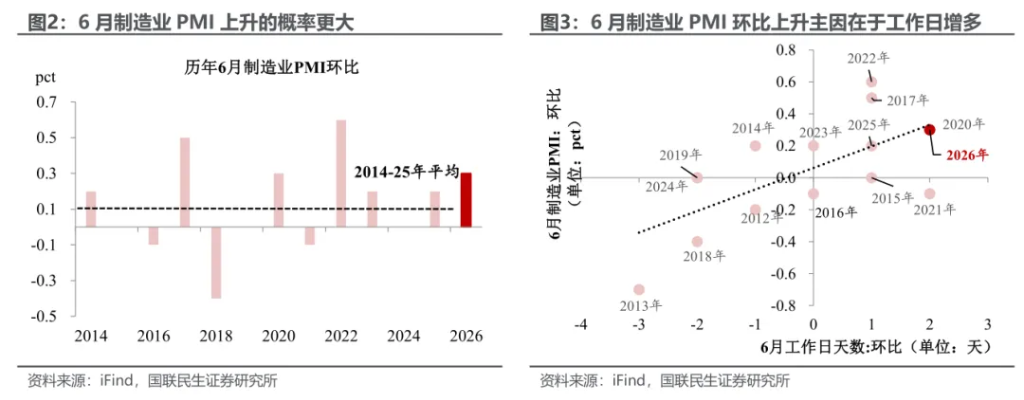
PMIデータ自体に戻ると、歴史的な規則から見て、6月のPMIが前月比で上昇するのは驚くべきことではありません。稼働日数が増加すれば、PMIの前月比上昇の可能性は自然に高まり、逆もまた然りです。6月の稼働日数は5月より多いため、6月PMIの数値も自然と上昇します。歴史的な傾向から見ると、今年6月の稼働日数の増加によるPMIへの牽引効果は、稼働日数と製造業PMIの間に正の相関性があることを示しています。
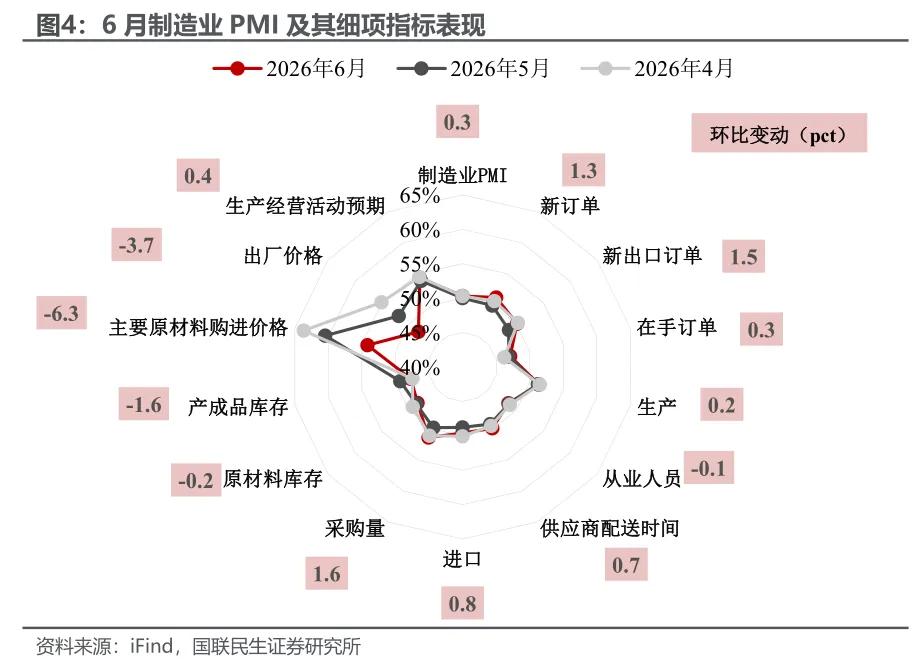
しかし総量回復の表面化の下で、今月のデータ構造には新たな情報価値のある特徴が見られます: 需要サイドがPMIを牽引する力は供給サイドよりも顕著に大きい。6月の新規受注PMIは前月比+1.3pt、供給を表す生産指数は前月比+0.2ptにとどまり、この背後には価格低下後に蓄積された需要の解放が反映されています。同時に、PMI新規輸出受注指数は前月比+1.5ptの50.1%へと上昇し、再び栄枯線を上回りました。グローバルな設備投資拡大サイクルは継続しており、外需の「持続力」は予想以上に強いものとなっています。
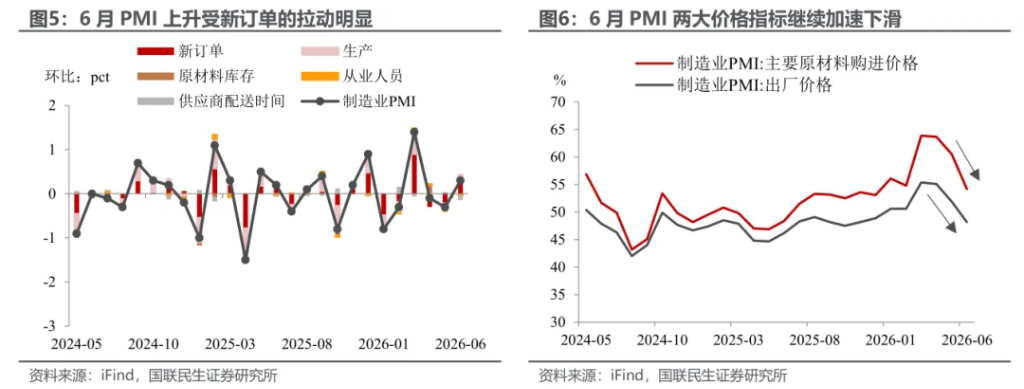
以前、国際原油価格など外部要因で大きく揺れ動いた指標も、理性的な水準へ急速に回帰しています。6月の二大価格指数は再び揃って「沈静化」——6月PMI原材料購入価格指数と出荷価格指数はいずれも前月比で6.3pt、3.7pt下落し、それぞれ54.2%、48.2%を記録し、今年イスラエル・イラン間の衝突発生前の水準に近づいています。しかし全体的に見ると、上流価格は依然として下流より高く、中下流企業の利益率には引き続き圧力がかかっています。
原材料価格が下がるタイミングで、企業も調達のペースを加速させています。6月のPMI購買量は1.6pt上昇し、51.4%を記録。同時に在庫指数は下がり、原材料在庫と製品在庫指数はそれぞれ0.2pt、1.6pt低下しました。この「多く買い、少なく貯める」組み合わせは、価格低下後に企業が生産需要に備えて調達を加速しつつ、従来の在庫を迅速に解消していることを示しており、全体として生産・経営リズムがより前向きになっています。
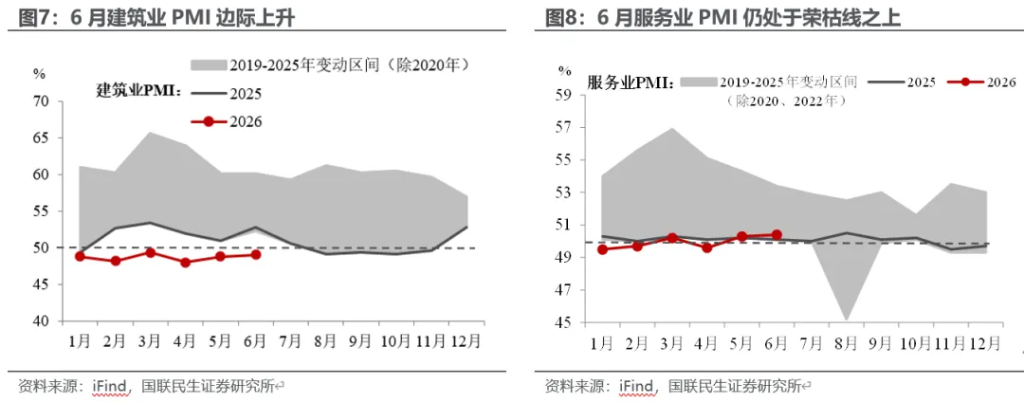
製造業以外に目を向けると、違ったタイプの回復力が現在の経済内生動力の重要な証しとなっています。建設業においては、今年中部・南部の暴雨や北部の高温による極端気象の影響がある中でも、6月の稼働日増加により6月建設業PMIは0.2pt上昇し49%となりました。サービス業については、夏休みシーズンの旅行需要や「618」ECセールの直接的な後押しにより、6月サービス業PMIはさらに0.1pt上昇して50.4%となり、依然として栄枯線上にあります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
今週米国銀行株が急落した理由は何ですか?Bank of Americaの警告はきっかけに過ぎず、インフレこそが「見えない殺し屋」
KBW銀行株指数は水曜日に2.9%下落し、2月以来最大の一日下落となりました。今週の下落幅は5%に拡大しています。
日本企業が珍しく弱い円を嫌う!為替変動は「有害」で、円安が金融市場の混乱を招く可能性
日本企業の幹部は、円高を求める声を相次いで上げており、円安の恩恵を受けている企業でさえ例外ではありません。

米連邦準備制度(Fed)がタカ派シグナルを発した後、ゴールドマン・サックスは見解を変更し、10月にさらに25ベーシスポイントの利上げを予測
ゴールドマンサックスが10月の利上げをベースケースに組み入れた主な理由は、FRBが今回の利上げを「より迅速な2%目標回帰」を支援する措置と位置付けているため、連続した会合で追加利上げを行うのが、会合を一回おきに行うよりも自然だからです。しかし、ゴールドマンサックスは2回を超える追加利上げはベースシナリオではないと考えています。その主な根拠は、同社のインフレ予測がFRBメンバーの中央値を下回っているためです。
モルガン・スタンレー:中国の先進パッケージングは2029年に1000億元に達し、装置メーカーは封止・検査業者より優れている、ACM Research(ACMR.US)を最優先推奨
モルガン・スタンレーが発表したリサーチによると、中国の先進パッケージングは引き続きAIによって促進される長期的成長分野であるが、業界全体の規模拡大と封止・検査メーカーの利益成長の間には分化が見られる。

暗号資産価格
もっと見る


