
再び「豚サイクル」を論じる:業界のキャッシュフローが枯渇し、供給の淘汰は「非線形」な形で訪れる可能性

一、何が起きたのか?——複数の歴史的極値が重なり、業界は「出血」状態の深淵に陥る
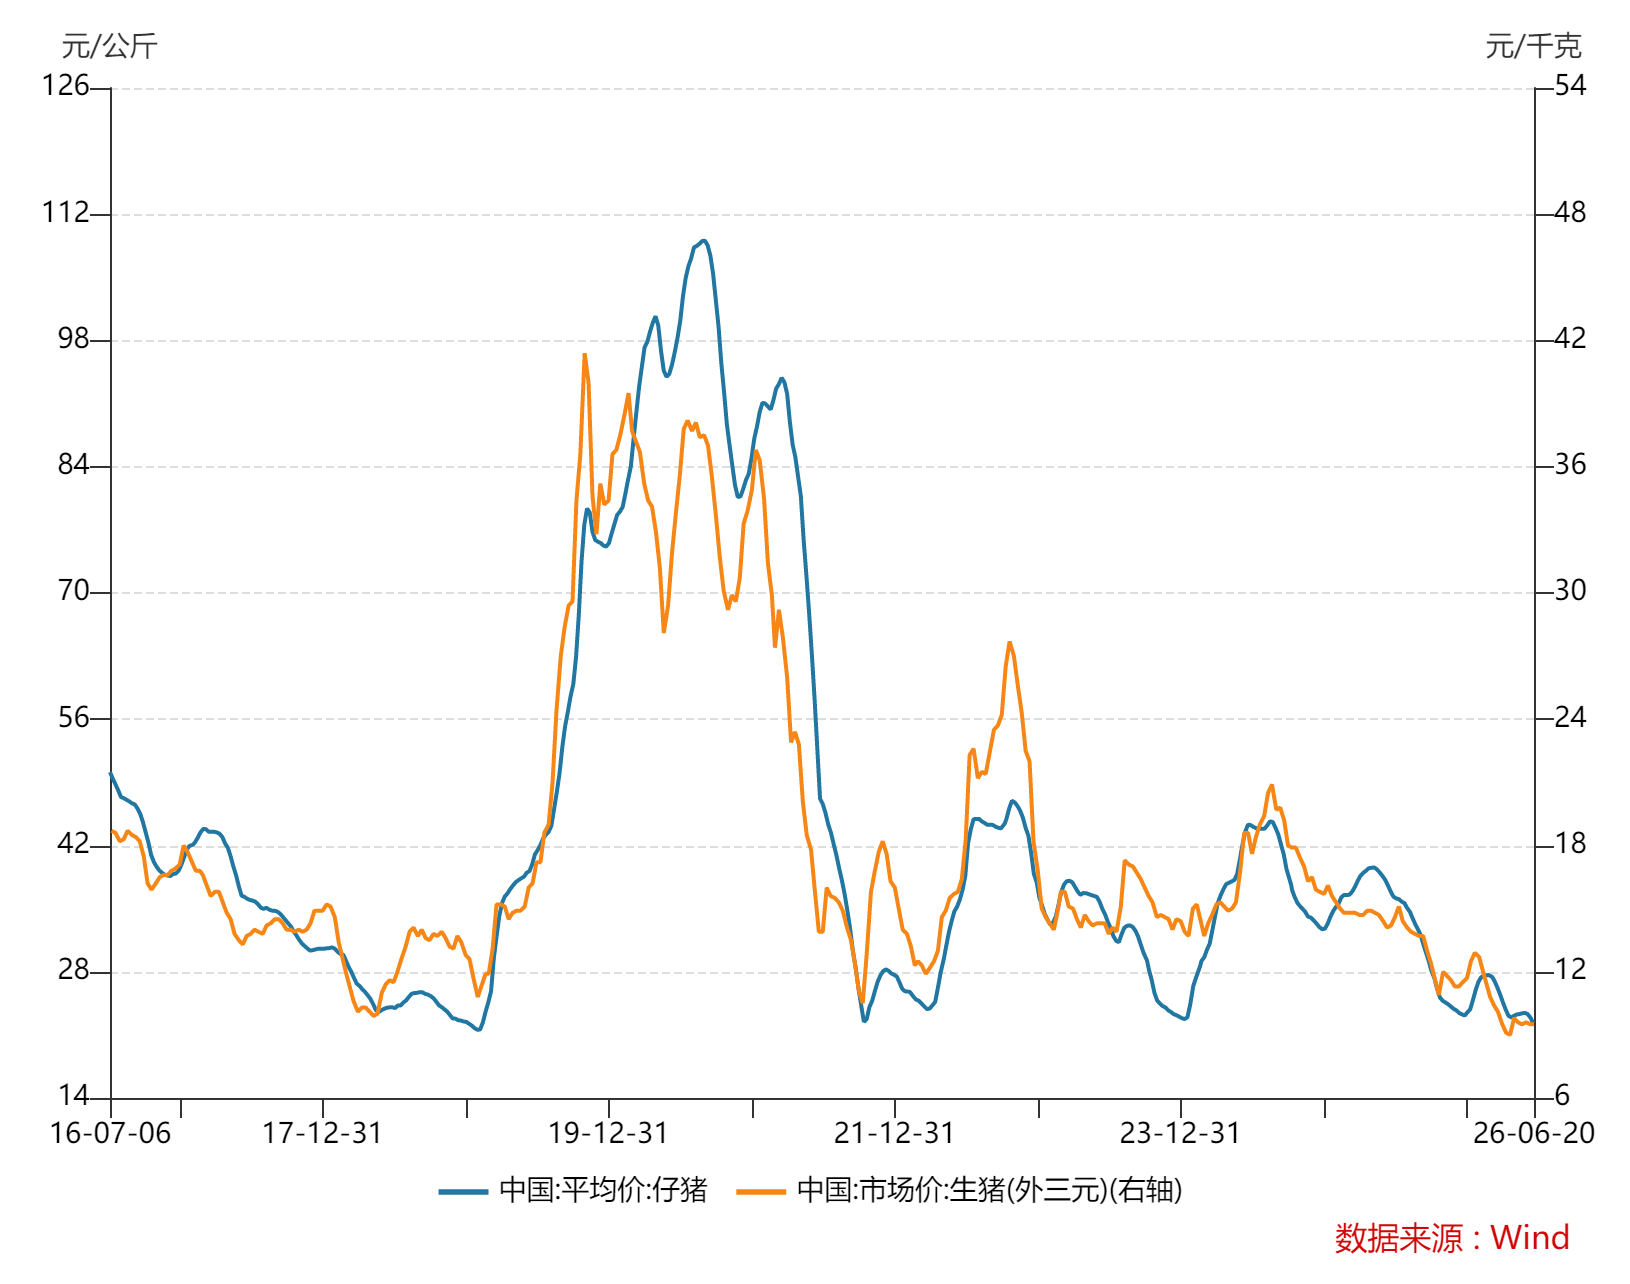
価格面では全面的に警戒信号が点灯しています。2026年6月26日現在、中国全土の生体豚出荷平均価格は9.4元/キロで、4月中旬に過去20年で最低となる8.67元/キロに達して以降、9~10元/キロという極めて狭いレンジ内で低位で推移し、典型的な「底這い」パターンを示しています。子豚市場も同時に崩壊しており、6月23日時点の7キロ離乳子豚価格は157元/頭まで下落、前年同期比では64%減、前月比で13%減、業界のコストラインである280元/頭を大きく下回っています。
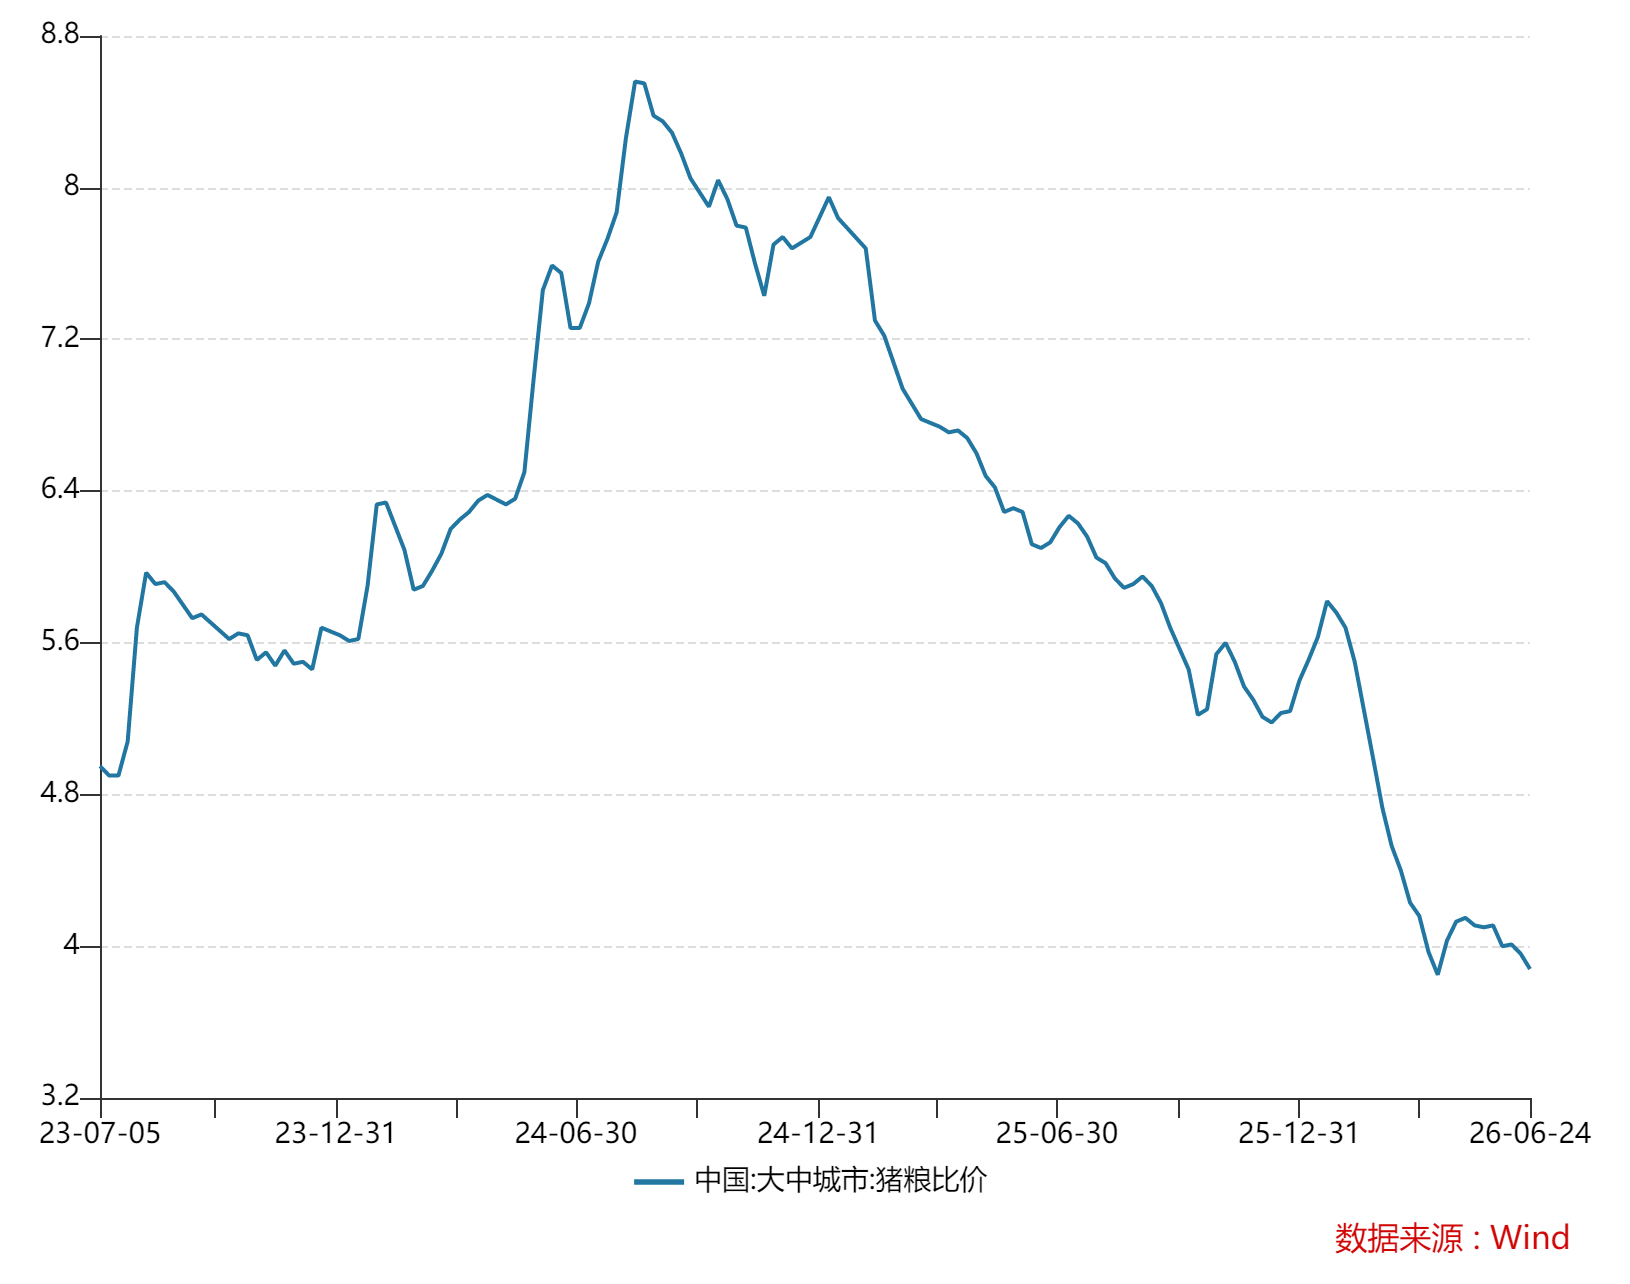
歴史的な指標が次々と下抜けています。6月24日現在、中国主要都市の豚-飼料比率は3.88まで下落し、今年4月に記録した歴史的な最低値に迫っています。豚-飼料比は養豚業の採算性を測る主要指標であり、6:1で損益分岐点、5:1以下で広範囲の赤字、4:1以下では業界が深刻な赤字ゾーンに入ったことを意味します。この歴史的な極値の出現は、業界がサイクルの底値領域にあることを示しています。
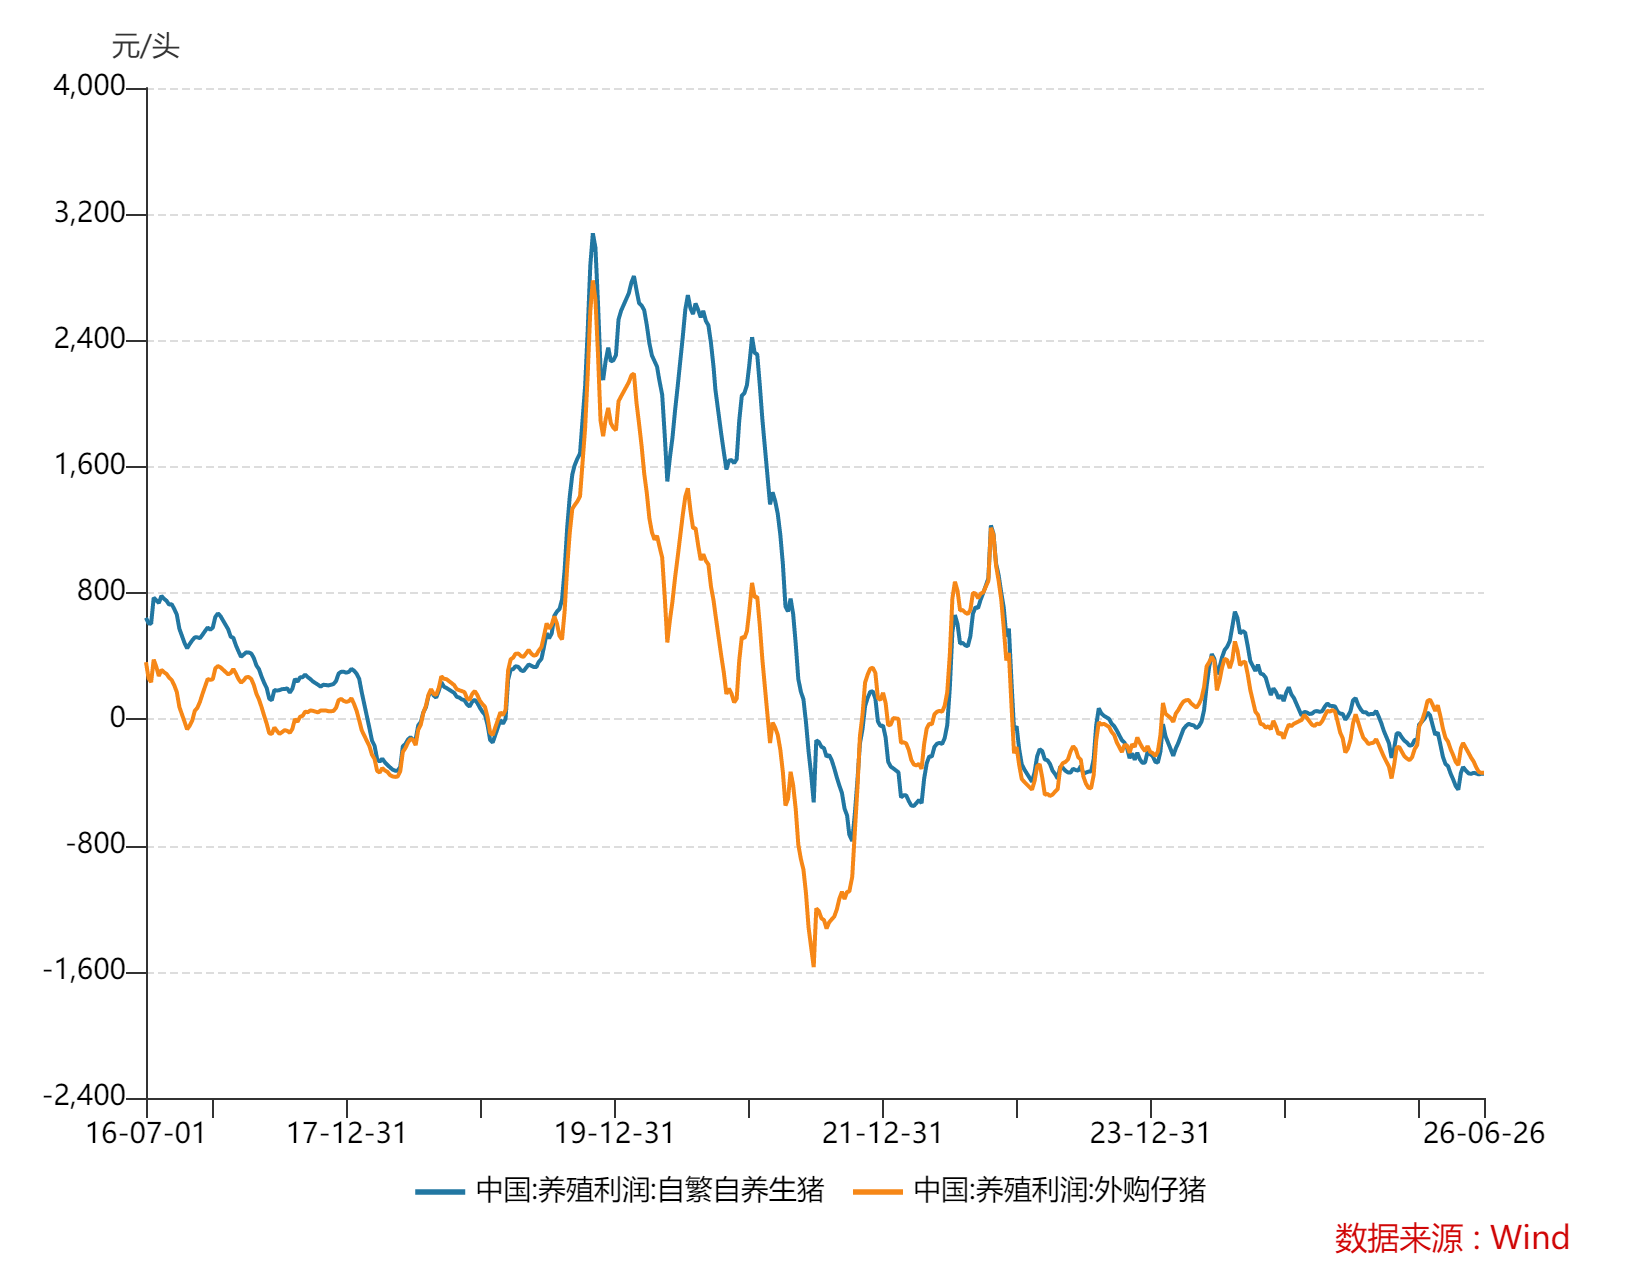
生産者側では全面的かつ深刻な赤字となっています。6月26日現在、自家繁殖・自家飼育モデルでは1頭当たり346元、外部購入子豚モデルでは339元の赤字となっており、両モデルともに2014年以来2番目に深い赤字幅です。自家繁殖・自家飼育は2025年9月以降9か月以上連続で赤字が続いており、外部購入子豚モデルはさらに長い10か月以上の赤字期間となっています。業界は単なる「利益の赤字」から永続的な「キャッシュフロー消耗」に移行し、業界全体が構造的な「出血」状態に陥っています。
二、なぜ重要か?——キャッシュフロー枯渇下の非線形なクリアランスロジック
1. 今回の価格底這いが予想を超えた理由:供給過剰と需要低迷の「二重トラップ」
今回のサイクル底値が想定を大きく超えて長引いている根本的な原因は、供給・需要両面の構造的なミスマッチにあります。
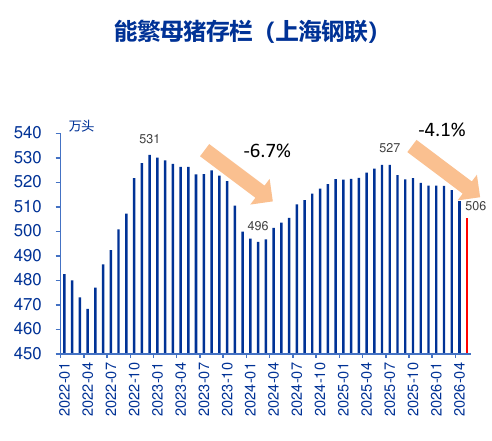
供給面では、これまで能繁母豚(繁殖可能な雌豚)の高水準な維持と生産効率のシステム的向上による「二重の圧迫」が要因となっています。2026年3月末時点で全国の能繁母豚の在庫は3904万頭となっており、農業農村部が最新で設定した3750万頭の目標に対して154万頭の削減余地が残っています。同時に、業界の平均PSY(1母豚あたり年間離乳頭数)は2023年の22.7頭から2025年には24.3頭へと大幅に上昇し、同じ母豚頭数でも実質的な出荷能力が大幅に増加しているのです。
2026年第1四半期の全国生体豚出荷量は2億頭に達し、前年同期比で2.8%増、豚肉生産量も4.2%増となりました。さらに、冷蔵品の保管率は32.96%という歴史的高水準に登っており、前年同期比でも15ポイント以上上昇しています。巨大な在庫が「せき止め湖」のように豚価格の反発余地を持続的に抑制しています。
……
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
銀価格は安定、金価格は下落、原油ショックで利上げ圧力が上昇

Meta(META.US)は独自開発のAIチップに力を入れる!来年上半期にデータセンターを導入し、推論コストと消費電力の削減を目指す
Meta Platformsは、2027年前半に次世代の自社開発AIチップをデータセンターに導入する計画です。カスタムチップを通じてAIモデルの運用に必要なエネルギー消費とコストの削減を目指しています。

CPI発表から金利急騰まで 金価格下落の要因分析

エネルギーリスクがインフレに直面し、米国債の利回りがバリュエーションを抑え、ゴールドが上下に揺れている今、一番怖いのはどれか?

暗号資産価格
もっと見る


