
Citadelストラテジスト:市場は7月のFRB利上げの可能性を過小評価している

米連邦準備制度の政策フレームワークが「慣性」から「適応型」へと移行しつつあり、債券市場には厳しい夏が訪れる可能性があります。
7月5日、Citadel Securitiesのマクロ・ストラテジーディレクターFrank Flightは最新レポートで、市場は7月の連邦公開市場委員会(FOMC)で利上げが行われる可能性を大きく過小評価していると警告しました。彼は今年2回の利上げという基本予測を維持しているものの、投資家は依然として「慣性政策フレームワーク」に縛られており、米連邦準備制度が完全にデータに迫られるまで行動しないと誤って想定していると述べています。
Flightは、米連邦準備制度議長のウォルシュが6月のFOMC会合で示した対応について「A+」だと評価しました——ブレークイーブン・インフレ率が低下し、イールドカーブはフラット化、ドル高が進行し、リスク資産の一時的な調整もすぐに織り込まれました。この市場反応は、連続的で迅速な「信認利上げ」が十分に事前に価格に織り込まれていなくとも、市場にとっては耐えうるものであることを示しています。同時に、彼のクロスアセット・マクロフレームワークや米国債キャッシュフロー・データは共に利回り上昇のリスクを指し示しており、債券市場の圧力は継続する可能性があります。
「慣性」から「適応型」へ:政策フレームワークの転換を市場は過小評価
Flightは、現行市場価格のコアとなる誤判断は、投資家が未だ「慣性政策フレームワーク」——つまり米連邦準備制度は動きが遅く、十分なデータ蓄積の後でしか受動的な対応に出ない——という従来の想定を持ち続けていることだと指摘しています。彼は、米連邦準備制度が「適応型政策フレームワーク」へ転換しているのは事実であり、市場はこの現実を十分に認識していませんと述べています。
適応型政策フレームワークにおいては、中央銀行の最適な戦略は二重のミッションが逸脱し始めた初期段階で速やかに対応することで、逸脱が固定化するのを防ぎます。この仕組みは、賃金や価格の決定行動が2%のインフレ期待を含み込むように誘導し、目標達成の確率を高め、最終的に必要な引き締めの強度も慣性型フレームワークで「遅れて強くブレーキをかける」場合より小さくなります。
彼は特に、米連邦準備制度が7月会合で「言行一致」の最初のチャンスを逃せば、6月の記者会見でのウォルシュの発言は形式的と受け取られ、市場が既に蓄積した信認プレミアムの一部を返すことになりかねないと強調しています。
クロスアセット信号と国債キャッシュフローが共に利回り上昇を示唆
テクニカル面と資金フローの観点でも、Citadel Securitiesのクオンツ指標は同様に利回り上昇の判断を支持しています。
Flightは5月19日に、グローバルなデュレーションが急速に強まるリスクを警告したことを振り返ります。当時、二つの要素が同時にこの判断をもたらしました:
一つは、クロスアセット分解モデルのPC1成長ファクター評価値が+2標準偏差の反転閾値に到達し、利回りに下落リスクがあることを暗示していたこと。もう一つは、米国債キャッシュフローが純買入強度の大幅上昇を示していたことです。5月19日はその後、年内の利回りの一時的な高値となりました。
しかし、上記のようなデュレーション強気要因は現在すべて完全に逆転しています。マクロフレームワークのPC1ファクターはこの数週間で3標準偏差以上動き、現在の値は-1.17標準偏差となっています。同時に、米国債キャッシュフローデータでは純売却強度が明らかに高まっています。
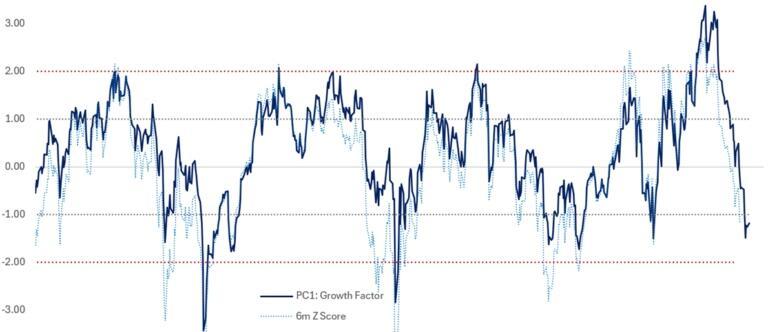
Flightは、これらのシグナルの総合的な示唆として、利回りはさらに上昇するリスクがあり、債券市場への圧力は夏にかけてさらに強まる可能性が高いと総括しています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
エネルギーリスクがインフレに直面し、米国債の利回りがバリュエーションを抑え、ゴールドが上下に揺れている今、一番怖いのはどれか?

今週米連邦準備制度が利上げを行えば、米国市民のローン全体が圧力を受け、預金は好材料となる

米国株式市場前哨|三大株価指数先物が揃って下落、10年米国債利回りが5%突破、暗号資産関連株が取引前に下落
9月15日(火曜日)、米国株式市場の取引開始前に、米国主要3株価指数先物がそろって下落しました。

嵐の前の静けさ?ポンドのボラティリティが記録的低水準に接近:予算案が迫る中、ウェルズ・ファーゴは十分なヘッジ不足を警告
ポンドオプション市場は「異常なほど静か」で、インプライド・ボラティリティが記録的な低水準に迫っています。Wells Fargoは、投資家が予算案の影響を過小評価していると警告し、ポンドを売ってユーロを買うことを推奨しています。

暗号資産価格
もっと見る


