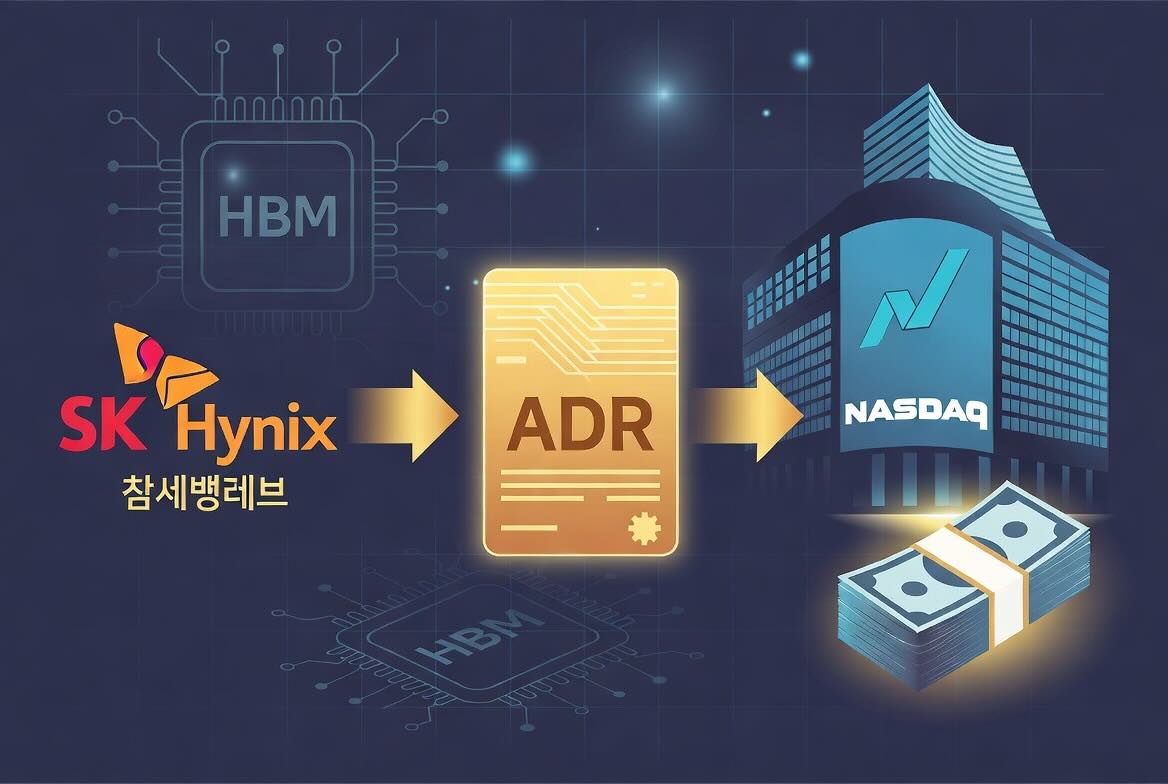
一、これは単なる「引越し」ではなく、史上2番目の規模となるADR発行である
SKハイニックス(000660.KR)は、米国時間7月10日(金)にADR形式でNasdaq Global Select Marketに上場する予定で、ティッカーは
SKHYとなる。
通常の二次上場とは異なり、今回の発行はリアルな
銀による新規株式発行である。
会社は新たに1779万株の普通株式を発行し、10:1の比率でADRにパッケージング、米国およびグローバル投資家向けに直接資金調達を行う。直近の正株価格の下落を受け、発行元は参考価格を255.5万ウォンから24.25万ウォン/ADRへと引き下げ、調達総額も約43.14兆ウォン(約281.8億ドル)へと修正、希薄化率は約2.44%となる。
この発行規模は非常に稀であり、先月SpaceXの857億ドルIPOに次ぐ規模で、2019年のサウジアラムコ256億ドル上場、2014年Alibabaのニューヨーク証券取引所での同規模調達記録も上回り、外国企業における最大級のADR発行の一つ。機関投資家からの購入意向は既に70億ドルに達し、経営陣のロードショーの反応も好調である。
ここで見落とされやすいが極めて重要な転換のカタリストがある:アナリストの多くは、Nasdaq上場後にSKハイニックスがフィラデルフィア半導体指数(SOX)に組み入れられると予測しており、これによりパッシブマネーの新たな買いが誘発され、米国株の同業Micronとの評価ディスカウントを縮小する効果が期待されている。これは現行の韓国株の枠組みでは実現困難なバリュー再構築の道筋である。
募集資金の用途も明確であり、主に龍仁・清州半導体産業クラスターの新規生産能力構築、および先端プロセス設備(
EUV露光装置など)の購入に充てられ、HBM増産と先端パッケージング能力のアップグレードが目的となる。
二、投資ロジック:HBMの堀—これは「ストーリー」ではなく、リアルな実績による裏付け
SKハイニックスの現在のコアバリューはHBM(高帯域幅メモリ)であり、これはAI大規模モデルのトレーニングと推論に不可欠なキーパーツである。
会社はHBM3Eの早期量産と
Nvidiaによる認証の優位性を活かし、収益ベースで世界のHBM市場シェアは約50%となり、
Nvidia、GoogleなどAI大手の主要サプライヤーであり、
この分野でサムスンやMicronを明らかにリードしている。
最新の財務データによると、2025年第2四半期には、会社のHBMはDRAM全収入の40%以上、DRAM事業営業利益の半分以上を占める「利益エンジン」となっている。同時期の会社全体営業利益率は41%、前年同期比68%増、営業利益規模は同期のサムスンの2倍となる。
これは概念的な話題づくりではなく、HBMの需要がリアルな決算として反映された結果である。なお、同社の米国市場売上比率は70%近くに達し、米国株市場への上場は「事業重心」と「資本市場での地位」の整合と言える。
三、HBM3EからHBM4へ:成長のバトンは続いているが、セクター逆風にも注意
現在のSKハイニックスの成長ストーリーはHBM3E大量供給からHBM4量産へのシフトを迎えている。次世代AI GPUの帯域と容量要件は引き続き拡大しており、先行して安定量産できる企業が恩恵を受ける見込みだ。
しかし足元では、メモリチップセクター全体が弱含み、供給拡大スピードやAIハードウェア需要が新供給を継続消化できるかへの一時的な懸念が浮上している。
SKハイニックス正株は年初来大幅上昇したものの、発行開始前後には調整し、今回の調達額引き下げの直接の要因となっている。これはセクター冷え込み期における逆風の中での資金調達であり、短期的な市場心理の回復には依然として時間が必要だ。
四、ADR価格の見方は?株交換比率と為替こそがカギ、表面的な数字に惑わされないこと
ADRの価格を見ると、多くの投資家が「米国株は100ドルちょっとなのに、韓国株はなぜこんなに高いの?」と単純比較しがちだが、これは正しい比較ではない。ADRは通常、株式交換比率が設定されており、今回はSKハイニックスの仕組みが「10ADR=1韓国株」となっている。1株の韓国株を10ADRに分割しているため、一つのADR価格が米国の個人投資家や小口資金で取引しやすく、より親しみやすい価格設定となっている。
たとえば:
韓国正株の価格が高い場合、10:1の交換比率で分割すればADR単価は相応に低くなり、さらにウォン/米ドルの為替相場も考慮する必要がある。長期的にみれば、ADRと正株は同じ会社の権益を代表しており、価格動向も高い連動性を持つ。正株が上がればADRも上がり、下がればADRも下がる。
短期的には米国株と韓国株の取引時間の違い(時差)、為替変動、両国投資家心理の差、株転手数料などで多少の価格差が出る場合もあるが、大きな流れとしては乖離はない。
そのためADRを見る際は、まず株交換比率とリアルタイム為替レートを理解することが不可欠であり、これを無視した単純比較では思わぬ落とし穴に陥る可能性がある。
今回SKハイニックスのADR上場後、アメリカの投資家は、韓国株市場の複雑さに直面することなく、このグローバルメモリ大手の成長により簡単に参加できるようになる。
まとめ
SKハイニックスの今回のADR上場は
新株発行+HBM実績+セクター冷込みにおける適正価格という三つの要素を兼ね備えた資本戦略である。短期的には上場初日の取引開始やSOX指数組入れによる資金流入に注目し、中長期ではHBM4量産ペース、
ASPの動向や生産能力の活用実現に注視したい。
特筆すべきは、Bitgetが7月10日の上場初日に SKハイニックスADR rToken(ティッカー:SKHY)を最速で公開予定ということだ。米国株新規上場の取引開始時間は未定だが、rTokenは上場取引開始後10分以内に公開が完了し、ユーザーに便利なドル建て取引参加手段を提供する。是非ご注目を!
投資アドバイス:決算シーズン(HBM出荷・利益率データ)、メモリーセクターの回復ペースに合わせて分散で仕込むことを推奨。前半のストーリーだけで高値掴みは避けたい。
(データは最新の公開情報にもとづいて整理、投資は自己責任でご注意ください。)

 2026/07/09 11:06