
エッセイ:Xモデルを利用してTSMCの買いデータを分析し、半導体調整の転換点を推測する

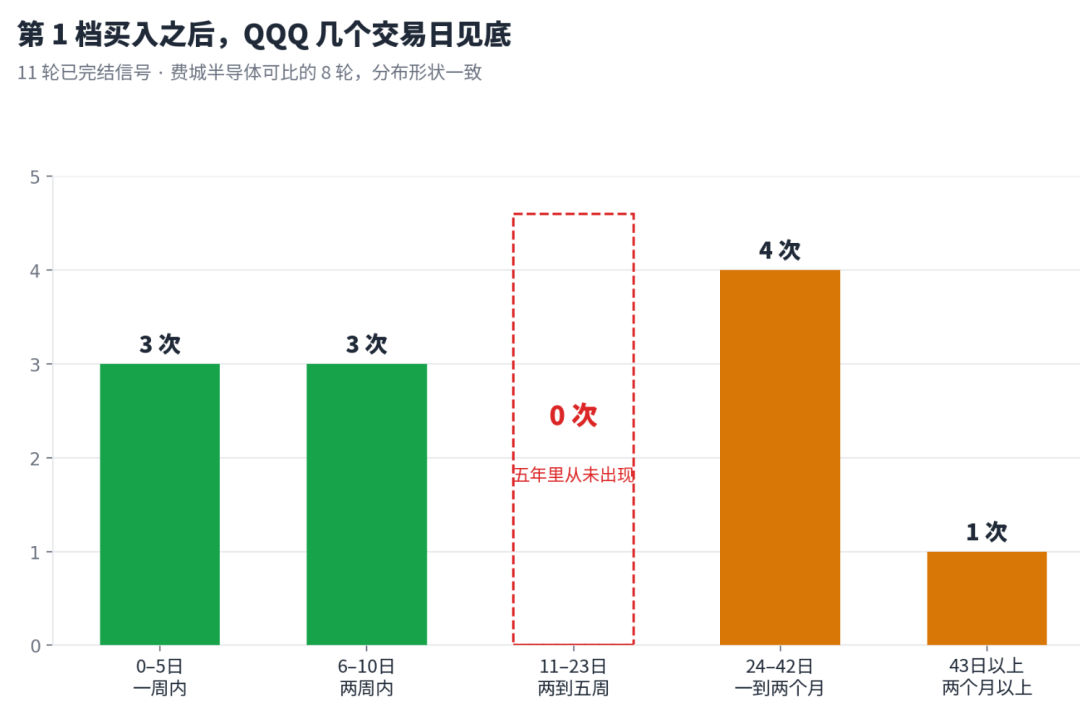
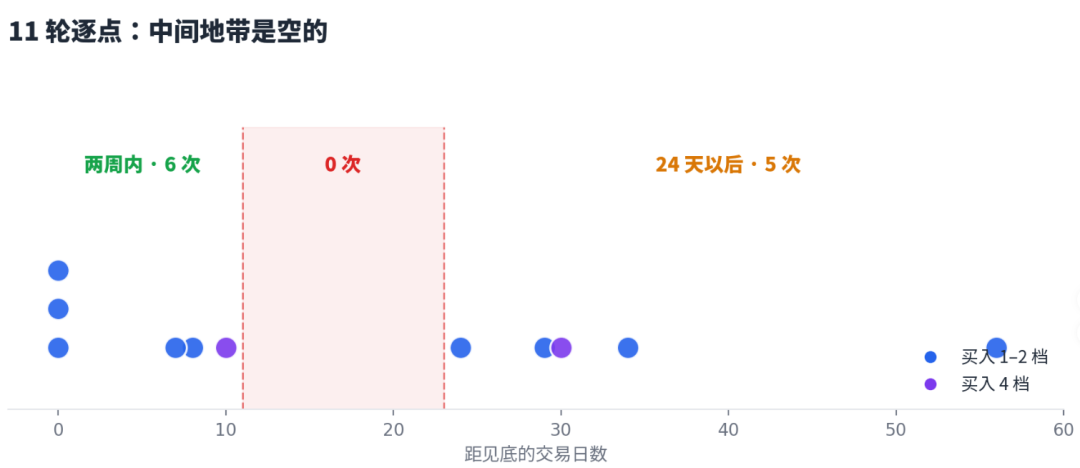
すぐに目前(2週間以内)に底打ちするか、またはさらに1〜2ヶ月かかるか。その中間のパターンは、この5年間で一度も現れていません。
この抜けている期間はサンプルの切り方によるものではありません。直近3年のみを統計しても同じパターンですし、観察ウィンドウを60日から45日や90日に変えてもアノマリーは残ります。Philadelphia Semiconductor Indexで比較できる8回も同様に両端分布で、中間0回です。
もう一つの統計:第一ロット買い約定後、指数はさらにどれほど下落したか。
一番浅い回では、買い約定後3%も下がらず底打ち。
一番深い回は、2025年2月にエントリーし、4月の関税戦争に遭遇、第一ロット買い後にQQQがさらに21.7%下落しました。
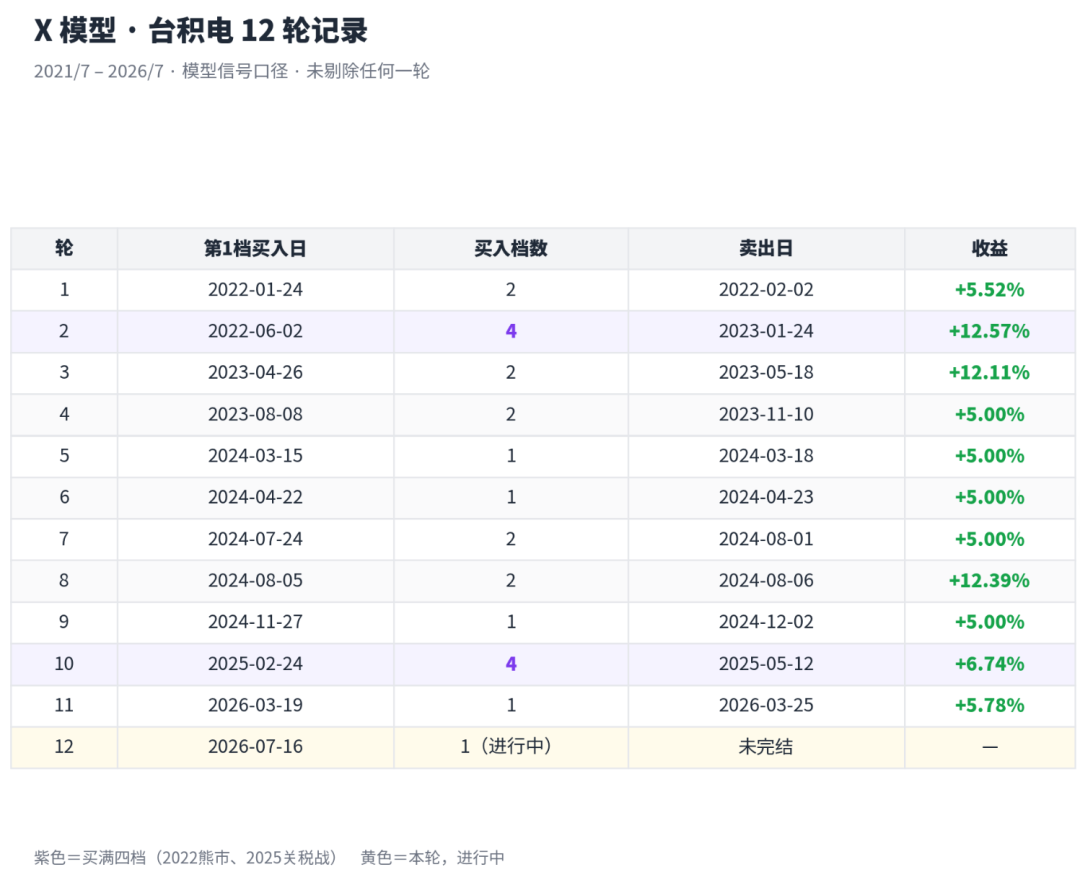
ここで一言補足しておきますが、サンプルは一巡も除外していません。2022年のベアマーケットも、2025年の関税戦争も含まれています。リトレースメントで買いを行うグリッド手法にとって、パニックは異常値として排除すべきものではありません——この5年間でモデルが4ロットフルまで買ったのは2回のみで、ともにパニック時です。パニックこそこのモデルの本領発揮の場なのです。
TSMCをリファレンスに選んだ理由もここにあります。ボラティリティが低いため、どのロットまで買われるか自体がその時の市場ストレスの指標となります。1ロットなら浅いリトレース。4ロットならシステミック・パニック。4ロット満タンになったのは2回で、それぞれ底打ちは10日後と30日後。1〜2ロットだけの9回では中央値8日。買いポジションが深いほど、底も遠い——4ロットのサンプルは2回のみですが、方向性の参考にはなります。
ただし、それはある事実を意味します:もし今回も後ろのロットが続々と約定する場合、それは底に近づいているのではなく、今回の調整が想定よりさらに深刻であることを示しています。
私のモデルの今後のアクションについて:
今回も7月16日に第一ロットが約定しました。11回の分布通りだと道は2つ。1つは数日以内が底、もう1つはさらに1〜2ヶ月。中間は歴史上ありません。
どちらになるか?私はわかりませんし、モデルも分かりません。
このシグナルはリスク領域がすでに白熱化していることを示していますので、調整なのか単なるリトレースメントなのかを予想する必要はありません。後ろの3ロットは注文を出したまま、上がれば利食いポイント、下がれば買いポイント。これが冒頭で述べた“すべて計画のあるトレード行動”ということです。
今回がどこまで進むか、指数がいつ底を打つか、どのゾーンで落ち着くか、TSMCを売却した場合は私の独立サイト「取引アーカイブ」セクションでリアルタイムで公表します。各ロットごとに記録していきます。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
アナリスト:FRBの利上げが金価格の調整を引き起こし、下落は長期購入のチャンス
今週米国銀行株が急落した理由は何ですか?Bank of Americaの警告はきっかけに過ぎず、インフレこそが「見えない殺し屋」
KBW銀行株指数は水曜日に2.9%下落し、2月以来最大の一日下落となりました。今週の下落幅は5%に拡大しています。
日本企業が珍しく弱い円を嫌う!為替変動は「有害」で、円安が金融市場の混乱を招く可能性
日本企業の幹部は、円高を求める声を相次いで上げており、円安の恩恵を受けている企業でさえ例外ではありません。

米連邦準備制度(Fed)がタカ派シグナルを発した後、ゴールドマン・サックスは見解を変更し、10月にさらに25ベーシスポイントの利上げを予測
ゴールドマンサックスが10月の利上げをベースケースに組み入れた主な理由は、FRBが今回の利上げを「より迅速な2%目標回帰」を支援する措置と位置付けているため、連続した会合で追加利上げを行うのが、会合を一回おきに行うよりも自然だからです。しかし、ゴールドマンサックスは2回を超える追加利上げはベースシナリオではないと考えています。その主な根拠は、同社のインフレ予測がFRBメンバーの中央値を下回っているためです。
暗号資産価格
もっと見る


