
レバレッジETFからウォンの自由な両替まで:韓国はなぜこれほどまでに大胆な賭けに出るのか?

7月19日、韓国財務省、韓国銀行および金融監督当局が共同で、外国金融機関に対し臨時当座貸越方式でウォンの借入れを認め、ウォン建て債券を金融取引の担保として利用できるようにすると発表しました。2027年からは、外国投資家は事前登録された海外金融機関を通じて制限なくウォンを保有・取引・移転できるようになり、韓国国内でウォン口座を開設する必要がなくなります。同時に、韓国はオフショアウォン決済システムを構築し、段階的にウォンステーブルコインや中央銀行デジタル通貨(CBDC)のクロスボーダー決済システムの構築を推進する予定です。
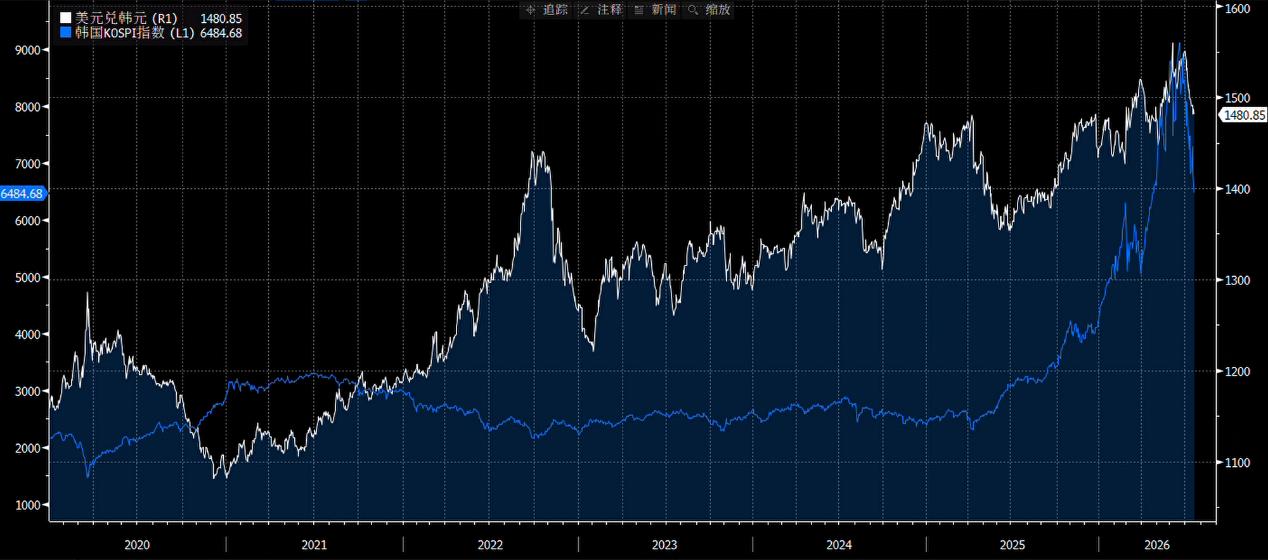
これに先立ち7月6日、韓国はドル/ウォンの24時間取引制度を正式に開始し、ニューヨークの投資家が米国取引時間中に直接ウォンを取引できるようになりました。こうした措置は、1997年のアジア金融危機後に韓国が確立した資本規制と金融安定を優先した為替政策体制に対する体系的な緩和です。現在、これらの規制が段階的に解除され、韓国は規制通貨から準フリーコンバーチブル通貨への移行過程にあり、為替政策の枠組みが根本的に再編されています。
表面的には、韓国の大統領イ・ジェミョンが述べたように、今回の改革はウォンの国際化推進、ウォンの国際利用率向上、海外投資家による韓国資産配置の利便性を向上させ、MSCIが長年指摘してきた外国為替取引制限の問題を改善するためのものです。
しかし、発表のタイミングを見ると、より直接的な動機は国内金融市場の流動性圧力にあります。韓国株式市場はAIブームの沈静化後、急激なレバレッジ縮小を経験しており、外国資本の継続的な流出によりウォン相場は長期的に圧力を受けていて、当局は外部資金の流入による資本市場の安定化を急務としています。国際資本への参入障壁を下げ、外国資本がウォンを借りて国内資産に投資しやすくすることは、本質的には流動性支援措置です。
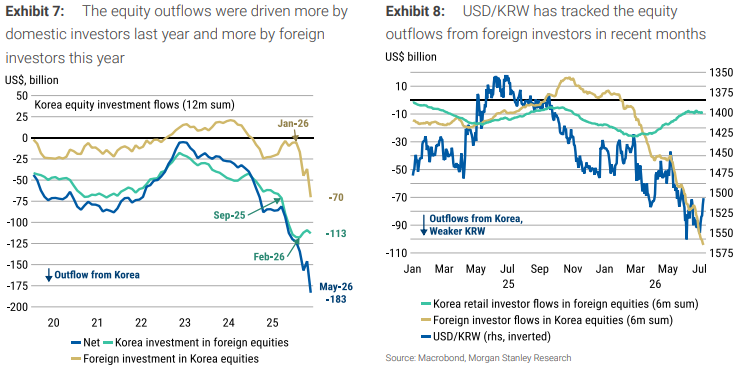
注目すべきは、この改革案がウォンが2009年以来の最安値を記録した直後に打ち出されたことです。ウォンが最も脆弱な局面で資本取引口座の開放を進めるのは、政策の優先順位が伝統的な防御的金融安定から、ウォンの国際利用率向上、世界中の資本を韓国市場に呼び込み、資本市場を先進国水準に押し上げる攻勢型目標へとシフトしていることを示しています。このタイミングの選択自体、韓国当局が外部資金の流入の緊急性を、従来の為替変動拡大への懸念よりも重視している判断を表しています。
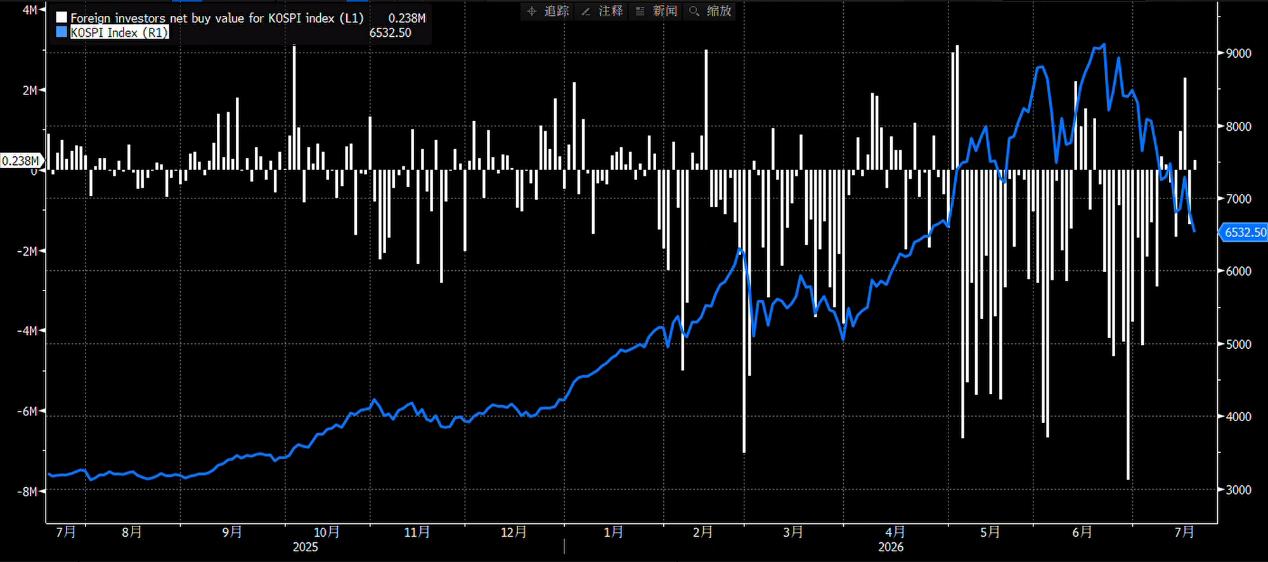
韓国、「不可能の三角形」をリセット―金融市場の変動拡大の可能性も
過去約30年間、韓国は主に資本の適度な規制、為替相場の安定、金融政策の独立性の枠組みを維持してきました。資本移動には一定の制約があるため、韓国銀行は為替相場を相対的に安定させつつ、国内の経済サイクルに応じて金融政策を独立して調整することができました。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
アナリスト:FRBの利上げが金価格の調整を引き起こし、下落は長期購入のチャンス
今週米国銀行株が急落した理由は何ですか?Bank of Americaの警告はきっかけに過ぎず、インフレこそが「見えない殺し屋」
KBW銀行株指数は水曜日に2.9%下落し、2月以来最大の一日下落となりました。今週の下落幅は5%に拡大しています。
日本企業が珍しく弱い円を嫌う!為替変動は「有害」で、円安が金融市場の混乱を招く可能性
日本企業の幹部は、円高を求める声を相次いで上げており、円安の恩恵を受けている企業でさえ例外ではありません。

米連邦準備制度(Fed)がタカ派シグナルを発した後、ゴールドマン・サックスは見解を変更し、10月にさらに25ベーシスポイントの利上げを予測
ゴールドマンサックスが10月の利上げをベースケースに組み入れた主な理由は、FRBが今回の利上げを「より迅速な2%目標回帰」を支援する措置と位置付けているため、連続した会合で追加利上げを行うのが、会合を一回おきに行うよりも自然だからです。しかし、ゴールドマンサックスは2回を超える追加利上げはベースシナリオではないと考えています。その主な根拠は、同社のインフレ予測がFRBメンバーの中央値を下回っているためです。
暗号資産価格
もっと見る


