
AIブルマーケットが岐路に!ウォール街で珍しく強気派と弱気派の大論争

ハード·AI
作者 | 赵 颖
編集 | ハードAI
人工知能取引は3年目に入り、ウォール街はこの相場の性質判断について極めて珍しい公開的な分裂を見せています。
BCA Research傘下のトップマクロ経済学者がAI相場を巡り内部ディベートを繰り広げ、両派の見解は真っ向から対立しています。ベア派は、米株は収益バブル期にあり、すでに最も楽観的なシナリオで価格がつけられており、ほとんどのサプライズ余地は残されていないとみています。
ブル派は一方で、演算能力市場は依然として需要超過であり、資本支出のリターンは市場が過小評価しており、収益成長の広がりも外部の認識を大きく上回ると主張します。このディベートの核心はAIが実在するかどうかではなく、この熱狂がいつまで続くか、終焉時に市場がどのような代償を払うかにあります。
月曜日の米国株は全体的に軟調で、S&P500指数は0.2%下落、ダウ平均は0.6%下落、ナスダック総合指数はほぼ横ばいとなりました。
01
ベア派:収益バブルが既に形成、バリュエーションは2000年ITバブルの頂点超え
BCA ResearchのチーフエコノミストPeter Berezinとコアマクロ・新興市場チーフストラテジストArthur Budaghyanは先週のディベートネットライブで明確にベア姿勢を表明しました。彼らは、現在の米株は収益バブルにあり、利益指標こそ強く見えるが、その利益率の持続可能性は見た目ほど安定的ではなく、バリュエーションは最理想パターンをフルプライスしているとみなしています。
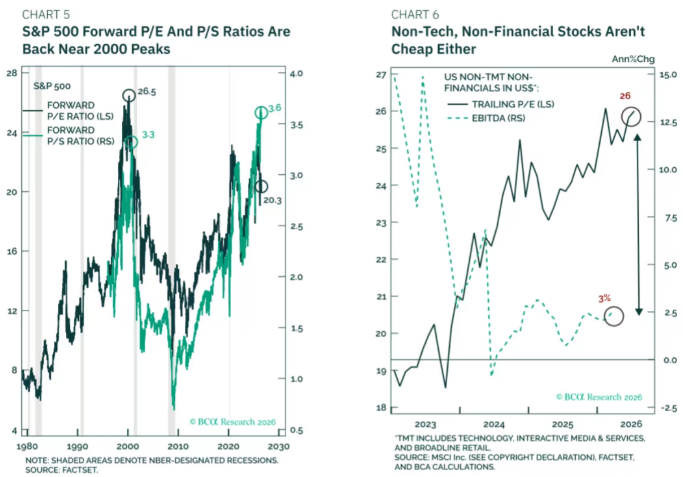
バリュエーションの観点から見れば、ほぼすべての指標で株価は割高です。もしS&P500の利益率を2019年水準に戻すと、現在の先物PERは約27倍、2000年3月の歴史的ピーク26.5倍を超えています。IT株や金融株を除いても、その他のセクターも決して割安ではなく——BCA ResearchとFactSetのデータによると、これら市場は現在ローリングPER26倍で取引され、過去2-3年の利益成長率はわずか約3%です。
AIへの資本支出問題について、BerezinとBudaghyanは、大規模テック・ハイパースケーラーたちがデータセンター、専用チップ、電力網やエネルギーアップグレードに何千億ドルも投じているが、これらの大規模な資本支出は帳簿上の利益を押し上げつつも実質キャッシュフローを侵食していると指摘。「販売されたチップは全て売り手の収益・利益として計上される一方、チップを購入したハイパースケーラーはそれを運用コストでなく資本支出として扱うため、帳簿上は利益が上昇するが、キャッシュフローは同時には増加していない」とコメントしています。
さらにBerezinは「AIは最終的に電力普及と同様の経路をたどる可能性があり——企業効率を高めるかもしれないが、誰もが利用できるようになれば、企業利益を必ずしも増やすとは限らない」と述べています。
02
ブル派:演算能力が供給不足、ハイパースケーラーのバリュエーションは10年ぶり新安値
BCA Researchのポートフォリオ構築責任者Juan Correaと株式リサーチ責任者Noah Weisbergerは全く反対の立場です。彼らは、演算能力市場は今なお供給不足で、資本支出リターン評価は過小、収益成長の範囲もAIに関連付けられる少数企業よりはるかに広いと考えています。
需要面で、BCA Researchのデータではハイパースケーラーのクラウド事業で積み残し受注額(受理済みだが未履行)だけで直近2四半期で約7500億ドル増え、業界需要は依然として供給能力を大きく上回っていると明らかにしています。
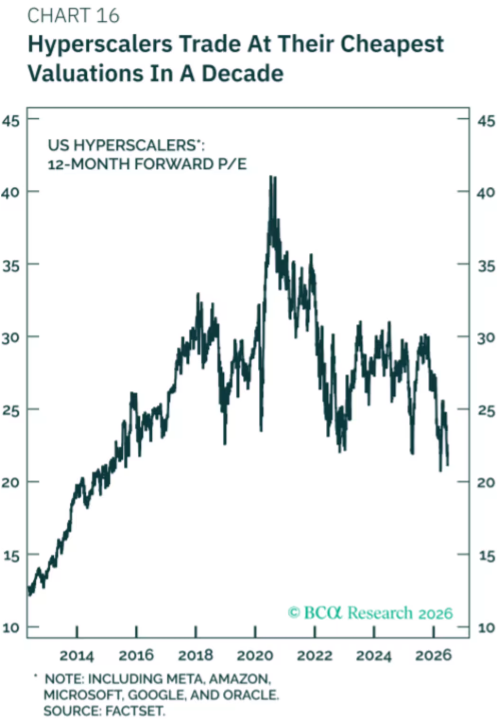
バリュエーション面では、CorreaとWeisbergerは、市場は高い評価を懸念しがちだが、実際ハイパースケーラーは直近10年で最も低いバリュエーションで取引され、一方でリターンは継続的に改善していると見ています。
より広範な収益のシグナルとして、最新世代GPUのレンタル価格は年内ずっと上昇、クラウド契約単価は1MW当たりで一年前のほぼ2倍となり、EBIT従業員数比も大幅に上昇しました。さらに、コアクラウド事業以外でもMetaのAI駆動広告収益の伸び、Google検索事業の回復など収益成長が加速しており、「市場は今後2四半期でこれら資本支出がもたらす実際の利益の規模に驚かされるだろう」とコメントしています。
01
焦点のズレ:ポイントは「AIは現実か」ではなく「いつ・どう終わるか」
重要なのは、このブルベア論争はAI技術自体の真偽を巡るものではありません——両サイドともAIが企業生産性、資本配分や労働市場を根本から変革している前提には異議がありません。
本当の意見の違いはタイミングにあります:AI支出の熱狂が懐疑をどこまで打ち負かせるか、そして最終的な市場清算時にその衝撃がどれほどとなるのかです。
興味深いのは、ブル派でさえいずれこの相場は破壊的に終わると認めていることです。「資本支出取引は最後には終わる、そのときはおそらく破壊的な形で」とCorreaとWeisberger。「ただし現在のところ、経済ファンダメンタルの追い風が優勢であり、ブル派最大の心配はバリュエーション圧縮であり、景気後退や利益崩壊ではない。」
つまり、投資家が自覚していなくとも、この議論の渦中にいて——答えは今後数四半期の市場が示すことになるのです。
ハード·AI
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
今週米国銀行株が急落した理由は何ですか?Bank of Americaの警告はきっかけに過ぎず、インフレこそが「見えない殺し屋」
KBW銀行株指数は水曜日に2.9%下落し、2月以来最大の一日下落となりました。今週の下落幅は5%に拡大しています。
日本企業が珍しく弱い円を嫌う!為替変動は「有害」で、円安が金融市場の混乱を招く可能性
日本企業の幹部は、円高を求める声を相次いで上げており、円安の恩恵を受けている企業でさえ例外ではありません。

米連邦準備制度(Fed)がタカ派シグナルを発した後、ゴールドマン・サックスは見解を変更し、10月にさらに25ベーシスポイントの利上げを予測
ゴールドマンサックスが10月の利上げをベースケースに組み入れた主な理由は、FRBが今回の利上げを「より迅速な2%目標回帰」を支援する措置と位置付けているため、連続した会合で追加利上げを行うのが、会合を一回おきに行うよりも自然だからです。しかし、ゴールドマンサックスは2回を超える追加利上げはベースシナリオではないと考えています。その主な根拠は、同社のインフレ予測がFRBメンバーの中央値を下回っているためです。
モルガン・スタンレー:中国の先進パッケージングは2029年に1000億元に達し、装置メーカーは封止・検査業者より優れている、ACM Research(ACMR.US)を最優先推奨
モルガン・スタンレーが発表したリサーチによると、中国の先進パッケージングは引き続きAIによって促進される長期的成長分野であるが、業界全体の規模拡大と封止・検査メーカーの利益成長の間には分化が見られる。

暗号資産価格
もっと見る


