
同じようにAIに資金を投入しているのに、なぜ今日の市場はMicrosoftだけを評価しているのか?

Microsoftはアフターマーケットで約10%上昇し、Metaは約1%下落しました。両社ともAIに巨額投資を続けていますが、ウォール街は全く逆の反応を見せました。
理由は極めて明確です。現在の市場は「誰が積極的にお金を使うか」にはもう反応せず、「投入した資金がすぐに収益に変わることを証明できる企業」だけが評価されます。
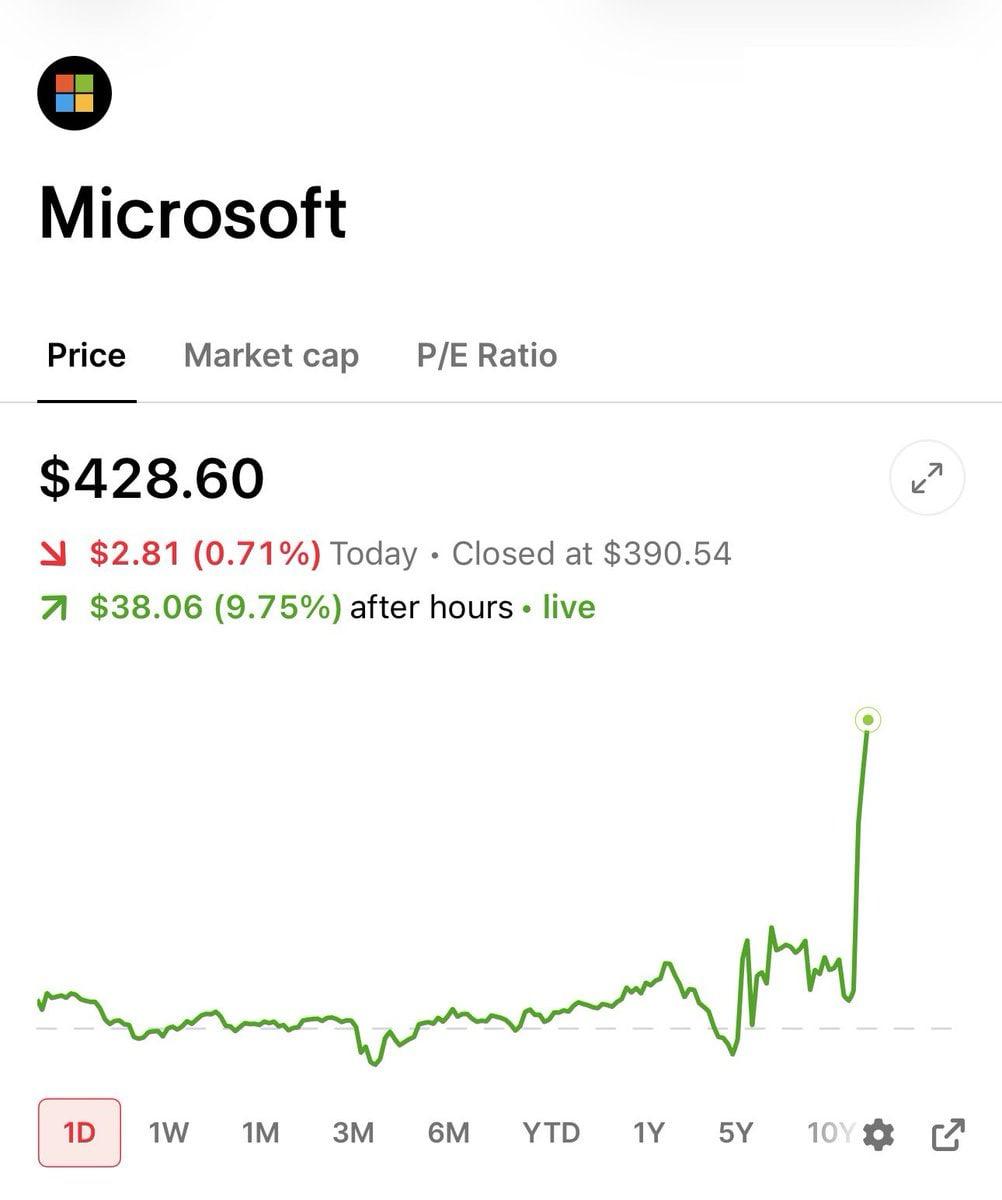
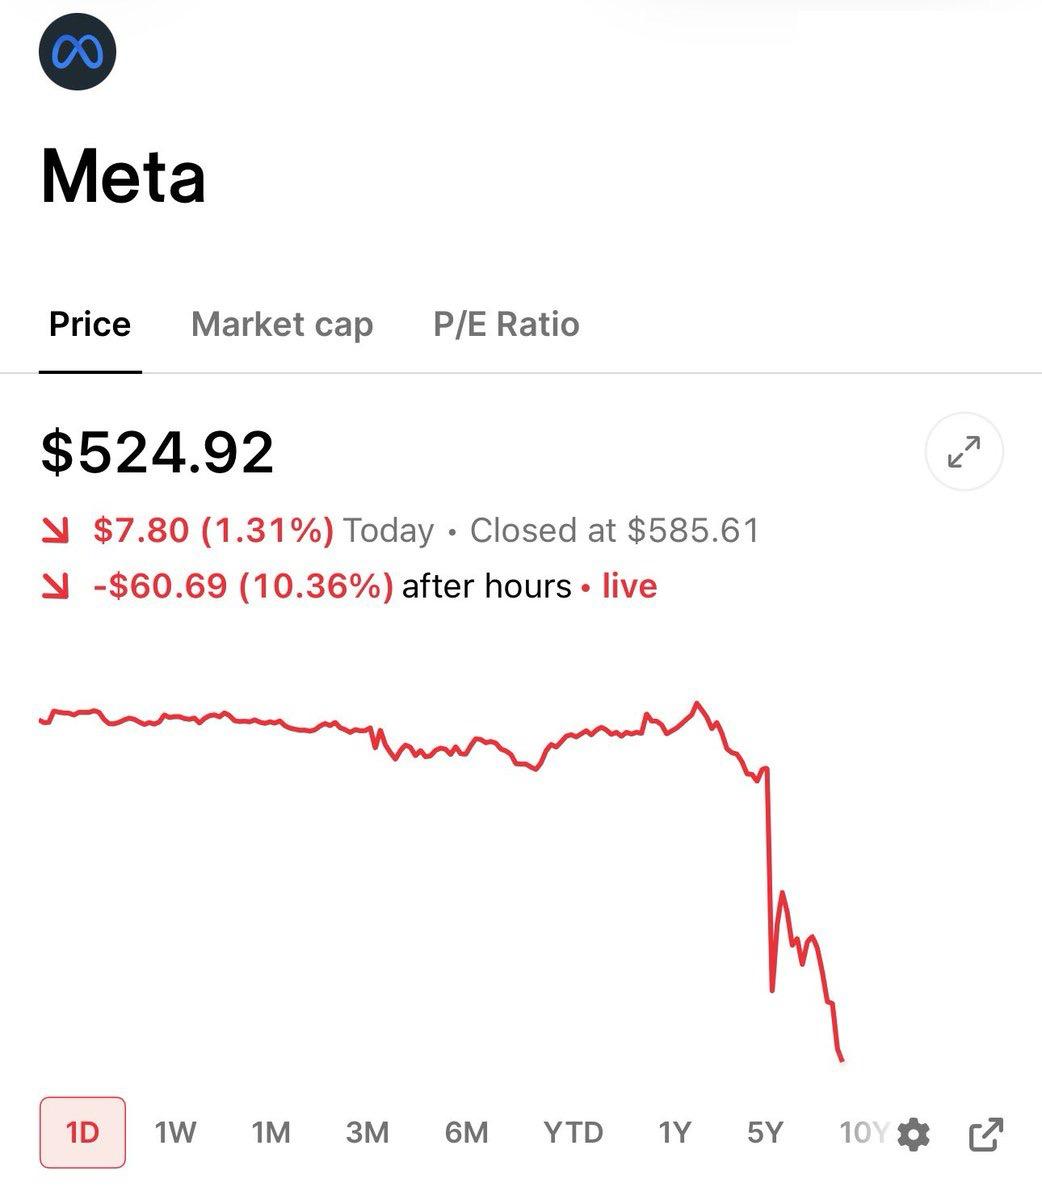
まずMicrosoftを見てみましょう
今回Microsoftが大きく上昇したのは、表面上は今四半期のAzureの成長率が43%で市場予想を上回ったからですが、真の原動力はカンファレンスコールにありました―経営陣は次四半期の成長ガイダンスを約45%に設定し、需要は依然としてコンピューティングパワーの供給制約を受けており、新たな生産能力が稼働すると即座に顧客に吸収されると強調したのです。
この発言は市場にとって極めて重要です。Microsoftはデータセンターを先に建設して顧客を待つのではなく、顧客が既に行列しており、コンピューティングパワーが稼働した瞬間にAzureの収益となります。オープンソースモデルやマルチモデルの展開による需要も、クラウド上のコンピューティングパワーを継続的に吸収しています。
年間CapExが1900億ドルから1750億ドルに減ったというのは、会計上の数字のマジックにだまされないでください。単に会計処理方法が変更されただけで、以前は「資産購入」として計上されていたものの一部が「長期リース料」として計上されるようになったため、当年度のキャッシュアウトは減りましたが、将来に払うリースのコミットメントは約1970億ドルから3290億ドルに増加しています。
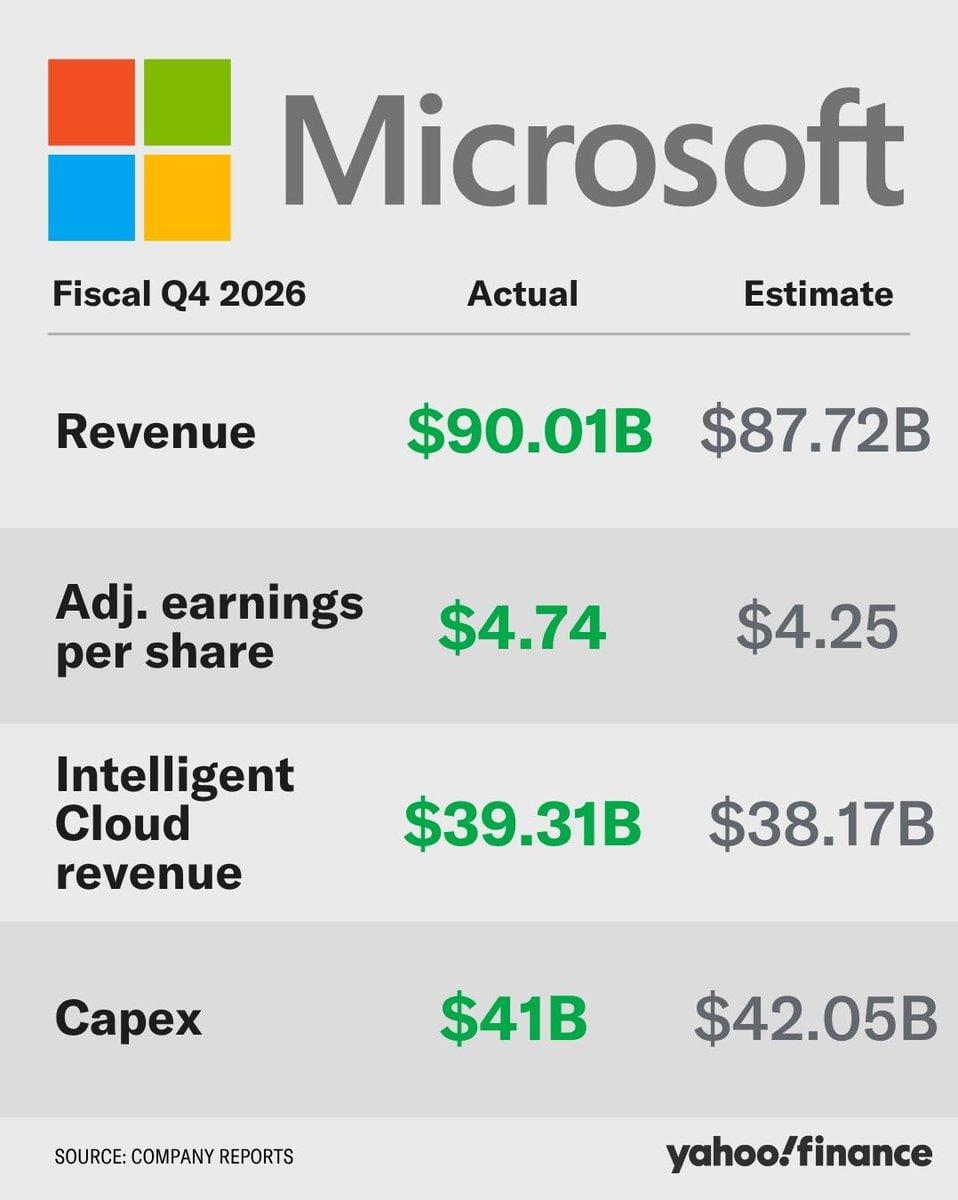
Microsoftが市場を納得させたのは、“CapExに新たな制御不能な増加がなく、Azureは43%から更に45%へと加速し、経営陣は2027年度のフリーキャッシュフローもなおプラスを維持すると強調した”という点です。
投資−生産能力−収入−キャッシュフローというサイクルが見事に回っています。
次にMetaを見ましょう
Metaの問題はCapExがMicrosoftより高いことではなく、その投資資金が現時点で同様に明確なリターンの道筋を示せていない点にあります。
今四半期の収入は28%増加し、数字だけ見ると悪くありませんが、コストと費用は55%増加し、営業利益は8%減少、EPSも13%減少しています。
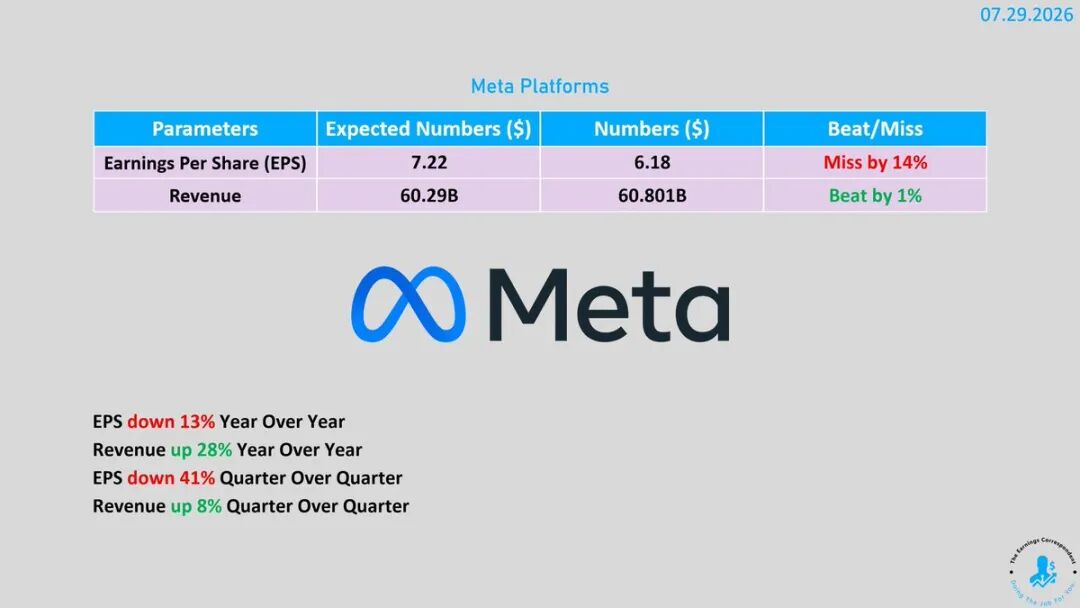
さらに厳しいのは、当期の設備投資が311億ドルに達した一方で、フリーキャッシュフローがわずか7.84億ドルしか残らなかったという事実です。
例えるなら、時価総額が1.5兆ドルの巨大企業が、一四半期を終えて手元に残る現金が7億ドル強しかないということです。 あなたが資産1万ドルあると主張しても、ポケットを探ったら5ドルしか見つからないようなもので、資産はあってもほとんど家や車に縛られていて、自由に使える現金がほとんどありません。
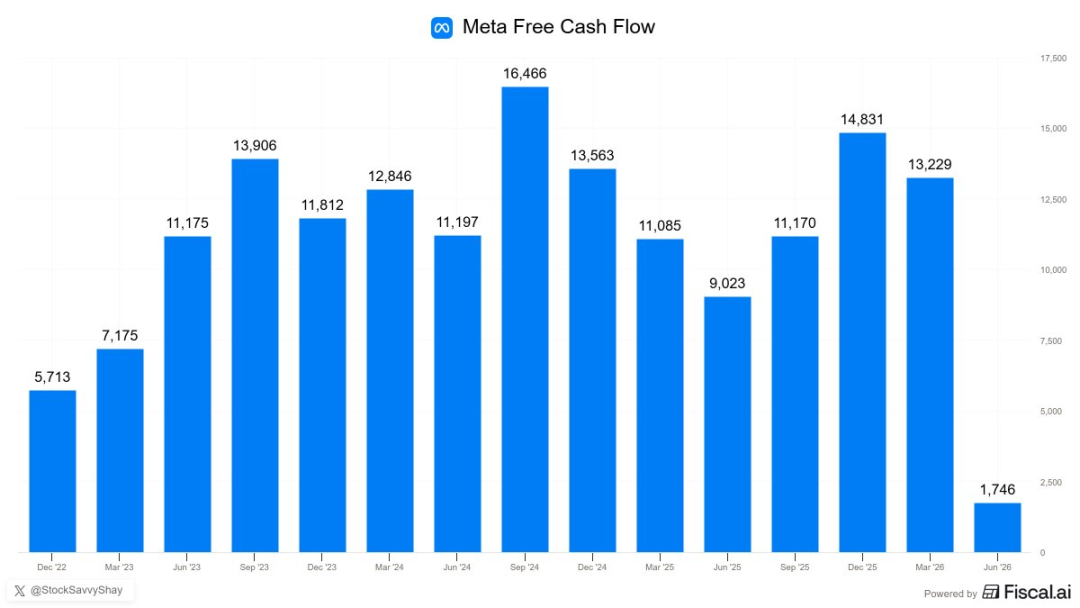
年間CapExガイダンスは1250〜1450億ドルから1300〜1450億ドルへとレンジが狭まり、市場が懸念する暴走的な引き上げはありませんでしたが、第3四半期の収益ガイダンスも大きなサプライズにはなりませんでした。
これがMetaに対して市場が納得しない理由です。Metaは「引き続き投資する」と表明しつつも、MicrosoftのようにAzure 45%増収という明確なKPIを示して新たなコンピューティングパワーによる即効的なリターンを証明できていません。
MetaのAIは確かにおすすめや広告効率を向上させますが、その恩恵は急速に増加する減価償却やインフラ・人件費に隠れてしまっており―投資は増えてもリターンは明確ではありません。
Googleを振り返ってみると
Google Cloudは今四半期で82%増の248億ドルの収益となり、営業利益も28億ドルから88億ドルへ増加し、AIクラウドの需要が確かに強いことが見て取れます。
しかし今四半期のCapExは449億ドルに達し、運転キャッシュフロー390億ドルを超え、フリーキャッシュフローはマイナス59億ドルとなっています。その後Googleは年間CapEx見通しを引き上げ、アフターマーケットで株価は一時約7%下落しました。
Googleの問題は典型的で、「AI投資のリターンがない」わけではなく、リターンとキャッシュ消費が同時に爆発的に増えているのです。
市場はクラウドの加速を認識しつつも、フリーキャッシュフローが大幅に消失している事実を無視できません。
Amazonの見通し
AWSは木曜日のアフターマーケットで決算を公開予定です。前四半期のAWSは28%成長し、過去15四半期で最速の成長率でしたが、直近12か月のフリーキャッシュフローは259億ドルから12億ドルまで急減し、その主因はAI機器投資が前年比で593億ドル増加したことにあります。
ここまでMicrosoft、Meta、Googleの決算を受けて、Amazonも市場が何を恐れているかはよく把握しているはずです。
“資本支出継続爆増”というような見出しを、あえて出すほど愚かではないでしょう。もしCapExを増やす必要があっても、経営陣はもっと緩やかな表現を使うはずです―例えば自社開発チップのコスト優位性を強調したり、顧客の注文が待機中であることを強調したり、長期リース契約で帳簿へのインパクトを和らげるなどです。
ただ、話し方を変えても市場基準は変わりません。ウォール街が見るのは三つだけです。AWSは加速できるか?フリーキャッシュフローは底を打てるか?新しいコンピューティングパワーは稼働直後にすぐ収益につながるのか?
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
今週米国銀行株が急落した理由は何ですか?Bank of Americaの警告はきっかけに過ぎず、インフレこそが「見えない殺し屋」
KBW銀行株指数は水曜日に2.9%下落し、2月以来最大の一日下落となりました。今週の下落幅は5%に拡大しています。
日本企業が珍しく弱い円を嫌う!為替変動は「有害」で、円安が金融市場の混乱を招く可能性
日本企業の幹部は、円高を求める声を相次いで上げており、円安の恩恵を受けている企業でさえ例外ではありません。

米連邦準備制度(Fed)がタカ派シグナルを発した後、ゴールドマン・サックスは見解を変更し、10月にさらに25ベーシスポイントの利上げを予測
ゴールドマンサックスが10月の利上げをベースケースに組み入れた主な理由は、FRBが今回の利上げを「より迅速な2%目標回帰」を支援する措置と位置付けているため、連続した会合で追加利上げを行うのが、会合を一回おきに行うよりも自然だからです。しかし、ゴールドマンサックスは2回を超える追加利上げはベースシナリオではないと考えています。その主な根拠は、同社のインフレ予測がFRBメンバーの中央値を下回っているためです。
モルガン・スタンレー:中国の先進パッケージングは2029年に1000億元に達し、装置メーカーは封止・検査業者より優れている、ACM Research(ACMR.US)を最優先推奨
モルガン・スタンレーが発表したリサーチによると、中国の先進パッケージングは引き続きAIによって促進される長期的成長分野であるが、業界全体の規模拡大と封止・検査メーカーの利益成長の間には分化が見られる。

暗号資産価格
もっと見る


