
ゴールド強気派は賢くなった:もはや単純な上昇に賭けず、エキゾチックオプションで次のラウンドを仕掛ける

米国財務省が政府の借入コストを抑えようとしている中、ゴールド強気派は投資手法を変えつつある。投資家は単純なコールオプションの買いを止め、よりコストを抑えたコールスプレッドやエキゾチックオプションなどを使い、金価格のさらなる上昇に備えている。
米財務長官のスコット・ベセント(Scott Bessent)は10年から30年の米国債購入量を「少なくとも倍増」する計画であり、この政策がドルを圧迫するとともに、ゴールドの値上がりを促している。投資家がドルの購買力低下を懸念する中、実物資産への需要が再び高まっている。
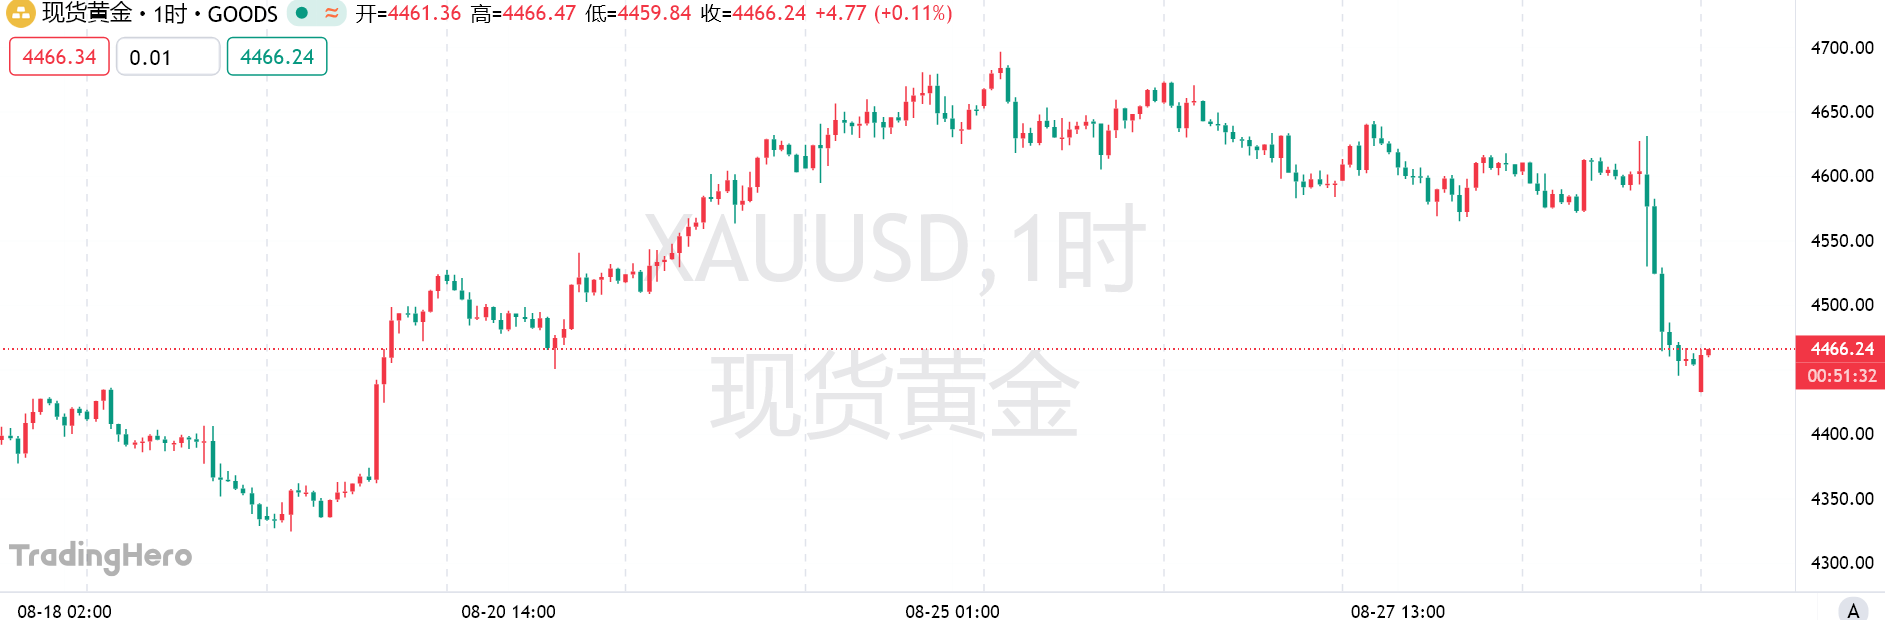
スポットゴールドの8月の上昇率は10%を超え、1月以来最大の月間上昇となる可能性がある。たとえFRB議長のケビン・ウォッシュ(Kevin Warsh)が先週金曜にインフレ抑止姿勢を強めたことで金価格が一時下落したとしても、今月のゴールドの強さには変わりがない。
ステートストリート・グローバル・アドバイザーズのグローバルゴールド&メタルストラテジーディレクターであるアカシュ・ドーシ(Aakash Doshi)は、投資家がETFのファンダメンタルな需要やデリバティブ市場を通じて再びゴールドのロングポジションを構築していると述べた。彼は、「通貨下落トレード」は消えていないが一時停止しており、9月が近づくにつれて再び活発化していると考えている。
ゴールドは依然として上昇、だが取引手法は変化
年初と比べて、現在の投資家のゴールドに対する強気度合いはやや控えめだ。今年初め、米大統領のトランプはドル安を懸念しないと発言し、それがゴールド上昇のきっかけとなった。
現在、トレーダーはSPDRゴールド・トラストETF(SPDR Gold Shares ETF)のコールスプレッド買いを好んでおり、単純なコールオプションの購入を避けている。エキゾチックオプションも人気を集めており、いずれもゴールド価格上昇への投資コストを抑えることができる。
ドーシは、今年1月の貴金属市場の「ボラティリティショック」と比べ、8月のゴールド相場ははるかに秩序立っていると指摘している。ゴールドオプションのインプライド・ボラティリティはやや上昇したものの、第一四半期の水準より低く、コールオプションのプレミアム(スキュー)も以前より縮小した。
バンク・オブ・アメリカのヨーロッパ・中東・アフリカ地域エキゾチックオプション&フロービジネスヘッド、およびグローバル・ハイブリッドトレーディング共同責任者のニラージ・チャウドリー(Neeraj Chaudhary)は、現在のゴールドのボラティリティは年初よりも低く、次回の上昇が限定的であると一部の投資家は見ており、価格は例えば4900〜5300ドルのレンジ内で推移する可能性があると述べている。
投資家はダブルデジタル(dual-digital)などのエキゾチックオプションでもゴールド上昇に賭けている。取引に特定条件を設定することで、ゴールド強気へのオプションコストをさらに抑えられる構造となっている。
ゴールドと通貨ペアの組み合わせによる取引も人気を集めている。チャウドリーは、投資家が為替を利用してゴールドオプションのコストを下げることが可能だとし、例えば約-20%の相関性を保ちながら、ゴールドとドルの双方でロングポジションを取ることが出来ると説明している。
彼はまた、顧客の中には「満期時、ゴールド価格とドル/スイスフラン為替レートが特定のレンジ内にある」よう設計を求めるケースもあると説明した。さらに、市場からはトリプルバイナリー(triple binaries)への引き合いもあり、例えばゴールド・原油・FXを同時にロングする構造で、レバレッジ効果は通常投資家が求める10~20倍を上回る可能性があるという。
ウォッシュはジャクソンホールでの世界中銀年次会合でインフレ抑制をあらためて強調し、利上げ観測が強まったことで貴金属相場はその週後半やや落ち着いた。しかし、Bank of Americaのヨーロッパ・中東・アフリカ株式デリバティブ・ストラクチャリングヘッドのジョセフ・クーリー(Joseph Khouri)は、ゴールド強気取引はいまも市場の大きな方向性だと述べている。
クーリーは、ここ数カ月間、ゴールドのダブルデジタルオプションが主要な取引商品となっており、ゴールドはクロスアセットポートフォリオの強気部分として使われていると指摘した。その理由は、ゴールドの上昇の原動力は単一のマクロ要因に依存しないため、「さまざまなシナリオで金価格が上昇する可能性がある」からだとしている。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
英国中央銀行が長期債権の売却を一時停止する予定、世界的な債務危機の中で最も積極的な「バランスシート縮小者」がブレーキを踏む
一度売れば半分損する、英国中央銀行は量的引き締めにブレーキをかけた。

米連邦準備制度理事会は木曜日に利上げするという見方がほぼ一致する中、スタンダードチャータード銀行はなぜ「降伏」を拒否したのか?
スタンダードチャータード銀行は、コアインフレ圧力が過大評価されている可能性があり、利上げは「間違った政策選択」だと考えている。関税はPCEを約0.7ポイント押し上げているが、その影響は消失する見込みである。超コアCPIはすでに正常な範囲に戻っており、消費者側の圧力も限定的だ。7月にはわずか3名の投票委員のみが利上げを支持しており、現在のデータだけでは他の委員が転向するには不十分である。より合理的な方法は、関税の衝撃とデータの改訂が消失するまで待ち、その後インフレ傾向を判断することである。
10年国債利回りが5%を突破した際に、日本国債利回りも3%を割り、世界の債券市場のプレッシャーが急増!
世界の債券市場が警告を鳴らしており、米国債の利回りは5%を突破し、2007年以来の新高値を記録しました。日本国債も30年ぶりの高水準を更新しています。原油価格の急騰、インフレの高止まり、巨額債務という三重の圧力が売りを引き起こしました。機関は警告しています:「5%は決して終着点ではなく、6%が視野に入っています!」今週は米国と日本の中央銀行の決定が控えており、より激しい資産の嵐が始まったばかりかもしれません。
AI取引が失速!ゴールドマン・サックスはモメンタム取引で過去5年最大の乖離を警告、資金はチップからソフトウェアへ転換
ゴールドマン・サックスは、AI取引が構造的な試練に直面していると警告しています。3ヵ月と12ヵ月のモメンタムの乖離は過去5年で過去最大となり、AI指数は高値から約45%の下落となっています。同時に、資金は半導体からソフトウェアへと流れており、モメンタムファクターの分化が加速しています。ゴールドマン・サックスは、このモメンタムの流れが続けば、AIとモメンタムの長期的な高い相関関係が徐々に緩和される可能性があると考えています。
暗号資産価格
もっと見る


