
JPモルガン:米国株式市場のリスク:レバレッジが再び戻ってきた

みなさん、こんにちは、右兜です。
市場が上昇し始めると、人々はリスク判断を簡単に変えてしまいます。
調整局面を経験した直後には、皆がどうすれば損失をできるだけ少なくできるかを気にします。相場が再び強くなると、気になることは「ポジションが軽すぎないか?前に売却した株を買い戻すべきか?レバレッジをもっとかけて、逃した利益を取り戻すべきか?」に変わります。
9月30日、J.P. Morganが《Flows & Liquidity》というレポートを発表し、副題は《Equity vulnerabilities》(株式市場の脆弱性)とされています。
このレポートでは、上昇相場に隠されがちな問題について論じています。6月・7月のレバレッジ縮小後、一部のポジションとレバレッジが再び戻ってきました。そして、ある部分のレバレッジは、そもそも明確に後退していなかった可能性もあります。
読み終えた後、私が最も気になったのは、なぜこの2つのことが同時に起こり得るのか、という点です。
6月・7月のレバレッジ縮小で、誰が本当に低下したのか?
J.P. Morganは7月末に、6月からのレバレッジ縮小が予想以上に早いと判断し、それまでに蓄積された株式ポジションやレバレッジの過剰がほぼ解消されたとしています。
しかし2カ月後、一部の過熱指標が再び現れたことが分かりました。
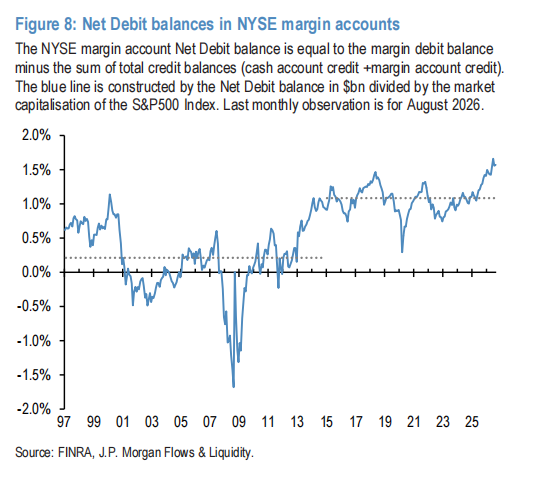
特に注目すべき点は、マージン・アカウントです。
レポートでは、マージンアカウントの純借入残高を、S&P500の時価総額に対する比率で見て、米国個人投資家のレバレッジ状況を観察しています。この指標では口座内の現金クレジット残高が控除されるため、世間のニュースで見る融資債務総額とは直接同じ意味ではありません。
8月時点でこの指標は依然高い位置にあります。J.P. Morganによると、6月・7月のレバレッジ縮小はマージンアカウントのレバレッジにはほとんど明確な影響を与えていません。
ここは正確に伝える必要があります:これらの口座は個人も機関も含みます。J.P. Morganはその大多数が個人投資家によるものとみなし、この指標を個人投資家レバレッジの代理指標としています。これは小口投資家一口ずつを集計した調査ではありません。
しかし、この指標が示す違いは非常に明らかです:市場がレバレッジ縮小を経験しても、全ての参加者がレバレッジを下げたわけではありません。
一部の資金はリスクエクスポージャーを調整したものの、他の資金は高い借入リスクを維持したまま市場に残っています。指数の変化だけを見ても、この違いを捉えるのは難しいでしょう。
退いた資金も再びポジションを増やしている。
マージンアカウントのレバレッジが明確に下がらない一方で、一部の機関のリスクエクスポージャーがまた増加し始めました。
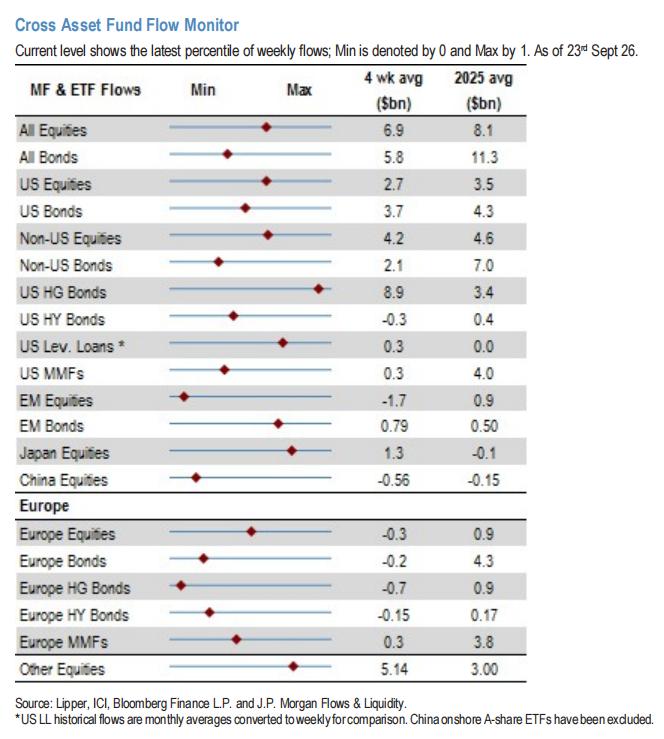
レポートによれば、アセットマネジメント機関やレバレッジドファンドの米国株先物保有合計指標はすでに反発し、年初来高値に近づいています。
より広範な株式ポジションの合成指標も、9月には以前の高値近辺まで戻っています。ただしJ.P. Morganは、すでに9月でこの合成指標がピークに達した可能性があると指摘しており、「高位に戻った」を「全ての資金が継続的に買い増ししている」とは解釈できません。
トレンドフォロー資金も同様の動きです。J.P. Morganのモメンタムシグナルによると、CTAなどトレンドフォロワーは、Nasdaqおよび一部アジアテック関連指数のロングポジションを再構築し始めた可能性がありますが、以前の極端な水準からは依然として遠い位置にあります。
レバレッジETFは、もう一つの観察視点を提供します。
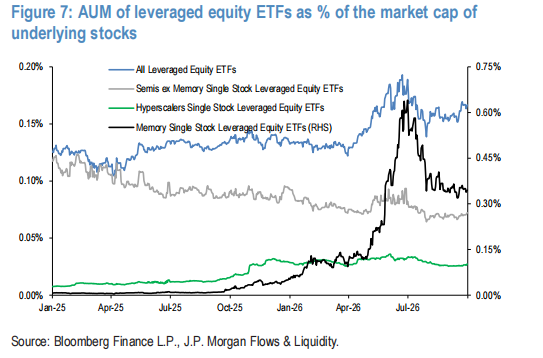
レポートで追跡しているのは、レバレッジド株式ETFの資産規模が、対象株式の時価総額に対する比率です。この指標は7月末にボトムを付けた後、ここ数週間で再び上昇し、4月の安値から6月の高値区間の約70%の位置まで戻りました。
この70%というのは、高低区間の中での現在の位置を指しており、レバレッジETFが市場全体の70%を占めているのではありません。
J.P. Morganの懸念は、この比率がさらに上昇すれば、レバレッジETFが再びレバレッジ解消や異常なボラティリティの発生源になる可能性があるという点です。
これらの手がかりをまとめると、市場構造がより分かりやすくなります:一部の資金は常に高いレバレッジを保ち、もう一部の資金は調整後にリスクエクスポージャーを再び拡大している。しかし全体的に見れば、J.P. Morganは、今回は6月・7月と比べて、ポジションとレバレッジの加熱度合いは低いと考えています。
私の理解では、これにより相場はボラティリティの変化により敏感になります。もし様々な資金が同時にエクスポージャー縮小を迫られれば、売却の理由は企業業績だけでなく、それぞれのリスク制限に由来することもあります。
上昇の推進力にも限界がある。
レポートでは空売りの買い戻しにも触れています。
9月初旬、SPYの空売り株数の流通株式比率は歴史的な低水準にまで下がり、完了した後は底を打ったようです。半導体関連ETF、SMHやDRAMなども、以前高かった空売り比率がすでに正常に戻りました。
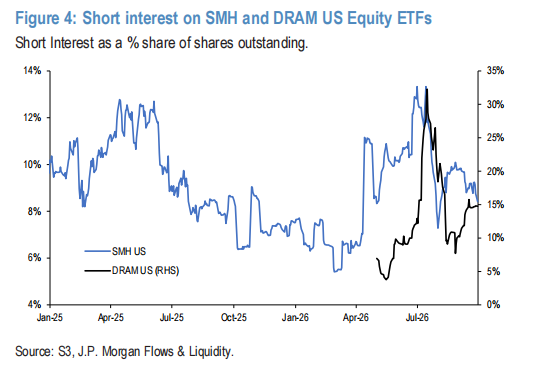
J.P. Morganは、これまで空売りの買い戻しが上昇の原動力となっていた効果は、ほぼ一巡したと判断しています。
空売り筋が買い戻しをする際には証券を買い戻す必要があり、この買いは価格を押し上げることができますが、それが新規資金による長期的な価値評価を意味するとは限りません。
買い戻しが一巡すると、相場は他の買い手からの需要がなければならなくなります。
もちろんこれがすぐに市場が下落する証拠とは限らず、空売り比率の低さもトップを予測する直接的なシグナルにはなりません。これは、過去の上昇を推し進めた力が今後も同じ強度で機能するとは限らないことを思い出させてくれるだけです。
これほどのリスクがありながら、なぜJ.P. Morganは依然としてテクノロジーに強気なのか?
これがこのレポートを読む価値がある理由の一つです。
J.P. Morganは一方でポジショニングとレバレッジリスクを指摘しつつ、一方でテクノロジーおよびAI関連業界にはファンダメンタルズの裏付けがあるとみています。
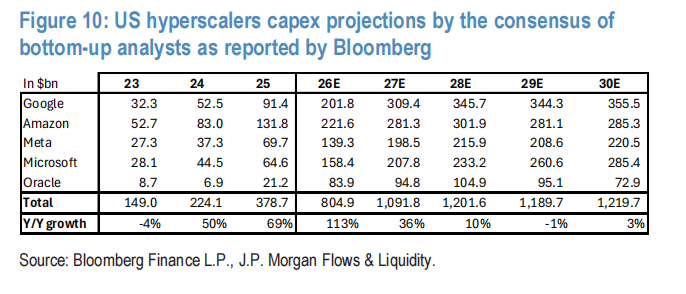
彼らは3つの理由を挙げています。
第一に、ストレージ価格が依然として上昇傾向にあり、ストレージメーカーを下支えしています。
第二に、アナリストは大手クラウドプロバイダーの設備投資予想を継続的に上方修正しています。レポートはGoogle、Amazon、Meta、Microsoft、Oracleの5社について統計をまとめており、2026年の予想合計は7月1日時点で約7580億ドルから約8050億ドルに、2027年の予想合計では約9250億ドルから約1兆1,000億ドルに引き上げられました。
これらの数字はアナリストによる設備投資予想であり、この5社がすでに確約した支出でも純粋なAI支出でもありません。しかし、インフラ投資規模への市場予想は依然として上方修正されていることが分かります。
第三に、Nvidia HopperシリーズGPUのリース価格に代表されるコンピューティングパワーの価格が、最近はやや改善傾向を示しています。J.P. Morganは、これがAIへの設備投資の収益化期待をサポートし、一部の投資家の「デバイスの急速な陳腐化や急速な減価償却」への懸念を和らげると考えています。
したがって彼らの判断は、6月・7月のようなリスク縮小ショックが再び起きても、テクノロジー・ブル相場は必ずしも途切れるとは限らないというものです。
この判断はJ.P. Morganのものですが、これは将来の相場に対する保証ではありません。
私にとって最も有用な示唆は、「企業経営」と「市場での保有状況」を同時に見るべきだということです。
AI需要は引き続き伸び、関連企業の投資も引き続き増加する一方で、株価はポジションの過密やレバレッジ縮小により、顕著なボラティリティを経験する可能性があります。
企業経営の進捗と、その企業を保有する投資資金がどれだけの変動に耐えられるか、どちらも価格に影響します。
「株価上昇=リスクが消えた」と考えてしまうと、後者の側面を見落としがちです。
第4四半期に入り、このレポートが私に与えた最大の示唆は、ひとつの相場を見抜こうとするとき、「企業に何が起きたのか」だけでなく、「その資産を参加者がどのように保有しているか」も問うべきだということです。
どの資金がレバレッジをかけているのか?どのポジションがすでに高位にあるのか?もしボラティリティが突然上昇した際、どの買い手が売り手になり得るのか?
これらの問いは次の調整日を当てる助けにはならないかもしれませんが、ファンダメンタルズに裏付けのある相場でも突然保有が難しくなる理由を理解する助けになります。
一つの会社の将来を楽観視することと、保有過程でのボラティリティに耐えられるかどうかは、どちらも真剣に考えるべきことです。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
NVIDIAは64GB版DGX Sparkを発売、メモリは半分になり、価格は4999ドルから。128GB版は6950ドルに値上げ。
分析-消息筋によると、Airbusの取締役会の人事任命は来年CEOの人選が決定されることを示唆
更新版 3-テスラ自動車事業が成長軌道に復帰、納車台数が予想を上回る
非農業部門雇用者数が大幅に予想を下回る!米国8月の新規雇用は2.9万人、予想は9万人、米国債利回りは低下、米株先物は上昇
アメリカの9月の非農業雇用者数はわずか2万9千人増加し、予想の9万人を大きく下回りました。失業率は8月の4.1%からわずかに上昇し4.2%となりました。データ発表後、米連邦準備制度理事会(Fed)の10月利上げ確率は22%から17%に低下し、年内残り2回の会議での累積利上げ予想も約21ベーシスポイントまで減少しました。2年国債利回りは1日で10ベーシスポイント下落し、S&P500先物は0.8%上昇しました。エコノミストは、異常な弱さは季節調整要因の歪みによるもので、労働市場の実質的な転換ではないと指摘しています。
暗号資産価格
もっと見る


