
エルメスの第3四半期収益は4.3%増で予想を下回り、アジア太平洋の消費冷却が成長停滞を引き起こす|決算ニュース

エルメスが発表した第3四半期の業績は市場予想を下回り、アジア太平洋地域(日本を除く)の売上高は固定為替レートベースで成長がゼロとなり、消費者支出の縮小がこのトップラグジュアリーブランドに与える影響が浮き彫りとなりました。この結果を受けて、同社の株価は一時7%下落しました。
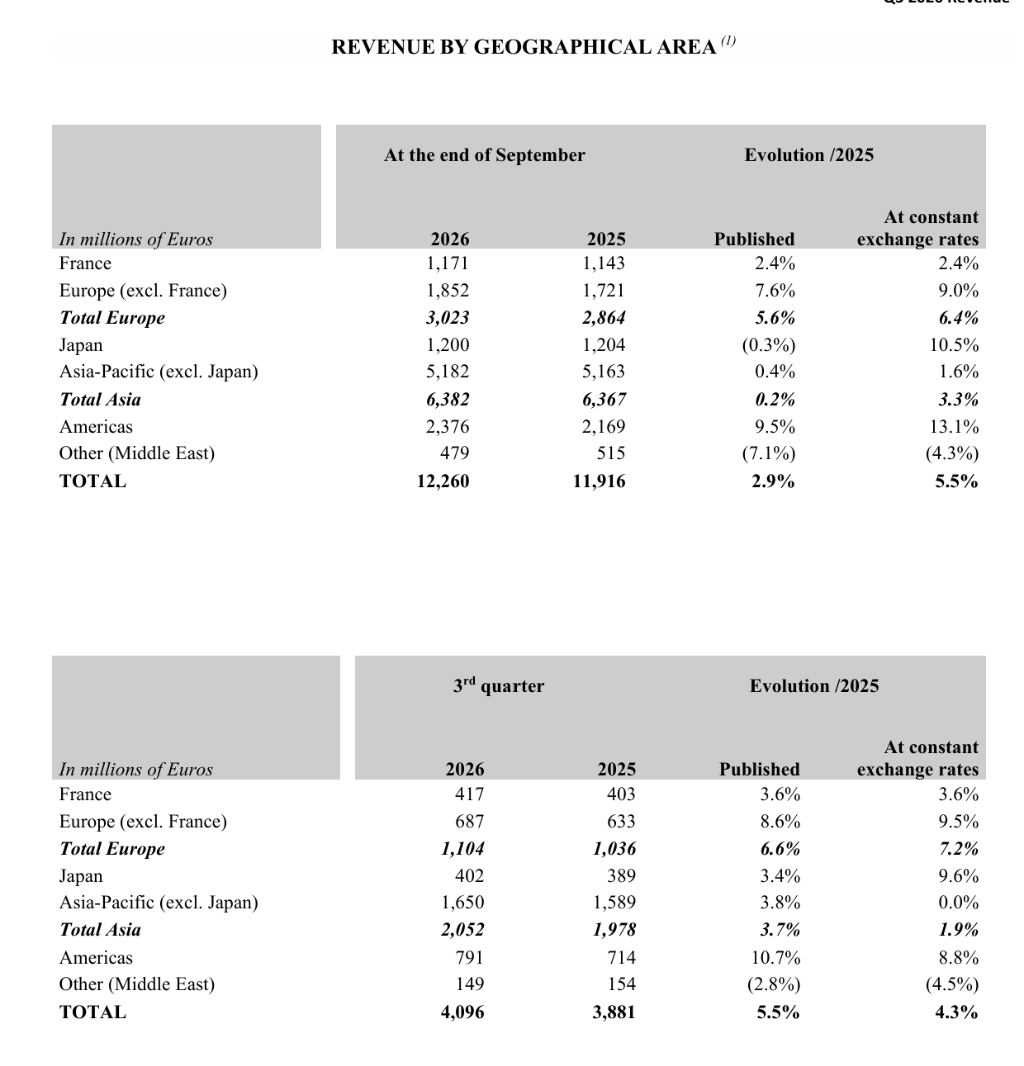
エルメスの第3四半期売上高は41億ユーロで、固定為替レートでの成長率は4.3%と、アナリスト予想の41.3億ユーロおよび5.29%の増加率をともに下回りました。このうち、グループ全体の約42%を占めるアジア太平洋地域(日本を除く)の成長率はゼロとなり、市場予想の1.55%に大きく遅れをとっています。最高財務責任者のEric du Halgouëtは、アジア太平洋地域(日本を除く)のマクロ環境には引き続き圧力がかかっており、高額所得層の消費意欲を弱めていると述べました。
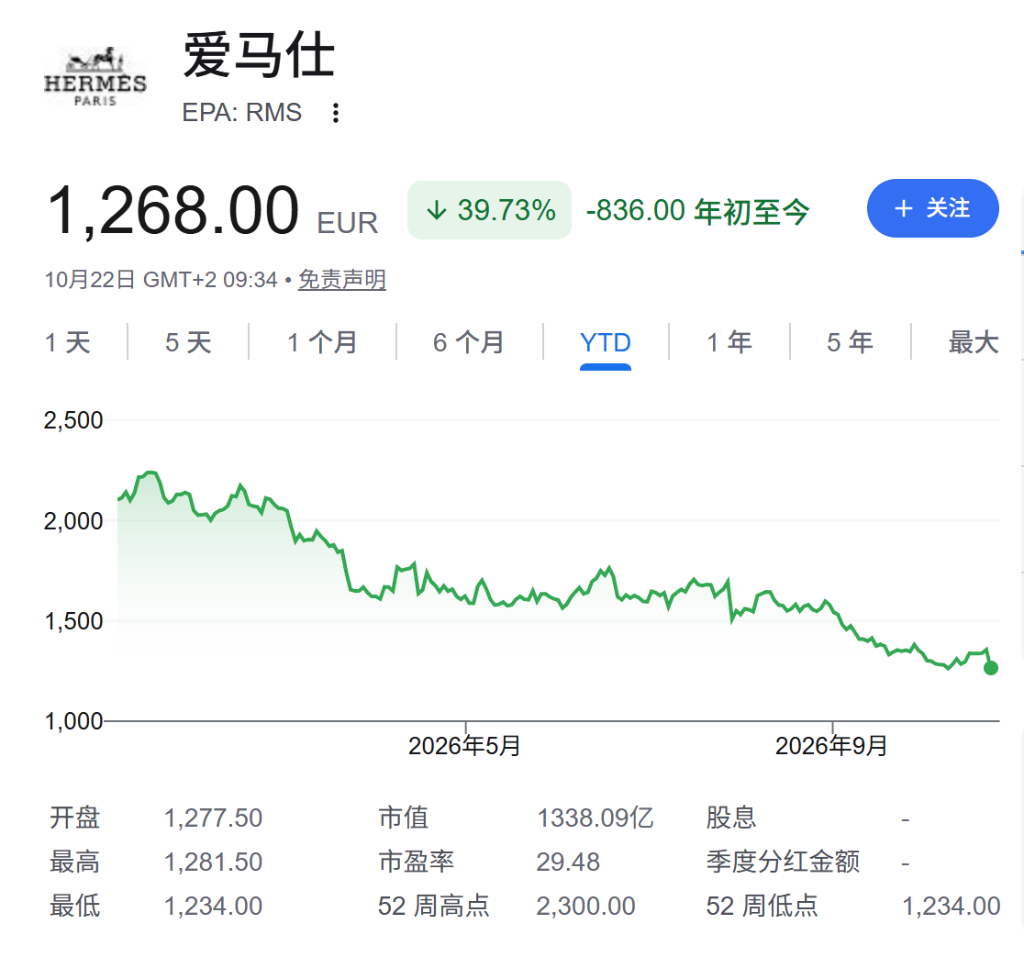
この業績は投資家に失望をもたらしました。JefferiesのアナリストJames Grzinicはレポートの中で、「この結果は市場にとって極めて苦しい1日となる可能性がある」と指摘しています。エルメスの株価は今年に入り約40%下落しており、年間の下落率がこの水準を維持すれば、1993年の上場以来で最悪の年となります。
アジア太平洋は圧力、日本は依然として強い勢い
アジア太平洋地域(日本を除く)はエルメスにとって最大の単一市場であり、第3四半期の売上高は16.5億ユーロ、固定為替レートベースで前年同期と同水準となりました。エルメスはリリースの中で、韓国市場の安定したパフォーマンスがこの地域全体の業績を一定程度下支えしたと指摘しています。
一方で、日本市場は第3四半期に固定為替レートで9.6%成長し、売上高は4.02億ユーロに達しました。現地顧客の旺盛な消費が引き続き成長を後押ししています。
今年1月から9月までの累計データを見ると、アジア太平洋地域(日本を除く)の売上高は51.82億ユーロで、固定為替レートでの成長率はわずか1.6%と、他地域より明らかに低い水準です。
米州と欧州が成長エンジンに
アジア太平洋地域の成長鈍化を背景に、米州および欧州(フランス除く)がグループの主要な成長支援役となりました。第3四半期の米州売上高は7.91億ユーロ、固定為替レートで8.8%増加となり、米国、ブラジルなど各国および各カテゴリで力強いパフォーマンスを記録しました。この期間、エルメスはサンディエゴの店舗をリニューアルしたほか、シカゴやニューヨーク・ウィリアムズバーグに新店舗をオープンし、リオデジャネイロでも新店舗を開設しました。
欧州(フランスを除く)は第3四半期、固定為替レートで9.5%成長し、南欧市場が特に優れたパフォーマンスを示し、イギリス市場もロンドン新ボンドストリート166番地の新フラッグシップ店オープンにより、力強い成長となりました。フランス国内は3.6%の成長で、沿岸部店舗や地元客層が安定した支えとなりました。
エルメスはまた、フランスでの暴動による追加の混乱にも直面しています。Eric du Halgouëtは、エルメスのマルセイユ店舗が強盗被害にあい「短期間で再開はしない」と説明。ナント、リヨン、パリ・ジョルジュ5世通りの店舗ショーウィンドウが暴動で破壊されたため、その後セキュリティ対策を強化しました。
「この出来事が今後数週間の外国人観光客の消費に影響するかまだ評価するのは時期尚早だ」と彼は補足しました。この不確実性が欧州市場の短期的な見通しに変動要因をもたらしています。
レザーグッズ事業が好調、他分野にプレッシャー
カテゴリー別では、レザーグッズおよび馬具事業が第3四半期の最大のハイライトとなりました。同事業の売上高は19.12億ユーロ、固定為替レートベースで10.8%増と、市場予想の10%を上回りました。新作およびクラシックなバッグのいずれも強い需要が続いています。グループは拡張を継続しており、今年4月にはジロンド県Loupesで25番目のレザーワークショップを稼働開始、今後数年間でフランスにさらに3つのワークショップを新設予定と発表しています。
これに対し、プレタポルテ&アクセサリーは第3四半期、固定為替レートで2.0%減少、ウォッチ事業は6.0%減少、香水&ビューティーは前年比7.5%増となったものの、1‐9月累計では小幅減少となりました。
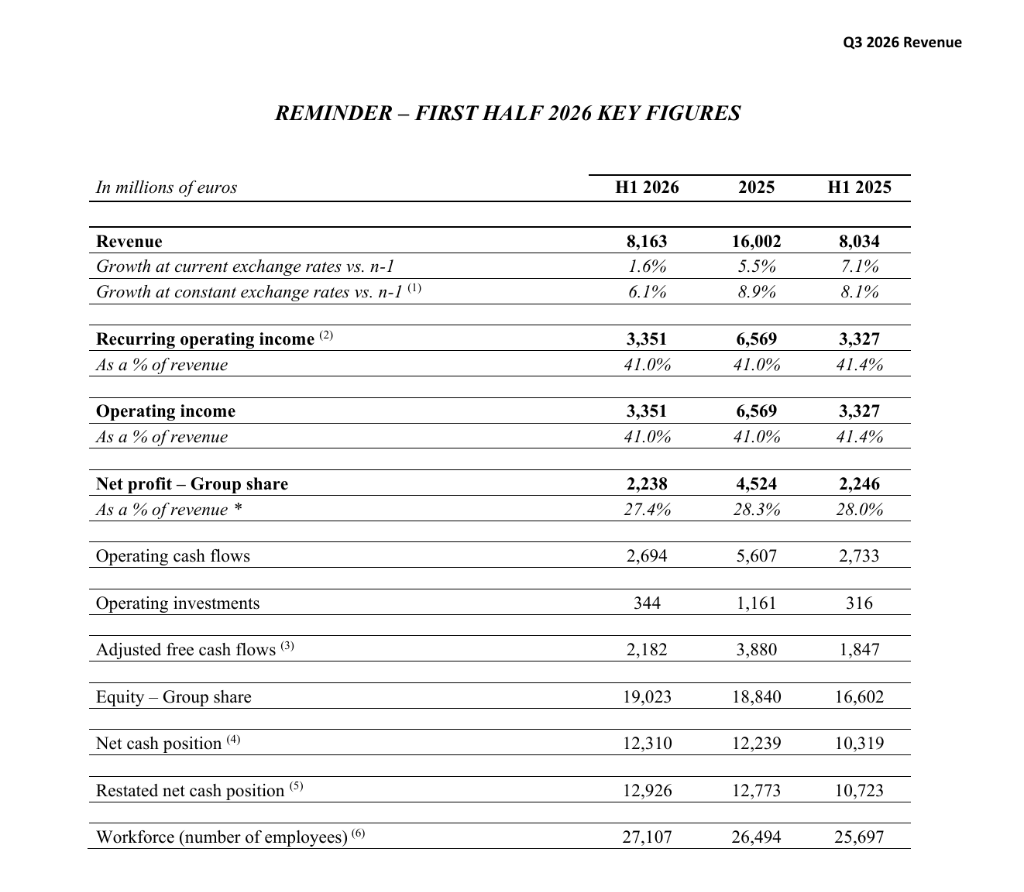
1‐9月グループ連結売上高は122.6億ユーロとなり、固定為替レートで5.5%成長しました。グループ執行会長のAxel Dumasは「エルメスは困難な環境下でも収益成長を継続しており、今後も長期的視点で成長戦略を推進する」と述べています。
見通し:中期目標は不変、不確実性は依然として存在
エルメスは、世界の経済・地政学的・為替の不確実性が続く中でも、中期的には固定為替レートベースでの野心的な売上成長目標を堅持すると改めて表明しました。為替変動は1-9月期の売上高に約3.1億ユーロのマイナス影響をもたらしています。
競合のLVMHも先週発表した四半期売上データが市場を失望させました。大手ラグジュアリーブランド2社の連続的なパフォーマンスは、アジア太平洋地域におけるハイエンド消費の回復見通しに対する市場の懸念を一層高めています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
欧州中央銀行総裁争い、危機対応能力に注目:フランスの債務リスクが試金石
欧州中央銀行総裁のポストを巡る争いは、債券市場の「警察官」に最もよく対処できる候補者が誰かという核心的な課題にますます焦点が当てられています。フランスの債務問題がユーロ圏の動揺の記憶を呼び起こし、現職のラガルド総裁が早期退任の準備を進める中、オランダのクラース・ノット氏とスペインのパブロ・エルナンデス・デ・コス氏が金融動乱の中で近いうちに後任に就く可能性があります。

2週間前に「正確に頂点を予測した」Deutsche Bank:「テクノロジー株は『長期トレンドの底部』まであと5%下落する必要がある」
ドイツ銀行は2週間前にアメリカ株のテック株および大型グロース株の格付けを引き下げた後、テック株はS&P500のその他構成銘柄に対して12ポイント劣後しました。しかし、ドイツ銀行によると、テック株は長期トレンドチャネルの下限までまだ約5ポイントの下落余地があります。機関投資家のポジションは急速に冷え込み、300億ドルの底値買い資金が流出し始めている兆候が見られます。今後は、決算の動向、資金の流れ、及び外部リスクが調整が構造的なローテーションで止まるかどうかを決定します。

ゴールドマン・サックスは警告する:FRBが12月に利上げをするかどうか、市場はどちらにも準備ができていない可能性がある
ゴールドマン・サックスは12月の利上げを依然として基本シナリオと見なしているが、市場は利上げを約90%織り込んでおり、完全な25ベーシスポイントを再び織り込むのは難しくなっている。一方、2027年のAI関連資本支出は1.6兆ドルに達すると予測されており、債務調達の需要やエネルギーインフレのリスクは依然として解消されていない。AI関連のクレジットスプレッドも年内で最も広い水準まで拡大しており、米国債利回りの今後の動向は依然として強気と弱気の両方の要因により揺れ動いている。

AI取引はいつ下落を止める?市場はMetaの「巨額債券発行」の背後にある「囚人のジレンマ」に注目
バークレイズによれば、AI大手企業が先行して資金調達を競い合うことで「囚人のジレンマ」が生まれ、集団的な債券発行は資金調達コストを押し上げ、信用スプレッドの縮小を制限するとのことです。格付けの低い債券リスクの上昇や、AI発行者の信用格差の拡大に伴い、資金供給が市場によって消化されるかどうかが、AI取引の安定性を判断する重要な鍵となります。

暗号資産価格
もっと見る


