
清算パニックが米国債の反発を上回り、金価格は4000ドルの大台が危機に瀕する

Investing.com 10月23日—— 米国株式市場のテクノロジー株売りが米10年債利回りを約17bps下落させ4.96%に至ったものの、金価格は一時4,000ドルを割り込む場面も見られました。金利と金価格の通常の連動性が失われていることは、流動性および建玉圧力、さらには強制決済の動きまでも示唆します。金価格が4,066.21ドルのサポートを割り込んだことで、市場はただちに3,942–3,924ドルのレンジに注目し、さらに売りが加速する場合は3,750ドルへの下値リスクが警戒されています。
今回の金価格下落は、伝統的な安全資産間の値動きの乖離を浮き彫りにしました。テクノロジー株主導の株安は資金を米国債へ流入させ、10年債利回りは約17bps下落して4.96%となりましたが、金価格は軟調さが続き、一時4,000ドルを割り込んでいます。インフレ調整後の米国債実質利回りも同様に低下しましたが、実質金利が下がることで通常期待される金価格の支援効果は発現しませんでした。
このギャップは流動性および建玉圧力の影響が、金の伝統的な金利感応性を上回っていることを示しています。ただし、現時点で市場で強制決済が行われていることを独立して裏付ける証拠はありません。
テクニカル面では、金価格が4,066.21ドルを割ることで高値4,697.07ドルからの下落トレンド再開が確認され、第5波の下げに入る可能性があります。注目のサポートレンジは3,942–3,924ドルで、一時的な反発の余地もありますが、このレンジを明確に割り込む場合は3,750ドル付近が目標となります。ナスダック総合指数25,803近辺のサポート、ならびに米10年債利回りが5%を維持できるかどうかが、今回の資産クラス間のリスク回避調整の行方を占う重要なシグナルです。
木曜日はテクノロジー株の売りが一層強まり、金価格は続落、一時的に4,000ドルの心理的節目を割り込み、日中の安値は3,986ドル付近となりました。銀はさらに大きく下落し、工業需要や経済成長見通しへの懸念が銀価格の下押し要因となっています。貴金属の軟調と米国債の堅調はコントラストを見せました:リスク回避の買いが米国債に流入し、債券利回りは大幅下落となりました。
今回の乖離は特に注目に値します。米国債名目利回りが低下するなか、実質利回りも同時に下落。米10年債名目利回りは約5.13%から4.96%、インフレ調整後の実質利回りは2.76%から2.64%に下落しています。
通常は実質利回りの低下は無利息資産である金の保有機会コストを下げます。しかし今回は金が恩恵を受けておらず、短期的な金価格の動きが他の売り圧力によって主導されていることが示唆されます。
取引のタイミングも見逃せません。金価格の下落開始は米国債反発相場より早く発生しており、最初の売りがその後の株式市場下落による流動性圧力だけでは説明できないことを示しています。それでも実質利回りが低下する環境で金が弱含みに推移しているのは、伝統的な金利ベースの価格形成論理が以前ほど機能していないことを意味します。
AI関連株売りにより米国債へのリスク回避買いが発生
投資家は大規模なAI投資に必要な資金規模と潜在リターンを懐疑的に見始め、米ハイテク株が再び大きく下落しました。木曜のナスダック総合指数は約2.6%下落、これは6月以来最大の一日下落幅で、S&P500も約1.2%下げました。NVIDIAなど半導体株が相場を主導して下げ、テクノロジー株の売り圧力はすでにアジア・欧州市場にも波及しています。
市場の注目点は、「AI投資が収益成長をもたらすか」から「巨額の設備投資が十分な投資リターンを創出できるか」に変化しています。直近の企業決算もこの議論を沈静化できず、企業の投資計画や資金需要への投資家の関心が高まっています。テクノロジー株下落は米国債のリスク回避需要を高め、債券利回りを押し下げました。
米国債の上昇は資金が安全資産を求めた結果ですが、金は連動して上昇していません。この乖離は、投資家が2つの資産クラスに異なるアプローチを取っていることを示します:米国債を買い増し、他の流動性の高い資産を減持し、ポートフォリオ全体のリスクエクスポージャーを調整しているのです。この動きは、単なる金利予想の修正だけでは説明できません。
流動性主導の売りが、金価格の異常な弱さの合理的な説明です。株価下落時、レバレッジを使用する投資家は含み損や追加証拠金請求、リスク管理限度の引き締めに直面し、素早く現金を調達する必要があります。流動性の高い金は、長期保有価値があっても換金・利益確定の対象となりやすいのです。
HSBCは以前、マージンコールによる強制決済が短期的に金の株価下落ヘッジ効果を低下させると指摘し、Invescoも金融ストレス時には投資家が既に利益確定できる金建玉を売却して流動性ニーズを満たす傾向があると述べています。
今回の値動きはこの理論に合致します:米国債名目・実質利回りがともに下落する一方、金とテクノロジー株は同時に軟化。テクニカルサポート割れはさらなる利確・減持を招き、下落幅を拡大します。ただし現時点で強制的な投げ売りの規模は特定できません。ETF資金フロー、先物出来高、マージン関連のリアルタイム統計だけでは、木曜の金下落に占めるレバレッジ解消の割合は判断できません。
過去の投機建玉を見ると、米CFTCデータによれば10月13日までに米資産運用機関のCOMEX金先物ネットロングは9月末の約127,400枚から107,100枚に減少しており、大幅下落前にロングポジションはすでに縮小傾向にありました。しかしこの統計は木曜日のデータを含まず、以後の強制決済が加速したかは不明です。
現時点の証拠からは、流動性と建玉プレッシャーが一時的に金に有利な金利環境を上回っているとの解釈が有力で、本下落の主要因がストップロスの大規模発動とは断定できません。
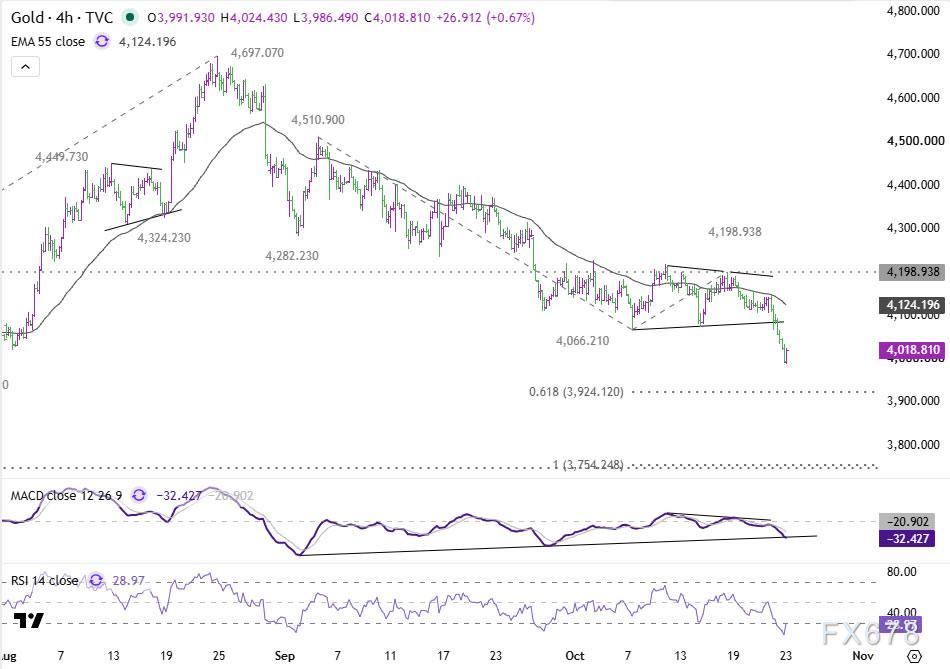
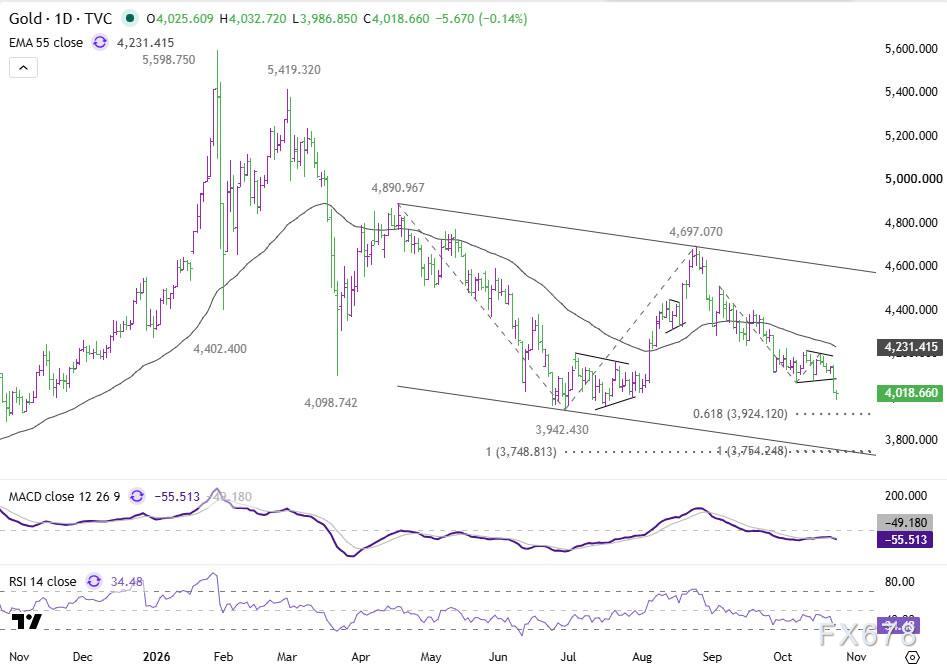
金価格が4,066.21ドルを割ったことで、高値4,697.07ドルからの下向きトレンド再開が認定されます。現時点の波動構造では4,198.93ドルからの下落が反発失敗後第5波にあたります。4時間足・日足ともに重く、価格は55期間指数平滑移動平均(4時間EMA約4,124ドル、日足EMA約4,231ドル)を下回っています。
(金スポット4時間足チャート)
第1の下値ターゲットは、4,198.93ドル基点、4,510.90–4,066.21ドル区間の61.8%フィボナッチ拡張値である3,924.12ドルです。この位置は直前安値3,942.43ドルを下回り、3,924–3,942ドルの主要サポート帯を構成します。4時間足RSIは29近辺にあり、既に売られすぎ領域にあるため、このレンジで一時的な反発も容易に考えられます。ただ4,198.93ドルのレジスタンスを突破できない限り、短期トレンドは弱気継続です。
金が3,924.12ドルを明確に割れば下落は一段と加速し、100%拡張値3,754.24ドルが視野に。これは日足大規模拡張ターゲット3,748–3,749ドルおよび中期下降チャネル下限と重なり、多重なテクニカル水準が集まる3,748–3,754ドルが潜在的な重要底値ゾーンとなります(今回の下落トレンドが継続した場合)。
(金スポット日足チャート)
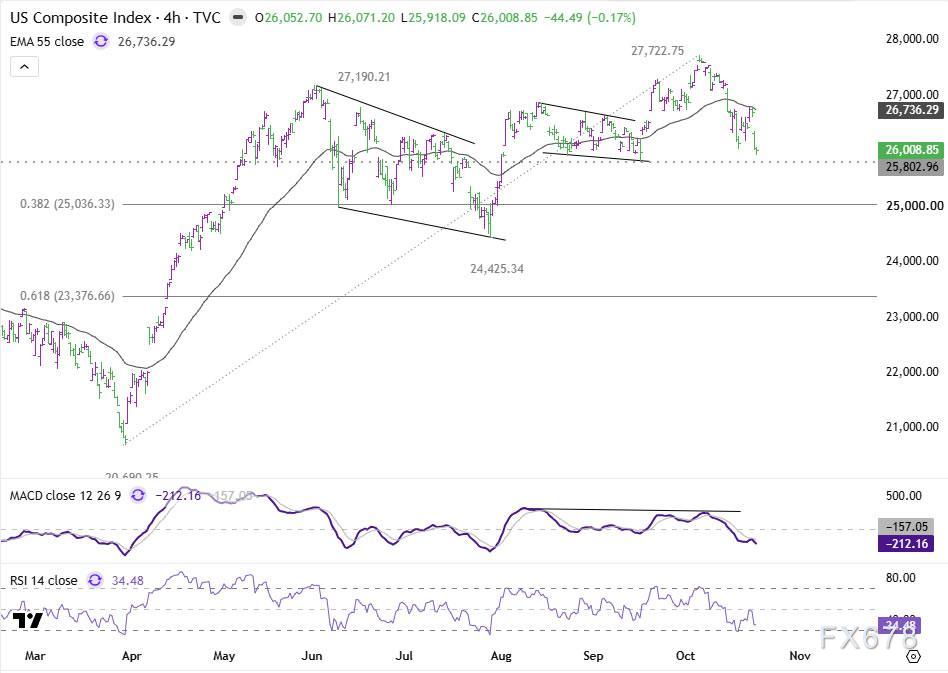
金市場以外の2つの指標も、現下落のストレスが続くかどうかを判断する助けとなります。木曜ナスダック指数は26,009ポイントまで下落し、主要構造サポートの25,802.96ポイントに接近。これを連続的に割り込む場合、株価下落が更に続き、次のターゲットは20,690.25~27,722.75上昇波段の38.2%リトレースである約25,036.35ポイントです。株安がさらに進めば、ポートフォリオ全体のリスク低減圧力が強まりますが、単なるテクニカル割れ自体が即新たな強制決済を引き起こすとは限りません。
(米10年債利回り4時間足チャート)
同時に、米10年債利回りは日足55期間EMAの4.975%付近まで低下し、5%の心理的節目を下回りました。利回りの更なる低下が続く場合、次は3.926%–5.365%の上昇トレンド38.2%リトレース、約4.815%を目指す展開となります。逆に利回りが再び5%上に戻り、かつ株価が安定する場合は、米国債へのリスク回避買いが一服となり得ます。
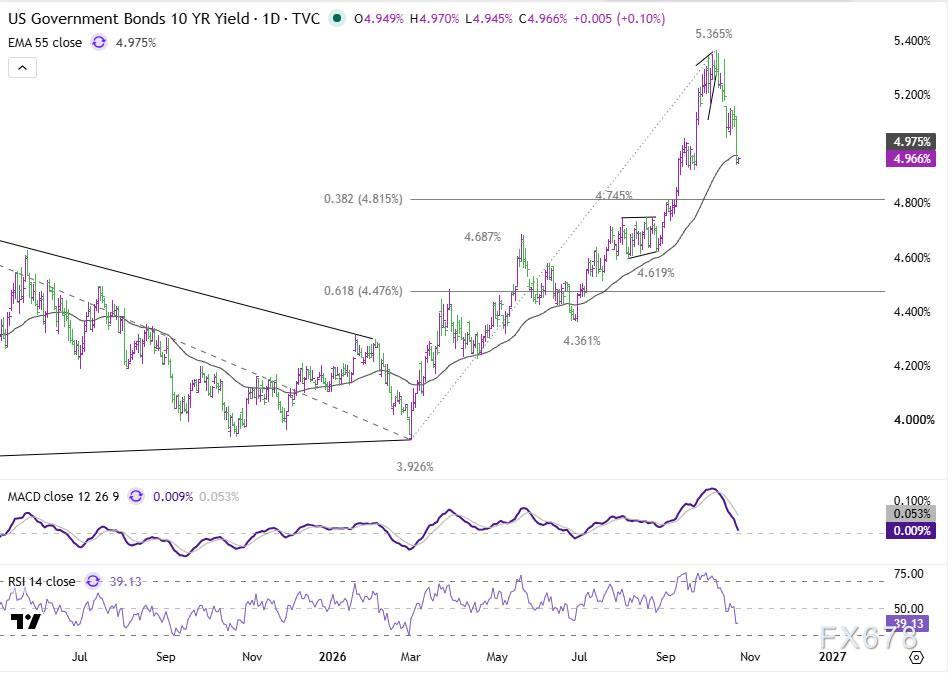
(米10年債利回り日足チャート)
特に警戒すべきは、「ナスダックがサポートを割り、米債利回りがさらに下落する」という値動きの組合せです。このような環境下で金が依然として弱含む場合、流動性および建玉圧力が伝統的な金利価格形成論理を完全に上回っていることのさらなる証左となります。逆に株価が安定し、米債リスク回避買いが沈静化すれば、アセットクラス全体のリスク回避調整モメンタムは減少し、金の売り圧力は和らぐ可能性があります。
現時点では、実質利回り低下が金価格を押し上げることができていない点が主要な市場のシグナルとなっています。レバレッジ解消の規模は依然として不透明で、テクニカル割れ後は3,924ドルのサポートを市場は注視しています。今後売り圧力が加速する場合、金価格の3,748–3,754ドルまでの深い下落リスクが著しく高まることとなります。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
テロ対策部隊が出動し、ルーヴル美術館が閉鎖!フランスで週末に新たな抗議の波が勃発し、混乱の炎はヨーロッパ全体へと広がる勢い
フランスは新たな暴力的抗議の嵐に見舞われ、7万人の治安部隊が緊急出動し、複数都市で夜間外出禁止令が発令され、マクロン大統領は対応の失敗を認めた。金融市場は既に警戒シグナルを発しており、フランスとドイツの国債利回り格差が欧州債務危機以降の最高値に急上昇、PMIは景況感分岐点を下回った。高級ブランド店舗は窓を封鎖し、ルーブル美術館も閉館、パリ市当局は数千万ユーロの損失を見込んでいる。この混乱の火種はヨーロッパ全体へと広がる様相を呈している。

かつて狂ったように購入していたが、現在「弾薬庫」が51兆ウォンも縮小!韓国の個人投資家はもう買えなくなった
4ヶ月の間に、韓国の個人投資家の「弾薬庫」は36.5%減少し、年初の水準まで戻りました。個人投資家が累計で75兆ウォン以上の純買いを続けているものの、新たな資金の流入は止まり、補充のペースが消耗よりもはるかに遅れています。加えて、KOSPIは今月約20%急落し、外国資本も継続的に純売りしており、AI関連の信用リスクへの懸念も重なっています。民間資金による下支えを失った韓国株は、短期間では持続的な反発を迎えるのは難しそうです。
「コンセンサストレード」の崩壊と新たなコンセンサスの誕生!ゴールドマン・サックスが回答:なぜ機関投資家が今AIの保有を大幅に減らしているのか
「AIを買い、全てを売る」という極端に混雑した取引が痛みを伴って解体されつつある――市場はもはや「資金消費ストーリー」では満足しなくなっており、超大型クラウドプロバイダーは1.1兆ドルもの資本支出に加え、実際に見える収益転換を示す必要がある。40~50ギガワットの電力不足、資金コストの上昇、そして「過度な支出」時代のマクロパラダイムの変化は、AI取引を信仰の問題から厳しい現実化の試練へと変えつつある。

AI資本支出はジレンマに直面:加速するとキャッシュフローに圧力、減速すると成長ストーリーが損なわれる
野村証券は、AI投資ストーリーが内在的な矛盾に深く陥っていると考えています。超大手クラウドプロバイダーが資本支出を加速すれば、フリーキャッシュフローが継続的に消費され、資金調達の持続可能性に疑問が生じます。一方、資本支出を減速させれば、AI需要および収益見通しへの期待が崩れることになります。どちらの道も売却につながります。9月の「エージェントブーム」相場で積み上げられた過度なロングポジションは、ネガティブな要因により大規模な損切りを誘発し、その影響が米国債、為替市場、コモディティ市場にも波及し、システミックなデレバレッジが発生しました。

暗号資産価格
もっと見る


