
Google 第3四半期決算予測:クラウド事業の高成長と資本支出の亀裂
 2026/10/27 04:38
🔥 米国株ホットスポットレーダーがリリース! 3 つの米国株メインテーマ + 6 銘柄の厳選個別株 + 7 大注目イベントカレンダー。今週の米国株チャンスはどこに? リンクをクリックして22 の取引方向を一目で見る→
1. 投資要点サマリー
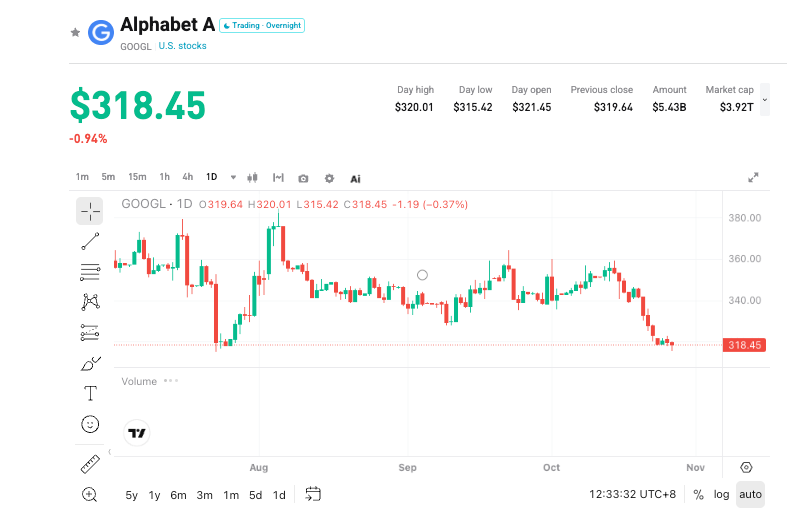
Alphabet(GOOGL.US)は2026年10月28日米国市場引け後に2026年度第3四半期決算を発表予定(Microsoftと同時)。ウォール街の予想では総収益が1270~1300億ドル(前年同期比+25%)、純利益が370~380億ドル(GAAPから大規模株式投資の利益が除外されるため、前四半期比で大幅減少の見込み)。Google Cloudの収入は290~305億ドル(前年同期比+90%~100%)、営業利益率は35.5~37%。資本支出は500~520億ドル(前年同期比+110%)、フリーキャッシュフローは-150億ドルまたはそれ以下までマイナス転化する可能性有。株価は直近で320ドル付近で推移しており、Berkshireの原価線に近い。今回の決算のコアポイントはクラウド事業(TPU含む)の高成長が広告鈍化とキャッシュフロー圧力を相殺できるかどうか。
2. 4つの注目ポイント
注目点1:主力広告事業の強さとAIシフト
広告は依然収益の75~77%を占める基盤事業。市場は広告収益を832~844億ドル(前年比+12.5~13%)、検索エンジンは約650億ドル(成長率は約+15%へと減速)、YouTube広告は112~116億ドル(+10~11%)を予想。Googleの検索シェアは89.3%で安定、ブラウザも73~75%のシェアで短期的に大きな影響は無し。しかしGeminiの進捗はやや遅れており(市場で揶揄されている)、高ベース効果や競合の奪取も警戒が必要で、トラフィックとユーザー獲得状況を注視すべき。
注目点2:Google CloudとTPUハードウェア成長の持続性
クラウド事業は現在最も成長が速いセグメントで、自社開発のTPUハード収益も含む。売上は290億ドル超、一部機関では300億ドル以上も見込む。営業利益は100億ドル超(過去最高110億ドルも)。残存履行義務(RPO)は5140億ドル(市場予想4800億超え)、今後1年で半数以上が収益化見込みで、ポテンシャル収益は2500億ドル超。TPU V9のリリースは高評価、出荷増加率は80%以上を維持見込み、年600万個以上も想定。クラウド収益初の300億超えが大きな検証の証となる。
注目点3:資本支出ガイダンスとキャッシュフローの懸念
2026年の資本支出ガイダンスは2000億ドル、今四半期は500億ドル、第4四半期は700億ドル規模予想。来年は市場が3000~3500億ドルの継続的な増加を見込む。他社は予想に届かないケースが多く、Googleも来年指針を下方修正もしくは保守的に出す可能性(アプリセクターにはプラス、ハードウェアにはマイナス要因)。事業キャッシュフローは投資をカバーできず、現金準備の活用や社債発行が必要となり、フリーキャッシュフローは-150億~-180億ドルにさらに悪化する可能性も。負債とAI関連の資金調達リスクは市場の注目点。
注目点4:GAAP純利益の大幅減少とバリュエーション圧力
株式投資収益の不採用により、GAAP純利益は前四半期比で60%近くの大幅減少見込み。市場はその原因を理解しているが、バリュエーション倍率の上昇で売りが発生するリスクも。調整後の収益性、クラウドRPOのアップデート、通年および来年の支出や広告見通しに関する経営陣のコメントが感情の転換点となる。
3. リスクとチャンスの共存
上昇のカタリスト:
- クラウド事業売上が300億ドル超、RPOは5500億ドル以上に上方修正、営業利益率が予想上回る。
- 総収益が1300億ドルに迫るか超え、広告業務が強みを示し、調整後の利益も好調。
- 資本支出が予想をやや下回る、または来年ガイダンスがやや保守的でキャッシュフロー・負債懸念が緩和される。
下落リスク:
- 広告成長が予想を下回り、検索シェア減少やAIへの流出が進行。
- 資本支出が予想を超える、または来年ガイダンスが積極的、フリーキャッシュフローがさらに悪化。
- GAAP純利益が大幅に予想を下回り、高バリュエーションとテック株の変動要因が重なる。
4. 取引戦略の提案
強気論理: クラウド(TPU含む)が明らかに予想を上回り、RPOが上方修正、広告が安定、支出が管理できれば、GoogleがAIインフラリーダーであるという市場の確信を強化し、バリュエーション回復を後押しする可能性。
弱気リスク: コア指標が予想並みまたはやや下振れ、広告の伸び悩みや支出/キャッシュフロー圧力が想定を超えれば、利食い売りを誘発するリスク。
主要データ:
- 総収益と前年同期比成長率
- Google Cloud売上高、利益率、RPO
- 広告(検索/YouTube)の実績とシェア
- 資本支出とフリーキャッシュフロー
- 通年/翌年の見通し、GAAPと調整後利益
取引アドバイス: 決算結果が予想超+クラウド見通しも強気ならば、調整後のエントリー機会に注目。数字が平凡または支出圧力が強い場合、短期ボラティリティリスクに注意し、高値追いを避けること。ポジションとストップは自身のリスク許容度に応じて柔軟に。
免責事項:本内容は参考情報であり、投資助言ではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
マイクロソフト 第3四半期決算プレビュー:Azureの生産能力解放とAIマネタイズの検証
AI資本支出が韓国経済の命運を左右、中央銀行が輸出減少が1000億ドル規模になる可能性を警告!ゴールドマン・サックスが韓国株とメモリーメーカー2社を依然強気で見る理由は?
韓国中央銀行は、人工知能への支出が減速した場合、同国の半導体輸出額が最大で1000億ドル減少する可能性があると警告しました。

ヒューマノイドロボットのストレージ需要が5年で20倍に?イーロン・マスク:「馬鹿げている。ロボットのストレージ需要は“すべてを凌駕する”し、スーパーインテリジェンスではさらに遥かに超える。」
イーロン・マスクはスーパーインテリジェンスを単独のカテゴリーとして区別し、その計算能力の需要はロボットをはるかに上回り、ほぼ100%がディープスペースコンピューティングに配備されると述べました。一方、ストレージの大手Micronはヒューマノイドロボットと自動運転を「フィジカルAI」の主要な成長市場として位置づけ、これらの需要を自社の高帯域幅・大容量ストレージ製品群に直接結びつけています。

72%のトークン消費で支出のわずか27%――AIの強気・弱気論争の重要な議題
OpenRouterのデータによると、Tokenの需要は20ヶ月で250倍に急増していますが、72%のトラフィックは料金が最も低いオープンソースモデルに流れており、支出の27%しか貢献していません。Token価格は四半期ごとに47%下落し、GPUレンタル料金は同時に160%上昇しています。資金はGPU保有者に流れ、請求は株主に転嫁されています。ゴールドマン・サックスは、テック業界以外で実質的な生産力の恩恵が見られないことも加えて、この資本循環は危機的状況にあり、ベア派の論理が優勢になっていると指摘しています。

暗号資産価格
もっと見る


