
見解:金は先に3500まで下落し、その後政策によって7500まで押し上げられるのか?

ヒュイトンネット 10月27日発—— 市場の一部では、本格的なレバレッジ解消ショックの中でゴールドがリスク資産と共に先に売却され、金鉱株はさらに大きく下落する可能性があるという見方がある。この見解は1オンスあたり3500ドルと7500ドルを極端なシナリオの参照とし、政策対応後の第2段階を強調している。
市場の一部では、本格的なレバレッジ解消ショックにおいて、ゴールドがリスク資産に連れてまず売却され、金鉱株の下落幅がさらに大きくなる可能性があるという見解がある。この見解では1オンスあたり3500ドルと7500ドルの2つの価格を極端なシナリオの参照とし、政策レスポンス後の第2段階を重視している。
市場見通し:一度下落し、次に上昇、単方向の強気ではない
直近ではリスク資産のボラティリティが高まり、ハイテク株や投機的資産に圧力がかかり、金と金鉱株が共に下落した。海外市場の論評によれば、これは長期的な強気ロジックが否定されたのではなく、レバレッジ解消型流動性ショックの第一段階であるという。この見解ではプロセスを二段階に分けている:まず下落し、次に上昇。最初の下落は条件付き、次の上昇は政策対応に依存する。この見解は極端なパニック時を想定して3500ドルと7500ドルの2つの価格をシナリオの参照値とするが、投資の推奨ではない。
第一段階:売れるものを売る、金鉱株はより脆弱
この見解によれば、本格的なレバレッジ解消時には投資家は「売りたいもの」を売るのではなく「売れるもの」を売るのであって、追加証拠金やレバレッジ減少、現金調達の必要から質の良い資産も無差別に売却される。ゴールドも例外ではなく、金鉱株は本質的にオペレーティングレバレッジを持つ株式で、現物のゴールドよりも売却されやすく、パーセンテージでの下落率もゴールドを超える可能性がある。この見解では金鉱株が広範囲な市場の売却の中で20%や30%さらにはそれ以上の調整もあり得るとしつつ、それは長期ロジックの消失を意味するものではないと強調している。
第二段階:政策対応が変数となる
この見解によると、初期の売却自体が本質的なコアではなく、重要なのは売りの後である。金融システムは低コストの信用と豊富な流動性への依存度が高く、連邦債務、財政赤字、利払い負担が大きいため、政策決定者は信用イベント、債券市場の混乱、株式市場の深い調整や流動性危機に直面した際、引き締めの継続よりも介入を選びやすい。もしFRBが利下げ、債券買い入れや流動性供給手段で対応すれば、ゴールドはレバレッジ解消の安値から7500ドル/オンス、さらにそれ以上へ急騰する可能性もある。金鉱株はオペレーティングレバレッジによって上昇の弾力性がさらに高くなるが、これはバランスシートや生産コスト、事業基盤が健全であることが前提。この見解は、どこが底でどれだけ下落し、また転換点がいつかは分からないとし、盲目的な逆張りは推奨していない。
テクニカル分析:弱含みレンジ推移、中期的な上値圧力は解消されず
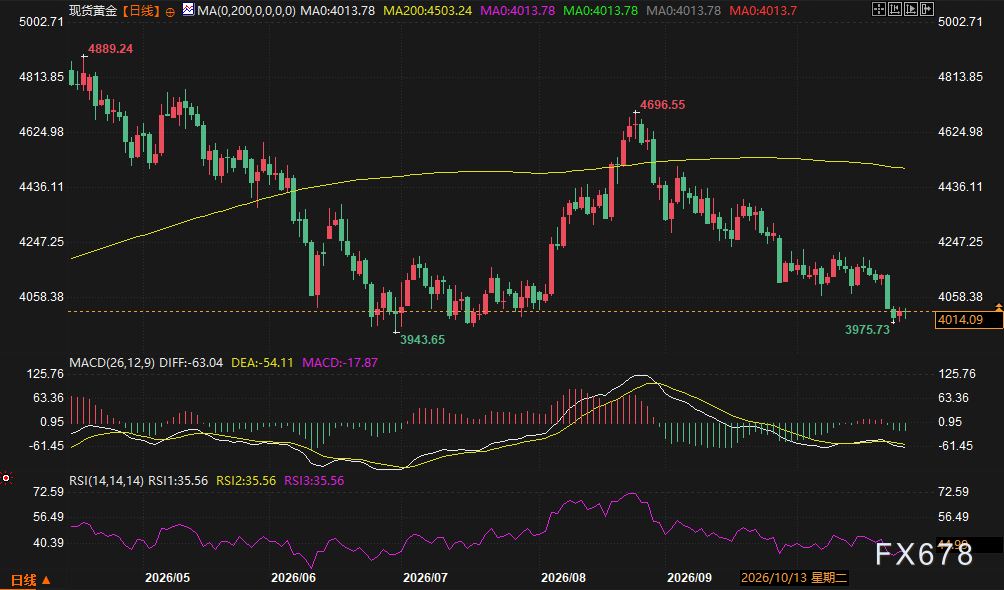
日足チャートを見ると、ゴールドは高値をつけてから反落し、戻りも前回高値を超えられず再び弱含み、現在は心理的な節目と直近安値付近でレンジの弱含みを演じている。価格は20日線を挟んで推移し依然として年足線を大きく下回っており、長期移動平均線は反発時に明確な上値抵抗となったことで、中期的には下向きバイアスが継続。MACDはゼロラインの下方で赤信号(緑のヒストグラム)収縮、弱含みだが下落の勢い自体は弱まっている。RSIはニュートラル(やや弱い)で売られすぎではない。短期的には方向感がなく、市場の注目は心理的な節目と直近安値がサポートとして機能するかどうか、戻りは20日線周辺とその上方エリアが注視されている。テクニカル的には単一日のゴールド・金鉱株同時下落をもって長期ロジックの変化とみなす根拠にはならない。
QA
Q:3500と7500は基準予測値ですか?
A:違います。この見解ではこれらの数値を極端なシナリオの参照値としています。3500ドルは激しいレバレッジ解消場面の下落、7500ドルは政策による大胆な緩和後の上昇を議論する際の基準値であり、どこが底でいつかは分からないと明記しています。
Q:なぜ金鉱株は先により大きく下落するのでしょうか?
A:金鉱株はオペレーティングレバレッジを持つ株式で流動性が現物ゴールドより高く、レバレッジ解消局面ではより売られやすいからです。ただし、オペレーティングレバレッジは政策対応局面では上昇の弾力性を拡大する可能性もあり、資産内容やコストが健全であることが前提です。
Q:「先に下落し、次に上昇」が成立するカギは?
A:カギとなるのは売りそのものではなく、売りが十分強力な政策対応を引き起こすかどうかです。もしFRBが長く引き締め策を維持したり、パニックが金鉱株の基礎的条件を損なった場合、上昇は遅れたり成立しない場合もあります。
Q:現状のテクニカルはどちらを支持していますか?
A:日足は未だ高値反落後の弱含みレンジ、価格は20日線を挟みつつ年足線を大きく下回り、MACDはゼロライン下でヒストグラム縮小、RSIはやや弱めながら売られすぎではありません。短期は方向感不明、中期的な上値圧力が残存です。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
更新版 6-再送信-UPSのCEO、休日期間中の配送量はやや減少したが、同社はより多くの利益を得ると述べる
プレビュー-市場の混乱の中、テックジャイアントの決算がAIブームの試金石となる

AIストーリーが揺らぎ始めると、市場に長らく無視されてきたリスクが静かに表面化し始めている
Citadel Securitiesは警告している。株式市場の売りは、投資家のAIリターンへの忍耐が薄れていることを示しており、高金利によってインフラ投資のリターン問題がより緊急になっている。AIの資本支出は両刃の剣となっている。財政、関税、エネルギー、地政学的圧力が重なり、FRBはジレンマに陥っている。レポートによれば、リスクは長期にわたりAIと成長のストーリーによって覆い隠されてきたが、市場の許容範囲は極めて限られている。

「このパターンは見たことがある!」大手空売りトレーダーが詳説:なぜAI新星CoreWeaveをショートするのか
『ビッグ・ショート』の三人のモデルとなったトレーダーが設立したSeawolf Capitalは、CoreWeaveのショートポジションを構築しました。彼らは、高い資本消費、GPUの経済的寿命の不確実さ、ならびに競合するチップ供給の拡大によって、CoreWeaveのビジネスモデルがリスクにさらされていると考えています。さらに重要なのは、CoreWeaveが今後も数百億ドル規模で継続的な資金調達を必要とし、もし資金調達コストが上昇したり、資本の調達が困難になった場合、事業の継続は困難になるという点です。このショートポジションはAI業界全体の未来を悲観するものではなく、CoreWeaveの資金調達能力と資本コストに賭けているものです。

暗号資産価格
もっと見る


