
Magiging susunod bang kuwento ng RWA ang PayFi?

Maaari bang gumana ang unsecured credit lending protocol sa mundo ng DeFi?
Posible bang gumana ang unsecured credit lending protocol sa mundo ng DeFi?
Isinulat ni: Rain Sleeping in the Rain
Ang mga alalahanin ng merkado tungkol sa ganitong uri ng protocol ay pangunahing nakatuon pa rin sa kakayahan ng borrower na magbayad. Sa madaling salita, kailangang tingnan kung kayang mabawi ng proyekto ang perang ipinahiram—sa ganitong paraan, mas magkakaroon ng interes ang mga user na ilagay ang kanilang pera para sa pamumuhunan, at saka lang kikita ng bayad sa serbisyo ang proyekto.
Ang ganitong uri ng proyekto ay maaari lamang magkaroon ng tunay na sustainable na pag-unlad kung mareresolba ang nabanggit na problema.
Ang mga solusyon ay umiikot lamang sa dalawang direksyon:
- Siguraduhing sa abot ng makakaya ay makakabayad ng maayos ang borrower
- Magbigay ng kaukulang proteksyon/insurance para sa mga nagdedeposito
Kaya kapag tinitingnan natin ang ganitong mga proyekto, dapat nating bigyang pansin ang dalawang puntong ito. Nabaggit ko na ang $MPL at $CPOOL sa aking mga pananaw noong Agosto at Setyembre, at sa susunod na linggo ay magsusulat ako ng isa pang artikulo tungkol sa dalawang proyektong ito.
Ngayon, pag-usapan muna natin ang bagong anunsyo ng 38 milyong dolyar na financing ng kaparehong proyekto sa larangan, ang @humafinance, at tingnan ang kanilang solusyon at mga bagong pagpapalawak sa produkto.
1/ Pinakabagong Financing Announcement⬇️
Kamakailan ay nakumpleto ng Huma Finance ang $38 milyon na financing, kabilang ang $10 milyon na equity investment at $28 milyon na yield-based RWA. Pinangunahan ng Distributed Global ang round, kasama ang Hashkey Capital, Folius Ventures, Stellar Development Foundation, at ang venture capital arm ng pinakamalaking pribadong bangko sa Turkey na İşbank, ang TIBAS Ventures, bilang mga co-investors.
Plano ng Huma Finance na gamitin ang pondong ito upang i-deploy ang kanilang PayFi na produkto sa Solana at Stellar chain.
Susunod, ibabahagi ko sa pinakasimple at maikling paraan ang aking sariling pag-unawa sa proyektong ito.
2/ Huma Finance v1
Ang Huma Finance v1 ay isang unsecured lending platform para sa mga negosyo at indibidwal, na nakatuon sa potensyal na kita ng borrower sa hinaharap—ibig sabihin, kapag nanghihiram ng pera ang borrower, pangunahing tinitingnan ang kanilang cash flow sa hinaharap.
Ayon sa opisyal na pahayag sa Mirror: "Ang kita at earnings ay ang pinakamahalagang salik sa underwriting, dahil mataas ang predictive value nito sa kakayahang magbayad."
Upang mas mapalawak ang vertical na negosyo, nakumpleto ng Huma ang merger nito sa Arf ngayong taon. Ang Arf ay isang liquidity at settlement platform na nakatuon sa cross-border payments, na sinusuportahan ng Circle (at may partnership din sa Solana at Stellar).
Pagkatapos ng merger, ang Huma ang namamahala sa bahagi ng pagdedeposito ng user, habang ang Arf naman ang namamahala sa pagpapautang sa Web2 world at pagkolekta ng interes, na bumubuo ng isang sustainable na cycle. (Makikita natin sa kanilang opisyal na website na hanggang ngayon ay 0% ang default rate)
3/ PayFi
Ang Huma v2 ay isang pagpapalawak ng v1. Bukod sa lending, nais ng Huma na palawakin ang negosyo sa larangan ng PayFi.
Ano ang PayFi?
Ang "PayFi" ay konseptong inilahad ng Solana Foundation Chair na si Lily Liu (na isa ring investor ng Huma Finance). Ang PayFi ay tumutukoy sa bagong financial market na nakasentro sa Time Value of Money. Ang Time Value of Money ay nangangahulugang ang kasalukuyang hawak na pera ay mas mahalaga kaysa sa parehong halaga ng pera na matatanggap sa hinaharap. Ito ay dahil ang pera ay may potensyal na kumita ng kita, tulad ng pagpapautang para sa interes, pag-invest sa US Treasury para sa yield, o mas mabilis at mas murang transaksyon at remittance.
Kaya, ang PayFi ay isa ring sub-sector ng RWA. (Ito rin marahil ang dahilan kung bakit nagpasya ang Huma Finance na mag-deploy sa Solana)
Gayunpaman, bagaman RWA ito, iba ang PayFi sa karaniwang RWA assets na binubuo ng US Treasury yield. Ang kita ng PayFi ay kadalasang nagmumula sa transaction fees, cross-border payments, at loan interest, atbp. Halimbawa, ginagamit ng Arf ang Web3 liquidity upang magbigay ng cross-border transfer services para sa T1 at T2 licensed financial institutions sa mga developed countries (maaaring ituring na bridge funding).
Pagkatapos ng interest rate cut sa US, at sa pagdami ng adoption, maaaring maging mainstream sub-sector ng RWA ang PayFi. Ang Huma ay isa sa mga unang proyektong pumasok sa PayFi, at nakatanggap din ng suporta mula sa mga VC/core circle na sumusuporta sa PayFi (makikita sa listahan ng mga investors).
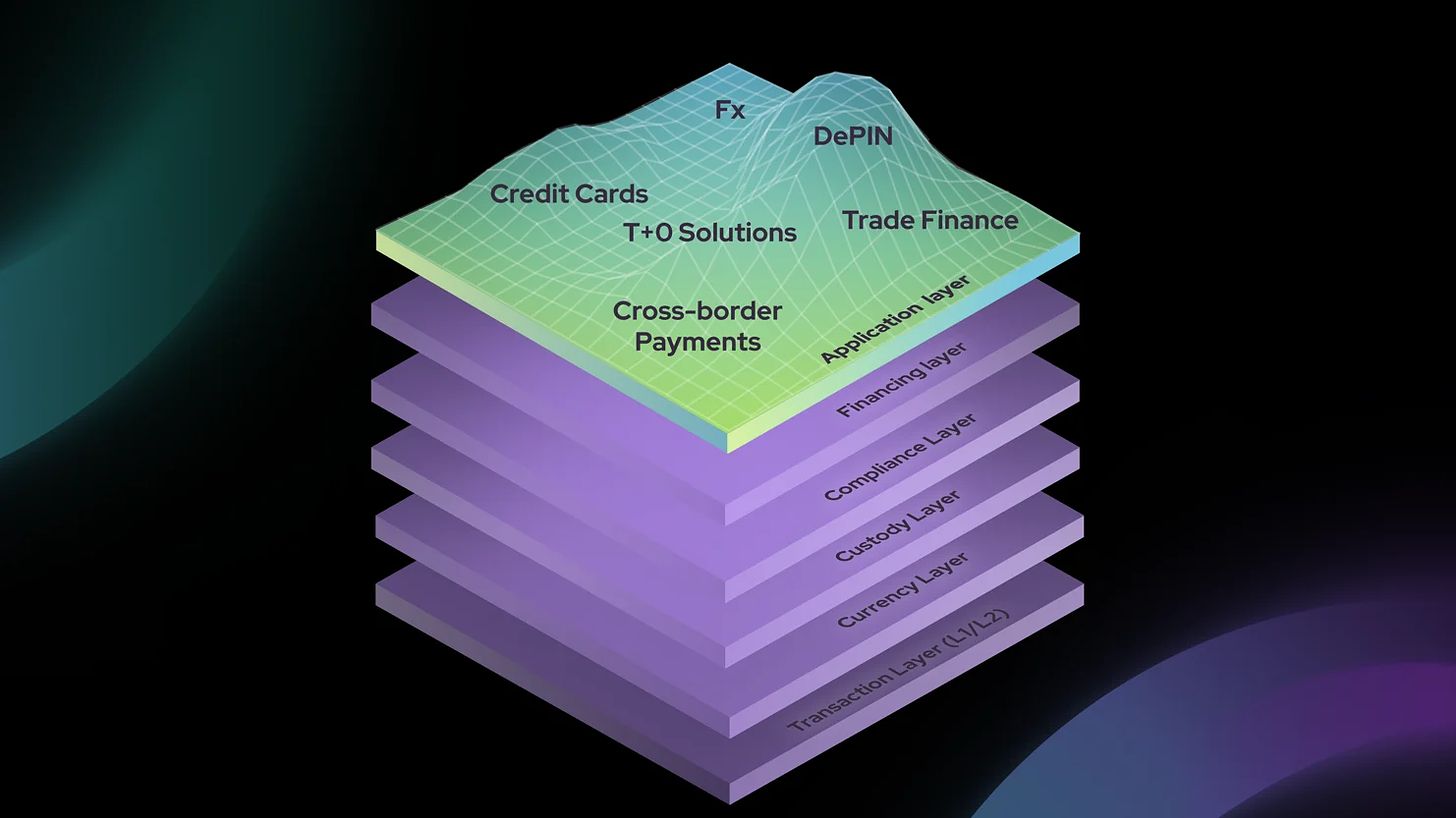
Kasabay nito, upang maging pangunahing infrastructure provider sa larangan ng PayFi, inilunsad ng Huma ang PayFi Stack, upang matugunan ang mga pangangailangan ng PayFi sector sa transaksyon, currency, custody, financing, compliance, at application building.
4/ Huma Finance v2
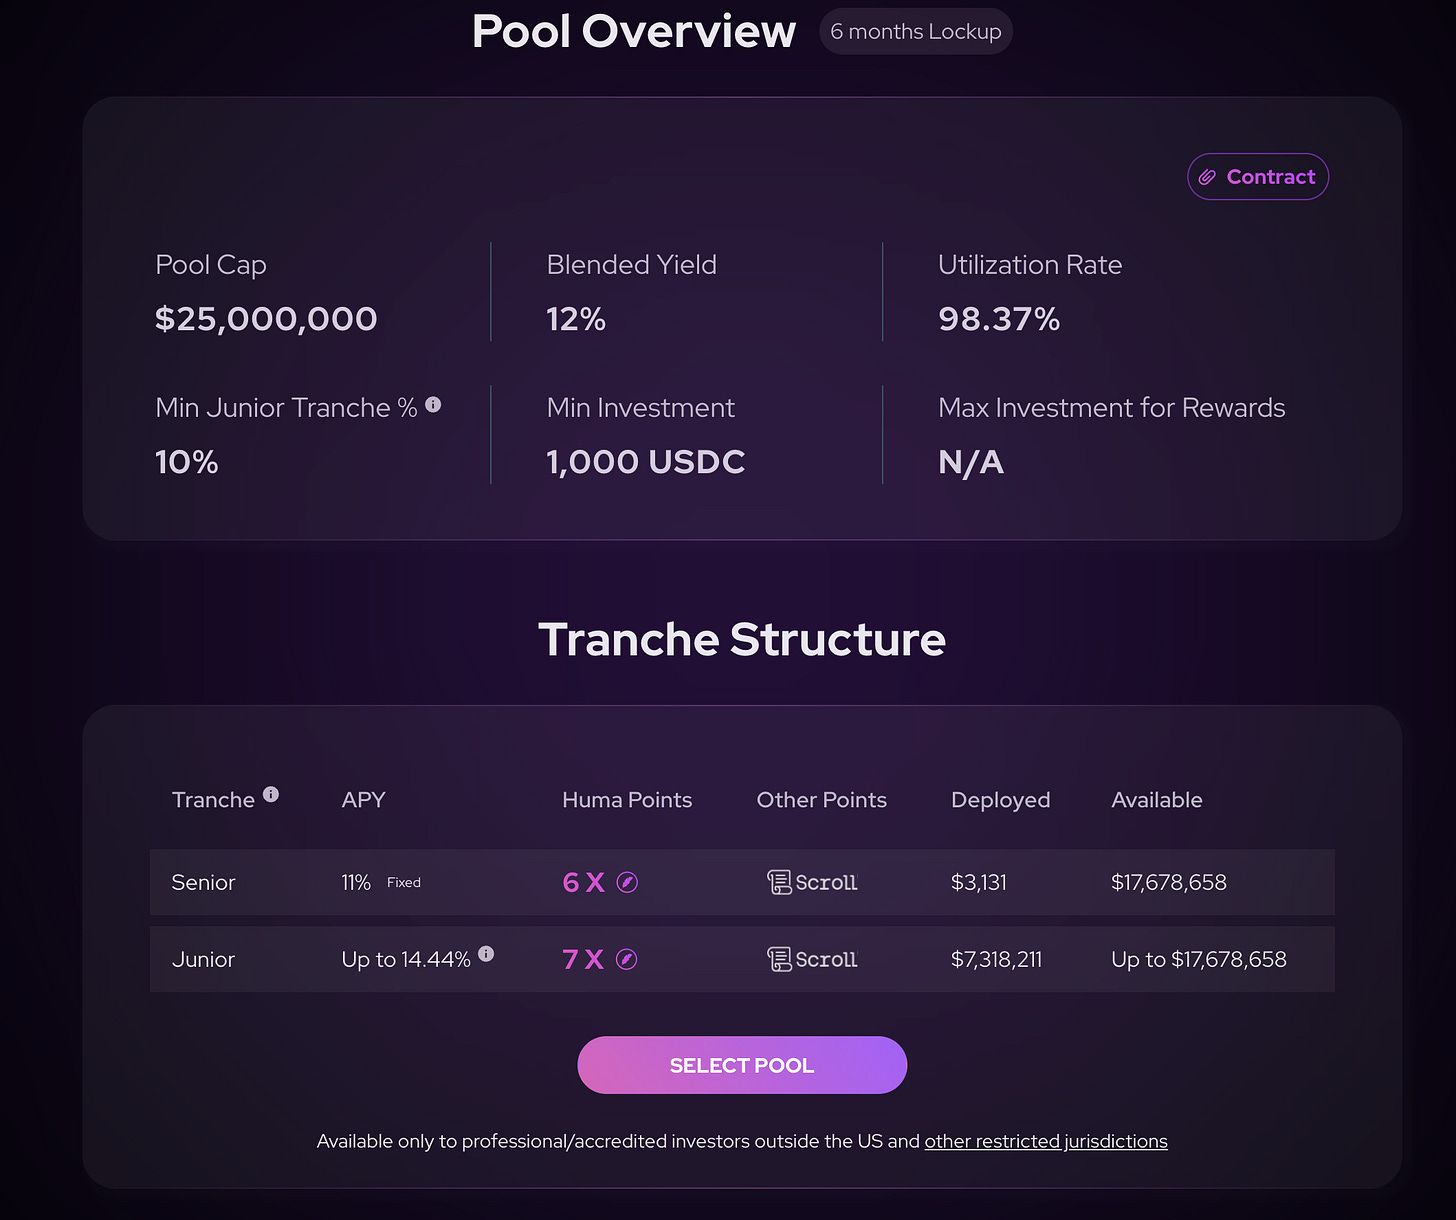
Sa produkto, ang v2 ay nagpatupad ng mas komplikadong product structure, tulad ng pagdagdag ng Senior Tranche, Junior Tranche, at First Loss Cover na tatalakayin natin sa ibaba. Sa madaling salita, ang upgrade na ito ay nag-detalye ng mga function upang matugunan ang iba't ibang pangangailangan ng mga user.
Ang Pool ng Huma v2 ay nahahati sa Senior at Junior Pool. Ang Senior Pool ay may fixed yield, habang ang Junior Pool ay may floating yield na nakadepende sa real-time income ng proyekto.
Ang kapalit ng mas mataas na floating yield ng Junior Pool ay ang pag-ako ng losses kapag may bad debt. Sa pananaw ko bilang produkto, maaaring kailanganin ng proyekto sa hinaharap na magbigay ng token o iba pang insentibo para sa mga depositor ng Junior Pool—dahil ang Junior Pool ang nagsisilbing safety module ng produkto.
5/ Paano hinahandle ng Arf ang liquidity na ibinibigay ng investors?
Kapag inilagay natin ang pera sa Huma Finance Arf Pool, ang mga asset na ito ay ini-store ng Arf sa isang bankruptcy-isolated SPV (Special Purpose Vehicle, isang legal entity na nilikha para sa partikular o pansamantalang layunin, pangunahing para sa risk isolation).
Bilang service provider, ang Arf Financial GmbH ang nagbibigay ng serbisyo sa SPV. Ang lending, cross-border payments, transaction settlement, at risk management ay dito isinasagawa. Pagkatapos ng isang transaksyon, ibinabalik ng SPV ang pera at kita mula sa Pool pabalik sa chain. Walang kontrol ang Arf Financial GmbH sa pondo ng Pool.
6/ Dagdag na Paliwanag
Mayroon akong dalawang dagdag na punto:
Magaling ang Arf sa risk control, ngunit nagdudulot din ito ng ilang isyu, tulad ng pangangailangan ng KYC bago magdeposito, na hindi masyadong user-friendly para sa maraming DeFi players. Sa tingin ko rin, may puwang pa para mapabuti ang UI/UX ng Huma Finance.
2. Pakikipagtulungan sa Scroll
Sa kasalukuyan, maaari nating ideposito ang USDC sa Huma sa Scroll, at makamit ang "three-in-one" na benepisyo—10%+ yield, Huma points, at Scroll points.
7/ Panghuli
Bakit ko ba laging tinitingnan ang ganitong mga financial products kamakailan? Dahil matapos kong i-liquidate ang aking mga posisyon kamakailan, karamihan ng aking asset ay nasa U, kaya gusto kong hanapan ng magandang investment opportunity ang mga U na ito.
Mula sa aking personal na pananaw, hangga't wala pang malinaw na bullish trend sa market, hindi ako mag-a-all in o magle-leverage, at kung meron man, ay magte-trade lamang ako ng short-term swings.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Nagbabala ang Nobel laureate: Ang krisis sa utang ng France ay maaaring "napakalaki na upang mailigtas", at nahaharap ang Eurozone sa isang "sumasabog" na krisis
Ang utang ng Pransya ay umabot na sa €3.6 trilyon, katumbas ng 119% ng GDP, na siyang pinakamataas na antas mula nang magsimula ang euro. Binalaan ni Krugman, laureate ng Nobel Prize in Economics noong 2008, na ang Pransya ay nasa landas ng "hindi napapanatiling pananalapi" at maaaring tumawid na mula sa "masyadong malaki para bumagsak" patungo sa "masyadong malaki para mailigtas." Ang pagiging miyembro ng eurozone ng Pransya ay posibleng magdulot ng "explosive na krisis sa utang" at lumikha ng mapanirang epekto sa pagkakaisa ng Europa.

Na-update: Nagbabala ang Delta Air Lines na, dahil sa pagtaas ng presyo ng gasolina na nagpapababa ng kita, lalo pang hihigpit ang kapasidad ng mga airline
Binawasan ng Delta Air Lines ang taunang inaasahan nitong kita dahil sa pagtaas ng gastos sa gasolina na umabot sa $6 bilyon. Ayon sa CEO, tumaas na ng humigit-kumulang 20% ang presyo ng tiket ngayong taon, ngunit kakaunti lang ang resistansya mula sa mga pasahero. Nagbabala ang mga analyst na ang pagpapanatili ng mataas na presyo ng tiket sa 2027 ay mahalaga para mapataas ang profit margin. Isinama sa ulat ang mga pahayag sa earnings call at mga komentaryo ng analyst. Ipinahayag ng Delta Air Lines noong Biyernes na dahil sa pagtaas ng gastos sa gasolina, kahit matindi ang demand sa biyahe at tumaas ang presyo ng tiket, kinailangan pa rin nilang bawasan ang inaasahan nilang kita para sa 2026 ng halos isang-kapat. Ibig sabihin, maaaring kailanganin ng airline industry na limitahan pa lalo ang pagdami ng mga flight sa susunod na taon para mapanatili ang kita. Binibigyang-diin nito ang tumitinding hamon na kinakaharap ng mga airline sa US: kahit tumataas ang demand at limitado ang pagdami ng available na upuan, nagagawa nilang magtaas ng presyo ng tiket para ipantapat sa mahal na gasolina; subalit kung sobra ang pagdami ng flight para habulin ang demand, lalong magiging mahirap panatilihin ang mataas na presyo ng tiket at protektahan ang kita. Ang Delta, na nakabase sa Atlanta, ay inaasahang gagastos ng humigit-kumulang $6 bilyon sa gasolina ngayong taon—$2 bilyon na mas mataas kaysa sa forecast noong Hulyo—dahil sa gyera sa Iran na nagpapataas ng presyo ng aviation fuel sa buong mundo. Naghahanda ang mga airline sa buong mundo para sa pangmatagalang epekto ng mahal na gasolina. Ayon kay Michael O'Leary, CEO ng Ryanair Group, posibleng tumagal pa ng 12 hanggang 18 buwan ang mataas na presyo ng aviation fuel, kaya lalong napipilitan ang mga airline na magtaas ng presyo at magtipid. “Hindi sapat na umasa sa paglago lang sa ilalim ng mataas na gastos,” pahayag ni Ed Bastian, CEO ng Delta, sa earnings call. Bagaman naglagay na ang industriya ng limitasyon sa kapasidad, kailangan pa raw ng dagdag na hakbang para mapataas ang kita. Sinabi ni Bastian na tumaas na ng humigit-kumulang 20% ang presyo ng tiket sa Delta ngayong taon at mababa pa ang resistansya ng mga pasahero. Tiwala siyang kahit bumaba ang presyo ng gasolina, magpapatuloy ang mataas na presyo ng tiket. Binaba ng Delta ang adjusted earnings per share forecast nito mula $6.50–$7.50 noong Hulyo, pababa sa $5.10–$5.60. Ayon sa LSEG, ang midpoint ng bagong range ay mas mababa kaysa sa average forecast ng mga analyst na $5.46. Sa third quarter, ang adjusted EPS ay $1.72, mas mababa ng 4 centavos kaysa sa inaasahan. Sa mid-day trading, bumaba ng 1.7% ang stock ng Delta; bumaba rin ang United ng 1.4%, at parehong bumaba ng humigit-kumulang 1% ang American Airlines at Southwest Airlines. Nakakatulong sa Delta ang pagkakaroon ng refinery malapit sa Philadelphia upang maibsan ang epekto ng mahal na gasolina—inaasahan nitong magdadala ang refinery ng mahigit $700 milyon na kita ngayong taon. Kahit may ganitong buffer, unaasahan ng Delta na tataas pa ang gastos sa gasolina sa fourth quarter, mula $3.61 kada galon sa third quarter, papunta sa $4.25 kada galon. Inaasahang magkakaroon ng adjusted EPS na $1.15–$1.65 sa fourth quarter, ang midpoint na $1.40 ay katumbas ng forecast ng mga analyst na $1.39. Ayon sa datos ng pamahalaan, sa unang 8 buwan ng 2026, ang US airlines ay gumastos ng $42.9 bilyon sa gasolina—tumaas ng $13.2 bilyon mula noong nakaraang taon, kahit bumaba ang konsumo. Dahil sa malakas na demand at limitadong pagdami ng upuan, tumataas ang presyo ng tiket ng airline ng humigit-kumulang 25% mula Abril hanggang Agosto, ayon sa US Bureau of Labor Statistics. Ayon sa analyst mula sa Melius Research, kahit tumataas ang gastos sa gasolina, nakakatulong ang kakayahan ng Delta magtaas ng presyo para mapanatili ang kita sa ikalawang kalahati ng taon. Ngunit babala nila, matagal nang hirap ang kumpanya sa pagpapataas ng profit margin. Sinabi nila sa research report: “Ang pagpapanatili o pagpapataas ng presyo ng tiket sa 2027 ang susi para sa pagpapataas ng margin.” Habang inaasahang bibilis ang pagdami ng kapasidad sa fourth quarter, posibleng tuminding pa ang hamon. Ayon sa mga analyst ng Deutsche Bank, inaasahan nilang hihina ang bahagi ng fuel cost recovery sa fourth quarter at posibleng abutin pa ng 2027 bago ganap na makabawi. Idiniin ni Bastian na mababa ang return rate sa buong industriya, dahilan para pigilan ang pagdami ng kapasidad. Sinabi niyang mag-iingat ang Delta sa plano nila para sa kapasidad sa 2027 habang hindi pa malinaw ang sitwasyon ng presyo ng gasolina, at maaaring mas tutok sa international kaysa domestic routes ang pagpapalago ng kapasidad. Sa ngayon, malakas pa rin ang demand sa premium cabin at business travel ng Delta, habang paunti-unti nang bumubuti ang ekonomiya ng mga regular na upuan. Sa fourth quarter, higit 60% na ang ticket booking rate, kaya inaasahan ng Delta na tumaas din ang kita ng humigit-kumulang 20% year-on-y
Ang mga financial reports ng mga pangunahing bangko sa Wall Street ay ilalabas sa susunod na linggo: Ang kita mula sa stock trading ay tinatayang aabot sa $19 bilyon, maaaring magwakas na ang “lahat ay panalo” na panahon.
Ayon sa inaasahan ng mga analyst na binuo ng Bloomberg, ang kita mula sa stock trading ng limang pinakamalalaking bangko sa Estados Unidos sa ikatlong quarter ay malapit sa $19 bilyon, ngunit ang kita mula sa fixed income trading ay inaasahang bababa sa pinakamababang antas ngayong taon, at humina rin ang mga aktibidad ng mergers and acquisitions. Kasabay nito, ang mga AI-driven na tool para sa cash optimization ay posibleng magdulot ng pagliit ng mga deposito, na nag-udyok ng pangamba sa merkado tungkol sa stock ng mga bangko. Naniniwala ang mga analyst na kahit na maaaring mas magkaiba pa ang performance ng kita ng bawat bangko, ang pangamba ng merkado tungkol sa epekto ng AI ay maaaring sobra na.
Mga presyo ng crypto
Higit pa


