
Institusyon: Ang presyo ng ginto ay lumalaban sa pagbaba bilang pagtugon sa panganib ng labanan sa pagitan ng Federal Reserve at White House; ang pangmatagalang lohika ng bullish ay nananatili.

Balitang Huitong, Setyembre 16—— Ang yield ng long-term bonds ng US ay tumaas sa pinakamataas sa halos dalawampung taon, karamihan sa merkado ay tumataya na magtataas ng interest rate ang Federal Reserve ngayong linggo, patuloy ang presyur ng pagbebenta sa ginto, ngunit binigyang-diin ni Thu Lan Nguyen, Head ng Commodity Research ng Commerzbank, na ang presyo ng ginto ay nagpapakita ng higit na matibay kaysa inaasahan, na ang pangunahing dahilan ay ang merkado ay naghe-hedge laban sa nalalapit na banggaan ng polisiya ng Federal Reserve at administrasyon ni Trump. Binabaan ng bangko ang target ng presyo ng ginto ngayong taon, ngunit nananatili ang long-term bullish na lohika, habang ang pagbaba ng US dollar's safe haven premium at ang patuloy na panganib sa sovereign debt sa buong mundo ay patuloy na sumusuporta sa halaga ng paghawak ng ginto.
Sa ilalim ng patuloy na inflation pressure, inaasahan ng merkado na magtataas ng interest rate ang Federal Reserve, at ang yield ng US Treasuries ay patuloy na tumaas, umabot sa pinakamataas sa halos dalawampung taon, kasabay ng tuloy-tuloy na pagbagsak ng ginto. Gayunpaman, nagbigay ng ibang pananaw ang Commerzbank, na bagama't may malakas na presyur ng pagbebenta sa ginto, nananatiling matatag ang suporta sa merkado sa mas mababang banda, kaya’t kahanga-hanga ang resilience ng presyo ng ginto.
Sa pinakabagong ulat, inanalisa ni Thu Lan Nguyen, Head ng Commodity Research ng Commerzbank, na kasalukuyan, tinataya ng merkado ang tsansang magtaas ng rate ng Federal Reserve ngayong linggo sa humigit-kumulang 90%, at ang tensiyon sa Middle East ay nagtutulak pataas ng presyo ng langis, nagreresulta sa pagtaas ng global interest rate expectations—hindi lang sa US kundi pati sa iba pang merkado.
Ang Resilience ng Presyo ng Ginto, Epekto ng Policy Battle ng Federal Reserve at White House
Sabi ni Thu Lan Nguyen,
Idinagdag ni Thu Lan Nguyen, na sa harap ng matigas na inflation, patuloy na lumalaki ang presyur sa Federal Reserve para magtaas ng rate, at si Pangulong Trump ay nagbantang kung hindi magpu-putol ng rate ang Federal Reserve, gagamit siya ng matitinding hakbang. Halos hindi maiiwasang magbanggaan ng parehong panig, at dumarami na ring isinasaalang-alang ng financial market ang riskeng ito sa kanilang presyohan. Dagdag pa niya,
Pinaliwanag niya rin na ito din ang dahilan kung bakit kahit tumaas na ang yield ng US Treasuries sa highest sa 20 years, patuloy pa ring may presyur ang US dollar, at patuloy ang pagtaas ng dollar risk premium sa options market.
Pagbaba ng Target na Presyo ng Ginto sa Maikling Panahon, Hindi Nawawala ang Long-term Bullish na Batayang Lohika
Hindi gumagawa ng interest ang ginto, kaya sa panahon ng pagtaas ng interest rates, tumataas ang opportunity cost ng paghawak ng ginto, at ito ang naglilimita sa presyo ng ginto. Gayunpaman, ayon sa pagsusuri ng Kommerzbank, limitado lamang ang downside ng presyo ng ginto bago matapos ang taon. Noong Hulyo, binawasan ng Kommerzbank ang forecast nito para sa presyo ng ginto, mula $4,800 kada ounce sa forecast ng Hunyo, ay naging $4,500 kada ounce na lang ang projection ngayong Disyembre.
Binanggit ni Thu Lan Nguyen na hindi nagbago ang long-term bullish view ng bangko sa ginto, at ang mga estruktural na salik na nagtulak ng presyo ng ginto ngayong unang kalahating taon ay patuloy pa ring umiiral.
Konklusyon
Sa kabuuan, ang ginto ay nasa kakaibang yugto ng tagisan ng bulls at bears. Ang pagtaas ng yield ng US Treasuries at ang inaasahan ng rate hike ng Federal Reserve ay siyang nagpapababa sa presyo ng ginto; samantalang ang political challenge sa independence ng Federal Reserve, ang paghina ng safe haven na reputasyon ng dollar, at ang pandaigdigang panganib ng sovereign debt ang pundasyon ng suporta ng ginto—ito ang susi kung bakit matatag ang presyo ng ginto sa kabila ng presyur ng pagbebenta. Maikli man ang panahon na itinaas ng Commerzbank ang target na presyo ng ginto at pinaalalahanan ang mga namumuhunan na huwag basta-basta maghabol pataas, hindi naman nawawala ang structural na mga positibong salik sa mahabang panahon. Sa mga susunod na linggo, patuloy na madodomina ng desisyon ng Federal Reserve at ng pag-unlad ng policy dispute ng White House at Federal Reserve ang galaw ng ginto at dollar.
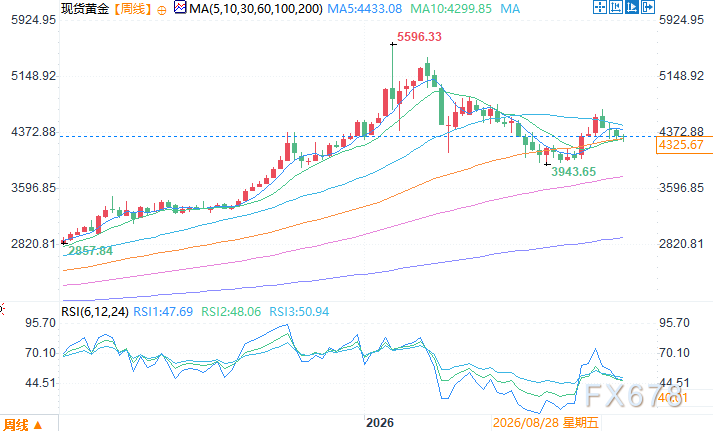
Lingguhang chart ng spot gold Pinagmulan: Yihuitong
East 8 Zone Setyembre 16 12:01 Spot Gold Presyo: $4327.67 kada ounce
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
5% na bagyo ng yield ng US Treasury ay paparating! Nagsisimula na ang countdown ng refinancing bomb, sino ang magiging unang biktima?
Ang 10-taong ani ng US Treasury ay lumampas sa 5%, na nagtatakda ng bagong mataas mula 2007. Habang tumatagal ang pananatili ng mataas na interest rate, lalong tumitindi ang pressure sa refinancing para sa mga kumpanya ng real estate, commercial na real estate, at mga kumpanyang may mataas na utang, at maaaring mas mapabilis ang paglitaw ng systemic risk sa loob ng 12 hanggang 18 buwan.

Huwag makipaglaban sa cycle ng kita! Maaabot ba ng stock market ng US ang 8000 puntos ngayong taon?
Inaasahan ng Jefferies na, dahil sa kasalukuyang AI investment boom at mas mataas sa inaasahan na corporate earnings, aakyat ang S&P 500 Index sa 8000 puntos bago magtapos ang 2026, at aabot pa sa 9000 puntos sa 2027. Ang paglago ng kita mula sa AI ay kumalat na mula sa pitong higante papunta sa buong merkado; inaasahan na tataas nang 35% ang EPS ng S&P 500 ngayong taon, lampas sa inaasahang projection ng merkado—ito na ang pinakamalakas na kita sa super cycle mula noong 1995! Ang tanging tunay na banta: kung patuloy na tataas ang yields ng US Treasury, hindi dapat balewalain ang risk ng valuation compression.
Ang "Patuloy na Pag-aaral" ng AI ay magpapalawak ng kakulangan sa memorya hanggang 2031?
Ayon sa Citibank, habang ang AI ay pumapasok mula sa simpleng yugto ng pagsasanay at inferensya patungo sa "panahon ng tuloy-tuloy na pagkatuto," inaasahang sabay-sabay na lalago nang malaki ang pangangailangan sa HBM, server DDR5, at enterprise-level solid-state drives (eSSD) simula 2027. Habang mabilis na tumataas ang demand, ang supply naman ay nahihirapan dahil sa pagka-okupa ng kapasidad ng HBM production at mabagal na paglipat ng teknolohiya; ang bilis ng paglawak ng produksyon ay malayo sa likod ng demand, kaya inaasahang magpapatuloy ang hindi balanse sa supply at demand hanggang 2031.
Mga presyo ng crypto
Higit pa


