
Nagbabala ang Bank of America na mahirap para sa ginto na manatili sa itaas ng $4,000 sa maikling panahon; kailangan pang hintayin ang tatlong senyales bago tunay na maabot ang pinakamababang punto.

Nanatiling maingat ang mga commodity analyst ng Bank of America ukol sa panandaliang galaw ng ginto. Ayon sa precious metals report ng bangko nitong Lunes, bagamat patuloy na umaakit ng kapital ang mga gold-backed exchange traded funds (ETF), nananatiling mahina ang demand para sa pisikal na ginto at hindi pa sapat upang sustentuhan ang tuloy-tuloy na pagtaas ng presyo ng ginto.
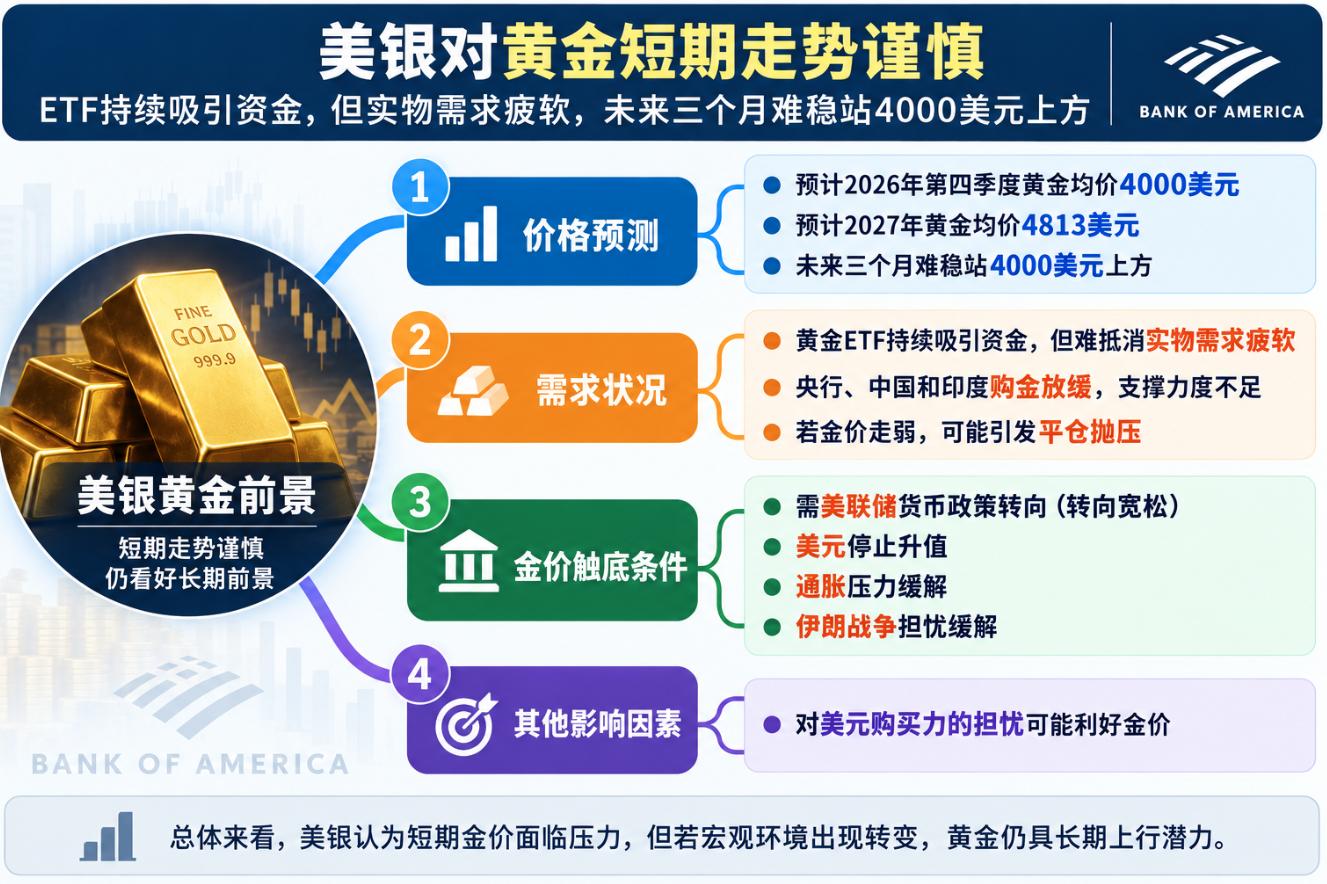
Inaasahan ng Bank of America na sa ikaapat na quarter ng 2026, ang karaniwang presyo ng ginto ay $4,000 bawat onsa, at maaaring umakyat sa $4,813 kada onsa sa 2027. Naniniwala ang bangko na sa susunod na tatlong buwan, magiging mahirap para sa presyo ng ginto na manatili sa taas ng $4,000.
Mas maaga ngayong buwan, tinaya ng Bank of America na maaaring bumaba sa $3,750 bawat onsa ang presyo ng ginto sa ikaapat na quarter, dahil sa patuloy na mataas na presyo ng enerhiya at nagpapatuloy na mga alalahanin sa inflation.
Mahinang Demand para sa Pisikal na Ginto, Hindi Kayang Tumbasan ng ETF Inflows
Sa nakalipas na dalawang buwan, nanatiling positibo ang demand para sa gold ETF, ngunit naniniwala ang Bank of America na hindi kinakailangan na magdulot ito ng matagalang suporta sa presyo ng ginto. Kung magpapatuloy ang paghina ng presyo, maaaring magdesisyong magsara ng posisyon ang mga investor, kaya't lalong titindi ang presyur ng pagbebenta sa merkado.
Ang mas mahalagang isyu ay ang iba pang pangunahing mamimili ng ginto sa merkado ay nagpapabagal ng kanilang pagbili. Ipinapakita ng mga index na minamanmanan ng Bank of America na bumagal ang kabuuang aktibidad sa pagbili ng ginto ng mga central bank, China, at India. Ayon sa mga analyst, ito ang malaking dahilan kung bakit nahihirapan tumaas ang presyo ng ginto kamakailan.
Maari ring maging bagong pinanggagalingan ng presyur ang demand ng central bank sa pagtatapos ng taon. Ipinunto ng Bank of America na kung lalala muli ang sigalot sa Middle East, maaaring muling magbenta ng ginto ang mga central bank.
Ipinahayag ng mga analyst na, sa pagtaas ng halaga ng hawak na ginto ng mga central bank, humigit-kumulang 90% ay galing lamang sa pagtaas ng presyo at hindi sa aktuwal na pagdagdag ng biniling ginto. Kaya, hindi nakakagulat ang bahagyang pagbaba ng kanilang kabuuang hawak.
Kailan ba Totoong Aabot sa Ilalim ang Presyo ng Ginto?
Ayon sa Bank of America, kailangan munang magbago ang makroekonomikong kalagayan upang makawala ang ginto sa kasalukuyang presyur. Labis na mahalaga ang pagbago ng patakaran ng Federal Reserve, pagtigil ng pagtaas ng halaga ng dolyar, at pagluwag ng mga alalahanin ukol sa inflation at sa digmaan sa Iran para tumatag ang presyo ng ginto.
Ipinunto ng mga analyst na sa pananaw ng correlation, causality, at principal component analysis, kadalasang sumasabay ang pagtaas ng ginto at stock market kapag wala nang pag-aalala ang merkado sa pagtaas ng interest rates. Ngunit kapag nagiging mas mahigpit ang patakaran ng Federal Reserve, tumataas ang inflation, at lumalakas ang dolyar, nalalagay sa matinding presyur ang presyo ng ginto.
Samakatuwid, naniniwala ang Bank of America na totoong aabot sa ilalim ang presyo ng ginto kapag wala na sa tightening cycle ang Federal Reserve, tumigil ang pagtaas ng dolyar, at humupa ang mga pangamba tungkol sa inflation at digmaan sa Iran.
Gayunpaman, hindi lamang patakaran sa pananalapi ang maaaring magdulot ng pagbalik ng lakas ng presyo ng ginto. Kapag muling nabuo ang pangamba tungkol sa pagbaba ng purchasing power ng dolyar, maaaring sumigla muli ang pagtaas ng presyo ng ginto.
Ipinunto ng Bank of America na bagamat palaging mainit na paksa sa merkado ng ginto ang US fiscal deficit, ang simpleng pagtaas ng term premium ng bonds ay karaniwang hindi sapat upang maging positibo para sa ginto. Ang mas mahalaga ay kung may malakihang pagbabago sa fiscal policy at kung muling mangamba ang merkado na babaan ng pamahalaan ang totoong gastos sa pagpopondo para mabawasan ang presyur ng utang.
Nagbigay ng halimbawa ang mga analyst: kung manghihiram ang US Treasury sa pamamagitan ng maikling-term na utang at sisiguraduhin ng Federal Reserve na mababa ang maikling-term interest rate, maaaring muling mag-alala ang merkado tungkol sa pagbagsak ng halaga ng dolyar. Sa pananaw ng Bank of America, ito ay magiging malinaw na positibo para sa ginto.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Taktikal na bullish ang JPMorgan sa BHP: Sa susunod na dalawang buwan, dalawang pangunahing copper mine catalyst ang posibleng magpasiklab ng presyo ng stock.
Nanatili ang JPMorgan Stanley ng "overweight" na rating para sa BHP, na may pananaw na "kaakit-akit" para sa industriya, at itinakda ang target price ng stock nito na naka-lista sa Australia sa 69.00 AUD.
Opisyal ng Bank of England na may hawkish na pananaw: Ang paglago ay mas mataas sa inaasahan at ang trabaho ay matatag, na siyang patunay na kinakailangan pang magtaas ng interest rates.
Sinabi ni Megan Greene, isa sa mga tagapagpasya ng interest rate sa Bank of England, na lumalampas sa inaasahan ang paglago ng ekonomiya ng UK at nananatiling matatag ang merkado ng paggawa. Sapat umano ito para sabihin na hindi pa sapat ang hakbang ng Bank of England para makontrol ang inflation.
Ang AI investment ay muling binago ang merkado ng bonds! Sinabi ni Sunak: Sa 2027, ang netong issuance ng long-term bonds ng tech companies ay maaaring lumampas sa gobyerno ng United States.
Inaasahan na ang mga kumpanya ng teknolohiya ay magiging mas malaking netong tagapagpalabas ng pangmatagalang utang kaysa sa pamahalaan ng Estados Unidos pagsapit ng 2027.
Mga presyo ng crypto
Higit pa


