
Ang presyo ng tanso ay “lumaya”? Mga pananaw mula sa siklo ng suplay

Pangunahing Pananaw
Ang pangunahing salik na nagpapasiya sa sentrong halaga ng presyo ng tanso ay ang suplay. Sa bawat hulihang bahagi ng siklo ng suplay, tumutugma ang paggalaw pataas ng sentrong halaga ng presyo ng tanso. Ang siklo ng suplay ang naglalaman ng tunay na malaking pagkakataon para sa presyo ng tanso.
Ipinapakita rin ng kasaysayan na upang mahuli ang pagliko ng sentrong halaga ng presyo ng tanso, bukod sa suplay, kinakailangan din na bigyang pansin ang tatlong karagdagang mga salik:① Pagbaba ng buffer ng imbentaryo at idle capacity; ② Paglitaw ng mga bagong pangangailangan na hindi sensitibo sa mataas na presyo; ③ Kailangan ng mas mataas na kapital na pamumuhunan at insentibong presyo para sa susunod na siklo ng pagmimina ng tanso.
Kung gagamitin ito upang muling unawain ang kasalukuyang malakas na pagganap ng presyo ng tanso (mula 2021 hanggang ngayon), natutugunan nito nang eksakto ang mga nabanggit na kondisyon. Kaya ang presyo ng tanso ay nakumpleto na ang pag-akyat ng sentrong halaga nito.
Ang mahinaang tradisyonal na pangangailangan ay minsang maling inakalang potensyal na panganib para sa pagbagsak ng presyo ng tanso, ngunit sa katotohanan, kapag ang tradisyonal na pangangailangan ay mahina at hindi pa sapat ang kapalit na bagong pangangailangan, at mahirap madagdagan ng malawakan ang bagong suplay ng tanso, nagreresulta ito na ang kasalukuyang presyo ng tanso ay nasa isang yugto ng mababang elastisidad ng suplay ng tanso—at ito ang pinaka-ugat ng pag-alis ng presyo ng tanso mula sa dating takda nitong antas.
Maaaring magkaroon ng pag-ikot-ikot ang presyo ng tanso sa hinaharap, ngunit ang bagong sentrong halaga ay tiyak na.
Buod
Tradisyonal, ang pagsusuri sa presyo ng tanso ay karaniwang nagsisimula sa pandaigdigang industriya ng pagmamanupaktura, real estate, o siklo ng imbentaryo. Maaaring ipaliwanag ng balangkas na ito ang panandaliang pagbabago ng presyo ng tanso (3-5 taon), ngunit nahihirapan itong sagutin ang isang mas mahalagang tanong: bakit ang parehong bilis ng pagtaas ng pangangailangan, sa iba't ibang panahon, ay tumutugma sa magkaibang antas ng presyo ng tanso.
Sinubukan naming muling suriin mula sa mas mahabang panahon ng capital expenditure ng minahan ng tanso—siklo ng kapasidad, upang masuri kung paano nakakaapekto ang pagbabago ng kurba ng suplay sa sentrong halaga ng presyo ng tanso, at sa gayon maipaliwanag kung bakit, sa siklo na ito, nalampasan ng presyo ng tanso ang tradisyonal na siklo ng pangangailangan at nagpakita ng napaka-lakas na performance sa presyo.
I. Mula Ikalawang Digmaang Pandaigdig hanggang Ngayon: Apat na Siklo ng Suplay sa Pagmimina ng Tanso, ang Presyo ay Umiikot sa Lumilipat na Sentrong Halaga
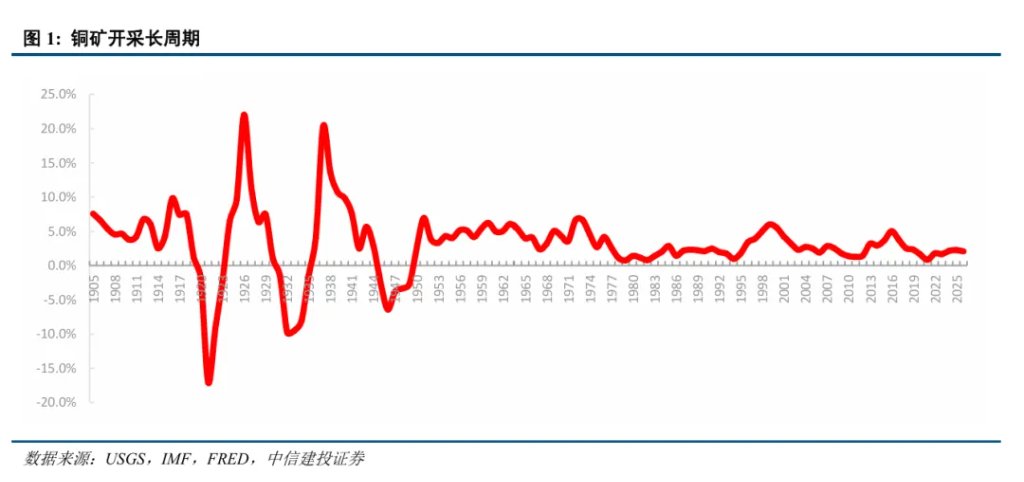
Sa pagmamasid mula noong 1900, makikita na ang bilis ng produksyon ng mga mina ng tanso noong 1900-1950 ay mas matindi kaysa pagkatapos ng 1950. Pagkatapos ng Ikalawang Digmaang Pandaigdig, lalong nagbago ang pagmimina ng tanso mula sa mataas na kalidad na mineral patungo sa malalaking, mababang kalidad na porphyry copper mines, at ang mas matinding kapitalisasyon ay nagbago sa mekanismo ng pagtugon ng suplay.
Dahil dito, pinili namin ang 1950 bilang simula ng pag-aaral sa modernong siklo ng suplay ng mina ng tanso, hindi lamang upang iwasan ang mas matitinding pagbabago ng suplay bago nito, kundi dahil may iba't ibang kahulugang pang-ekonomiya ang bilis ng pagtaas ng minahan ng tanso bago at pagkatapos ng 1950: dati, mas sumasalamin ito sa digmaan, depresyon, at panandaliang pag-aadjust ng dami sanhi ng pagsara o pagbukas ng lumang kapasidad; pagkaraan niyon, sa pagpapaigting ng kapitalisasyon ng malalaking minahan at pagkalat ng global na sentro ng likas-yaman, mas naging resulta ang pagtaas ng minahan ng tanso sa nakaraang yugto ng presyo at desisyon sa capital expenditure.
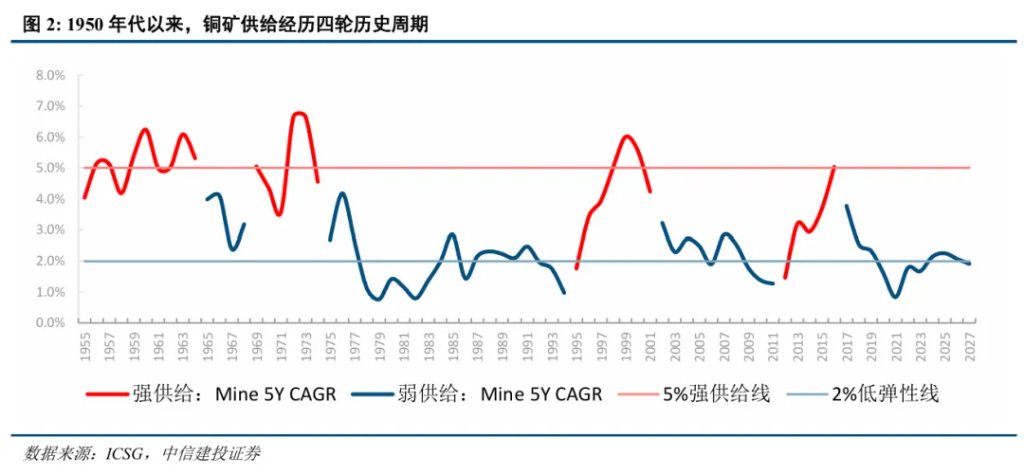
Sa pagsukat sa suplay gamit ang compound annual growth rate ng pandaigdigang produksyon ng mina ng tanso, mapapansin mula 1950s hanggang ngayon ay may apat na siklo ng pagpapakawala ng suplay.
Noong nakaraan, kapag ang 5-taong CAGR ay patuloy na tumataas hanggang sa mahigit 4%—5% at paulit-ulit na umaabot o lumalagpas pa sa 5%, karaniwan itong tumutugma sa panahong nakakamit ang malalaking proyekto mula sa kapital na inilaan dati pa, na tinutukoy namin bilang “malakas na yugto ng pagpapakawala ng suplay”; kapag ang 5-taong CAGR ay patuloy na bumababa at umaabot sa mga 2%, inilalarawan nito na nauubos na ang mga stock ng proyekto at bumabalik na ang suplay sa yugto ng mababang elastisidad.
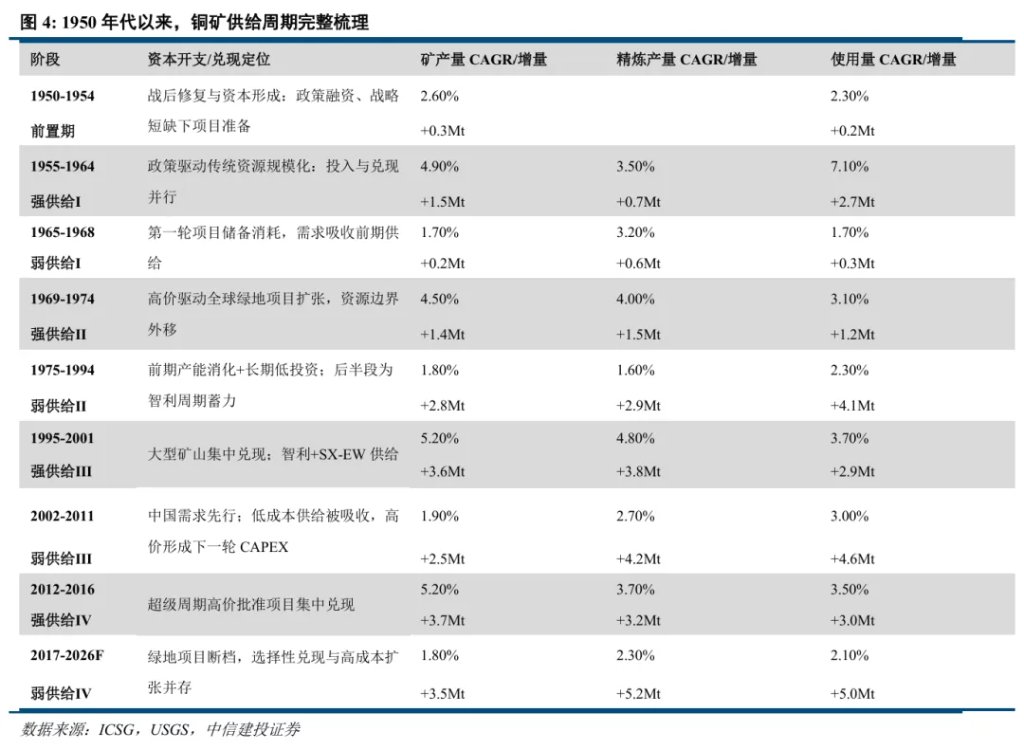
Unang siklo ng suplay ay mula 1955-1968 (14 taon), kung saan 1955-1964 (10 taon) ay malakas na pagpapakawala ng suplay, na may CAGR ng pagmimina na 4.9%; 1965-1968 (4 na taon) ay mahinang siklo ng suplay, na bumaba ang CAGR ng produksyon sa 1.7%.
Pangalawang siklo ng suplay ay mula 1969-1994 (25 taon), kung saan 1969-1974 (5 taon) ay malakas na pagpapakawala ng suplay, at ang CAGR ng mina ay 4.5%; 1975-1994 (20 taon) ay mahinang siklo, na bumaba ang CAGR sa 1.8%.
Pangatlong siklo ng suplay ay mula 1995-2011 (17 taon), kung saan 1995-2001 (7 taon) ay malakas na pagpapakawala ng suplay, CAGR ng produksyon ay 5.2%; 2002-2011 (10 taon) ay mahinang siklo, CAGR ay bumagsak sa 1.9%.
Pang-apat na siklo ng suplay ay mula 2012-hanggang ngayon (15 taon+), kung saan 2012-2016 (5 taon) ay malakas na pagpapakawala ng suplay, CAGR ng produksyon ay 5.2%; 2017-2026F (9 na taon) ay naging mahinang suplay, CAGR ay bumaba sa 1.8%.
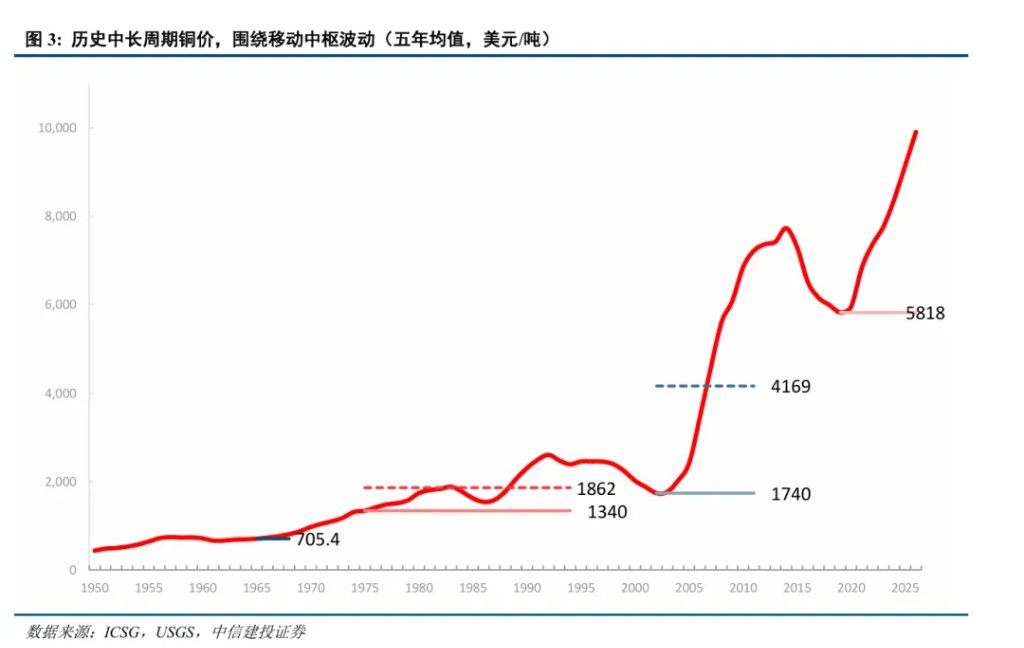
Para sa presyo, hindi umiikot ang presyo ng tanso sa isang matibay na average kundi unti-unting humihiwalay at lumilikha ng bagong bandang presyo kasabay ng pagpalit ng siklo ng suplay.
Sa mas detalyadong pagbabalik-tanaw, binubusisi namin kung bakit sa bawat pagtatapos ng malakas na pagpapakawala ng suplay, ang susunod na presyo ay hindi basta bumabalik sa dating average, kundi pumupunta sa mas mataas na antas.
II. Unang Siklo ng Suplay: Pinamunuan ng Polisiya ang Malakihang Pag-develop ng Tradisyonal na Likas-yaman (1955-1964)
Ang unang malakas na pagpapakawala ng suplay ay hindi simpleng dulot ng presyo ng merkado kundi aktibong pinamunuan ng gobyerno ng Estados Unidos sa pamamagitan ng strategic reserve, suporta sa pagpopondo, at garantiya sa pagbili, upang bawasan ang panganib ng pamumuhunan at pagbenta sa pag-unlad ng tanso.
Ang Korean War at maagang yugto ng Cold War ay pinalakas pa ang pangangailangan ng US para sa kaligtasan ng strategic resources. Ang Strategic and Critical Materials Stock Piling Act ng 1946 ay nagtayo ng mga layunin at balangkas sa pagbili ng gobyerno; ang Defense Production Act ng 1950 ay higit pang nagbigay suporta sa pamamagitan ng pautang ng gobyerno, mga kontratang pangmatagalang pagbili, at benepisyo sa buwis upang palawakin at panatilihin ang kapasidad ng mga aktibo, pansamantalang sarado, at marginal na mga minahan. Magkasamang ginawa ng dalawang uri ng polisiya na maitranslate ang pangangailangan ng pambansang seguridad sa mga kondisyong pamumuhunan ng proyekto ng minahan.
Ang paraan ng pag-unlad ng bagong suplay ng mina ng tanso noong 1955-1964 ay nakatuon pa rin pangunahing sa pagpapalawak, muling pagpapatakbo, at development ng kilala nang mga deposito sa tradisyonal na lugar ng pagmimina. Tatlong bagong sentro ang nabuo: Central-Southern Africa copper belt, North American mining areas, at Andes copper belt ng Chile-Peru, habang ang Soviet Union at Eastern Europe ay mga mahalagang mapagkukunan din sa panahong iyon.
Tumaas ang pandaigdigang produksyon ng mina ng tanso mula 2.9 milyong tonelada noong 1955 tungong 4.443 milyong tonelada noong 1964, na may kabuuang pagtaas ng mga 1.54 milyong tonelada. Ang North America ay direktang nakinabang sa suportang polisiya ng US, na inapply para sa domestic marginal mine at low-grade ores. Sa labas ng North America, ang kabuuang karagdagan ay mula sa Western mining capital na nagtaguyod ng Zambia-Congo copper belt at mga malalaking proyekto sa Chile at Peru. Mahalaga ring expansion center ang Soviet Union at Eastern Europe; nag-ambag ang mga ito ng mga 384,000 tonelada mula 1955-1964, bahagi ng independentong expansion ng sistemang sosyalista.
Ang pagpapakawala ng suplay ay unang nagpababa ng presyo—malapit na tumugma ang pagbagsak ng presyo noong 1957-1958 sa unang pagpapalabas ng kapasidad. Nasimot ng demand ang benepisyo ng suplay, kaya ang sentrong halaga ng presyo ng tanso ay unti-unti na ring umakyat mula sa bagong kapasidad papunta sa marginal supply disturbance.
Noong 1964, sa pagpapatuloy ng postwar industrialization, nasipsip na ang naunang kapasidad at nabigyan ulit ng kondisyon ang paglago ng presyo ng tanso, umabot ito sa turning point ng siklo.
Tumaas ang global mining copper output mula 4.443 milyong tonelada noong 1964 tungo sa 5.01 milyon noong 1968, CAGR na mga 3%—mas mabagal kaysa noong 1955-1964 na 5.3%; ang pagbaba ng suplay at pagtaas ng cost of production ay naglimita sa karagdagang pagbagsak ng presyo. Matapos ang paglipat mula sa malakas na tungo sa mahinang suplay, ang sentro ng presyo ng tanso ay unti-unting lumipat sa marginal supply disruption, pinalaki ng mga strike at panganib sa transportasyon ang epekto sa suplay ng merkado, at pinatitindi naman ng mataas na presyo ng tanso ang distribusyon sa pagitan ng labor at resource country.
Noong 1965-1974, ang median ng nominal na presyo ay mga $1,090 kada tonelada, mas mataas kaysa $683 kada tonelada noong 1955-1964.
III. Ikalawang Siklo ng Suplay: Mataas na Presyo na Nagpapalawak sa Pandaigdigang Likas-yaman (1969-1974)
Ang ikalawang pagpapalawak ng suplay ay hinimok ng mataas na presyo at kaligtasan ng likas-yaman: matapos makonsumo ng industrial demand ang nakaraang idle supply, bumaba ang buffer ng imbentaryo, at nagsimulang magbayad ng mas mataas na premium para sa bagong resources at risk ng supply interruption ang merkado.
Noong ikalawang kalahati ng dekada 1960, nagpatuloy ang pangangailangan sa electricity grid, kotse, gusali, appliances, at industrial equipment; mabilis na nawala ang labis na supply. Ang strategic reserve ng tanso ng US ay bumagsak mula 1.036 milyong tonelada noong katapusan ng 1963 tungo sa mga 250,000 tonelada noong 1967, na malaki ang binaba sa buffer ng supply na magagamit ng consumer countries.
Matapos ang “Nixon Shock” noong 1971, nagsimulang bumagsak ang Bretton Woods system, at noong 1973 ay tuluyang nagtapos nang sumailalim sa floating exchange rates ang mga pangunahing currency. Sa panahong iyon, naging mahalagang background din ng ating pag-unawa sa asset pricing ang depreciation ng dolyar, inflation, at ang premium sa financialization ng asset inventory.
Noong 1969-1974 ang bagong suplay ay lalo pang nag-shift papunta sa mga global greenfield, low-grade, at malalaki ang toneladang resources. Sa aspekto ng lokasyon, pinalawak ng resources boundary mula sa tradisyunal na minahan ng US Southwest papuntang Canada, Andes, Southeast Asia, Africa, at Oceania—at nangangailangan ng kagyat na integrated development para sa minahan, beneficiation, smelting, enerhiya, at transport.
Tumaas ang global mining copper output mula 5.682 milyon tonelada noong 1969 tungo sa 7.097 milyon noong 1974, limang taong pagtaas ng 1.415 milyon tonelada. Ang West Canada at mga bagong mining area sa Pacific rim ang naging core incremental source sa market economies. Chile (Andes) at Zaire (ngayon DR Congo) ang nagbigay ng dagdag na supply mula sa traditional mining areas. Malaki rin ang ambag ng Soviet Union at Poland bilang non-market economies. Sama-samang nag-ambag ang Soviet Union at Poland ng 310,000 tonelada net increase—171,000 mula Soviet, 139,000 mula Poland.
Kumpara noong 1955—1964, ang modelo ng copper mining noong 1967—1974 ay lumipat mula sa pagpapalawak at muling pagpapatakbo ng kilala nang deposito at tradisyonal na areas patungo sa greenfield, low-grade, at malalaking resources, kaya nahuli ang suplay cycle sa pagtatapos ng price cycle.
Ang inflation at monetary factors ay nagtulak pataas sa nominal price, at ang 1969—1974 ay ang kaisa-isang malakas na siklo ng pagpapakawala ng suplay na sabay na nagkaroon ng kapansin-pansing pagtaas ng presyo ng tanso.
Noong 1973—1974, hindi tanging sa tanso nangyari ang rally kundi sa lahat ng global commodities: nang bumagsak ang Bretton Woods, humina ang dolyar, at tumaas ang demand para sa inflation hedge sa physical assets. Binanggit ng World Bank na parehong patuloy pang tumaas ang presyo ng tanso kahit na tumataas ang output noong 1974, na nagpapakita ng epekto ng expectation at speculation sa merkado.
Dalawang recession sa demand (1975, 1982) ang nagpalawak sa inventory drawdown cycle, kaya na-delay ang pag-angat ng sentrong halaga ng presyo hanggang matapos ang 1987, kung saan sabay-sabay na humina ang buffer sa imbentaryo, idle capacity, at bagong proyekto—dito lang tunay na umakyat ang sentrong halaga ng presyo.
Pagkahina ng suplay pagkatapos ng 1974, hindi agad nagsimula ang uptrend ng presyo ng tanso, ngunit na-confirm na ang bagong nominal price bottom. Ang output ng mina ng tanso ay tumaas mula 7.097 milyon noong 1974, naging 8.319 milyon noong 1986, CAGR na mga 1.3%, mas mababa kaysa 5.9% sa 1969—1974. Limitado ang karagdagang pagbaba ng presyo dahil sa pagbagal ng suplay at pagakyat ng production cost. Ngunit ang demand recessions noong 1975 at 1982 ay nagpatagal sa pagbaba ng inventories kaya nag-stabilize malapit sa bagong bottom ang presyo ng tanso.
Pagsapit ng katapusan ng 1986, bumaba na sa higit kalahati ng peak noong 1983 ang mga imbentaryo. Bumaba pa ang global commercial inventories mula 890,000 tonelada noong 1987, tungo sa 520,000 tonelada; noong panahong iyon, umabot ang copper consumption sa 10.44 milyon, mas mataas sa 10.21 milyong tonela ng output, kaya naging pisikal na deficit ang market mula sa dating sobra sa imbentaryo.
Ang average nominal price ng tanso noong 1987—1990 ay mga $2,474 kada tonelada, 71% mas mataas kaysa $1,448 kada tonelada noong 1982—1986, at tumatag sa $2,450—2,550 bandang 1991—1992. Sa puntong ito, nakumpirma na ang bagong sentrong halaga ng presyo.
IV. Pangatlong Siklo ng Suplay: Pamumuno ng Chile at SX-EW na Paraan
Sa ikatlong siklo, nagsama ang globalisasyon, resource opening, at pagkalat ng teknolohiya para makabuo ng yugto ng aktwal na pagpapakawala ng kapasidad; ang mga project reserves mula late 1980s hanggang mid-1990s ay sabay-sabay na na-operational, pinalawak, at pinaandar mula 1995-2001.
Noong 1990s, ang value chain ng electronics, elektrisidad, paggawa, at construction ay lumipat sa East Asia, kaya naging mahalagang sentro ng global refined copper consumption ang Asia. Sa huling bahagi ng dekadang iyon, sumalo ang Asia ng isang-ikatlong ng buong world refined copper consumption, na nagdulot ng structural na pagbabago sa expectasyon ng demand.
Ang pagbukas ng mining sector ng Chile at global capital flow ang naglatag ng institusyonal na pundasyon ng siklong ito ng paglawak.
Ang bagong suplay sa siklong ito ay pinangunahan ng malalaking porphyry deposits ng Chile, sinamahan ng mga malaking proyektong galing Australia, Indonesia, Argentina, at Peru; SX-EW naman ay nag-integrate ng oxidized ores, low-grade ores, at waste rocks bilang mga economic recoverable resource.
Tumaas ang global mining copper output mula 10.07 milyon noong 1995 tungo sa 13.636 milyon noong 2001, anim na taong pagtaas ng 3.566 milyong tonelada at CAGR na 5.2%—mas malaki kaysa mga nakaraang concentrated releases.
Ang South American Andes ang naging pinaka-malakas na sentro, kung saan Chile mismo ang nagbigay ng halos 60% ng global net increase; sa project level, nabawasan ng SX-EW ang dependence sa traditional smelting-refining methods, para direktang makabuo ng cathode copper mula oxidized ore at waste rocks, pinali ang proseso, ngunit may epekto ang expansion ng resource boundary—hindi laging mas mababa ang unit capital at operating cost ng bawat proyekto.
Pagsapit ng 2001, ang contraction ng project reserves at pagsadsad ng Chinese demand acceleration sa 2002—2011 ay nagbunsod sa copper market na mag-shift mula “labis na kapasidad, suppressed prices” patungong “mababang elastisidad ng suplay, revaluation ng sentrong presyo.”
Hindi naghintong tumaas ang global copper mine supply pagkatapos ng nakaraang surge, ngunit mas bumagal ang paglago.
Noong 1997—2001, ang mababang presyo ng tanso ay nagpaliit sa exploration budget at investment sa greenfield projects; ilan sa mga high-cost projects ay na-delay o kinansela. Dahil kadalasang ilang taon bago mag-materialize ang malalaking mina mula exploration, approval, financing, at construction, nagsimulang makitang kulang ang bagong supply mula 2003 pataas dahil sa mga gaps sa project pipeline noong low-price period.
Tumaas ang global production mula 13.6 milyon noong 2002 tungo sa 16.1 milyon noong 2011, CAGR na 1.9%, mas mababa sa 5.2% compound growth mula 1995-2001.
Kasabay nito, ang global refined copper usage ay tumaas mula 15.3 milyon tungong 19.9 milyon, CAGR na 3.0%, na pinamumunuan ng China bilang core driver ng demand na ito.
Matapos sumali sa WTO, mabilis na lumawak ang export manufacturing, appliances, machinery, at electronics sector ng China; kasabay nito, pinataas ng urbanisasyon, pabahay, grid investment, at transport infrastructure ang intensity ng copper consumption sa bawat unit ng economic growth.
Noong 2002—2011, ang median copper price ay mga $5,936 kada tonelada, halos triple noong 1995—2001 na mga $1,814 kada tonelada (taas ng mga 227%).
V. Pang-apat na Siklo ng Suplay: Super Cycle ng CAPEX (2012-2016)
Ang ikaapat na malakas na pagpapakawala ng suplay ay bunga ng pagsikad ng presyo ng tanso noong 2002—2011 at demand shock mula China, na nauwi sa pinakamataas na kasaysayang capital expenditure na naconcentrate noong 2012—2016.
Hindi kayang tugunan ng sariling tanso at produksyon ng China ang mabilis na lumalaking demand, kaya't lalong nakasalalay ang bagong konsumo sa imported na mina, concentrate, refined copper, at scrap. Noong 2011, kinakatawan na ng consumption ng China ang mga 40% ng mundo, habang ang imported na refined copper ay mga 40% ng global traded volumes. Sa panahong ito, ang investment ng China bilang bahagi ng GDP ay tumaas mula sa 35% noong 1980 tungo sa 49% noong 2010; infrastructure at manufacturing ay umabot ng 27% at 31% ng fixed asset investment, at mula 5.5% ng GDP noong 2004 tungo 9% noong 2011 ang investment sa pabahay.
Dahil dito, hindi na tinuturing na ordinary cyclical recovery lamang ng mga minahan ang demand ng China, kundi isinasama na sa long-term demand forecast, at tumataas ang copper price assumption at market size projection para sa mga proyekto. Dulot ng expectation sa demand, mataas na presyo, at paborableng financing conditions, naabot ng global mining capital expenditure ang record high.
Sa panahong ito, mas dispersed ang geographic output increase, pinakamalaki sa kasaysayan ang absolute increment, ngunit nakadepende pa rin nang husto sa malalaking sulfide deposits at copper concentrate system, mas komplexo pa nga ang demands sa capital at execution.
Sa regional level, Peru ang pinaka-malaking project-type incremental center, Mongolia ay bagong developed na malaking resource hub, Mexico at US ay nagdagdag sa expansion ng brownfield sites, African copper belt ay nagbigay ng karagdagang supply, at ginamit ang mga bagong proyekto ng Chile pang-kompensasyon lang sa dahan-dahang pagguho ng mature mines.
Pagsapit ng 2017 matapos maabsorb ang supply peak, nagkaroon ng gap sa greenfield projects at structural demand ang tumayong bagong driver ng presyo, kaya tumataas ang price floor.
Matapos ang 2017, may iilang bagong proyekto ngunit hindi na ito sabay-sabay inoperational, mas visible lamang ang scattered na startup ng ilang proyekto at mahaba ang ramp-up period—hindi gaya ng concentrated na release ng 2012—2016.
Mas pinipili ng mga kumpanya ang brownfield expansion kaysa mag-develop ng greenfield; pinagtutuunan ng pansin ang pag-ayos ng balance sheet at maintenance ng existing mines. Kasabay nito, bumaba ang ore grade, tumataas ang equipment at energy cost, pinalala pa ng mga mas mahabang permitting, environmental, at community negotiation cycles, kaya't mas mahirap gawing bagong aktibong supply ang mataas na presyo.
Pagsapit ng 2017—2020, bumagsak ang CAGR ng global mining copper output sa mga 1.1%, 4.1% mas mababa kaysa 2012—2016.
Noong 2017—2020, ang nominal copper price floor ay mga $6,221 kada tonelada, unti-unting bumubuo ng base price at hindi na bumalik sa dating mababang lebel bago mag-2016.
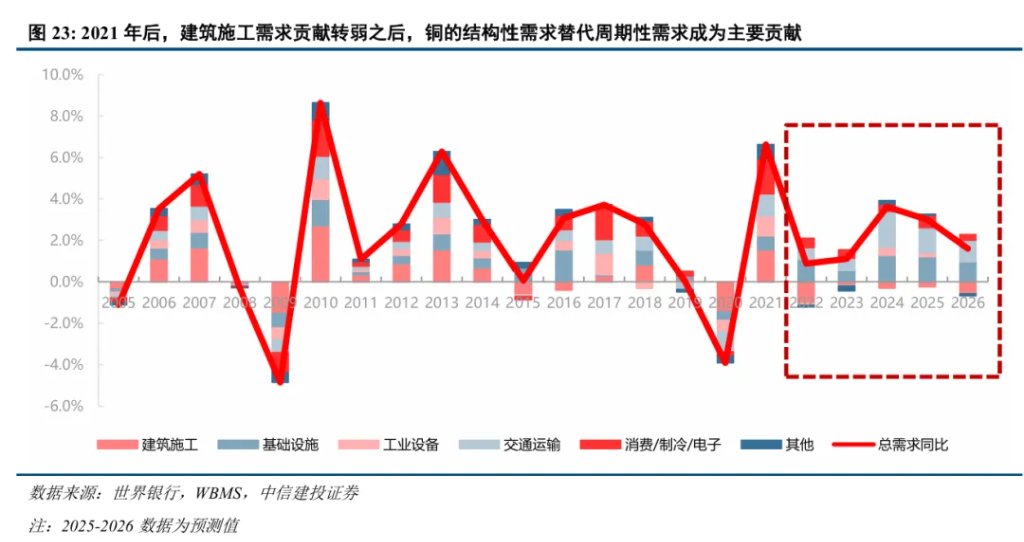
Pagkatapos ng 2020, structural demand na ang tumayong bagong incremental driver, patuloy na umaasa sa high-cost resources. Mula 2021—2025, infrastructure investment sa power grid, transport electrification, renewable energy, at digital infrastructure ay naging pangunahing bagong pinagmumulan ng marginal demand. Kumpara sa real estate at general manufacturing, ang demand na ito ay mas planado at hindi sensitibo sa short-term price.
Noong 2021—2025, tumaas pa nang mga 47% ang average nominal copper price sa $9,145 kada tonelada (mula $6,221 noong 2017—2020) at mga 33% mas mataas kaysa 2012—2016. Ipinapakita nito na lumipat na ang presyo mula dating base at pumasok sa mas mataas na saklaw.
VI. Pagsusuri Kung Natutugunan ng Siklong Ito ng Tanso ang Kondisyon ng Pag-angat ng Sentrong Presyo
Ipinapakita ng apat na siklo na kung naabsorb na ang low-cost supply expansion, at kailangan pa ng patuloy na pagsu-supply ng bagong resources, nagkakaroon ang presyo ng tanso ng pundasyon para iwan ang dating base at umakyat.
Dahil dito, ang pagbagal ng suplay ay mahalagang senyales para sa revaluation ng presyo, ngunit hindi sapat na kondisyon para umakyat ang sentrong halaga ng presyo. Kailangan munang tingnan ang buffer ng suplay, sustainability ng demand, at marginal development costs.
Kondisyon I: Unti-unting nauubos ang buffer na nabuo ng expansion dati, hindi agad nadaragdagan ang supply kahit mataas ang presyo, kaya bumababa ang elastisidad ng epektibong suplay.
Kapag natapos na ang bulk release ng malalaking proyekto, humihina ang experimento ng additional mining copper growth.
Sa ganitong sitwasyon, mas tumitindi ang epekto ng strike, pansamantalang disrupt sa transport at pagbabago sa resource policy sa presyo; at kung magdudulot ito ng pag-delay sa investment o pagtaas sa required project returns, maghahantong ito sa long-term supply cost—hindi lang sa short-term risk premium.
Dagdag pa, kahit madalas na pinipiga ng strong supply release ang performance ng presyo ng tanso, kapag isinama ang salik ng currency at inflation, hindi naman laging babagsak ang nominal copper price. Ipinapakita ng 1969—1974 na maaaring mag-iba rin ang nominal na sentrong presyo depende sa monetary shocks.
Kondisyon II: Maaaring mapabagal ng matinding paghina ng demand ang bilis ng pag-akyat ng sentrong halaga, pero kailangan may steady growth at mababang price elasticity ang marginal demand.
Kailangan ay patuloy na sumisipsip ng supply ang demand, hindi lang panandalian inventory restocking.
Ipinapakita ng karanasan matapos ang 1974 hanggang mid 1980s, na hindi awtomatikong tumataas ang sentrong presyo kapag bumabagal ang suplay. Ang economic recession, demand adjustment, at inventory drawdown ay maaaring magpanatili ng loose market sa matagal na panahon.
Ngunit mula 2002, ang industrialization at urbanization ng China ay naghatid ng tuloy-tuloy na bagong demand, na unti-unting lumamon sa dating idinagdag na kapasidad.
Kondisyon III: Ang marginal resources na kinakailangan sa bagong demand ay nagri-require ng mas mataas na development cost at capital return.
Kailangan ng cost lowering at scale ng incremental supply mula sa technology progress at bagong resource centers para mapanatili ang pagbaba ng marginal supply price.
Noong 1990s, nakatulong nga ang expansion ng Chile major mining at SX-EW sa supply at economics ng resource development, pero hindi nito permanenteng napigilan ang susunod na pag-akyat ng sentrong presyo ng tanso. Habang nasisipsip na ang incremental production, patuloy pang kailangang mag-develop ng susunod na tier ng resources ang merkado.
Mula 2021, ang pinakamahalagang pagbabago ay ang paghina ng supply pagkatapos ng super cycle projects, na saktong tumapat sa increase ng demand mula sa electrification at infrastructure ng power system.
Ang constraint sa supply ay nakabatay sa mas mataas na hirap na gawing aktibong output ang resources—hindi pa naibabalik sa global mining side ang tulad ng dating 5% growth rate ng supply cycle.
Sa demand side, ang paghina ng real estate ay hindi awtomatikong nagbabawas sa pangkalahatang demand sa tanso, dahil may pumapalit na structural demand sa likod ng nasimulan nang investment sa physical assets. Ang investment sa grid, transport electrification, at energy system ay nagdadala ng mga bagong demand driver na iba kaysa tradisyonal na real estate cycle.
Sa ulat ng IEA noong 2025, ipinapahiwatig na ang expansion ng Chinese power grid investment ang pinakamalaking single contributor sa global copper demand growth nitong nakaraang dalawang taon. Ibig sabihin nito, may matatapang nang reales na pundasyon ang demand, hindi lang pang-matagalang kuwento.
Noong 2017, nagsimulang lumitaw ang kinakailangang kondisyon para sa pag-akyat ng sentrong presyo; mula 2021, lalo pang napatunayan ang pagiging sapat ng mga ebidensya. Pinaliwanag ng paghina ng suplay kung bakit hindi bumabalik sa dating low ang presyo, isinulong ng structural demand ang pag-alis sa lumang platform, habang ang mas mataas na marginal incentive cost ang nagtakda ng taas at stability ng bagong price platform.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Pagsusuri sa Financial Report | Malapit nang maabot ng TSMC (TSM.US) ang landas patungo sa $3 trilyong market cap?
Mag-aanunsyo ang TSMC ng pinakabagong kabuuang quarterly na kita bago magsimula ang trading sa merkado ng US sa Huwebes.

Kilalang mamumuhunan: SpaceX (SPCX.US) maaaring umabot sa halagang $50 trilyon sa loob ng sampung taon, sinabi ni Musk na "masyado mo pang minamaliit ang halaga!"
Naniniwala ang bilyonaryong mamumuhunan na si Ron Baron, na may 56 taon ng karanasan sa industriya ng pamumuhunan, na ang SpaceX(SPCX.US) ay maaaring magkaroon ng pagpapahalaga na hanggang $50 trilyon sa susunod na sampung taon, halos 25 beses na mas mataas kaysa sa kasalukuyang halaga.

Sunod-sunod na malalaking pagbili ang tinanong ng merkado! ServiceNow(NOW.US) ay agad na itinanggi ang balitang pagkakabili ng Decagon
Tinanggihan ng ServiceNow noong Martes ang mga ulat tungkol sa kanilang interes sa pag-acquire ng conversational artificial intelligence (AI) startup na Decagon.
Johnson & Johnson (JNJ.US) Q3 Conference Call: Taunang Kita Maaaring Unang Lumampas sa $100 Bilyon, Malalakas na Inobatibong Gamot Timbang ang Negatibong Epekto ng MedTech
Ang Johnson & Johnson (JNJ.US) ay naglabas ng ulat sa pananalapi para sa ikatlong quarter ng fiscal year 2026 at nagsagawa ng conference call tungkol sa performance.
Mga presyo ng crypto
Higit pa


