
Hindi pa tumataas ang presyo ng ginto, isiniwalat ng Goldman Sachs ang labanan sa pagitan ng presyur ng panandaliang interes at pangmatagalang pangangailangan para sa reserba

Hindi nagawang makamit ng ginto ang muling pagtaas noong nakaraang linggo sa kabila ng mas nagiging defensive na makroekonomikong kalagayan, kaya't naging pokus ang panandaliang galaw nito. Nagsimulang lumaganap ang panganib ng artificial intelligence financing sa credit market, nang muling tasahin ng mga namumuhunan ang mga inaasahan sa paglago ng ekonomiya, tumataas din ang mga panganib sa pananalapi at pulitika sa magkabilang panig ng Atlantiko. Sa tradisyunal na lohika ng risk-off, dapat sana ay nakinabang ang ginto sa mga salik na ito.
Ngunit hindi sapat ang naging tugon ng presyo ng ginto sa mga pagbabagong ito, na nagpapahiwatig na hindi pa ganap na tinatanggap ng speculative capital ang bagong lohika ng pamumuhunan na mas binibigyang-diin ang geopolitics, balance sheet ng sovereign assets, at seguridad ng reserba. Patuloy pa rin ang pagiging dominante ng dollar, real yields, inaasahan sa polisiya ng Federal Reserve, pati na ang opportunity cost ng paghawak ng gintong hindi nagbibigay ng interest income, sa maraming panandaliang paggalaw ng gold price.
Kasabay nito, isang panibagong puwersa ang nagbabago sa pundasyon ng pangangailangan para sa ginto. Lalong pinahahalagahan ng mga central bank ang seguridad at diversification ng opisyal na reserba, at hindi na lang umaasa sa panandaliang pagbabago ng interest rates sa pagdedesisyon sa asset allocation.
Ayon kina Lina Thomas at Daan Struyven, mga mananaliksik mula sa Goldman Sachs Commodities, sa kanilang Precious Metals Review noong Oktubre 19, nananatiling malakas ang opisyal na pag-angkat ng ginto hanggang Agosto. Kahit kulang ang kumpiyansa ng speculative funds at hindi mabasag ang mahahalagang resistance level ng presyo ng ginto, patuloy pa ring nagbibigay ng pangunahing suporta sa merkado ang global central banks.
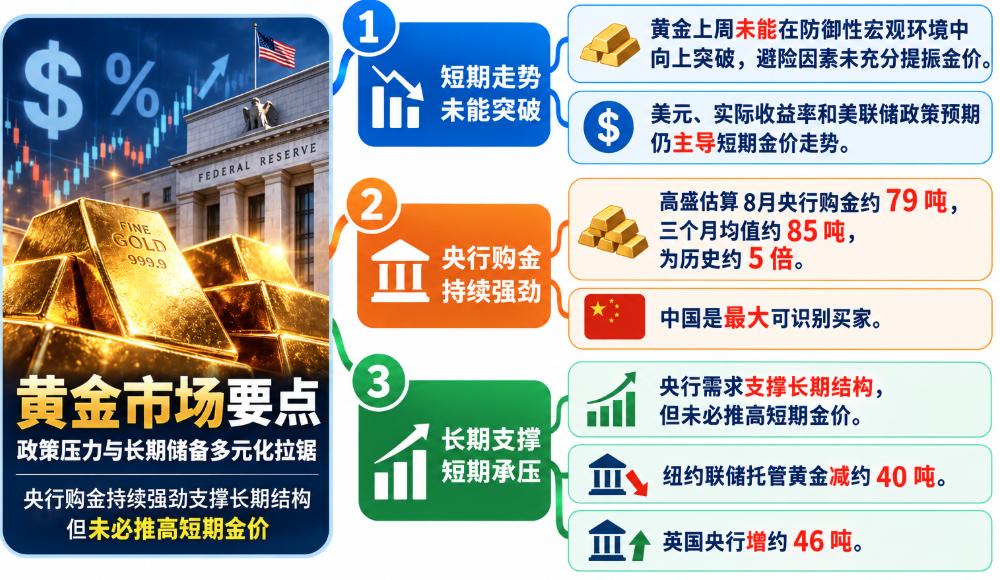
Monthly Average Purchase ng Central Bank ng Ginto, Umabot ng Higit Lima Hanggang sa Historic Benchmark
Ipinapakita ng pinakabagong estima ng Goldman Sachs na umabot sa humigit-kumulang 79 tonelada ang biniling ginto ng mga global central bank noong Agosto, habang bago ang 2022, ang historical na monthly average purchase ay 17 tonelada lamang.
Ayon sa tatlong buwang average na na-seasonally adjust, ang kasalukuyang monthly average na binibili ng mga central bank ay mga 85 tonelada, halos limang beses ng historical benchmark level.
Natural na magkakaroon ng volatility ang mga buwanang datos, at hindi rin kumakatawan ang agarang estima ng Goldman Sachs sa kabuuang estadistika ng lahat ng opisyal na transaksyon. Mas makahulugan ang tuloy-tuloy na laki ng demand kaysa sa pagbabago ng buwanang pagangkat upang maipaliwanag ang kasalukuyang pagbabago sa merkado.
Kung ihahambing bago ang 2022, mas mataas na ang rate ng pagdadagdag ng ginto ng mga global central bank. Ipinapakita nito na ang mga salik na nagtutulak ng diversification ng official reserves ay unti-unti nang nai-incorporate sa kanilang long-term portfolio decision, hindi lang basta epekto ng market sentiment sa isang yugto.
Patuloy na itinuturing ng Goldman Sachs na pangunahing struktural na suporta ng ginto ang ganitong uring demand, lalo na para sa mga emerging market central banks. Mababa pa rin ang kasalukuyang allocation ng ginto ng mga ito kumpara sa kanilang reasonable long-term portfolio target.
Gayunpaman, hindi nangangahulugang agad-agad tataas ang presyo ng ginto kapag bumibili ang central bank. Mas mahaba ang investment horizon ng mga reserve management institutions, hindi nila batayan ang susunod na rate adjustment ng Federal Reserve, at hindi laging sumusunod sa panandaliang fluctuation ng US Treasury yields.
Dahil dito, kaiba ang disenyo ng central bank purchase sa kilos ng mga pribadong namumuhunan. Kahit pa nagbebenta ang ilan sa pribadong sektor, o ayaw bumili dahil lumalakas ang dollar, maaaring ituloy pa rin ng mga opisyal na institusyon ang kanilang pangmatagalang acquisition plan sa ginto.
Kaya, mas malamang na baguhin ng matibay na central bank demand ang pundasyon ng demand structure ng gold market at ang kilos ng presyo kapag bumababa, kaysa tiyakin na patuloy na tataas ang presyo ng ginto sa panandalian.
Lalong Tumataas ang Kahalagahan ng Seguridad ng Reserba
Patuloy na ginagampanan ng China ang mahalagang papel sa global na proseso ng diversification ng reserba. Tinataya ng Goldman Sachs na ang China ang pinakamalaking identifiable official gold buyer noong Agosto at pangunahing nagtulak ng opisyal na pagbili ng ginto sa buong mundo.
Ngunit hindi lang China ang nagtutulak ng central bank gold purchases. Sa mas kumplikadong geopolitics, lalong nagiging alalahanin ng iba't ibang bansa ang panganib ng financial sanctions, at ang panganib ng sobrang konsentrasyon ng official reserves sa mga currency na inilalabas ng G7.
Pero hindi ibig sabihin ng pagdadagdag ng ginto na may nalalapit na fundamental breakdown sa international monetary system, o mawawala agad ang dominance ng dollar. Isa itong unti-unting proseso, at hindi basta mapapalitan ng ginto ang posisyon ng dollar sa global financing, payments, at collateral markets.
Ang mas mahalagang obserbasyon ay ang nagbabagong komposisyon ng demand sa ginto. Habang dinadagdagan ng mga central bank ang allocation sa ginto, sabay nilang nire-reassess ang storage location ng opisyal na reserves, kakayahang kunin ang asset, at kung natutugunan ng custodian arrangement ang kanilang pangmatagalang security needs.
Ipinapakita ng pag-aaral ng Goldman Sachs na noong Agosto, nabawasan ng halos 40 tonelada ang foreign central banks gold reserve na nakatago sa New York Fed, habang nadagdagan ng 46 tonelada ang taong naka-custody sa Bank of England.
Hindi nangangahulugan ang datos na ito na ang parehong batch ng ginto ay agad na lumipat mula New York papuntang London, at hindi rin tiyak ang kongkretong motibo ng central banks sa pag-aadjust ng custodian arrangement. Subalit, tugma ito sa tumataas na focus sa seguridad ng reserba.
Mahalaga ang lokasyon ng opisyal na storage ng ginto, na may kinalaman sa tiwala sa pagitan ng mga central bank, liquidity needs, access sa asset, at custodian arrangement. Kapag may tumataas na geopolitical risk at maaaring maapektuhan ng policy ang financial infrastructure, lalong nagiging importante ang mga isyung ito.
Ang pangmatagalang investment logic sa ginto ay hindi na lang basta inflation hedge o response sa monetary easing, kundi pati paano pinamamahalaan ng mga bansa ang sovereign asset, paano binabawasan ang pagsandig sa partikular na financial system, at paano nasisiguro na magagamit ang reserve asset kapag kailangan.
Nananatili ang Short-term Interest Rate Pressure, Hindi Ibig Sabihin ng Central Bank Buying na Tiyak ang Pagtaas ng Gold Price
Kahit nananatiling matibay ang long-term demand, hindi nagawang makamit ng ginto ang upward breakthrough noong nakaraang linggo, na isang mahalagang panandaliang signal.
Nang lumala ang risk sentiment sa merkado, hindi umakit ng inaasahang upward response ang ginto, na nangangahulugang hindi pa ganap na nilalampasan ng mga traders ang traditional pricing framework na nakapalibot sa dollar at real yield. Bagamat patuloy na tumataas ang bigat ng geopolitical instability, fiscal sustainability at reserve security, hindi pa rin ganap na napapalitan ang epekto ng traditional monetary policy factors sa presyo.
Ang pagtaas ng inflation expectations, mataas na presyo ng enerhiya, at panganib ng mas mahigpit na monetary policy ay posible pa ring magdulot ng pressure sa ginto. Kung hindi bababa ang real yields at manatiling kaakit-akit, kailangang isalang-alang ng mga namumuhunan ang opportunity cost ng paghawak ng gintong hindi kumikita ng interest income.
Kaya, kahit nakakaalarma ang geopolitical environment, hindi dapat basta umasa na tataas ang presyo ng ginto dahil lang sa risk-off. Kailangang mapatunayan pa rin sa merkadong transaksyon ang relasyon sa pagitan ng dollar, real yields, at gold price.
Ang kakayahan ng ginto na makamit ang makapanghikayat na upward breakthrough ay magsisilbing mahalagang basehan sa pagmonitor kung paano nagbabago ang dalawang pwersa. Kung mabasag ang mahahalagang resistance level at hindi na ganon kahirap ang actual yield environment, gumanda ang performance ng ginto kontra sa mga pangunahing currency, at nanatiling matatag ang opisyal na demand, maaaring magsignal ito ng pagpasok ng mas maraming private investors base sa long-term structural demand.
Kung hindi naman at patuloy na lumakas ang dollar, tumaas ang real yield, ngunit hindi makaakyat ang presyo ng ginto, posible pa ring manatili ang short-term pricing pressure kahit mataas pa ang central bank gold buying kumpara sa kasaysayan.
Dapat maunawaan na ang kasalukuyang performance ng gold market ay kailangang pag-ibahin ang panandaliang tungkulin nito bilang traditional safe-haven asset at ang pangmatagalang gamit nito bilang risk hedge sa sovereign fiscal at reserve security.
Kapag biglang lumalala ang risk appetite, maaaring maging mataas ang sensitivity ng short-term performance ng ginto sa pagbabago ng market liquidity at US Treasury yields. Bilang pangmatagalang reserve asset, higit na nakasalalay ang attractiveness ng ginto sa assessment ng central banks sa komposisyon ng official reserves, asset security at kredibilidad ng government balance sheet.
Ayon sa pinakabagong research ng Goldman Sachs, nananatiling matibay ang pundasyon ng pangmatagalang demand ng ginto. Patuloy ang malakihang gold purchase ng mga global central bank, nananatiling mahalagang buyer ang China, at mas pinapansin na rin ang isyu ng storage location at seguridad ng opisyal na reserba.
Ngunit kung bibigyan ba ng mas mataas na bigat ng private market ang mga structural factors na ito ay kailangang masubaybayan pa. Ang hindi pag-breakout ng ginto noong nakaraang linggo ay nagpapaalala sa mga investors na hindi palaging tugma ang short-term trend sa long-term fundamentals; kasabay nito, ang tuloy-tuloy na mataas na central bank demand ay nagpapahiwatig na hindi dapat husgahan ang pangmatagalang suporta para sa ginto base lamang sa panandaliang presyo.
Sa kasalukuyan, ang gold market ay nananatiling balanse sa pagitan ng short-term monetary policy pressure at long-term demand ng reserve diversification. Nagbibigay ng mahalagang suporta sa merkado ang central bank buying, ngunit kung tataas pa ang presyo ng ginto ay nakadepende kung kailan handang isaalang-alang ng private investors ang security of reserve, geopolitical, at fiscal risk bilang mas mahalagang bahagi ng kanilang pricing logic.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Lumobo nang dalawang beses ang kita ng SpaceX (SPCX.US), balak pagsamahin sa Tesla (TSLA.US); lumobo rin ang performance ng Super Micro Computer (SMCI.US).
SpaceX ay may kita na $14.58 bilyon sa ikatlong quarter; sinabi ni Musk na kasalukuyang nakikipag-usap sa Tesla tungkol sa posibilidad ng pagsasanib. Umabot ng 15.6% ang pagtaas ng Super Micro Computer sa trading matapos ilabas ang mas mataas na inaasahang kita. Tumaas ng higit sa 500 puntos ang Dow Jones sa US stock market, ngunit bumagsak ng higit sa 5% ang Netflix sa trading matapos ang mahina nitong projection.

SpaceX(SPCX.US) Financial Report Nag-iba: SI Tumataas ang Kita, Link Nakakuha ng Malaking Bahagi ng Kita
Ang ulat sa pananalapi ng SpaceX para sa Q3 ay nagpapakita ng pagtaas ng kita ng 161% at paglilipat mula sa lugi tungo sa kita. SI ay nag-ambag ng tatlong-kapat ng pagtaas ngunit mababa ang kita, habang Link ay nagbibigay ng 85% ng operational na kita. Ang gabay sa kapital na gastos para sa susunod na quarter ay 350-400 bilyong dolyar, na pangunahing ilalaan sa SI na imprastraktura.
Hindi lang usap-usapan! Sinimulan ng SpaceX (SPCX.US) at Tesla (TSLA.US) ang pag-uusap ukol sa pagsasanib, tumaya si Musk sa AI super collaboration
Sinabi ni Musk na ang SpaceX at Tesla ay parehong nagtatag ng espesyal na komite upang talakayin ang usapin ng pagsasanib. Ang kanyang tugon hinggil sa "ang pagsasanib ay isang magandang ideya" ay nagpapakita ng hayagang suporta para sa posibilidad na makabuo ng isa sa pinakamahalagang kumpanya sa mundo.

Ken Griffin detalyadong ipinaliwanag ang “AI pagbagsak”: ang computing power ay katulad ng aviation, may tatlong pangunahing bitag—“marginal na presyo”, “panahon ng pagkaluma”, at “corporate budget”.
Ayon kay Ken Griffin, ang tagapagtatag ng Citadel, may tatlong potensyal na panganib sa pamumuhunan sa AI computing power: Una, ang GPU ay katulad ng airline industry—kapag sumobra ang supply, malayang babagsak ang marginal price; Pangalawa, mahirap ipagpatuloy ang mataas na renta ng lumang GPU, kaya ang depreciation model ng mga investment institution na 7 hanggang 9 na taon ay kailangang muling suriin; Pangatlo, ang paggasta ng AI sa mga kumpanya ay mula trial-and-error ay naging mas tumpak sa ROI—kung makakatipid, gagawin ito—na nagiging salungat sa malakihang paggasta ng kapital ng mga malalaking kumpanya.

Mga presyo ng crypto
Higit pa


