
1,3 miliona dolarów w 15 minut, to oni zawsze zarabiają na tym najwięcej

W tygodniu, gdy bitcoin spadł poniżej 82 000 USD, a apetyt na ryzyko na rynku gwałtownie osłabł, ekosystem Base doświadczył eksperymentu, który choć nie był szczególnie gorący, wywołał wiele kontrowersji.
Szef Base, Jesse Pollak, wprowadził token twórcy $jesse, nazwany swoim imieniem, mając na celu zbadanie, czy „gospodarka twórców może stworzyć nowy mechanizm wartości na blockchainie”.
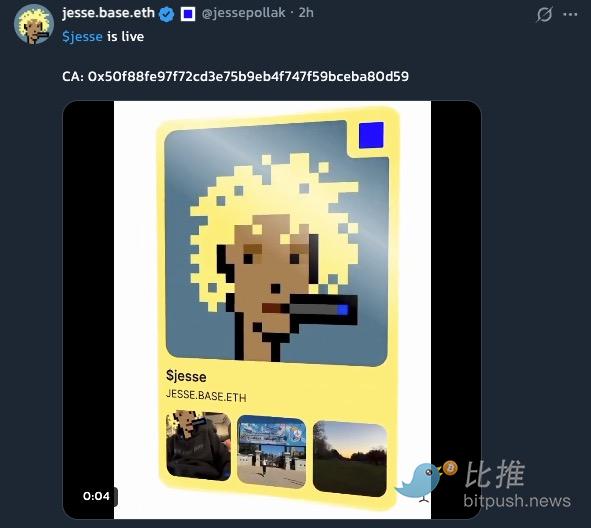
Jednakże, gorące dyskusje na rynku ponownie wywołały znajome postacie: dwa boty snajperskie na blockchainie jako pierwsze przeprowadziły cały proces budowania i sprzedaży pozycji.
Pierwotny cel JESSE: Zamienić „wartość marki osobistej” w wspólnie posiadany aktyw
Nie jest to pierwszy raz, gdy Pollak wywołuje kontrowersje przez emisję tokena. Od kwietnia 2025 roku nieustannie eksperymentuje z „content coinami” na swoim osobistym oraz oficjalnym koncie Base na Zora:
17 kwietnia 2025: Oficjalne konto Base opublikowało tweet „Base is for everyone”, który został automatycznie wyemitowany jako token $BASE. Kapitalizacja rynkowa spadła w ciągu dwóch godzin z 16,9 miliona USD do 1,3 miliona USD, co oznacza spadek o 92%. Pollak później przyznał, że sam zatwierdził ten post, nazywając go „eksperymentem”, ale mimo to pojawiły się zarzuty o manipulację rynkiem.
Następnie masowo emitował swoje codzienne tweety jako tokeny. Według statystyk, 40% z tych content coinów spadło o ponad 90%, a tylko 3 zyskały na wartości.
Równolegle z rozwojem content coinów, Pollak próbował również zbudować na Zora narrację „content coin — creator coin”. Wielokrotnie rozważał kluczowe pytanie: czy wpływ, uwaga i twórczość twórców mogą stworzyć na blockchainie bardziej bezpośredni i trwały obieg wartości?
Zgodnie z jego koncepcją, ścieżka jest bardzo jasna: twórca tokenizuje swoją markę osobistą, fani stają się „wspólnotą interesów” poprzez posiadanie tokenów, a twórca wykorzystuje te środki do dalszego tworzenia, zamykając cykl wartości.
Pollak wielokrotnie podkreślał, że $JESSE to „eksperyment kulturowy”, a nie instrument inwestycyjny — brzmi to bardziej jak akt artystyczny lub test społeczny niż spekulacja finansowa.
Jednak mechanizmy handlu na blockchainie nie zmieniają się pod wpływem idealizmu. Gdy tylko eksperyment się rozpocznie, trafia do systemu znacznie bardziej precyzyjnego i bezwzględnego, niż wyobrażali to sobie jego twórcy.
Boty snajperskie zarobiły 1,3 miliona USD w 15 minut
JESSE został wyemitowany w modelu „jednorazowego zastrzyku płynności”:
-
Całkowita podaż: 1 miliard tokenów;
-
Z tego 500 milionów bezpośrednio wstrzyknięto do puli płynności;
-
Jednak w bloku, w którym dokonano tego zastrzyku, 260 milionów tokenów zostało natychmiast przejętych przez dwóch snajperów.
Zgodnie z danymi Arkham Intelligence, ci dwaj snajperzy ostatecznie zarobili:
-
707 700 USD
-
619 600 USD
Łącznie ponad 1,3 miliona USD.
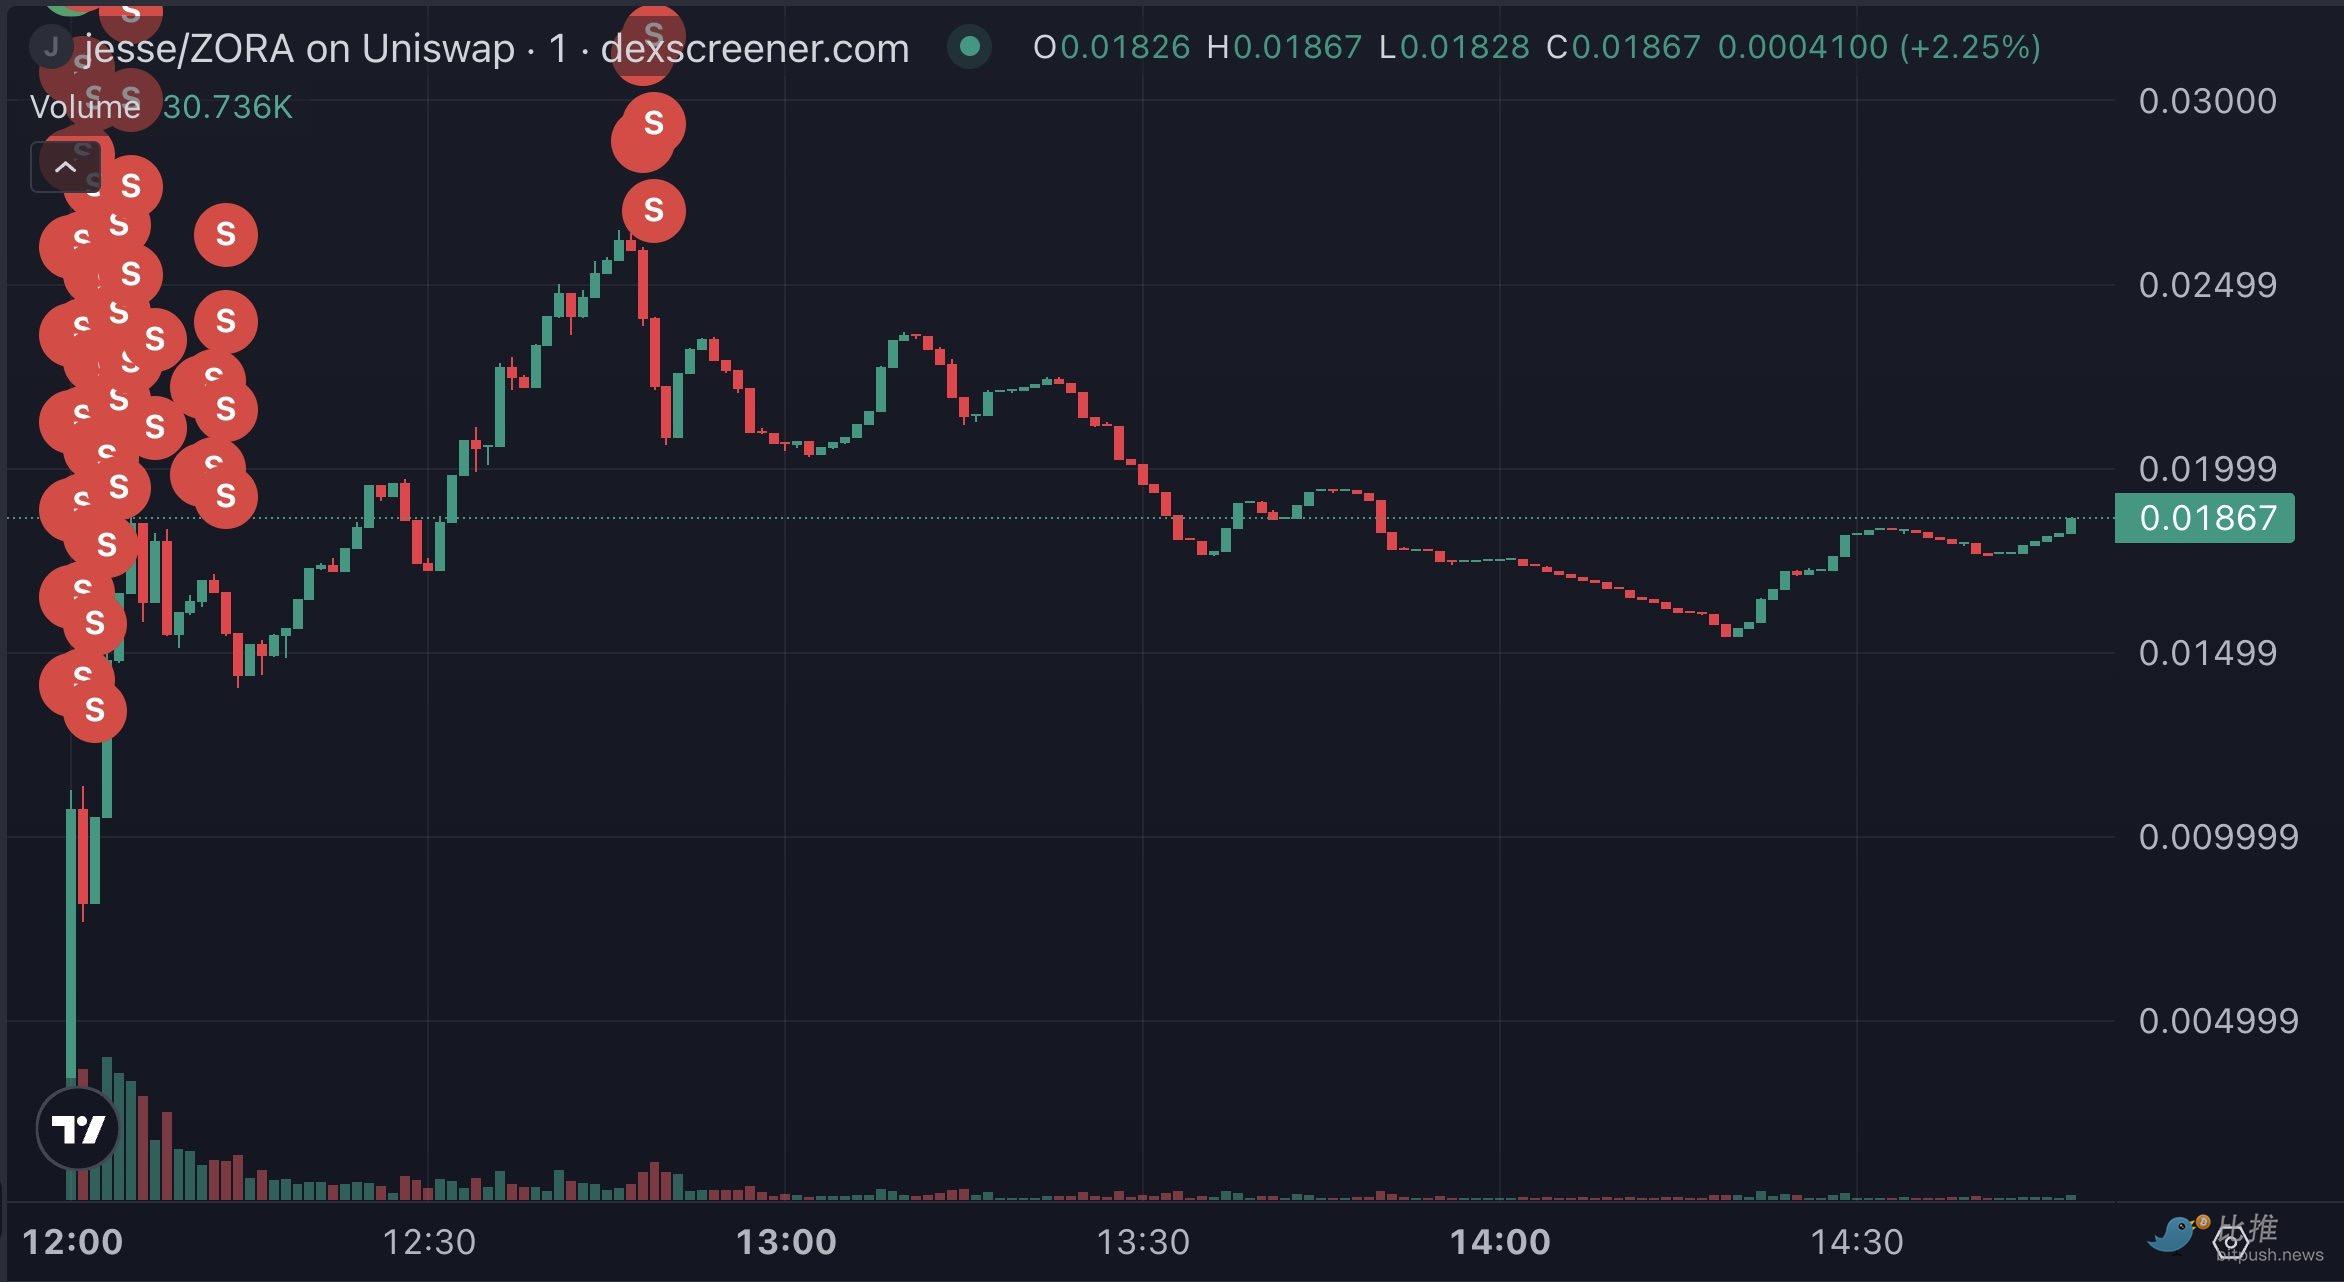
Operacje jednego z portfeli były szczególnie typowe:
-
Wydał około 67 ETH (191 000 USD), aby kupić 7,6% podaży;
-
Zapłacił ponad 44 000 USD opłaty priorytetowej za przewagę w kolejce;
-
Po krótkoterminowym wzroście sprzedał wszystko, zwiększając 67 ETH do 303 ETH,
w ciągu kilku minut zarabiając ponad 600 000 USD.
To struktura „kto pierwszy, ten lepszy”:
W momencie, gdy zwykli użytkownicy widzą wykres cenowy, zyski zostały już wyciągnięte.
Główną przyczyną tego wyniku jest mechanizm flashblocks, który Base wprowadził w lipcu.
Nominalnie Base generuje blok co dwie sekundy; jednak wewnętrznie te dwie sekundy są dzielone na kilka mikrobloków o długości 200 ms. Kto zdobędzie pierwszy mikroblok, ten praktycznie uzyskuje przewagę „arbitrażu bez ryzyka”.
W tej strukturze snajperka przestaje być technologiczną rywalizacją, a staje się wyścigiem „szybkość + opłaty”. Boty monitorują kontrakty z wyprzedzeniem i natychmiast składają zamówienia po wykryciu zastrzyku płynności;
Transakcje omijają publiczny mempool, trafiając bezpośrednio przez prywatny kanał do sequencera;
Na końcu, dzięki wysokiej opłacie priorytetowej, zdobywają pierwszeństwo w kolejce. Różnica 200 ms wystarczy, by zdecydować o zysku rzędu setek tysięcy dolarów, podczas gdy zwykli użytkownicy nie zdążyli nawet załadować wykresu cenowego.
To naturalna przewaga struktury flashblocks — snajperzy mają absolutną przewagę, a zwykli uczestnicy są wykluczeni z przedziału zysków.
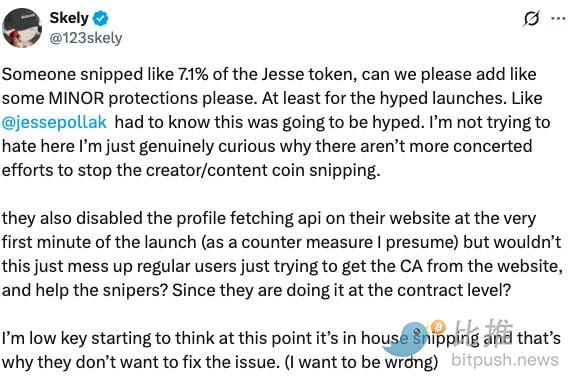
Niektórzy członkowie społeczności ostro zauważyli: zespół projektu zamknął interfejs pobierania profilu na stronie JESSE już w pierwszej minucie po uruchomieniu (prawdopodobnie, by uniemożliwić botom automatyczne pobieranie informacji).
Jednak ten środek mógł przynieść odwrotny skutek: zwykli użytkownicy potrzebowali tego interfejsu, by uzyskać adres kontraktu ze strony i móc kupić tokeny, podczas gdy zaawansowani snajperzy działali bezpośrednio na poziomie smart kontraktu, bez potrzeby korzystania z frontendu strony. W rezultacie środek ten utrudnił życie zwykłym użytkownikom, a snajperom zmniejszył konkurencję.
Na początku tego roku token BASE wyemitowany przez Zora również w ciągu kilku minut po uruchomieniu spadł o 90% od szczytu. Teraz, gdy JESSE ponownie został zaatakowany przez snajperów, trudno nie zadać pytania: czy eksperyment z tokenami twórców może naprawdę wyjść z cienia arbitrażowych botów?
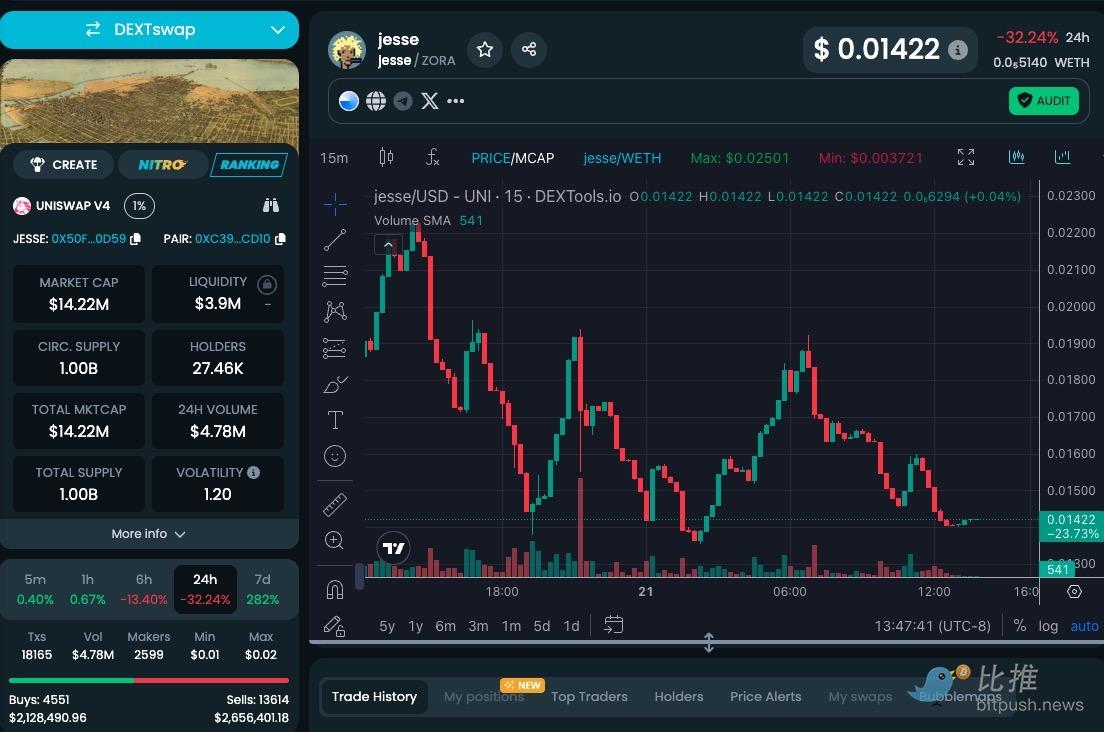
Na moment pisania tego tekstu, cena tokena JESSE spadła w ciągu ostatnich 24 godzin o 32,24%, kapitalizacja rynkowa wróciła do 14,22 miliona USD, a wolumen obrotu w ciągu 24 godzin wyniósł 4,78 miliona USD. Stosunek wolumenu do kapitalizacji rynkowej wynosi aż 33,6%. Ten wskaźnik jest znacznie wyższy niż normalnie, co wskazuje na silną spekulacyjną atmosferę na rynku i dominację krótkoterminowych transakcji.
SocialFi w bessie
Umieszczając JESSE w szerszym kontekście narracyjnym, widać wyraźną polaryzację w sektorze SocialFi podczas bessy. Tokeny twórców przypominają opcje na uwagę i trudno im zbudować długoterminową wartość.
Typowym przykładem jest już nieistniejący Friend.tech; inne tokeny oparte na osobistym IP mają podobne problemy: ich wartość zależy głównie od gorących tematów i nastrojów, a gdy aktywność na blockchainie spada, popyt niemal natychmiast zanika.
Za to infrastruktura przyciąga coraz więcej „cierpliwego kapitału”.
Token platformy Zora, ZORA, po głębszej integracji z Base App, odnotował silny wzrost: liczba twórców, ilość wyemitowanych tokenów i całkowity wolumen transakcji rosną równolegle.
Rynek wypiera bańki emocjonalne, a ocena wartości wraca od pogoni za „aktywami uwagi” do doceniania skalowalnych „narzędzi użytkowych”. Na tym polega problem JESSE: tokeny twórców oparte na popularności są z natury kruche, ponieważ „siła nabywcza” rynku nigdy nie może być utrzymana przez krótkotrwałą spekulację.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Raport finansowy Delta Airlines (DAL.US) ujawnia, że branża lotnicza „pożera zyski przez energię”! Przychody w III kwartale osiągnęły rekordowy poziom, ale wysokie ceny ropy obniżają perspektywy zysków
W trzecim kwartale Delta Airlines odnotowała wzrost skorygowanych wydatków na paliwo o 62% rok do roku, a skorygowana marża operacyjna spadła z 11,1% do 9,4%. Wyniki te oraz perspektywy na przyszłość pokazują odporność tej gigantycznej linii lotniczej w obliczu wysokich cen ropy, ale jeszcze nie sygnalizują ponownego rozszerzenia marży zysku.
Morgan Stanley jest optymistyczny wobec SpaceX: Potencjał “Tera’Merica” jest niedoceniany, rozwój AI dla przedsiębiorstw i ekspansja mocy obliczeniowej otwierają przestrzeń wzrostu
Morgan Stanley uważa, że logika wzrostu SpaceX rozszerza się z sektora kosmicznego i łączności satelitarnej na sztuczną inteligencję dla przedsiębiorstw i infrastrukturę obliczeniową, a odbudowa zaawansowanego przemysłu wytwórczego w USA może otworzyć jeszcze szersze perspektywy długoterminowe. Komercjalizacja AI dla firm oraz ekspansja mocy obliczeniowej stanowią bezpośrednie wsparcie dla wzrostu, a szanse związane z przemysłem wytwórczym, określane mianem "Tera’Merica", zapewniają spółce dodatkowy potencjał wzrostu w długim terminie.
Delta Air Lines obniża prognozy zysków z powodu wzrostu kosztów paliwa przekraczającego wzrost cen biletów
Delta Air Lines obniżyła prognozę rocznego zysku z powodu wzrostu kosztów paliwa o 6 miliardów dolarów, co stanowi wyzwanie dla zdolności pasażerów do znoszenia gwałtownie rosnących cen biletów. Przewiduje się, że działalność rafineryjna wygeneruje 700 milionów dolarów zysku, łagodząc wpływ kosztów paliwa. W piątek Delta Air Lines obniżyła swoją prognozę rocznego zysku o prawie jedną czwartą, ponieważ gwałtownie rosnące koszty paliwa niwelują pozytywny wpływ silnego popytu na podróże i wyższych cen biletów lotniczych. Obniżenie prognozy podkreśla coraz poważniejsze wyzwania, przed którymi stają amerykańskie linie lotnicze: czy, jeśli ceny paliwa utrzymają się na wysokim poziomie, pasażerowie będą gotowi zaakceptować dalszy wzrost cen biletów. Linie lotnicze już znacząco podniosły ceny biletów w bieżącym roku, a analitycy ostrzegają, że dalsze podwyżki mogą wystawić na próbę chęć pasażerów do dalszego wydawania pieniędzy. Firma z siedzibą w Atlancie spodziewa się, że jej roczne wydatki na paliwo wzrosną o około 6 miliardów dolarów w porównaniu z rokiem poprzednim. W trzecim kwartale wydatki na paliwo wzrosły o 62% rdr, do 4,1 miliarda dolarów, przekraczając lipcową prognozę o ponad 500 milionów dolarów. Zapytany o powody obniżenia prognozy, dyrektor finansowy Delta, Erik Snell, powiedział: „To wyłącznie kwestia paliwa”, zauważając wzrost cen ropy i rafinowanego paliwa lotniczego od okresu letniego. Obecnie Delta przewiduje skorygowany roczny zysk na akcję w wysokości 5,10–5,60 USD, poniżej prognozy z lipca wynoszącej 6,50–7,50 USD. Według danych London Stock Exchange Group, nowa mediana wynosi 5,35 USD, mniej niż średnia prognoza analityków wynosząca 5,46 USD. Spółka spodziewa się skorygowanego zysku przed opodatkowaniem w 2026 roku w wysokości 4,5 miliarda dolarów. Według danych London Stock Exchange Group, skorygowany zysk na akcję za trzeci kwartał wyniósł 1,72 USD, nieco poniżej średniej oczekiwań analityków wynoszącej 1,76 USD, a skorygowana marża operacyjna spadła z 11,1% do 9,4%. Delta jest pierwszą dużą amerykańską linią lotniczą, która opublikowała wyniki finansowe za trzeci kwartał. Jej konkurenci, United Airlines, American Airlines oraz Southwest Airlines, opublikują raporty jeszcze w tym miesiącu. Wzrost cen biletów Według danych Amerykańskiego Biura Statystyki Transportu, w pierwszych ośmiu miesiącach 2026 roku amerykańskie linie lotnicze wydały na paliwo do lotów rozkładowych łącznie 42,9 miliarda dolarów - to prawie 13,2 miliarda dolarów więcej niż rok wcześniej, mimo lekkiego spadku zużycia paliwa. Silny popyt i ograniczony wzrost liczby miejsc pozwoliły liniom lotniczym przerzucić wyższe koszty paliwa na pasażerów. Według amerykańskiego Biura Statystyki Pracy, w ciągu pięciu miesięcy do sierpnia ceny biletów lotniczych w USA wzrosły przeciętnie o około 25% w porównaniu do analogicznego okresu rok wcześniej. Wobec utrzymujących się wysokich cen paliwa i planów zwiększenia mocy przewozowych branży w czwartym kwartale, analitycy uważnie obserwują, czy linie lotnicze, w tym Delta, będą mogły jeszcze bardziej podnosić ceny biletów bez tłumienia popytu na podróże. Analitycy Deutsche Bank przewidują, że w czwartym kwartale branża odzyska w postaci przychodów mniejszy procent kosztów paliwa i spodziewają się pełnego odzyskania kosztów dopiero na początku 2027 roku. Delta twierdzi, że popyt pozostaje silny. Snell poinformował, że poziom rezerwacji na czwarty kwartał sięga już prawie 60%, a firma spodziewa się wzrostu przychodów rok do roku o około 20%. Według danych LSEG, firma przewiduje skorygowany zysk na akcję w czwartym kwartale na poziomie 1,15–1,65 USD, z medianą (1,40 USD) blisko średniej prognozy analityków wynoszącej 1,39 USD. Przewaga rafinerii Delta posiada przewagę nad innymi amerykańskimi liniami lotniczymi: jej rafineria pod Filadelfią ma wygenerować w tym roku 700 milionów dolarów zysku. „Posiadamy rafinerię, która zapewnia nam zabezpieczenie przed wahaniami cen paliwa – częściowe zabezpieczenie – czego nie ma żadna inna firma,” powiedział Snell. Monroe Refinery, kupiona w 2012 roku, przetwarza ropę naftową na paliwo lotnicze i inne produkty. Choć Delta płaci swojej jednostce lotniczej za paliwo po cenie rynkowej, zysk z rafinerii zostaje w spółce. Przy rosnącej różnicy między cenami ropy a produktów gotowych, to chroni Delta przed kosztami paliwa. Jednakże ta ochrona zależy od poziomu marży rafineryjnych — przy ich spadku rafineria może przynosić straty. Jednak ta rafineria łagodzi tylko częściowo wpływ wzrostu cen paliwa. Nawet przy spodziewanym zysku 40 centów na galonie, Delta przewiduje wzrost kosztów paliwa z 3,61 USD za galon w III kwartale do 4,25 USD w IV kwartale. Snell stwierdził, że koszty paliwa pozostaną wysokie przez jakiś czas. „Ostatecznie ceny paliwa spadną. Ale kiedy to nastąpi, jeszcze nie wiemy,” powiedział. (Niniejsze tłumaczenie artykułu przygotowane automatycznie przez Reuters dla wygody czytelników niebędących rodzimymi użytkownikami język
Ceny krypto
Więcej


