
Napływy do ETF powracają, gdy kryptowaluty wchodzą w 2026 rok, ale rynek „nadal zmaga się z wewnętrznym zmęczeniem”: analitycy

Rynki kryptowalut weszły w rok 2026 na mocniejszym gruncie po tym, jak napływy do spotowych funduszy ETF ponownie stały się dodatnie, mimo że wskaźniki on-chain nadal słabły pod powierzchnią.
Bitcoin spędził ostatnie dni 2025 roku, konsolidując się tuż poniżej kluczowego oporu w okolicach 92 000 dolarów. Według notatek analityków udostępnionych The Block, przepływy instytucjonalne stabilizowały ceny w warunkach ograniczonej płynności podczas świąt. Zaznaczyli oni, że ta zmiana stanowiła wyraźny kontrast w stosunku do początku grudnia, kiedy utrzymujące się odpływy z ETF negatywnie wpływały na nastroje.
"W efekcie mieliśmy do czynienia z rynkiem wspieranym przez zewnętrzne napływy, ale wciąż zmagającym się z wewnętrznym zmęczeniem" – powiedział Timothy Misir, szef działu badań w BRN. "Optymizm powrócił, lecz przekonanie pozostaje warunkowe."
Od 29 grudnia do 2 stycznia spotowe ETF na bitcoin odnotowały napływy netto w wysokości 459 milionów dolarów, przy około 14 miliardach dolarów wolumenu obrotu. ETF na ether zyskały 161 milionów dolarów, podczas gdy ETF na XRP przyciągnęły 43 miliony dolarów, jak wynika z danych cytowanych przez BRN. Odbicie nastąpiło po kilku tygodniach uporczywych wykupów i sygnalizuje odnowione zaangażowanie instytucji wraz z rozpoczęciem nowego roku budżetowego.
Jednakże, ruchy cenowe pozostały w dużej mierze ograniczone do określonego przedziału. Bitcoin oscylował między średnimi poziomami 87 000 a niskimi 90 000 dolarów, handlując w poniedziałek w okolicach 93 000 dolarów, podczas gdy ether utrzymywał się w pobliżu 3 200 dolarów, zgodnie z danymi cenowymi The Block. Wyniki szerszej grupy altcoinów były mieszane, co odzwierciedla ostrożne pozycjonowanie zamiast szerokiego apetytu na ryzyko.
Chociaż napływy do ETF zapewniają wsparcie na powierzchni, sygnały on-chain nadal słabną. 30-dniowa zmiana zrealizowanej kapitalizacji bitcoina stała się ujemna pod koniec grudnia, co oznacza zakończenie jednego z najdłuższych nieprzerwanych okresów dodatnich napływów kapitału w historii sieci.
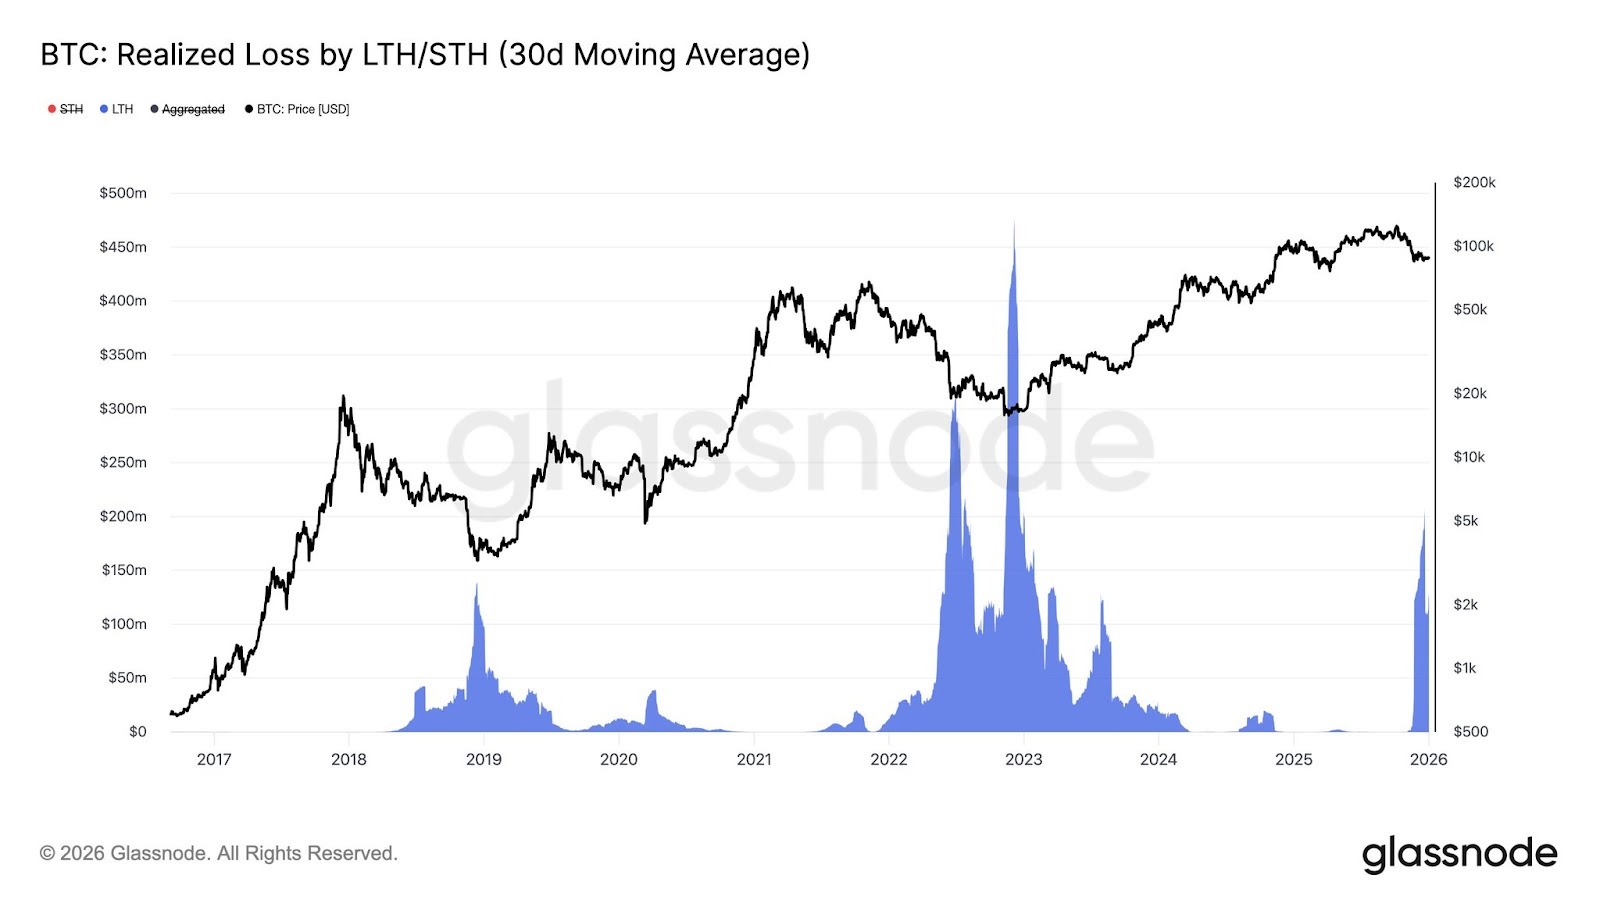
Bitcoin realized loss by LTH/STH (30d moving average) | Obraz: Glassnode
Jednocześnie długoterminowi posiadacze zaczęli realizować straty w coraz szybszym tempie, pomimo stosunkowo stabilnych cen.
Misir opisał tę rozbieżność jako znaną dynamikę późnego cyklu. "Cena się kompresuje, zmienność zanika, a czas staje się głównym źródłem stresu" – powiedział. "Inwestorzy wychodzą nie z powodu strachu, lecz z powodu zmęczenia."
Struktura sugeruje przejście od fazy napędzanej przepływami do etapu, który testuje cierpliwość. Napływy do ETF mogą pomóc zapobiec głębszym spadkom – mówią analitycy – ale trwały wzrost prawdopodobnie wymagałby ponownego rozszerzenia formowania kapitału on-chain, a nie tylko polegania na popycie z rynku wtórnego.
QCP Capital również podziela ostrożny ton, zauważając, że wczesnostyczniowa siła kryptowalut zbiegła się z szerszymi aktywami ryzyka, mimo że warunki płynności pozostają kruche po okresie świątecznym.
W aktualizacji z 5 stycznia firma poinformowała, że pozycjonowanie na rynkach opcji stało się bardziej konstruktywne – z mniejszym nachyleniem put i rosnącym zainteresowaniem dłuższą ekspozycją na wzrosty. Jednak QCP ostrzegło, że ostatnie sesje w USA nadal wygaszają wzrosty, nawet jeśli oczekuje się, że płynność szybko się unormuje po świątecznym zastoju.
Tymczasem na temat ostatnich zachowań cenowych rynku – w tym ruchu bitcoina powyżej 93 000 dolarów – The Block informował już wcześniej, gdy traderzy analizowali wydarzenia geopolityczne związane z operacjami USA w Wenezueli.
Nagłówki makroekonomiczne zeszły od tego czasu na dalszy plan wobec ryzyka związanego z danymi makroekonomicznymi. Analitycy powszechnie twierdzą, że sytuacja w Wenezueli wzmocniła niepewność geopolityczną, nie zmieniając jednak istotnie krótkoterminowych perspektyw makro dla aktywów ryzykownych. Uwaga przesunęła się teraz na nadchodzące dane gospodarcze, przy czym publikacje z początku stycznia mają odegrać ponadprzeciętną rolę w kształtowaniu oczekiwań dotyczących stóp procentowych i ogólnego sentymentu rynkowego.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Globalny rynek obligacji dotknięty "idealną burzą"! Rentowność 10-letnich obligacji USA przekroczyła 5%, osiągając najwyższy poziom od 2007 roku, giełdy japońskie i koreańskie notują spadki, a cena ropy Brent wzrosła o kolejne prawie 2%.
Za wzrostem rentowności amerykańskich obligacji powyżej 5% stoi nałożenie się trzech czynników: gwałtownie rosnących cen ropy, ekspansji zadłużenia rządowego oraz boomu finansowania sztucznej inteligencji. JPMorgan ostrzega, że jeśli rentowność wzrośnie do 5,25%, rynek akcji doświadczy „wyraźnej niestrawności”. Uwaga rynku skupia się na środowej decyzji Fed, gdzie prawdopodobieństwo podwyżki stóp przekroczyło już 90%. Analitycy przewidują, że rentowność 10-letnich obligacji może dalej zmierzać w kierunku 5,5%.
Dyrektor funduszy hedgingowych w Goldman Sachs: „Zero-Day Options” tłumią zmienność amerykańskich akcji, technologia i energia pozostają najlepszym wyborem
S&P 500 odnotował już przez 27 kolejnych sesji dzienną zmienność poniżej 1%, ustanawiając najdłuższy rekord niskiej zmienności od czasu pandemii. Goldman Sachs ostrzega, że za tą „ciszą” stoi strategia opcji zerowego terminu, która sztucznie blokuje rynek – gdy pojawi się katalizator, skumulowana energia zmienności zostanie gwałtownie uwolniona. Tymczasem rosną oczekiwania dotyczące podwyżki stóp procentowych we wrześniu, nastroje spadły do najniższego poziomu w tym roku, a ryzyko fiskalnej trwałości pozostaje wysokie – jak długo ta gotująca się woda pozostanie przed wrzeniem?
Nowa fala wyprzedaży nadchodzi? Silny rywal hossy AI wreszcie się pojawia — "globalna kotwica wyceny aktywów" przekracza super próg 5%
Po ponownym przekroczeniu przez rentowność 10-letnich obligacji skarbowych USA poziomu 5%, istnieje większe prawdopodobieństwo rozpoczęcia okresu wysokiego poziomu zmienności oraz przyspieszonej dywersyfikacji wyników aktywów. Szczególnie zanim złagodzą się skutki szoku energetycznego oraz znaczne rozszerzenie deficytu budżetowego w USA, warunki do szybkiego powielenia gwałtownego spadku rentowności z końca 2023 roku nadal nie są wystarczające.

Ceny krypto
Więcej


