
Były CTO Ripple twierdzi, że XRP może wyprzedzić Bitcoin dzięki wzrostowi o 18 razy, podczas gdy XRPL broni się przed aktywnością botów

XRP (XRP-USD) notuje wartość poniżej 1,40 USD, podczas gdy były dyrektor technologiczny Ripple, David Schwartz, wyjaśnił, w jaki sposób ten token cyfrowy mógłby przewyższyć Bitcoin pod względem wartości rynkowej. W trakcie transmisji na żywo David Schwartz stwierdził, że osiemnastokrotny wzrost ceny XRP jest bardziej prawdopodobny niż całkowity spadek wartości Bitcoin.
Bitcoin utrzymuje się w okolicach 78 000 USD, natomiast kapitalizacja rynkowa XRP wynosi 87,25 miliarda USD. Oznacza to, że XRP stanowi około 5,5% całkowitej wielkości rynku Bitcoin. Aby XRP wyprzedził Bitcoin bez zmian na jego kursie, potrzebny byłby osiemnastokrotny wzrost ceny XRP.
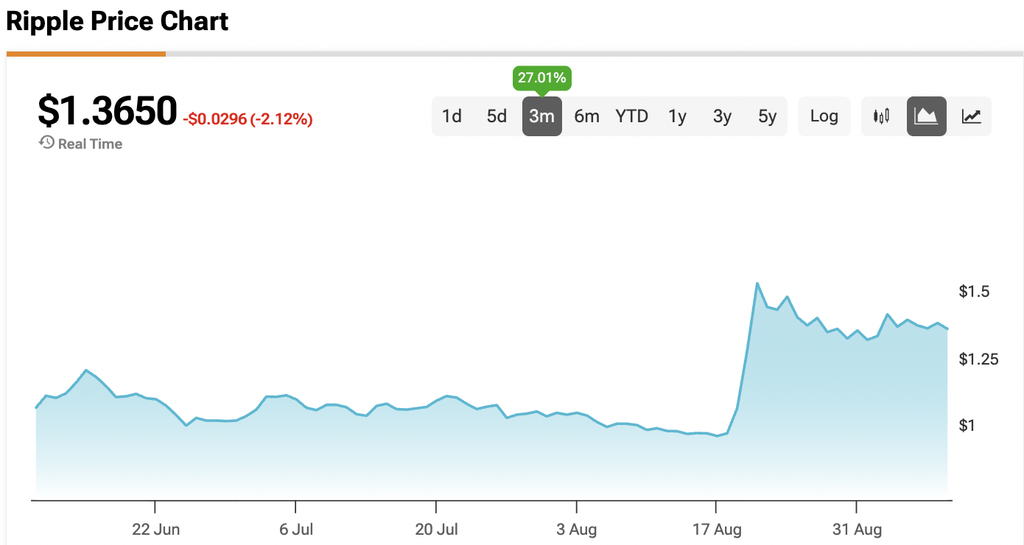
Dane z rynku pokazują, że kurs XRP znajduje się w wąskim, dziennym przedziale cenowym od 1,375 do 1,40 USD. Analiza techniczna XRP wskazuje opór między 1,43 a 1,46 USD oraz kluczowe poziomy wsparcia pomiędzy 1,34 a 1,35 USD. Wyraźne przebicie powyżej poziomu 1,43 USD może otworzyć drogę do 1,50 USD, podczas gdy spadek poniżej 1,32 USD niesie ryzyko cofnięcia do 1,20 USD.
Promocja
55% zniżki na TipRanks
- Odblokuj zaawansowane narzędzia inwestycyjne TipRanks Premium, aby podejmować bardziej świadome i pewne decyzje inwestycyjne
- Zapisz się na TipRanks Smart Investor Newsletter i odkrywaj nowe okazje inwestycyjne dzięki typom akcji popartym danymi
David Schwartz broni XRP Ledger przed zarzutami o bycie „ghost chain”
Podczas gdy inwestorzy dyskutują o długoterminowych celach cenowych, XRP Ledger jest poddawany analizie pod kątem rozkładu aktywności sieciowej. Według badań Bitquery, 793 konta obsłużyły 93,2% wszystkich transakcji w sieci w sierpniu 2026 roku. Raport wskazuje, że płatności dokonywane przez ludzi stanowiły mniej niż 1% ruchu po wyeliminowaniu automatycznych botów i operacji maszynowych.
Krytyk XRP, Scam Daddy, zwrócił uwagę na to badanie w mediach społecznościowych, określając sieć mianem „ghost chain” ze względu na wysoki udział zautomatyzowanego ruchu. W odpowiedzi David Schwartz odrzucił tę krytykę, argumentując, że niskie opłaty w sieci to kluczowa zaleta, a nie wada. David Schwartz zaznaczył, że niskie koszty transakcji pozwalają użytkownikom przeprowadzać różne operacje, a także poddał w wątpliwość, czy wyższe opłaty poprawiłyby funkcjonowanie sieci.
Prawnik wspierający XRP, Bill Morgan, również obronił tę sieć, podkreślając, że nazywanie XRP Ledger „ghost chain” opiera się bardziej na obelgach niż na rzeczywistym mierzeniu wartości przesyłanej przez blockchain. Jednocześnie twórcy sieci głosują nad nową funkcją, która umożliwi dużym firmom bezpieczne dzielenie zadań.
W momencie publikacji cena XRP wynosi 1,3650 USD.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Zaktualizowana wersja: Doustne leczenie raka płuc firmy ArriVent nie powiodło się w późnej fazie badań klinicznych, akcje gwałtownie spadły
W pierwszym akapicie dodano informacje o akcjach, w akapitach od drugiego do ósmego szczegółowo opisano chorobę i przebieg badań klinicznych. Reuters 6 października – ArriVent BioPharma (AVBP.O) poinformował we wtorek, że jego doustna terapia stosowana w leczeniu rzadkiego typu raka płuc nie osiągnęła głównego celu polegającego na opóźnieniu postępu choroby w zaawansowanym badaniu klinicznym, co spowodowało spadek ceny akcji firmy o 63% w handlu przed sesją. Terapia (firmonertinib) jest skierowana do pacjentów z nieleczonym zaawansowanym niedrobnokomórkowym rakiem płuca (NSCLC) posiadających mutację genową zwaną EGFR ekson 20 insertion, która może przyspieszać wzrost nowotworu. Ta mutacja stanowi około 0,5%-1% wszystkich przypadków NSCLC, która odpowiada za około 85% wszystkich przypadków raka płuca. W badaniu, według oceny niezależnych recenzentów, 240 mg dawka terapii opracowanej przez ArriVent wydłużyła medianę czasu bez progresji choroby do 11 miesięcy, podczas gdy grupa otrzymująca chemioterapię miała 9,5 miesiąca. Dyrektor generalny Bing Yao oświadczył, że poprawa czasu przeżycia bez progresji (czyli czas, w którym stan pacjenta nie pogarsza się lub nie dochodzi do rozprzestrzenienia choroby) nie była znacząca. „Te rozczarowujące wyniki nie są tym, na co liczyliśmy, szczególnie dla pacjentów z NSCLC związanym z mutacją EGFR ekson 20 insertion, którzy pilnie potrzebują skuteczniejszych kuracji” – powiedział Bing Yao. Firma ocenia obecnie pełny zestaw danych, aby określić najbardziej odpowiednią ścieżkę rozwoju firmonertinibu. ArriVent poinformował, że nie wykryto nowych sygnałów bezpieczeństwa w badaniu. Terapia została już zatwierdzona w Chinach do stosowania u pacjentów z NSCLC mających określone mutacje. (Dla wygody czytelników nieposługujących się językiem angielskim Reuters automatycznie tłumaczy swoje raporty na kilka innych języków. Ze względu na możliwe błędy w tłumaczeniu automatycznym lub brak kontekstu, Reuters nie gwarantuje dokładności tych tekstów; automatyczne tłumaczenie służy jedynie wygodzie czytelników. Reuters nie ponosi odpowiedzialności za szkody lub straty wynikające z korzystania z funkcji automatycznego tłumaczenia.).

Zaktualizowana wersja 3 - McKesson i CD&R sprywatyzują dostawcę usług leczenia infuzyjnego Option Care w transakcji wartej 5,8 miliarda dolarów.
W drugiej części dodano informacje o ruchach cen akcji. Sneha S K, Reuters, 6 października – Dystrybutor leków McKesson (MCK.N) oraz firma private equity Clayton Dubilier & Rice (CD&R) zawarli we wtorek umowę o przejęciu i prywatyzacji dostawcy terapii infuzyjnej Option Care Health (OPCH.O). Całkowita wartość transakcji (z uwzględnieniem długu) wynosi około 5.8 miliarda dolarów. Oferta przejęcia wynosi 32.05 dolarów za akcję, co stanowi premię 37.1% względem ostatniej ceny zamknięcia Option Care. W przedhandlu akcje wzrosły o 33%, osiągając cenę 31.11 dolarów. Transakcja jest najnowszym krokiem amerykańskiego dystrybutora leków w kierunku poszerzenia działalności w sektorze usług medycznych. Po przejęciu Enhabit przez fundusz private equity, jest to kolejny zakup dostawcy usług medycznych w domu. Option Care Health jest największym niezależnym dostawcą terapii infuzyjnej w USA, obsługując ponad 308,000 pacjentów rocznie za pośrednictwem ponad 197 punktów usługowych, w tym terapię domową, ambulatoryjną, specjalistyczną aptekę i opiekę nad skomplikowanymi chorobami. Wraz ze starzeniem się populacji i rosnącą liczbą pacjentów wybierających leczenie poza szpitalami i drogimi placówkami, popyt na opiekę domową w USA stale rośnie. Po zakończeniu transakcji CD&R będzie posiadać większość udziałów, McKesson pozostanie mniejszościowym udziałowcem, a Option Care Health zachowa niezależność i własny zespół zarządzający. Zgodnie z warunkami umowy McKesson zainwestuje około 1.4 miliarda dolarów, aby uzyskać 49% udziałów, zachowując prawo nabycia pozostałych 51% udziałów od CD&R w przyszłości. Michael Cherny, analityk Leerink Partners, zauważył w poniedziałek wieczorem w raporcie, że ta transakcja pozwala McKessonowi dostosować się do trendu przenoszenia usług medycznych poza szpitale i instytucje. Dodatkowo, biorąc pod uwagę prowadzenie przez McKesson wiodącej kanadyjskiej sieci infuzyjnej i iniekcyjnej Inviva, transakcja ta wzmacnia jego pozycję w amerykańskim segmencie domowych terapii infuzyjnych. Dział Onkologii i Wielospecjalistyczny McKesson (w tym usługi infuzyjne) odnotował w ostatnim kwartale przychody w wysokości 14.2 miliarda dolarów, wzrost o 33% rok do roku, co wynika z dystrybucji leków specjalistycznych oraz przychodów z przejęć. Transakcja ma zostać sfinalizowana w pierwszej połowie 2027 roku, po czym Option Care Health stanie się firmą prywatną. (Dla wygody osób nieposługujących się językiem angielskim, Reuters automatycznie przetłumaczył ten raport na kilka innych języków. Ze względu na możliwe błędy automatycznego tłumaczenia lub brak odpowiedniego kontekstu, Reuters nie gwarantuje dokładności tłumaczeń automatycznych i udostępnia je jedynie dla wygody czytelnika. Reuters nie ponosi odpowiedzialności za szkody lub straty powstałe w wyniku korzystania z funkcji automatycznego tłumaczenia.)
Producent mrożonych frytek Lamb Weston podnosi prognozę wyników rocznych ze względu na silny popyt
Reuters, 6 października – Lamb Weston (LW.N) we wtorek podniósł swoje roczne prognozy dotyczące sprzedaży i zysków, opierając się na przewidywanej silnej popycie na swoje produkty z mrożonych ziemniaków ze strony głównych klientów – restauracji fast food. W miarę wzrostu presji inflacyjnej i coraz większych ograniczeń budżetowych gospodarstw domowych, konsumenci nadal zwiększają zapotrzebowanie na niedrogie dania restauracyjne, takie jak frytki. Szczegóły są następujące: Lamb Weston przewiduje niskie jednocyfrowe wzrosty przychodów w roku fiskalnym 2027, podczas gdy wcześniejsze prognozy zakładały stabilność lub wzrost o 1%. Według danych zebranych przez LSEG, analitycy wcześniej prognozowali spadek przychodów o 1.5%. Firma podwyższyła roczną prognozę skorygowanych zysków na akcję do poziomu 3.05–3.35 USD, wyżej niż poprzednie 2.95–3.25 USD. Skorygowany zysk na akcję za pierwszy kwartał wyniósł 75 centów, przewyższając średnie prognozy analityków na poziomie 59 centów. W kwartale przychody wzrosły o 1% rok do roku, osiągając 1.67 miliarda USD, przekraczając oczekiwania na poziomie 1.65 miliarda USD. Klientami Lamb Weston są m.in. operatorzy fast foodów, tacy jak McDonald’s (MCD.N). Firma poinformowała, że boryka się z niespodziewaną presją inflacyjną dotyczącą kosztów surowców i transportu oraz planuje przeciwdziałać temu poprzez współpracę z dostawcami i zabezpieczenia finansowe. Cena akcji producenta frytek wzrosła w tym roku o około 6%, a po publikacji raportu kwartalnego wzrosły o kolejne 4% w obrocie przedsesyjnym. (W celu ułatwienia korzystania przez osoby nie będące anglojęzycznymi, Reuters automatycznie tłumaczy swoje raporty na kilka innych języków. Ponieważ automatyczne tłumaczenia mogą zawierać błędy lub brakować kontekstu, Reuters nie gwarantuje dokładności tych tekstów. Są one udostępniane tylko w celu wygody czytelników. Reuters nie ponosi odpowiedzialności za jakiekolwiek szkody lub straty wynikające z używania funkcji automatycznego tłumaczenia.)
BUZZ-Vaxcyte traci na wartości po rozpoczęciu emisji akcji i obligacji zamiennych o wartości 1 miliard dolarów
6 października – Akcje deweloperów szczepionek Vaxcyte (PCVX.O) spadły o 1,7% przed otwarciem rynku, do 72,60 USD. Firma poszukuje finansowania. PCVX rozpoczęło w poniedziałek wieczorem publiczną ofertę, obejmującą 500 millions USD w akcjach i uprzedzonych warrantach oraz 500 millions USD zamiennych obligacji (CBs), które wygasną 15 października 2032 roku. W poniedziałek akcje PCVX wzrosły o około 31%, zamykając się na poziomie 73,82 USD, po tym jak firma ogłosiła, że jej szczepionka przeciwko pneumokokom, VAX-31, osiągnęła wszystkie główne cele w późnym etapie badań klinicznych i dawała odpowiedź immunologiczną porównywalną z Prevnar 20 firmy Pfizer (PFE.N) i Capvaxive firmy Merck (MRK.N). Firma planuje przeznaczyć środki netto z obu emisji na finansowanie badań klinicznych programów VAX-31 dla dorosłych i dzieci, w tym trwający projekt fazy III dla dorosłych oraz testy kliniczne swojej sezonowej szczepionki przeciw grypie (OPUS-2), jak również na inne cele. Jefferies, Leerink, BofA, Evercore, Goldman Sachs i Guggenheim pełnią rolę współprowadzących emisję akcji; Jefferies, Leerink, BofA, Goldman Sachs i Evercore kierują emisję zamiennych obligacji. PCVX, z siedzibą w San Carlos, Kalifornia, ma około 148,8 millions akcji w obrocie giełdowym i wartość rynkową 11 billions USD. Do poniedziałku akcje wzrosły o 60% w ujęciu rocznym. Według danych London Stock Exchange Group (LSEG), 9 spośród 10 analityków przyznało akcjom ocenę „Strong Buy” lub „Buy”, jeden dał ocenę „Hold”; mediana prognozowanej ceny wynosi 122 USD.
Ceny krypto
Więcej


