
Od analizy CPI do gwałtownego wzrostu stóp procentowych – analiza przyczyn spadku złota

Strona finansowa 15 września—— Wielorakie czynniki podnoszą realne stopy procentowe USA, złoto pozostaje pod presją, punkt zwrotny rynku zależy od danych z USA
We wtorek (15 września) podczas sesji azjatycko-europejskiej, złoto spot kontynuuje spadki, obecnie handluje się na poziomie 4276 dolarów, spadek o 0,52%.
W ostatnim czasie realne stopy procentowe gwałtownie rosną, wcześniej po publikacji CPI wydawało się, że realne stopy tymczasowo spadną, ale ostatecznie tylko lekko spadły w trakcie sesji, po czym mocno odbiły – nawet mocniej niż nominalna stopa procentowa reprezentowana przez 10-letnie obligacje USA.
Według wzoru: nominalna stopa procentowa = realna stopa + oczekiwania inflacyjne + inflation risk premium (IRP), zazwyczaj oczekiwania inflacyjne + IRP łączy się szeroko w oczekiwania inflacyjne, ale w sytuacji „realizacji pozytywów” na rynku potrzeba je rozdzielić. W dniu publikacji CPI mamy do czynienia z sytuacją „wyczerpania negatywnych informacji”, gdzie trzeba użyć IRP jako oddzielnej pozycji.
To znaczy, że spadek nominalnej stopy procentowej tego dnia wynikał z gwałtownego spadku IRP, ponieważ rynek uznał, że pomimo niewielkiego przekroczenia oczekiwań inflacyjnych, zniknęły obawy o znaczące pogorszenie inflacji. Jednak endogeniczny wzrost realnej stopy procentowej jest główną przyczyną jej wzrostu oraz powodem ostatnich spadków cen złota.
Odporność inflacji: wydłużenie okresu utrzymania wysokich stóp
Inflacja w USA nie osiągnęła poziomu eksplozji, ale jej spadek jest znacznie wolniejszy niż oczekiwał rynek, a inflacja usług podstawowych i czynszu wykazuje silną lepkość.
Jeśli inflacja pozostanie wysoka, Fed nie ma przestrzeni do szybkich obniżek stóp procentowych, rynek musi cały czas korygować „jak długo wysokie stopy się utrzymają”, a nawet pozostawiać możliwość dodatkowej podwyżki.
Według ramy rozdzielania stopy procentowej, realna stopa to nominalna stopa minus oczekiwania inflacyjne. Lepkość inflacji utrzymuje oczekiwania inflacyjne na wysokim poziomie, a nominalna stopa nie chce spaść, co razem podnosi realną stopę, powodując wzrost rentowności TIPS.
To najważniejsza i najbardziej trwała siła napędowa obecnej fali wzrostu realnych stóp procentowych.
Odporność fundamentów gospodarczych: równowaga realnej stopy procentowej się podnosi
Gospodarka USA nie wpadła w recesję, konsumpcja i zatrudnienie utrzymują się na poziomie wyższym niż oczekiwano, gospodarka jest w stanie wytrzymać obecne wysokie stopy procentowe.
W klasycznym modelu Fishera, realna stopa procentowa to realny zwrot z kapitału rzeczowego, zależy od równowagi podaży oszczędności i popytu inwestycyjnego: silny popyt gospodarczy, wysoka chęć inwestowania firm i wysoka stopa zwrotu z kapitału powodują wzrost realnego kosztu kapitału – równowaga realnej stopy sama się podnosi.
Rynek przestał wyceniać „Fed zostanie szybko zmuszony do obniżek stóp w celu ratowania gospodarki”, zniknięcie tych oczekiwań dodatkowo podnosi prognozy polityki stóp procentowych na przyszłość, współgra z odpornością inflacji, wspólnie podnosząc rdzeń realnej stopy procentowej.
Nie podwyżki stóp niszczą gospodarkę, ale gospodarka wytrzymuje, dlatego stopy mogą się utrzymać na wysokim poziomie – to podstawowe tło obecnego wzrostu stóp procentowych.
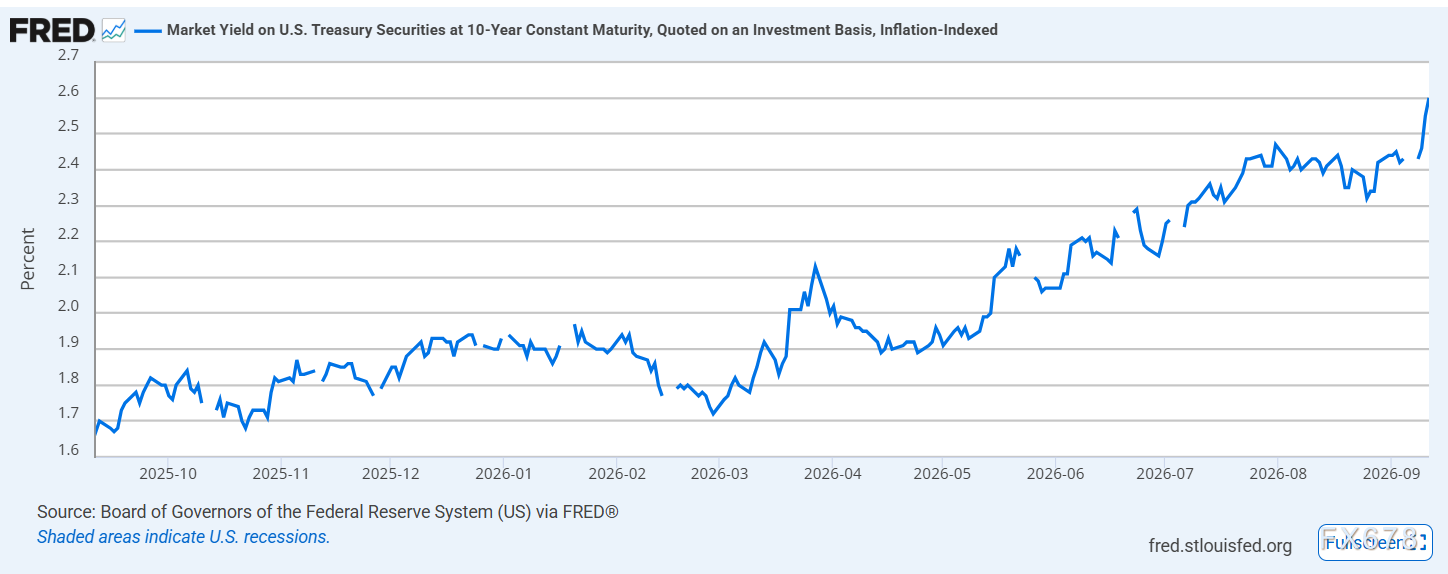
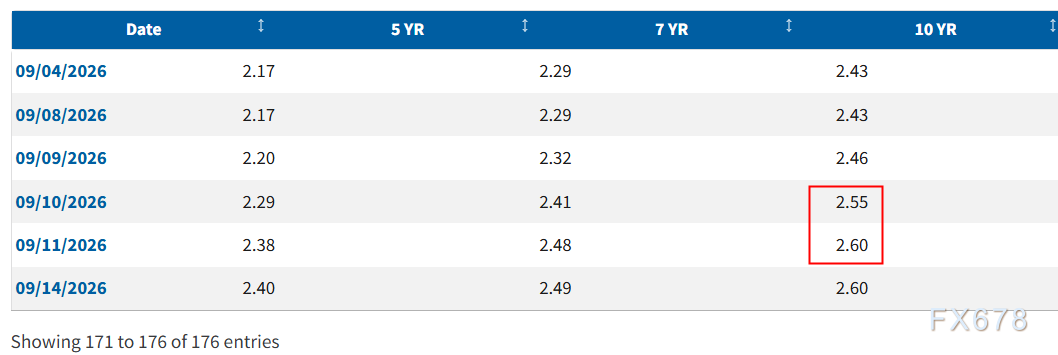
(Przegląd rentowności 10-letnich TIPS, źródło: Fed)
Porównując rentowności 10-letnich obligacji USA, możemy zauważyć, że po publikacji CPI rentowność 10-letnich obligacji wzrosła o 0,12 bp, ale TIPS wzrosły aż o 0,5 bp; główna siła napędowa wywodzi się z IRP, które ze względu na wygaśnięcie ekstremalnych obaw o inflację mocno spadło o 0,48 bp.
Nieustanne fluktuacje cen ropy: wzmacnianie oczekiwań utrzymania wysokich stóp
Stałe wahania cen ropy na rynku międzynarodowym są nieodzownym czynnikiem zakłócającym stronę podażową silnej lepkości inflacji w tej serii.
Wielorakie czynniki jak geopolityka i niedopasowanie globalnej podaży i popytu sprawiają, że cena ropy trudno jest ustabilizować się w trendzie spadkowym, wręcz przeciwnie, powtarzalnie odbija w kluczowych miejscach.
Ropa jako najważniejszy surowiec, jej wzrost przenosi się na inflację końcową poprzez kanały kosztów transportu, surowców chemicznych i produktów konsumpcyjnych, wywołując presję inflacyjną o charakterze zewnętrznym.
Według ramy rozdzielania stopy, wpływ zaburzeń ceny ropy na realną stopę ma dwa oblicza.
Z jednej strony wzrost cen ropy stale utrzymuje niepewność w kwestii spadku inflacji, podtrzymuje lub nawet podwyższa oczekiwania inflacyjne, przez co Fedowi trudniej zacząć cykl obniżek; z drugiej strony, ropa to wstrząs po stronie podaży, podnosi inflację kosztową, a nie popytową, ten rodzaj presji „stagflacyjnej” zmusza Fed do większego nacisku na inflację niż na wzrost gospodarczy, wydłużając czas utrzymania wysokich stóp i podnosząc realną stopę.
Niepewność cen ropy podnosi także czasowo premium ryzyka inflacyjnego IRP.
Gdy rynek obawia się, że dalszy wzrost cen ropy wywoła drugą falę inflacji, IRP zostaje podwyższone, nominalne rentowności obligacji USA zyskują dodatkowe rekompensaty za ryzyko inflacyjne, a presja premii terminowej wynikająca z podaży obligacji jeszcze bardziej pcha w górę rentowności długoterminowych – to jeden z głównych winowajców gwałtownych wzrostów rentowności 10-letnich obligacji w wielu krajach.
Presja podaży obligacji USA: podwyżka premii terminowej, rozczarowanie oczekiwaniami co do wsparcia polityki
Deficyt budżetu federalnego USA pozostaje wysoki, Departament Skarbu stale emitują długoterminowe obligacje na dużą skalę, rynek obawia się nadmiaru podaży długu, inwestorzy żądają wyższej premii terminowej, by kupować obligacje długoterminowe, co z podażowej strony podnosi nominalne rentowności obligacji USA.
Jednocześnie rynek ocenia skuteczność programu buyback obligacji Departamentu Skarbu raczej pesymistycznie.
Prawie połowa managerów funduszy przewiduje, że buyback niemal nie wpłynie na rentowności, ok. jednej trzeciej uważa, że wręcz podniesie rentowności. Rozczarowanie oczekiwaniami wsparcia politycznego oznacza likwidację „poduszki bezpieczeństwa” rynku obligacji – wycena długoterminowych obligacji staje się bardziej krucha, a przy masowych wyprzedażach łatwo o szybkie wzrosty rentowności w negatywnym sprzężeniu zwrotnym.
Podsumowanie i analiza techniczna:
Złoto to aktywo bezoprocentowe o długim okresie, jego wycena jest mocno zależna od realnej stopy procentowej jako głównego czynnika dyskonta.
Wzrost realnych stóp oznacza wyższy koszt alternatywny trzymania złota, wartość bieżąca przyszłych przepływów pieniężnych (brak kuponu) jest obniżana, więc cena złota pozostaje pod presją.
Obecny wzrost realnych stóp ma wielorakie wsparcie trendowe: lepkość inflacji wydłuża okres wysokich stóp, odporność gospodarki podnosi równowagę realnej stopy, fluktacje cen ropy wzmacniają inflację po stronie podażowej, presja podaży obligacji USA podnosi premię terminową.
Te kilka sił razem tworzą solidną podstawę dla wzrostu realnych stóp procentowych, a nie krótkoterminową fluktuację emocjonalną.
Krótka „impulsowa” korekta cen złota wywołana spadkiem IRP jest w istocie realizacją jednorazowego ryzyka, jej siła jest słaba i nie jest w stanie przeciwstawić się długotrwałej presji trendowego wzrostu realnych stóp procentowych na złoto.
Dlatego dopóki nie zobaczymy wyraźnego zwrotu w realnych stopach, trudno zasadniczo zmienić średnioterminową presję na złoto.
Niniejszy artykuł podchodzi do tematu od strony stóp procentowych, ale wycena złota nie zależy wyłącznie od stóp. Popyt ze strony banków centralnych, transakcje związane z deprecjacją dolara/utrata zaufania, potrzeby ochrony kapitału – te siły są niezależne, czasami mogą okresowo zbilansować presję ze strony realnych stóp. Ze względu na ramy analityczne tekstu, te czynniki nie zostały rozwinięte i zostaną omówione w przyszłości.
Technicznie: złoto spot obecnie konsoliduje się na niskim poziomie, jest wspierane przez linię szyi małej formacji head and shoulders, pojawiła się mała formacja szczytu, ale przy niskim poziomie formacja ta może być pułapką dla niedźwiedzi, inwestorzy nastawieni na wzrost nie powinni się nadmiernie martwić.
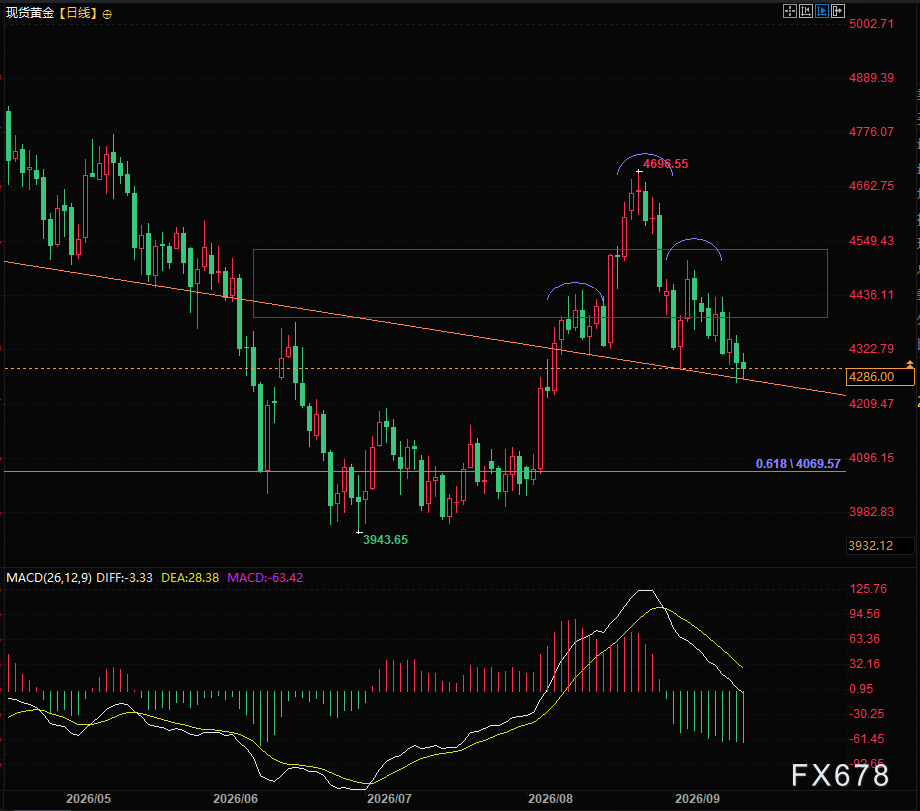
(Wykres dzienny złota spot, źródło: EasyExchange)
Strefa czasowa UTC+8, 21:22, złoto spot raportowane na poziomie 4285,99
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać


Prognoza giełdy amerykańskiej | Trzy główne indeksy futures spadają, rentowność 10-letnich obligacji skarbowych USA przekracza 5%, akcje kryptowalut spadają przed otwarciem rynku
15 września (wtorek) przed otwarciem rynku amerykańskiego, wszystkie trzy główne indeksy futures giełdy amerykańskiej spadły.

Cisza przed burzą? Zmienność funta zbliża się do rekordowo niskiego poziomu: nadchodzi budżet, Wells Fargo ostrzega przed poważnym brakiem zabezpieczeń
Rynek opcji na funta jest „nienormalnie spokojny”: implikowana zmienność zbliża się do rekordowo niskiego poziomu. Wells Fargo ostrzega, że inwestorzy zaniżają wpływ budżetu i zaleca sprzedaż funta oraz zakup euro.

Ceny krypto
Więcej


