
Wysoki rangą kierownik funduszu stwierdził: złoto powiązane jest z amerykańską wiarygodnością finansową i to ono, a nie obligacje USA, stanowi ostateczną gwarancję bezpieczeństwa inwestycji.

Portal Walutowy 18 września—— Po podwyżce stóp przez Fed rentowność obligacji 10-letnich USA spadła, jednak Jeff Sarti, dyrektor generalny Morton Wealth, zdecydowanie obstaje za złotem. Zaznacza, że złoto jest wyłącznym aktywem ubezpieczającym przed ryzykiem, znacząco przewyższającym wartość ochrony oferowaną przez obligacje USA. Wysokie zadłużenie i deficyt w USA ograniczają pole do dalszego podnoszenia stóp przez Fed; ryzyko fiskalne staje się kluczowym zagrożeniem dla rynku. Notowania złota nie zależą już wyłącznie od polityki monetarnej, a są powiązane z wiarygodnością finansową USA, co nadaje złotu znaczną przewagę w długoterminowej alokacji.
Fed dąży do przywrócenia inflacji do celu na poziomie 2%, przywracając długo niewidzianą pewność na rynku długoterminowych obligacji, rentowność 10-letnich obligacji znowu spadła poniżej 5%. Jednakże Jeff Sarti, dyrektor generalny Morton Wealth, przedstawia odmienny punkt widzenia,
Złoto nie jest aktywem generującym dochód, a ubezpieczeniem portfela inwestycyjnego
Jeff Sarti stwierdza, że jeśli miałby dokonać wyboru tylko pomiędzy dwoma aktywami, bez wahania wybrałby złoto na dłuższy okres. Dodaje, że wielu inwestorów wpada w pułapkę porównywania złota, które nie generuje odsetek, z obligacjami USA dającymi stały dochód. Główna funkcja obligacji krajowych USA polega na zapewnieniu stabilnych dochodów z odsetek, podczas gdy rola złota w alokacji aktywów jest zupełnie inna.
Według niego,
Fed ma ograniczone pole do podwyżek stóp, zadłużenie ogranicza wybór polityki
Fed ogłosił podwyżkę podstawowej stopy procentowej o 25 punktów bazowych, a docelowa stopa funduszy federalnych została podwyższona do zakresu 3,75%–4,00%. Decyzja o podwyżce ogłoszona o godzinie 2:00 czasu lokalnego we wschodniej Azji, miała charakter jastrzębi, z powodu utrzymującej się inflacji powyżej celu banku centralnego. W sierpniu wskaźnik cen konsumpcyjnych w USA wzrósł o 0,4% miesiąc do miesiąca, a roczny wzrost wyniósł 3,4%; bazowa inflacja wzrosła o 2,4% rok do roku.
Jeff Sarti zgadza się z kierunkiem polityki pieniężnej Fed, ale kwestionuje, czy pojedyncza podwyżka o 25 punktów bazowych, lub nawet seria takich niewielkich podwyżek, mogłaby realnie odwrócić trend inflacyjny. Jego zdaniem, te drobne podwyżki to raczej szum rynkowy, prawdziwe sygnały należy szukać w obszarze polityki fiskalnej. Obciążenie gospodarki USA zadłużeniem znacząco przewyższa wcześniejsze cykle inflacyjne, a obecny przewodniczący Fed nie jest w stanie powtórzyć agresywnego podnoszenia stóp przez Paula Volckera;
Nawet jeśli podwyżki stóp podnoszą koszt finansowania przedsiębiorstw i rządu USA, Fed nie może pozwolić na utrzymywanie się wysokiej inflacji, więc polityka musi pozostać restrykcyjna.
Trudności fiskalne – rynek obligacji może wymusić ograniczenia fiskalne
Jeff Sarti uważa, że obecnie kluczowe napięcia przeniosły się z obszaru polityki monetarnej na fiskalną. Wiele lat ultra niskich stóp pozwoliło rządowi USA na nieprzerwane zwiększanie wydatków, bez odczuwania bezpośredniego wzrostu kosztów finansowania. Aby skorygować tę nierównowagę, należałoby ograniczyć wydatki, lecz w obecnych amerykańskich realiach trudno to wdrożyć.
W przewidywalnej przyszłości USA najprawdopodobniej utrzyma deficyt budżetowy rzędu bilionów dolarów, a pole do podejmowania decyzji polityki Fed będzie coraz bardziej ograniczone. Polityka fiskalna nie zmieni się w krótkim terminie, polityka monetarna została wepchnięta w trudną sytuację, dostępne rozwiązania mają swoje wady – ostatecznie rynek obligacji może przejąć funkcję wyznaczania wartości.
Podsumowanie
Stabilność fiskalna i wiarygodność dolara stają się podstawowym czynnikiem wpływającym na cenę złota, które nie jest już tylko funkcją polityki monetarnej Fed. Złoto coraz bardziej pełni rolę obserwatora rynku, filtrując szum krótkoterminowy i mierząc poziom zaufania globalnych inwestorów do dolara i amerykańskich obligacji jako aktywów ochronnych. Niewielkie podwyżki stóp mogą na chwilę udowodnić determinację Fed w walce z inflacją, lecz nie rozwiążą głębokich problemów strukturalnych polityki fiskalnej. Wartość długoterminowej alokacji złota zależy nie od drobnej podwyżki stóp, lecz od tego, czy USA będzie w stanie poprawić swoje perspektywy fiskalne.
Na koniec Jeff Sarti zaleca,
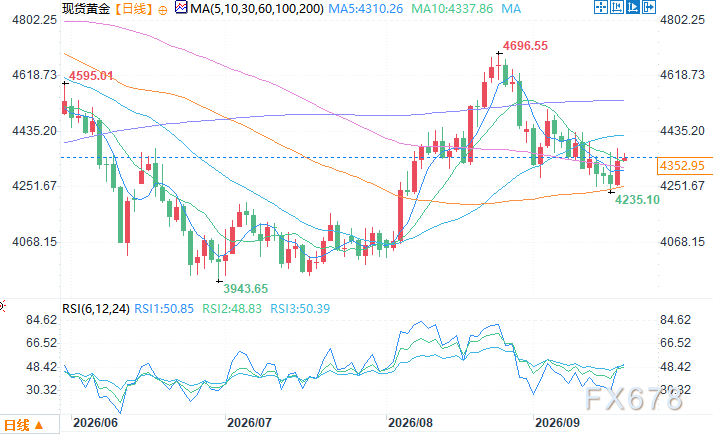
Dzienny wykres złota spot, źródło: Easy Forex
Strefa czasowa wschodniej Azji, 18 września, 9:50 – złoto spot 4347,95 USD/uncja
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Japonia znów interweniuje? Bank centralny Japonii przeprowadza ocenę kursu walutowego, jen ogranicza spadki
Według japońskich mediów, Bank Japonii zapytał uczestników rynku o poziom kursu walutowego, po czym wcześniejszy spadek jena wobec dolara o ponad 1% został w połowie zredukowany. Podwyżka stóp przez Bank Japonii w piątek nie zdołała wzmocnić kursu walutowego, a dwóch decydentów, którzy zagłosowali przeciwko, wzbudziło wątpliwości co do dalszej ścieżki podwyżek stóp.
JP Morgan: udział wysyłek niestandardowych chipów przekroczy GPU w 2027 roku, "niewidzialność" Broadcom TPU w łańcuchu dostaw nie oznacza wątpliwości co do zamówień
JPMorgan przewiduje, że w 2027 roku udział wysyłek ASIC/XPU osiągnie 54%, przekraczając GPU, a chipy dedykowane staną się ważnym źródłem wzrostu mocy obliczeniowej AI. Broadcom i Google mają pięcioletnią umowę na TPU, obejmującą lata 2026–2031; chociaż informacje dotyczące łańcucha dostaw nie są przejrzyste, nie oznacza to, że zamówienia są wątpliwe – widoczność przychodów pozostaje wysoka. W tym samym okresie wzrasta zapotrzebowanie na sprzęt półprzewodnikowy i pamięci, co wspiera kontynuację cyklu w branży półprzewodników.
Spadki na amerykańskim rynku akcji we wrześniu jeszcze się nie skończyły? Strateg z Citadel ostrzega: przed końcem miesiąca wciąż istnieje presja spadkowa, październik może przynieść przełom.
Strateg Rubner z Citadel Securities stwierdził, że w piątek na rynku amerykańskich akcji wygasają opcje o wartości 7 bilionów dolarów podczas "potrójnej wiedźmy", strategie ilościowe nadal mają przestrzeń do sprzedaży, nałożył się okres ciszy w skupie akcji oraz kwartalna rebalansacja funduszy emerytalnych, co powoduje, że siły niedźwiedzi dominują do końca miesiąca. Niemniej jednak gwałtowny spadek nadmiernego entuzjazmu wokół handlu AI, sezonowa sprzyjająca koniunktura w czwartym kwartale, katalizator sezonu raportów finansowych oraz wznowienie skupów akcji, złożone czynniki oczekują pozytywnego przebiegu rynku w czwartym kwartale.
Ceny krypto
Więcej


