
Instytucja obniża krótkoterminową prognozę średniej ceny złota, zapowiadając powrót do 5000 dolarów w drugim kwartale przyszłego roku

Portal finansowy, 29 września—— Napięcia na Bliskim Wschodzie podnoszą ceny ropy i rentowności amerykańskich obligacji skarbowych, złoto i srebro mocno tracą, obydwa przebijają kluczowe poziomy wsparcia. BMO obniża krótkoterminowe prognozy cen złota i srebra, ale znacząco podnosi długoterminową średnią cenę złota i srebra, uznając, że dewaluacja walut i zakupy złota przez azjatyckie mocarstwa powodują, iż czynniki strukturalne osłabiają wpływ realnych rentowności na notowania złota. Srebro, pod wpływem technologii redukujących zużycie srebra w fotowoltaice, wykazuje spadek popytu przemysłowego i przewiduje się, że przez pewien czas będzie radziło sobie gorzej niż złoto.
Napięcia na Bliskim Wschodzie podnoszą ceny ropy, ponownie rozbudzając obawy o inflację na rynku i zmuszając rynek do agresywnych oczekiwań wobec podwyżek stóp, rynek metali szlachetnych znajduje się pod presją. Rentowność 10-letnich amerykańskich obligacji skarbowych przekroczyła 5,20%, osiągając najwyższy poziom od 20 lat, złoto i srebro jednocześnie przebijały kluczowe poziomy wsparcia. Wzrost rentowności obligacji zwiększa koszt utrzymania metali szlachetnych nie przynoszących odsetek, co osłabia popyt inwestycyjny na metale szlachetne.
Mimo koncentracji krótkoterminowych negatywnych czynników, BMO Capital Markets opublikowało kwartalną aktualizację prognozy,
Obniżenie krótkoterminowej prognozy ceny złota, podwyższenie długoterminowego celu
Na ostatni kwartał 2026 roku, analitycy rynku surowców BMO obniżają trzymiesięczną prognozę cen złota, ale znacząco optymistycznie oceniają perspektywy długoterminowe. Instytucja w poniedziałek (28 września) opublikowała zaktualizowaną prognozę na IV kwartał, przewidując średnią cenę złota w IV kwartale na poziomie ok. 4650 USD za uncję, co oznacza spadek o 2% w stosunku do poprzedniej prognozy wynoszącej 4750 USD. Instytucja zmieniła punkt odniesienia,
Największa zmiana w prognozie dotyczy długoterminowej wyceny: kanadyjski bank podwyższył długoterminową średnią cenę złota do 4000 USD/uncję, co oznacza wzrost o 29% względem wcześniejszego celu 3100 USD. Analitycy uznali, że rentowność amerykańskich obligacji indeksowanych inflacją (TIPS) gwałtownie wzrosła, wiele banków centralnych dopiero rozpoczęło cykl podwyżek stóp, a taka korekta prognozy wydaje się niezgodna z logiką. Ale
Dwa główne czynniki decydujące o cenach złota, złoto stopniowo uwalnia się spod presji realnych rentowności
BMO analizuje, że mimo obniżenia krótkoterminowych prognoz, w pozostałym czasie do końca 2026 roku złoto nadal posiada asymetryczny potencjał wzrostowy.
Analitycy stwierdzili, że złoto jest wysoko w hierarchii preferencji alokacji aktywów, wraz z tym jak metale szlachetne stopniowo tracą korelację z realną rentownością, dewaluacja walut oraz dedolaryzacja stają się coraz bardziej istotnymi czynnikami napędzającymi, a ceny złota mogą rosnąć systematycznie i powoli. Na koniec roku, losy cen złota zależą od relacji dwóch głównych czynników: z jednej strony "transakcje na dewaluację walut", wzrost stóp i premii terminowych odzwierciedla obawy o trwałość finansów publicznych – to sprzyja złotu; z drugiej strony tradycyjny "handel przez koszt alternatywny", podwyżki stóp ograniczają ceny złota – te czynniki oddziałują przeciwstawnie.
Analitycy uważają, że obecne jastrzębie stanowisko Fed chwilowo przywraca wiarygodność polityki monetarnej oraz łagodzi premie terminowe, lecz obawy związane z dewaluacją walut mogą szybko powrócić – jeśli ceny ropy znów gwałtownie wzrosną, ryzyko cen złota pozostanie z przewagą kierunku wzrostowego, dlatego prognoza średniej ceny na IV kwartał utrzymuje się na poziomie 4650 USD.
Srebro pod presją w krótkim terminie, technologie redukujące srebro w fotowoltaice zmieniają trwałą równowagę podaży i popytu
Srebro napotyka podobne krótkoterminowe przeciwwiatry jak złoto, choć na krótką metę niepewność jest wysoka, BMO uważa, że wzrost cen złota pociągnie za sobą srebro. Na IV kwartał bank przewiduje średnią cenę srebra w ciągu trzech miesięcy na poziomie ok. 67,40 USD za uncję, poniżej poprzedniej prognozy wynoszącej 71,40 USD. Instytucja prognozuje, że w pierwszych miesiącach przyszłego roku tempo wzrostu cen srebra zwolni, a średnia cena za I kwartał wyniesie 69,30 USD, poniżej wcześniejszej prognozy 73,50 USD.
Analitycy podają, że w obszarze srebra technologie oszczędzania materiału wdrażają się szybciej niż oczekiwano, wzrost mocy fotowoltaiki hamuje, popyt przemysłowy i podaż stają się coraz bardziej zrównoważone, przez najbliższe kwartały prawdopodobnie srebro będzie słabsze niż złoto. W długim terminie BMO podnosi długoterminową średnią cenę srebra do 47 USD/uncję – to wzrost o 31% względem wcześniejszych 36 USD. Głównym motorem cen srebra na koniec roku pozostanie przemysłowy popyt sektora fotowoltaicznego.
Do 2025 roku sektor fotowoltaiczny uważał, że korzyści z technologii redukujących zużycie srebra są w zasadzie wyczerpane, lecz w styczniu tego roku cena srebra poszybowała powyżej 120 USD/uncję, obalając wcześniejsze analizy. Wiele chińskich firm fotowoltaicznych wdraża programy redukcji srebra poprzez zastosowania cieńszych linii metalizacji, zmniejszenie ilości pasty srebrnej, zwiększenie udziału miedzi oraz badania nad pastą miedziowo-srebrną. Obecnie te technologie stopniowo się upowszechniają, a rynek znacząco obniża długoterminowe zapotrzebowanie na srebro.
Podsumowanie
Podsumowując, konflikt na Bliskim Wschodzie podnosi ceny ropy, a rosnące długoterminowe rentowności amerykańskich obligacji skarbowych powodują silne krótkoterminowe korekty cen złota i srebra, oba przekroczyły kluczowe wsparcie. BMO obniżyło krótkoterminowe prognozy cen złota i srebra na IV kwartał, ale znacznie podniosło długoterminową średnią cenę – główną logiką jest fiskalna nierównowaga, dewaluacja walut oraz silny popyt ze strony azjatyckich mocarstw na złoto, co osłabia wpływ realnych rentowności na ceny złota. W przypadku srebra, technologie redukcji srebra w fotowoltaice są coraz szerzej wdrażane, osłabiają elastyczność popytu przemysłowego na srebro, co czyni perspektywy dla srebra słabszymi względem złota na najbliższy czas.
Przyszłe rozstrzygnięcia na rynku będą zależeć od tego, czy premia terminowa amerykańskich obligacji ponownie wzrośnie, oraz od tempa wdrażania technologii oszczędności srebra w fotowoltaice. Inwestorzy powinni na bieżąco śledzić rentowności amerykańskich obligacji, popyt na fizyczne złoto ze strony azjatyckich krajów oraz postępy technologiczne w branży fotowoltaicznej.
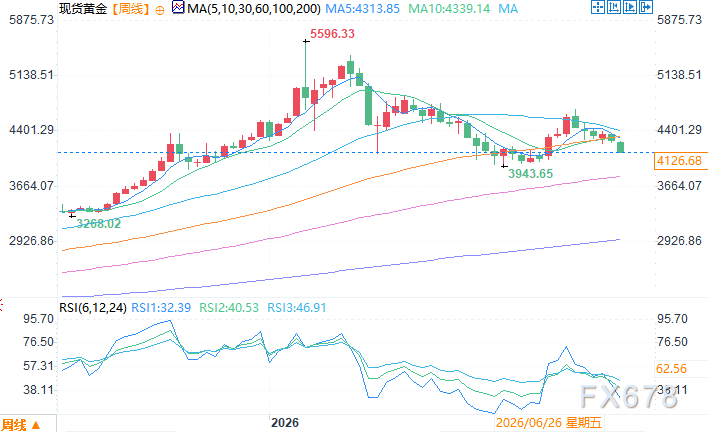
Wykres tygodniowy spot złota, źródło: Yihuitong
Strefa czasowa UTC+8, 29 września, 13:08, spot złoto wyceniane na 4128,68 USD/uncję
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
SpaceX(SPCX.US) Starship po raz pierwszy osiągnął orbitę, Wall Street jednogłośnie prognozuje wzrost: wynajem mocy obliczeniowej otwiera pole do wyobrażeń dotyczących wyceny
Powód, dla którego Wall Street jest optymistycznie nastawiona, nie jest Starship, lecz „przewaga mocy obliczeniowej nad Starlinkiem”: działalność obliczeniowa SpaceX może wyprzedzić Starlink już w pierwszym kwartale 2027 roku.
Negocjacje USA-Iran wpływają na rynek, kontrakty terminowe na Nasdaq rosną, rentowności obligacji USA wahają się na wysokim poziomie, złoto i ropa rosną
Globalny indeks MSCI spadł o 0,2%, osiągając najniższy poziom od 18 września. Kontrakty terminowe na Nasdaq wróciły do wzrostów, po wcześniejszym spadku o 0,5%. Rentowność amerykańskich obligacji 10-letnich po osiągnięciu w poniedziałek najwyższego poziomu od 2007 roku wzrosła o kolejny punkt bazowy do 5,25%. Brent wzrósł o 1,2% do 99 dolarów; złoto spot wzrosło o 0,7%, osiągając 4145 dolarów za uncję.
Japoński minister finansów ponownie wyraził zaniepokojenie: niedowartościowanie jena jest „poważnym problemem”, będzie ściśle współpracował ze Stanami Zjednoczonymi, aby utrzymać porządek na rynku walutowym.
Japońska minister finansów, Kaoru Katayama, powiedziała, że osłabienie jena pozostaje problemem, który stale budzi obawy. Japonia i Stany Zjednoczone będą nadal utrzymywać ścisły kontakt w celu zapewnienia uporządkowanego funkcjonowania rynku walutowego.
Ceny krypto
Więcej


