
Po uwzględnieniu zobowiązań pozabilansowych o wartości 628 miliardów dolarów, akcje Meta są "droższe" o 35%?

Meta około 628 miliardów dolarów zobowiązań pozabilansowych przez długi czas ukrywała w przypisach do raportów finansowych. Gdy ta liczba zostanie włączona do kalkulacji wartości przedsiębiorstwa, cały ramowy model wyceny mega spółek technologicznych stoi przed istotną rekonstrukcją.
Analityczka Needham, Laura Martin, opublikowała 2 października raport, w którym stwierdza, że jeśli zobowiązania pozabilansowe Meta zostaną włączone do wartości przedsiębiorstwa (EV), wskaźnik wyceny wzrośnie o 35%, a akcje będą znacznie droższe dla akcjonariuszy niż sugerują to tradycyjne wskaźniki.
Martin następnie publicznie wyraziła się na antenie CNBC: "Meta ma w sumie około 100 miliardów dolarów zobowiązań i leasingów w bilansie, natomiast zobowiązania pozabilansowe sięgają 600 miliardów dolarów. Jeśli nie uwzględnisz tych 600 miliardów w EV, twoja wycena będzie zaniżona o 35%." To stanowisko bezpośrednio wpływa na logikę wyceny Meta na rynku.
Jeszcze ciekawsze jest to, że gdy metoda Needham zostanie konsekwentnie zastosowana do Alphabet, pojawia się zwrot akcji: skorygowany po tej metodzie wskaźnik EV/FY27E przychody Google osiąga 9,0, co jest wyższe od Meta, która ma 8,3 – co oznacza, że po pełnym ujawnieniu zobowiązań pozabilansowych to Google staje się spółką wyżej wycenianą. Tymczasem, w lipcu Meta podpisała nowe umowy leasingu centrów danych na kwotę ok. 68 miliardów dolarów, a tempo ekspansji zobowiązań pozabilansowych wciąż przyspiesza. Czy wycena tej ukrytej dźwigni jest wystarczająca, stało się kluczowym pytaniem inwestorów mega spółek technologicznych.
Różnica 5,6x między zobowiązaniami bilansowymi a pozabilansowymi Meta
Analiza Needham opiera się na podstawowych zasadach rachunkowości. Według tej firmy, "wartość kapitału należy do akcjonariuszy po spłacie długu i innych zobowiązań kontraktowych", więc niezależnie od sposobu rachunkowego, rosnące zobowiązania i kontrakty powinny zostać uwzględnione w EV – hamują wzrost ceny akcji.
Konkretnie w przypadku Meta, do końca czerwca 2026 zobowiązania i leasingi ujawnione w bilansie sięgają ok. 112 miliardów dolarów, a dwie główne pozycje pozabilansowe to 628 miliardów dolarów – stosunek wynosi aż 5,6x, czyli za każde 1 dolara dźwigni ujawnionego w rachunkach Meta, aż 5,60 dolara ukryte jest w przypisach.
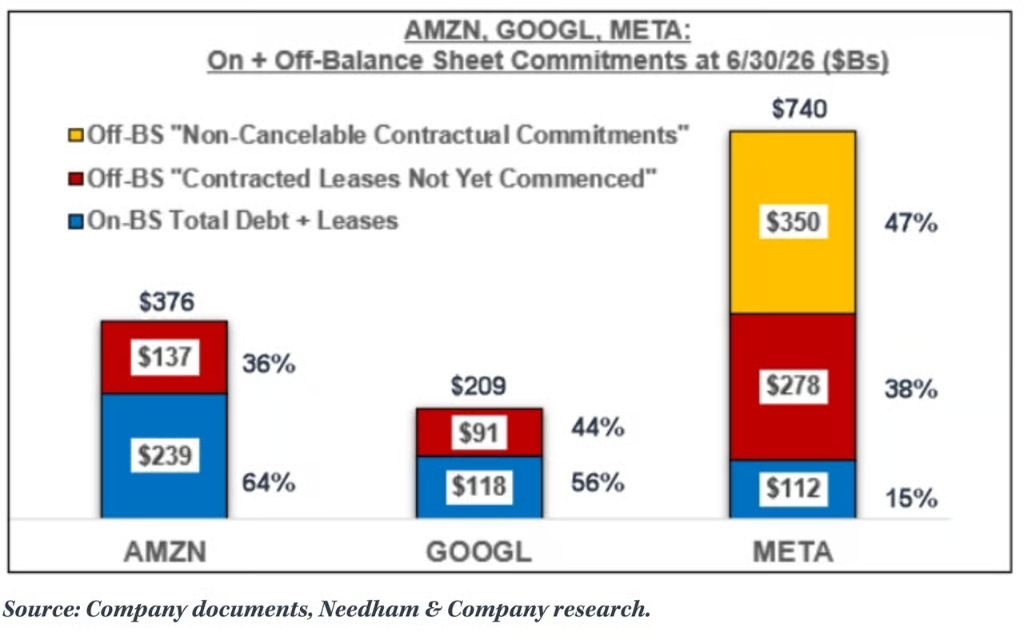
Skład tych zobowiązań pozabilansowych został szczegółowo ujawniony w przypisie 9 do raportu 10-Q za drugi kwartał: pierwsze to obowiązujące jeszcze nie rozpoczęte leasingi operacyjne i finansowe na ok. 279 miliardów dolarów, dotyczące centrów danych, obiektów hostingowych oraz infrastruktury sieciowej, z okresami od 2026 do 2036, maksymalnie do 30 lat; drugie to nieodwołalne zobowiązania kontraktowe na ok. 349 miliardów dolarów, głównie dotyczące umów na pojemność chmur, inwestycje w serwery i infrastrukturę sieciową, budowę centrów danych i urządzenia Reality Labs. W latach 2026 i 2027 te zobowiązania wygasną odpowiednio w wysokości ok. 53,5 miliardów i 81,7 miliardów dolarów. Dodatkowo Meta posiada do 14,7 miliardów dolarów warunkowych zobowiązań na zakup pojemności chmury.
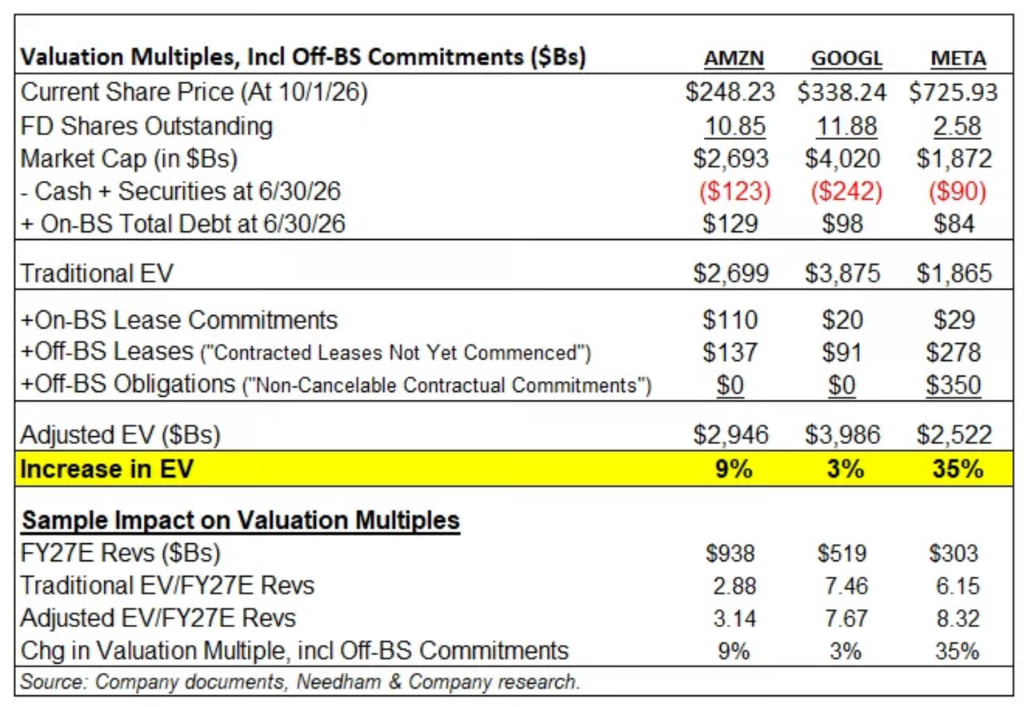
Po włączeniu tych zobowiązań pozabilansowych do EV wskaźnik EV/FY27E przychody Meta wzrasta z 6,15 do 8,32, czyli o 35%.
Przyspieszone tempo zobowiązań dotyczących infrastruktury AI
Powyższe liczby nie obejmują najnowszych zmian. Meta w raporcie 10-Q z drugiego kwartału ujawnia, że w lipcu 2026, czyli po zakończeniu kwartału, zawarła nowe umowy leasingu centrów danych na ok. 68 miliardów dolarów.
Ta liczba oznacza, że tylko w jednym miesiącu nowe zobowiązania leasingowe Meta odpowiadają ok. 80% wszystkich zobowiązań bilansowych na koniec czerwca (ok. 84 miliardów USD), co sprawia, że "jeszcze nie rozpoczęte" obowiązki leasingowe zwiększyły się w trzecim kwartale o ponad 10%. Needham ocenia, że zobowiązania pozabilansowe Meta dynamicznie rosną w trzecim kwartale.
Według stratega kredytowego Goldman Sachs, Amanda Lynam, w raporcie z sierpnia, na koniec sezonu sprawozdawczego mega spółki technologiczne są śledzone pod kątem łącznych zobowiązań leasingowych w wysokości 1,5 biliona dolarów, z czego 1 bilion to jeszcze nie rozpoczęte umowy leasingowe. Ze względu na specyficzne traktowanie leasingów według US GAAP, te "nie rozpoczęte" zobowiązania nie są ujmowane w sprawozdaniach finansowych, ale staną się realnymi obowiązkami płatniczymi w latach następnych. Lynam zaznacza, że taka metodologia "może zaniżać poziom dźwigni finansowej i przyszłe potrzeby płynności", a także przewiduje "ciągłą presję dodatkowego ryzyka spreadu" dla emitentów związanych z AI.
Zespół księgowych Morgan Stanley (Todd Castagno i inni) pod koniec sierpnia poszerzył zakres analizy na Nvidia, Broadcom oraz różne poręczenia i gwarancje, dochodząc do ponad 3,1 biliona dolarów zobowiązań pozabilansowych. Według ZeroHedge, na 30 września zobowiązania pozabilansowe mega spółek technologicznych wynoszą już 3,8 biliona dolarów — od końca czerwca wzrosły o ok. 700 miliardów.
Google jest "droższa": korekta metodologiczna Needham
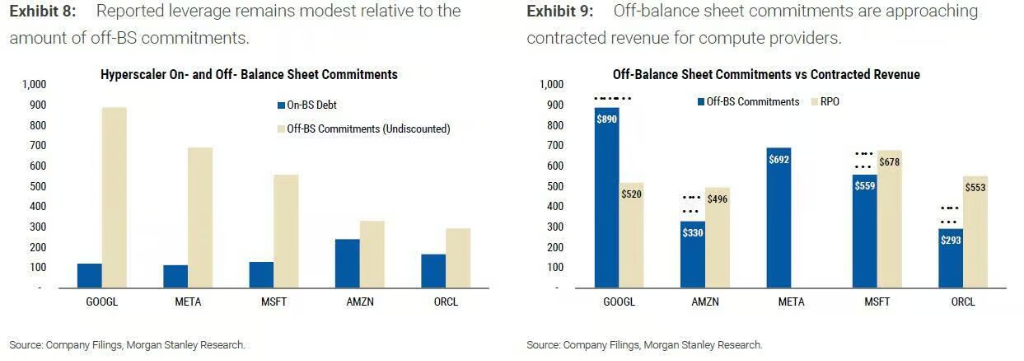
W pierwotnym raporcie Needham występuje istotna luka metodologiczna: w tabeli "nieodwołalne zobowiązania kontraktowe" Amazon i Alphabet są liczone jako zero, podczas gdy ich raporty finansowe ujawniają obecność tych zobowiązań.
Alphabet w raporcie 10-Q za drugi kwartał ujawnia 707 miliardów dolarów długoterminowych zobowiązań zakupowych – zgodnie z danymi użytymi przez Morgan Stanley; Amazon informuje o 130 miliardach dolarów bezwarunkowych zobowiązań zakupowych. Te zobowiązania są analogiczne do tych, które Needham uznaje przy Meta.
Gdy metoda Needham zostanie konsekwentnie zastosowana do wszystkich trzech spółek, wyniki wyraźnie się zmieniają:
-
Alphabet: wzrost EV z 3% w pierwotnym raporcie Needham do 21%, a wskaźnik EV/FY27E przychody wzrasta do 9,0, wyżej niż Meta z 8,3;
-
Amazon: wzrost EV z 9% do 14%;
-
Meta: po uwzględnieniu lipcowych 68 miliardów USD nowych leasingów, projektów Hyperion oraz El Paso (odpowiednio 46 miliardów USD i 13 miliardów USD maksymalnych strat gwarancji) i 14,7 miliardów USD warunkowych zamówień na chmurę, faktyczna korekta wynosi ok. 42%.
Innymi słowy, relatywna skala dźwigni pozabilansowej Meta pozostaje najwyższa wśród tych trzech spółek, kluczowa teza Needham jest słuszna; lecz pierwotne zestawienie "35% kontra 3%" drastycznie zaniżało skalę zobowiązań pozabilansowych Google. Po pełnej korekcie to Google jest wyżej wycenianą spółką pod względem EV/przychody.
Czy rynek już wycenił tę ukrytą dźwignię?
Zwolennicy uważają, że zobowiązania zakupowe to nie tradycyjny dług – są to kontrakty na serwery, pojemność chmury i chipy, które Meta posiada z zamiarem generowania przychodu. Agencje ratingowe uznają leasing za dług, lecz zobowiązania zakupowe traktują inaczej. Ponadto, 628 miliardów USD zobowiązań pozabilansowych ujawnionych przez Meta to kwoty niezdyskontowane; po uwzględnieniu wartości bieżącej wpływ na EV byłby niższy.
Jednak kontrargumenty są równie mocne. Morgan Stanley ostrzega: "Te umowy mają strategiczną wartość w okresie niedoboru dostaw, lecz jeśli równowaga podaży i popytu zostanie przywrócona wcześniej, firmy mogą ponosić koszty nadmiaru mocy lub próbować renegocjować warunki." Innymi słowy, założenie "zobowiązania zakupowe to nie dług" jest słuszne tylko wtedy, gdy firmy naprawdę potrzebują tego, co zobowiązują się kupić.
Wolny przepływ pieniężny już zaczyna doświadczać presji. Według Morgan Stanley, wolne przepływy gotówkowe Amazon i Google już w drugim kwartale były ujemne, a Meta spodziewa się, że w następnym kwartale także osiągnie ujemne wartości.
Na rynku obligacji, dane Goldman Sachs pokazują, że mega spółki technologiczne wyemitowały w tym roku 250 miliardów dolarów obligacji, podczas gdy w 2024 było to poniżej 20 miliardów; prognoza na 2027 wynosi 420 miliardów dolarów, bez uwzględnienia finansowania centrów danych przez specjalne pojazdy celowe (SPV) — co według Morgan Stanley stanowi rdzeń obecnych pozabilansowych struktur.
Needham utrzymuje rekomendację "trzymaj" dla Meta — obawy nie dotyczą tylko kwestii księgowych. Laura Martin podkreśla, że Meta równolegle pracuje nad chipami dedykowanymi, centrami danych, AI dla firm, agentami biznesowymi, API modeli, sprzedażą mocy obliczeniowej, inteligentnymi okularami itd., a "uwaga zarządu, talenty inżynieryjne oraz kapitał akcjonariuszy są rozproszone na zbyt wiele kierunków", co przy zobowiązaniach rzędu 628 miliardów dolarów drastycznie ogranicza pole do błędów.
Raport 10-Q za trzeci kwartał Meta ma zostać opublikowany pod koniec października. Skoro lipcowe zobowiązania leasingowe na 68 miliardów dolarów są już faktem, rynek doskonale zna kierunek przypisów, które się pojawią.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Meta Muse po eksplozji popularności napotyka barierę utrzymania użytkowników: wskaźnik otwarć niższy niż w głównych aplikacjach, długoterminowa monetyzacja stoi pod znakiem zapytania
Od czasu premiery AI Muse od Meta liczba pobrań przekroczyła 5,6 miliona, a aplikacja znalazła się na szczycie sklepu Apple. Jednak wskaźnik otwarć przez użytkowników pozostaje niższy niż Google, ChatGPT i inne popularne aplikacje, a częstotliwość korzystania i retencja są nadal niewystarczające. BNP Paribas obniżył długoterminowe prognozy monetyzacji dla Muse, wskazując, że krótko-terminowo aplikacja nie jest w stanie zagrozić platformom wertykalnym, takim jak e-commerce czy turystyka. Dalsza komercjalizacja będzie wymagać wzrostu zaangażowania użytkowników oraz sprawdzenia modeli reklamowych.
Bank of America: „Handel oparty na AI” to obecnie „ostatnia linia obrony” na rynku amerykańskich obligacji skarbowych
Bank Amerykański ostrzega, że narracja związana z AI pełni rolę "bufora" dla ryzyka makroekonomicznego, tłumiąc zmienność rynku. Emocje FOMO wywołane przez AI tworzą efekt "AI put", dzięki któremu giełda pozostaje niemal niewzruszona wobec gwałtownych wahań na rynku obligacji. Bank Amerykański obawia się, że jeśli narracja związana z AI się załamie, korekta prognoz wzrostu może przekształcić kryzys na rynku obligacji w kryzys całego rynku, a wszystkie tłumione ryzyka makroekonomiczne ulegną jednoczesnemu spotęgowaniu.

Ceny krypto
Więcej


