
Pomimo kolejnych pozytywnych wiadomości, dlaczego jen pozostaje obojętny?

Morning FX
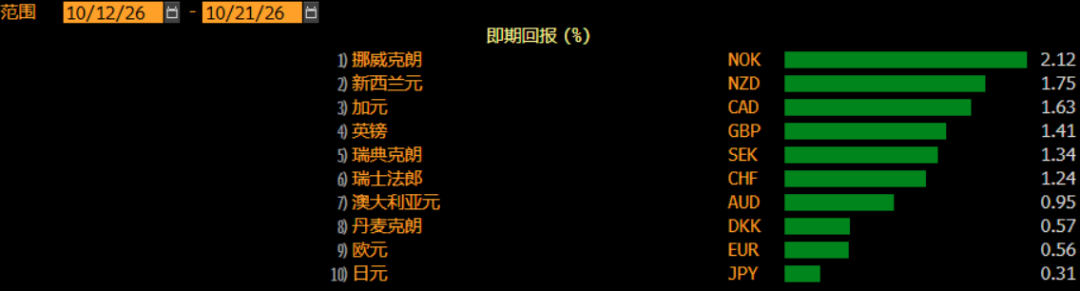
W ciągu ostatnich dwóch tygodni Europa ugrzęzła w stagnacji, EURUSD wykazuje letargiczne zachowanie. Jednak wśród walut G10 prawdziwym outsiderem okazał się JPY.Od początku października USDJPY utrzymuje się w ekstremalnie wąskim przedziale 100 pipsów wokół poziomu 158, a miesięczna zmienność spadła do najniższego poziomu od sierpnia.
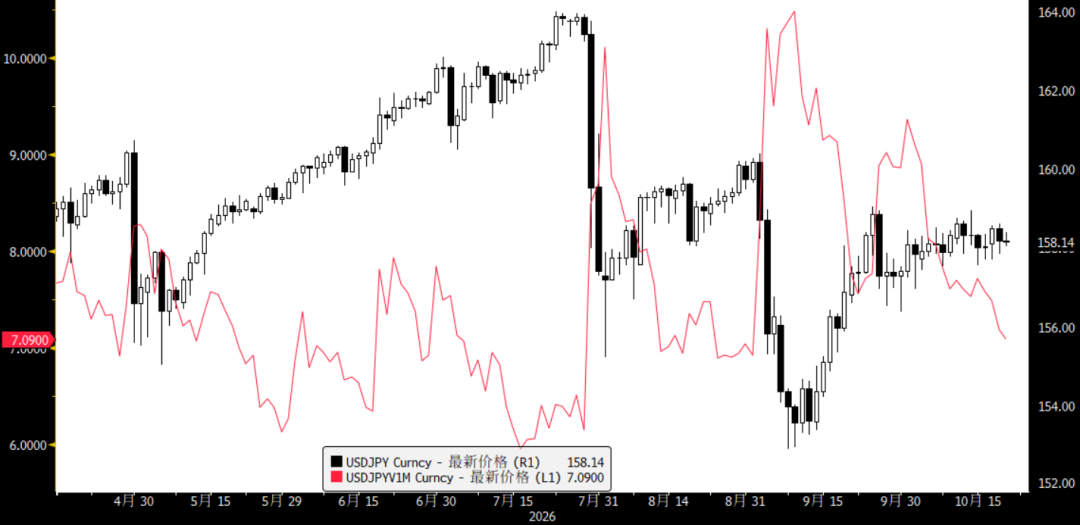
W rzeczywistości od początku października pojawiło się wiele czynników sprzyjających jenowi, ale kurs JPY pozostaje niewrażliwy:
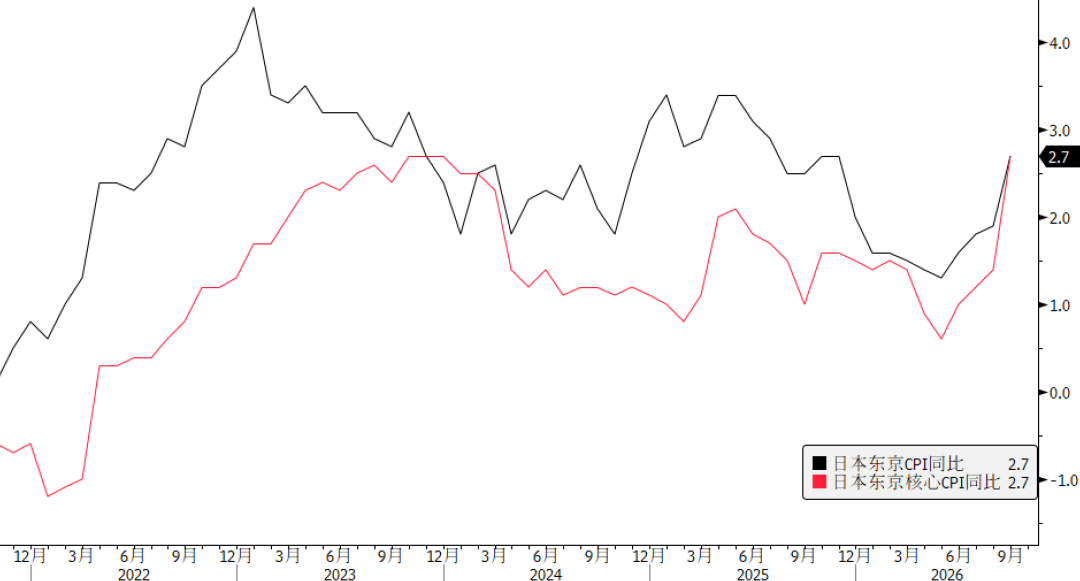
Fundamenty: we wrześniu tokijskie CPI gwałtownie wzrosło, a bazowy wskaźnik CPI na poziomie 2,7% osiągnął najwyższy poziom od początku 2024 roku, wzmacniając przekonanie Bank of Japan co do możliwości dalszego podnoszenia stóp procentowych. Jednak USDJPY spadł tylko w ciągu dnia o 100 pipsów, po czym szybko odrobił te straty, kończąc dzień zyskiem 30 pipsów.
Czynniki informacyjne: w październiku prezes Bank of Japan Kazuo Ueda zawarł w swoich wypowiedziach pewne jastrzębie akcenty, podkreślając „dalsze podnoszenie stóp procentowych, podczas gdy inflacja bazowa zbliża się do 2%, a warunki finansowe pozostają łagodne”,wiceprezes Ryozo Himino ostrzegł natomiast, że „opóźnianie zmiany polityki może wiązać się z ryzykiem inflacyjnym i zaszkodzić gospodarce”. Jednak każda z tych wypowiedzi spotyka się ze znikomą reakcją USDJPY.
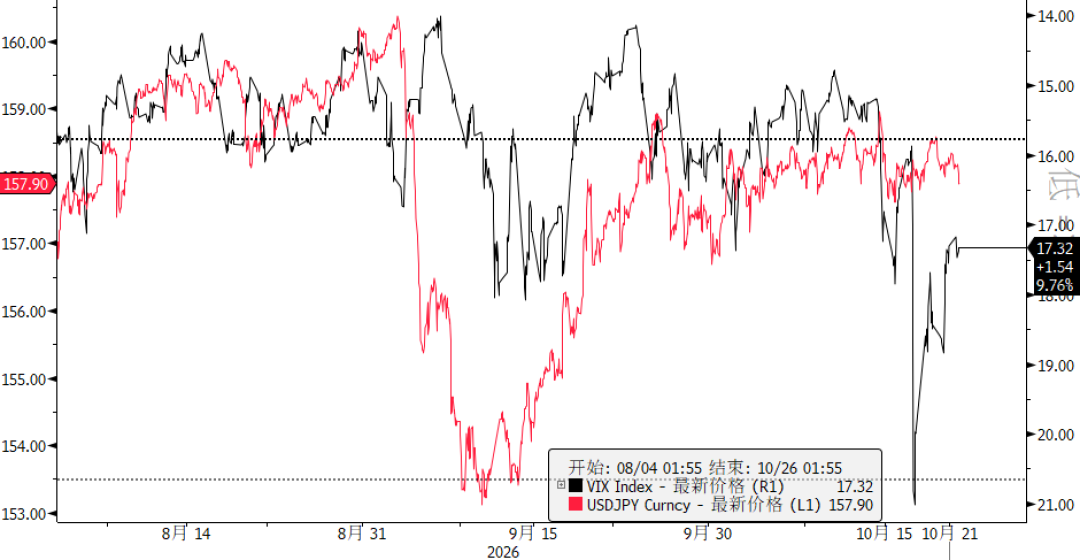
Emocje rynkowe: amerykańskie giełdy mocno spadły, wzrosło nastawienie do ryzyka, a rentowności obligacji USA i indeks dolara spadły, co teoretycznie powinno sprzyjać jenowi, jednak JPY pozostał na to obojętny.
Czy rynek jest aż tak negatywnie nastawiony do jena, że żadne pozytywne informacje nie potrafią pobudzić zainteresowania pozycjami long? Zdaje się, że niezupełnie tak jest. Według danych CFTC pozycja netto na jenie pozostaje na poziomie long; na rynku opcji relatywne RR USDJPY także plasuje się na stosunkowo niskim poziomie w skali roku.
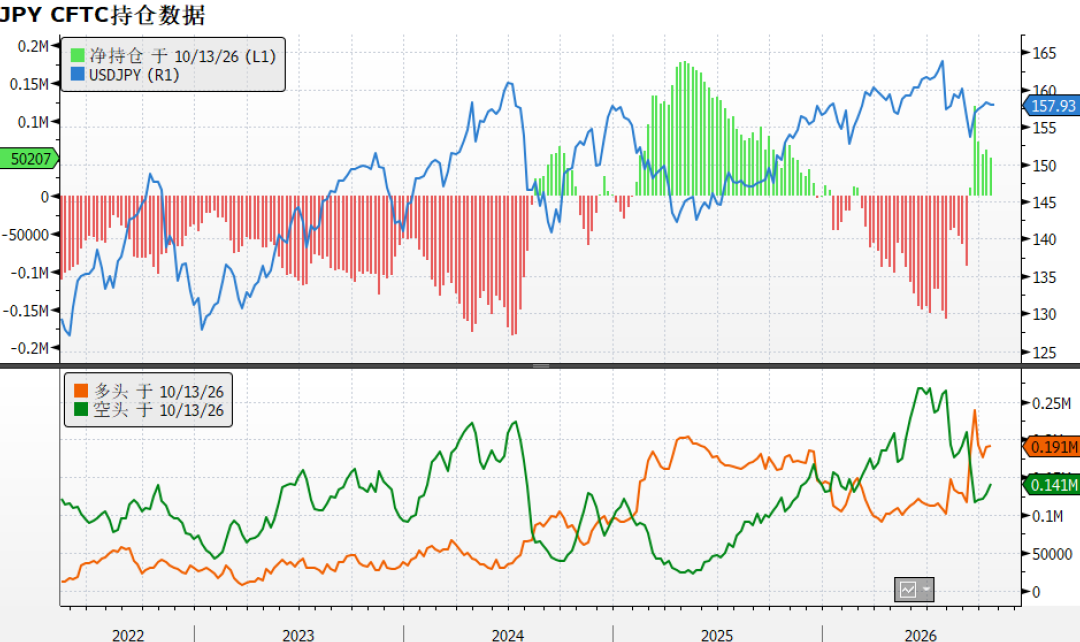
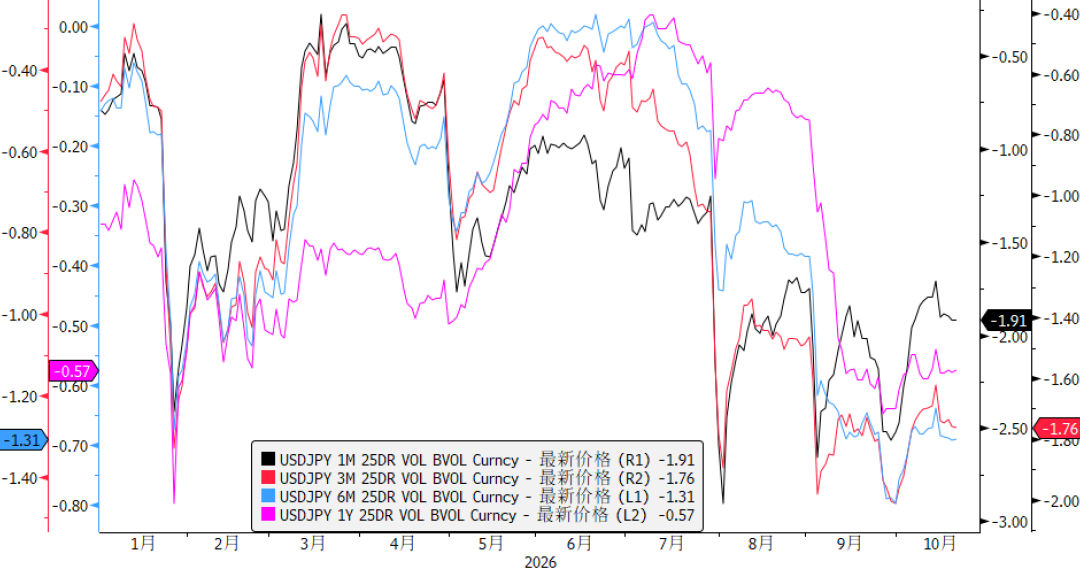
Z tego powodu problemem jena nie jest tylko kwestia „czy się umocni”, ale też „czy gra na jego umocnienie jest warta zaangażowania”. Wobec wysokich kosztów carry oraz znacznego dyskonta podwyżek stóp przez Bank of Japan, nawet zawieranie transakcji long na jenie jest bardziej odpowiednie poprzez opcje niż otwieranie dużych pozycji short USDJPY na rynku spot. Poziomy RR dla różnych terminów pokazują, że rynek wykazuje większą pewność co do aprecjacji jena w perspektywie 3-6-miesięcznej.
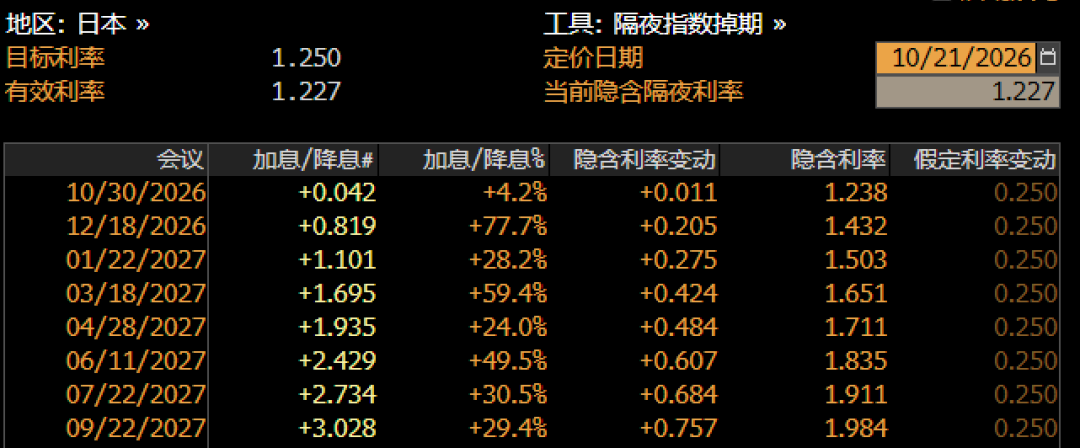
Patrząc w stronę październikowego posiedzenia Bank of Japan, uważam, że bank centralny zdecyduje się na pozostanie bez zmian, ale prawdopodobnie podniesie prognozy inflacyjne i zasugeruje podwyżkę na grudzień. Jednak biorąc pod uwagę, że rynek wycenia grudniową podwyżkę już na 20 pb, potencjał dalszego umocnienia jena raczej nie jest duży, co nie sprzyja ślepemu graniu short USDJPY – to raczej czas na zamykanie pozycji short. Przeciwnie, jeśli podczas tego posiedzenia nadal nie będzie jasnych wskazówek wobec decyji grudniowej, i USDJPY wzrośnie w kierunku 160, pojawi się szansa na budowę pozycji sell RR po lewej stronie rynku.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Ceny krypto
Więcej


