
Najważniejsze punkty raportu finansowego Western Digital za pierwszy kwartał roku fiskalnego 2027: przychody wzrosły rok do roku o 55%, Non-GAAP EPS znacznie przewyższyło oczekiwania, prognoza na drugi kwartał wyraźnie powyżej oczekiwań rynkowych, kwartalna dywidenda podniesiona o 17%, jednak po publikacji raportu cena akcji znacząco spadła.
 2026/10/23 03:37
🔥 Gorący Radar Akcji Amerykańskich już dostępny! 3 główne trendy amerykańskich akcji + 6 starannie wyselekcjonowanych spółek + 7 kluczowych wydarzeń w kalendarzu – gdzie szukać okazji na amerykańskiej giełdzie w tym tygodniu? Kliknij link by zobaczyć 22 kierunki inwestycyjne→
Kluczowe wnioski
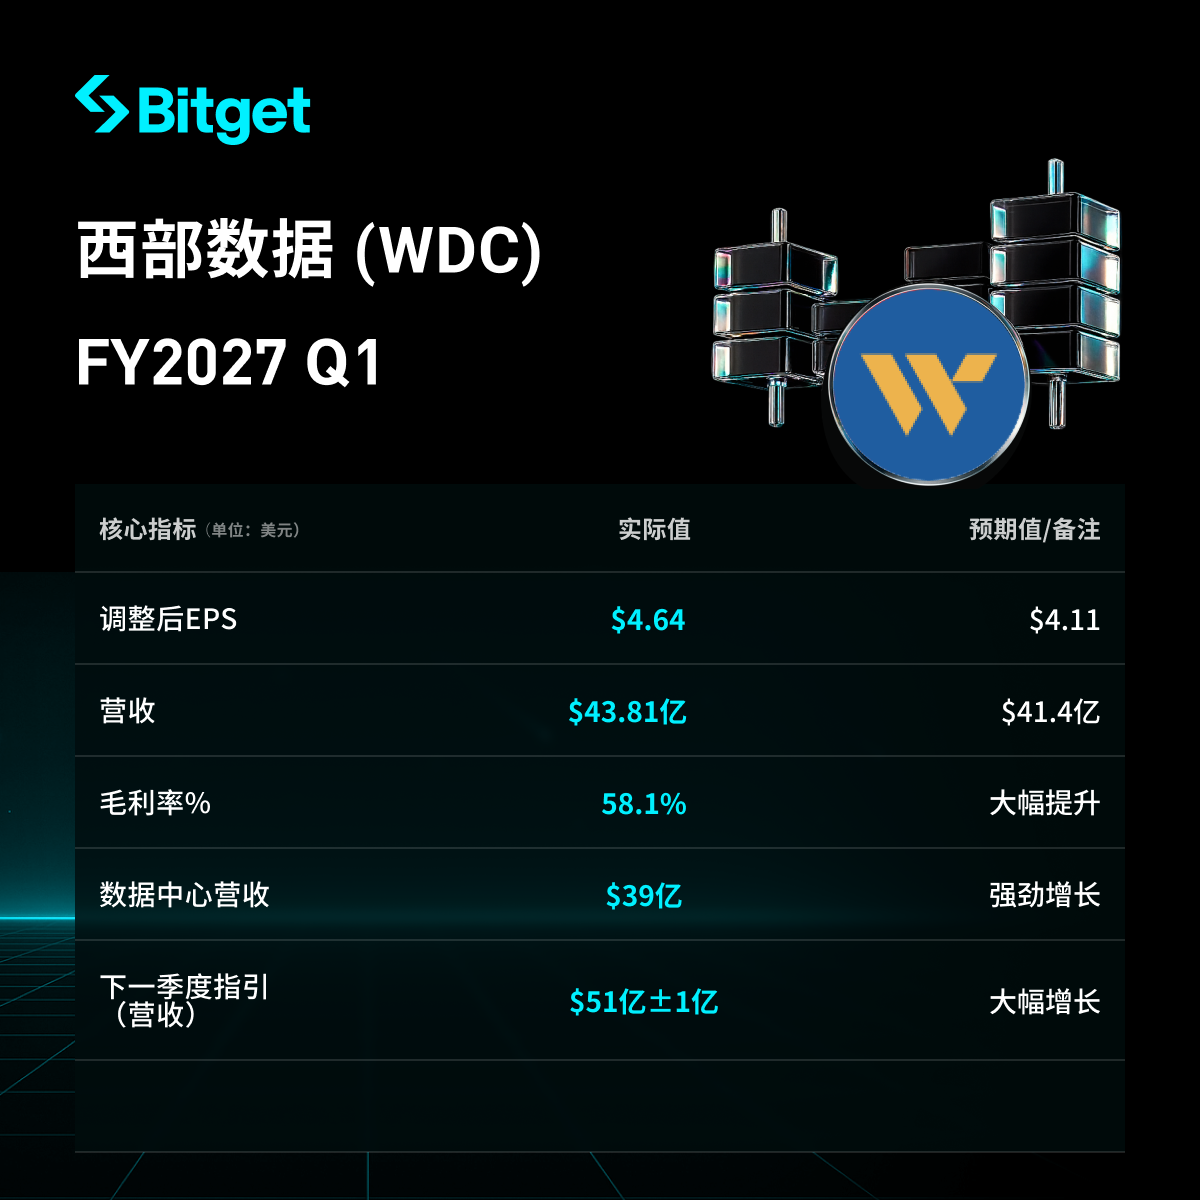
Western Digital (WDC) opublikował 22 października 2026 roku wyniki za I kwartał roku fiskalnego 2027 zakończony 2 października 2026 r. Przychody firmy wyniosły 4,381 mld USD, co oznacza wzrost o 55% r/r, a rozwodniony zysk na akcję Non-GAAP sięgnął 4,64 USD (+161% r/r), obie wartości znacząco pobiły oczekiwania rynku (przychody ok. 4,14 mld USD, EPS ok. 4,11 USD). Marża brutto oraz rentowność operacyjna znacząco się zwiększyły, wolne przepływy pieniężne były mocne, a kwartalna dywidenda wzrosła o 17%. Prognoza na Q2 (średnia przychodów 5,1 mld USD, Non-GAAP EPS 5,80 USD) również wyraźnie przewyższyła oczekiwania analityków. Wyniki są napędzane ciągłym popytem na przechowywanie danych (szczególnie związane z chmurą i AI) oraz poprawą cen produktów. Jednak, pomimo przekroczenia oczekiwań, kurs akcji po publikacji raportu i na rynku nocnym spadł o ponad 6–7%, co odzwierciedla obawy rynku o szerszą rotację w sektorze powiązanym z AI.
Szczegółowa analiza
1. Ogólne wyniki przychodów i zysków
- Przychody kwartalne: 4,381 mld USD, wzrost o 17% kw/kw (poprzedni kwartał 3,747 mld USD), wzrost o 55% r/r (ten sam okres poprzedniego roku 2,818 mld USD), wyższe od prognozowanych ok. 4,14 mld USD.
- GAAP rozwodniony EPS: 4,63 USD, wzrost o 51% r/r (rok temu 3,07 USD); Non-GAAP rozwodniony EPS: 4,64 USD, wzrost o 161% r/r (rok temu 1,78 USD), wynik powyżej oczekiwań rynku (ok. 4,11 USD).
- GAAP marża brutto: 57,8% (wzrost o 1430 pb r/r, wzrost o 370 pb kw/kw); Non-GAAP marża brutto: 58,1% (wzrost o 1420 pb r/r, wzrost o 370 pb kw/kw).
- GAAP dochód operacyjny: 2,046 mld USD, marża operacyjna 46,7% (wzrost o 1860 pb r/r); Non-GAAP dochód operacyjny: 2,153 mld USD, marża operacyjna 49,1% (wzrost o 1870 pb r/r).
- Przepływy pieniężne z działalności operacyjnej: 1,604 mld USD (prawie dwukrotnie więcej r/r, w poprzednim roku 672 mln USD); CapEx: 227 mln USD; wolne przepływy pieniężne: 1,377 mld USD.
- Środki pieniężne na koniec kwartału: 1,314 mld USD (spadek kw/kw, poprzednio 1,579 mld USD), głównie z powodu ok. 1 mld USD wykupu akcji i 570 mln USD rozliczenia obligacji zamiennych.
- GAAP zysk netto: 1,779 mld USD; Non-GAAP zysk netto: 1,779 mld USD. Uwaga: w poprzednim kwartale (Q4 roku fiskalnego 2026) GAAP rozwodniony EPS wyniósł 8,21 USD, był mocno wypaczony jednorazowym zyskiem z tytułu Sandiska i nie jest porównywalny z obecną kwartalną dynamiką.
| Przychody (mln USD) | 4 381 | 3 747 | 2 818 | +17% | +55% |
| Non-GAAP marża brutto | 58,1% | 54,4% | 43,9% | +370pb | +1420pb |
| Non-GAAP marża operacyjna | 49,1% | 44,2% | 30,4% | +490pb | +1870pb |
| Non-GAAP rozwodniony EPS | $4,64 | $3,56 | $1,78 | +30% | +161% |
2. Wyniki biznesu chmurowego (obszaru kluczowego)
- Przychody z działalności chmurowej: 3,9 mld USD, stanowi 88% ogólnych przychodów firmy, wzrost o 54% r/r.
- Czynniki napędzające: ciągle rosnący popyt na wysokopojemnościowe dyski nearline HDD w związku z ekspansją chmury, trenowaniem/wnioskowaniem modeli AI, wdrażaniem agentów AI oraz rozszerzaniem bazy klientów o NeoCloud i laboratoria AI; rosnący udział produktów o wyższej pojemności (w tym wczesne wdrożenia najnowszej platformy ePMR); poprawa cen (średnia cena za TB wzrosła o ok. 28% r/r).
- Wolumen kwartalnych dostaw: 248 EB (ekzabajtów), wzrost o 22% r/r i 8% kw/kw. CFO podkreślił, że wzrost pojemności i poprawa cen razem wpłynęły na wybitne rezultaty finansowe.
3. Wyniki pozostałych segmentów działalności
- Przychody segmentu klienta: 320 mln USD, wzrost o 119% r/r.
- Przychody segmentu konsumenckiego: 193 mln USD, wzrost o 19% r/r.
- Ogólny wzrost napędzany popytem na przechowywanie danych i poprawą cen, działalność chmurowa pozostaje dominującym obszarem (88% całości).
4. Nakłady inwestycyjne, zwrot dla akcjonariuszy i plany inwestycyjne na przyszłość
- CapEx w Q1: 227 mln USD; wolne przepływy pieniężne: 1,377 mld USD.
- Zwrot dla akcjonariuszy: wykup akcji o wartości ok. 1 mld USD plus wypłata dywidend; łącznie ok. 1,1 mld USD zwrócone akcjonariuszom.
- Kwartalna dywidenda podniesiona o 17% do 0,175 USD/akcję (rocznie 0,70 USD), co odpowiada rentowności ok. 0,2% względem kursu zamknięcia z czwartku 354,19 USD; płatna 17 grudnia 2026 dla akcjonariuszy zarejestrowanych na dzień 4 grudnia 2026. CEO Irving Tan wskazał, że to dowód zaufania do działalności spółki oraz zobowiązanie do zwrotu kapitału akcjonariuszom.
- Inwestycje na przyszłość: koncentracja na produktach o wyższej gęstości i produkcji HAMR; nakłady inwestycyjne na najbliższe 5 lat planowane na poziomie 4–6% przychodów rocznie, przez najbliższe 2 lata lekko powyżej tej wartości (wzmacnianie technologii głowic, nośników, automatyzacja fabryk); nie planuje się ekspansji jednostek produkcyjnych, raczej zwiększanie gęstości powierzchniowej; platforma ePMR 40TB – dostawy nearline mają stanowić ok. 30% Q2, ok. 50% Q3; kwalifikacja i uruchamianie produkcji HAMR zgodnie z planem (masowa produkcja H1 2027). Wzrost kosztów wejściowych DRAM/NAND spółka równoważy inżynierią wartości, osiągając coroczne obniżki kosztu za TB.
5. Prognoza na II kwartał roku fiskalnego 2027
- Przychody: 5,0–5,2 mld USD (śr. 5,1 mld), wzrost r/r o 66–72% (średnio ok. 69%).
- Non-GAAP marża brutto: 60–61% (średnio 60,5%).
- Non-GAAP rozwodniony EPS: 5,60–6,00 USD (średnio 5,80 USD).
- Koszty operacyjne: 400–410 mln USD; odsetki i pozostałe koszty netto ok. 15 mln USD; stopa podatkowa ok. 17%; średnia ważona akcje rozwodnione ok. 380 mln szt.
- W porównaniu do konsensusu: analitycy oczekiwali przychodu ok. 4,57 mld USD, EPS ok. 4,84 USD – prognozy Spółki przewyższają oczekiwania. CFO Kris Sennesael precyzuje: prognoza zakłada 5,1 mld USD przychodów, 60,5% marży Non-GAAP brutto i 5,80 USD Non-GAAP EPS.
| Przychody | 5,1 mld USD (5,0–5,2 mld) | ok. 4,57 mld USD | Wyraźnie wyższa |
| Non-GAAP EPS | 5,80 USD (5,60–6,00) | ok. 4,84 USD | Wyraźnie wyższa |
| Non-GAAP marża brutto | 60,5% (60%–61%) | — | — |
6. Sytuacja rynkowa i obawy inwestorów
- Kluczowy dylemat: Choć infrastruktura AI napędza mocny popyt na magazynowanie danych, poprawę cen i zwiększa udział produktów wysokopojemnościowych, co przekłada się na wyniki i prognozy przekraczające oczekiwania, to rynek wciąż wyraża obawy o trwałość nakładów inwestycyjnych w AI i wyceny sektora.
- Wyzwania rynkowe: Popyt widoczny aż do lat 2030–2031 (siedmiu głównych klientów), jednak podaż pozostaje wąska; transformacja technologiczna (przyspieszenie ePMR, HAMR zgodnie z planem) oraz rozszerzanie bazy klientów (NeoCloud, laboratoria AI) dają wsparcie, ale trzeba poradzić sobie z presją rosnących kosztów wejściowych.
- Reakcja inwestorów: Po raporcie kurs akcji po sesji spadł o ponad 6,3%, a podczas handlu nocnego prawie 7%, cena zamknięcia w czwartek to 354,19 USD (chwilowy wzrost w sesji przed gwałtownym spadkiem). Cały sektor przeszedł rotację od akcji AI (częściowo w reakcji na ujawnienie nakładów inwestycyjnych innych technologicznych spółek), pomimo mocnych fundamentów spółki, podwyżki dywidendy i aktywnego zwrotu kapitału.
Zastrzeżenie: Treść tego artykułu służy wyłącznie jako odniesienie i nie stanowi rekomendacji inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Jak dużą lukę finansową ma CoreWeave? Goldman Sachs: tylko 23 miliardy, kupuj! Bernstein: 76 miliardów, niebezpiecznie!
Bernstein wskazuje na optymistyczne założenia modelu Goldman Sachs, podczas gdy własny rachunek przepływów pieniężnych Goldman Sachs pokazuje, że w ciągu najbliższych dwóch lat nowy dług wyniesie 46,6 mld dolarów — dwukrotność liczby 23 mld dolarów podanej w tytule. Co istotniejsze, Goldman Sachs posiada ponad 1% udziałów w CoreWeave i jest jego subemitentem. Obecnie rentowność obligacji niezabezpieczonych CoreWeave sięga 15%, a pierwsza spłata DDTL przypada właśnie teraz, przy czym przewiduje się, że straty potrwają do 2029 roku.

Obawy dotyczące bańki AI uderzają w rynki akcji Azji i Pacyfiku, koreański indeks giełdowy spadł chwilowo o 4%, SK hynix odnotował wzrost, a złoto w trakcie sesji spadło poniżej 4000.
Akcje Samsung Electronics i SK Hynix spadły chwilowo o ponad 4%. Następnie SK Hynix odnotował wzrost, podczas gdy Samsung Electronics nadal tracił ponad 2%. Indeks Nikkei 225 spadł prawie o 2%. Rentowność 10-letnich obligacji rządu Japonii spadła o 10 punktów bazowych do 2,78%. Wzrosło zainteresowanie walutami bezpiecznymi – jenem i frankiem szwajcarskim. Jen zyskał 0,2%, frank szwajcarski umocnił się o 0,1%. Złoto w ciągu dnia spadło chwilowo o 0,7%, a srebro spot notowało spadek nawet do 2% w trakcie sesji. Ropa Brent wzrosła do pięciomiesięcznego maksimum, osiągając 114 dolarów za baryłkę.
Analiza nowych akcji na giełdzie USA | Szybki i trwały wzrost przychodów, trzy kluczowe zmienne alfa mogą przyczynić się do ponownej wyceny wartości Baoshi Technology (POCH.US)
Jako agencja marketingu cyfrowego działająca na rynku międzynarodowym, czy podstawy biznesowe Baoshi Technology są wystarczające, aby uzasadnić nową wycenę?
Ceny krypto
Więcej


