
O "momento singular" do Perp DEX: Por que a Hyperliquid conseguiu abrir as portas dos derivativos on-chain?

A história das Perp DEX está longe de terminar, e Hyperliquid pode ser apenas o começo.
“Derivativos são o Santo Graal do DeFi”, e o consenso de que protocolos perp on-chain são o ingresso para a segunda metade do DeFi já foi alcançado pelo mercado desde 2020.
No entanto, a realidade é que, nos últimos 5 anos, seja por limitações de desempenho ou custo, os perp DEX sempre tiveram que fazer escolhas difíceis entre “performance” e “descentralização”. Durante esse período, o modelo AMM representado pelo GMX conseguiu realizar negociações sem permissão, mas ainda assim não conseguiu competir com CEX em velocidade de negociação, slippage e profundidade.
Até o surgimento do Hyperliquid, que, graças à sua arquitetura única de order book on-chain, alcançou uma experiência fluida comparável à de CEX em uma blockchain totalmente self-custodial. Recentemente, com a aprovação da proposta HIP-3, Hyperliquid derrubou as barreiras entre Crypto e TradFi, abrindo possibilidades infinitas para negociar mais ativos on-chain.
Este artigo irá aprofundar o mecanismo operacional do Hyperliquid, suas fontes de receita, analisar objetivamente seus riscos potenciais e explorar as variáveis revolucionárias que ele traz para o setor de derivativos DeFi.
O ciclo do setor perp DEX
Alavancagem é o principal primitivo financeiro. Em mercados financeiros maduros, a negociação de derivativos supera em muito o mercado spot em termos de liquidez, volume de capital e escala de negociação. Afinal, por meio de margem e mecanismos de alavancagem, um capital limitado pode movimentar mercados maiores, atendendo a diversas necessidades como hedge, especulação e gestão de rendimento.
No mundo Crypto, pelo menos no campo CEX, essa regra também se confirmou. Já em 2020, a negociação de derivativos, representada por contratos futuros em CEX, começou a substituir o mercado spot, tornando-se gradualmente dominante.
De acordo com dados da Coinglass, nas últimas 24 horas, o volume diário de negociação de contratos futuros dos principais CEX já atingiu dezenas de bilhões de dólares, com a Binance ultrapassando 130 bilhões de dólares.
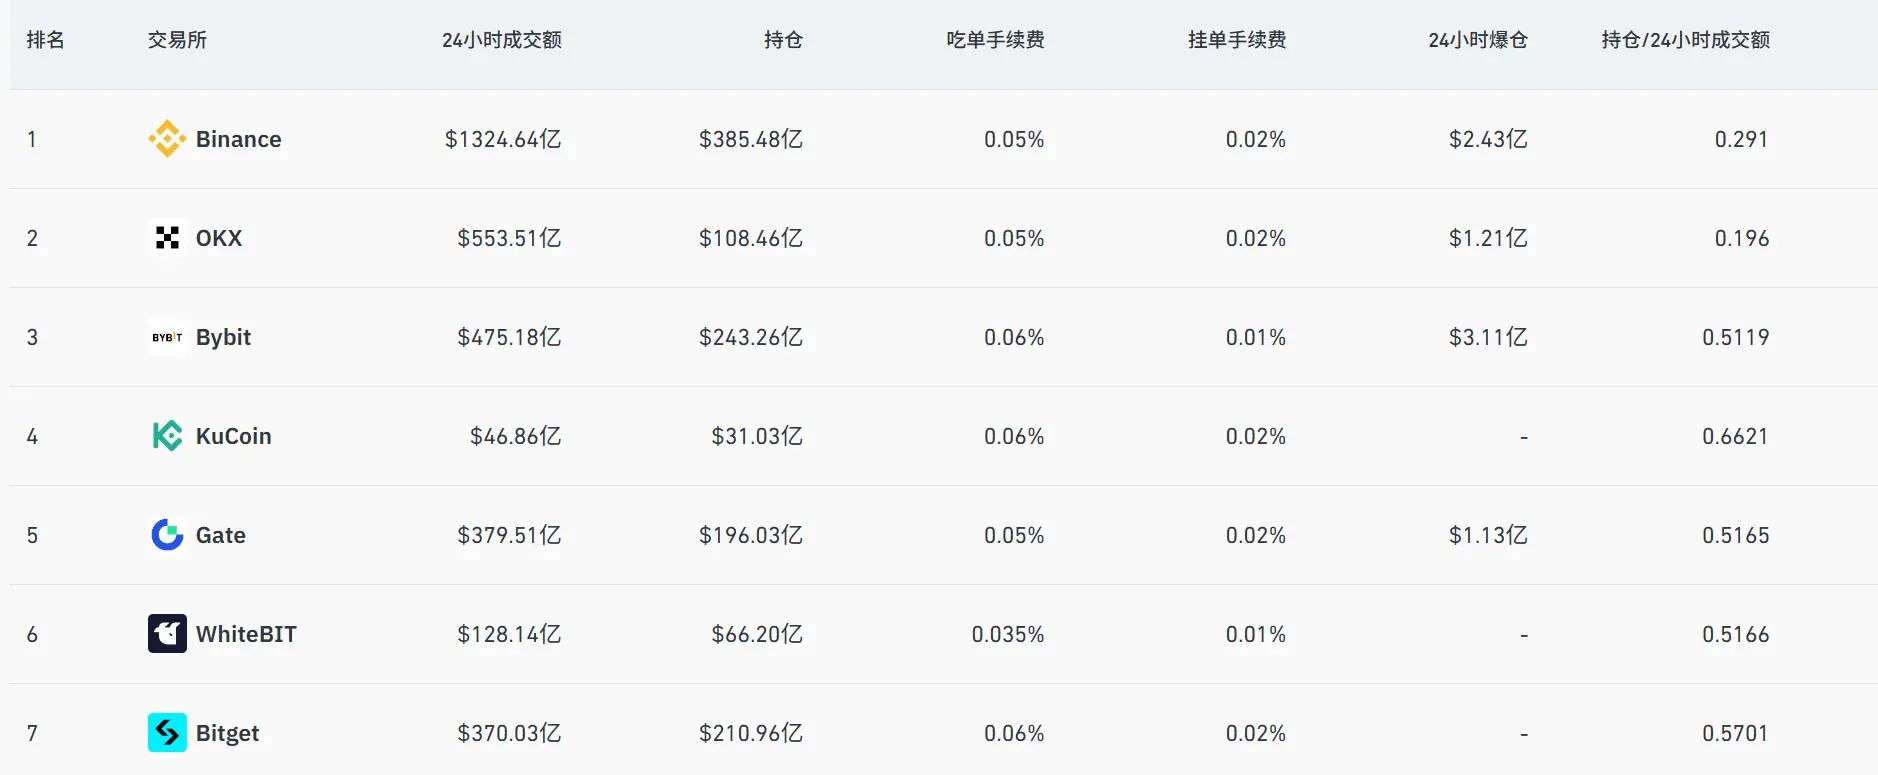
Fonte: Coinglass
Em comparação, o perp DEX on-chain percorreu um longo caminho de cinco anos. Durante esse tempo, dYdX explorou uma experiência mais próxima da centralização com order book on-chain, mas enfrentou desafios ao equilibrar desempenho e descentralização. O modelo AMM, representado pelo GMX, permitiu negociações sem permissão, mas ainda ficou muito atrás dos CEX em velocidade, slippage e profundidade.
Na verdade, o colapso repentino da FTX no início de novembro de 2022 estimulou, por um tempo, um aumento nos volumes de negociação e no número de novos usuários em protocolos de derivativos on-chain como GMX e dYdX. No entanto, devido ao ambiente de mercado, desempenho on-chain, profundidade de negociação e variedade de ativos, toda a vertical rapidamente voltou à estagnação.
Para ser justo, assim que os usuários percebem que negociar on-chain envolve o mesmo risco de liquidação, mas sem a liquidez e experiência de um CEX, a vontade de migrar naturalmente cai a zero.
Portanto, a questão principal não é “existe demanda para derivativos on-chain”, mas sim a falta de um produto que ofereça valor insubstituível em relação ao CEX e que também resolva o gargalo de desempenho.
A lacuna do mercado é muito clara: o DeFi precisa de um protocolo perp DEX que realmente ofereça uma experiência de nível CEX.
Foi nesse contexto que o surgimento do Hyperliquid trouxe uma nova variável para o setor. Poucos sabem que, embora o Hyperliquid só tenha ganhado destaque este ano e entrado no radar de muitos usuários, ele já havia sido lançado em 2023 e passou os últimos dois anos evoluindo e acumulando experiência.
Hyperliquid é a forma final do “CEX on-chain”?
Diante do impasse de longa data entre “desempenho vs. descentralização” no setor perp DEX, o objetivo do Hyperliquid é direto: replicar a experiência fluida de um CEX diretamente on-chain.
Para isso, escolheu um caminho agressivo: não depende das limitações de desempenho das blockchains existentes, mas constrói sua própria L1 exclusiva baseada no stack tecnológico Arbitrum Orbit, hospedando um order book e matching engine totalmente on-chain.
Isso significa que, desde a ordem, matching até a liquidação, todas as etapas da negociação ocorrem de forma transparente on-chain, ao mesmo tempo em que atingem velocidades de processamento em milissegundos. Portanto, em termos de arquitetura, o Hyperliquid se assemelha a uma “versão totalmente on-chain” do dYdX, não dependendo mais de matching off-chain e mirando diretamente na forma final do “CEX on-chain”.
O efeito desse caminho agressivo foi imediato.
Desde o início deste ano, o volume diário de negociação do Hyperliquid só aumentou, chegando a 20 bilhões de dólares em determinado momento. Até 25 de setembro de 2025, o volume total acumulado já ultrapassava 2.7 trilhões de dólares, com receitas superiores à maioria dos CEX de segunda linha. Isso demonstra plenamente que derivativos on-chain não carecem de demanda, mas sim de um produto verdadeiramente adaptado às características do DeFi.
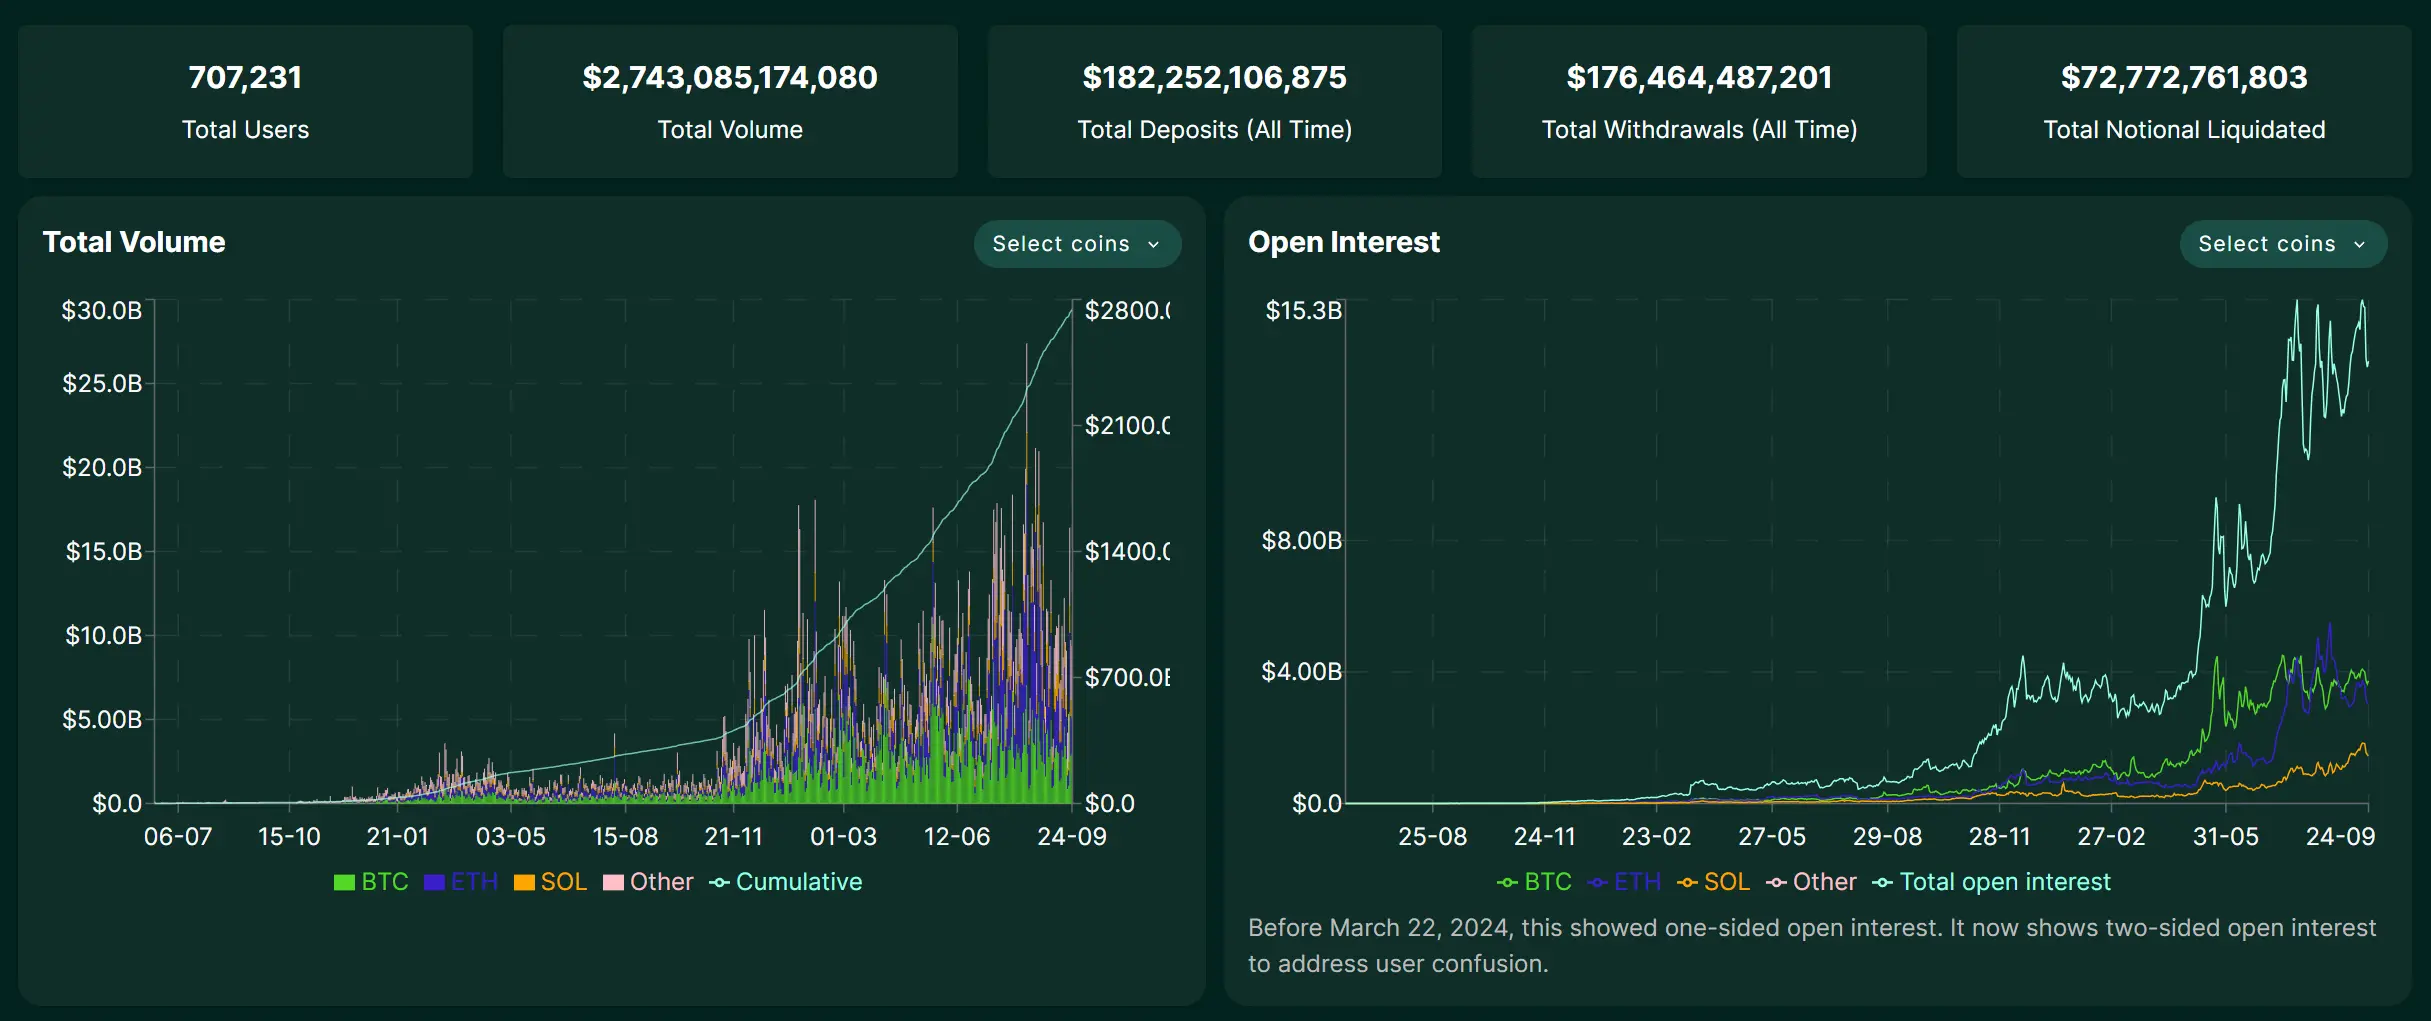
Fonte: Hyperliquid
Naturalmente, esse crescimento robusto rapidamente atraiu atenção para seu ecossistema. Recentemente, a disputa pelo direito de emissão do USDH no HyperLiquid atraiu grandes players como Circle, Paxos e Frax Finance para uma competição pública (leitura complementar: “A partir do sucesso do USDH do HyperLiquid: onde está o ponto de apoio das stablecoins DeFi?”), sendo o melhor exemplo disso.
No entanto, simplesmente replicar a experiência do CEX não é o objetivo final do Hyperliquid. A recente aprovação da proposta HIP-3 introduziu mercados perp permissionless, implantados por desenvolvedores na infraestrutura central. Antes, apenas a equipe principal podia lançar pares de negociação, mas agora qualquer usuário que fizer stake de 1 milhão de HYPE pode implantar seu próprio mercado on-chain.
Em resumo, a HIP-3 permite criar e lançar mercados de derivativos de qualquer ativo no Hyperliquid sem permissão. Isso quebra completamente a limitação anterior dos Perp DEX, que só podiam negociar criptomoedas mainstream. Sob o framework da HIP-3, no futuro poderemos ver no Hyperliquid:
- Mercado de ações: negociar ativos líderes dos mercados financeiros globais, como Tesla (TSLA), Apple (AAPL), etc.;
- Commodities e Forex: negociar ouro (XAU), prata (XAG) ou euro/dólar (EUR/USD) e outros produtos financeiros tradicionais;
- Mercados de previsão: apostar em diversos eventos, como “o Federal Reserve vai cortar juros na próxima reunião?” ou “qual será o floor price de determinado blue chip NFT?”;
Isso sem dúvida expandirá enormemente as classes de ativos e o público potencial do Hyperliquid, borrando as fronteiras entre DeFi e TradFi. Em outras palavras, permite que qualquer usuário global acesse ativos e instrumentos financeiros tradicionais de forma descentralizada e permissionless.
Qual é o outro lado da moeda?
No entanto, embora o alto desempenho e o modelo inovador do Hyperliquid sejam empolgantes, também existem riscos consideráveis, especialmente porque ainda não passou por um “teste de estresse” em uma grande crise.
O problema da bridge cross-chain é o mais discutido pela comunidade. O Hyperliquid conecta-se à mainnet por meio de uma bridge controlada por uma multi-assinatura 3/4, o que constitui um ponto centralizado de confiança. Se essas assinaturas forem comprometidas por acidente (como perda de chave privada) ou por má-fé (conluio malicioso), todos os ativos dos usuários na bridge estarão em risco.
Há também o risco da estratégia do cofre, pois o rendimento do cofre HLP não é garantido. Se a estratégia do market maker sofrer perdas em determinadas condições de mercado, o principal depositado também será reduzido. Usuários que buscam altos retornos devem estar cientes do risco de falha da estratégia.
Como protocolo on-chain, o Hyperliquid também enfrenta riscos comuns do DeFi, como bugs em contratos inteligentes, erros de oráculo e liquidações de usuários em operações alavancadas. De fato, nos últimos meses, o protocolo já enfrentou vários eventos de liquidação extrema devido à manipulação maliciosa de preços de tokens de baixa capitalização, expondo deficiências em controle de risco e supervisão de mercado.
Além disso, objetivamente falando, há uma questão que muitos não consideram: como uma plataforma em rápido crescimento, o Hyperliquid ainda não passou por auditorias regulatórias rigorosas ou grandes incidentes de segurança. Em fases de rápida expansão, os riscos muitas vezes são ofuscados pelo brilho do crescimento.
No geral, a história do perp DEX está longe de terminar.
Hyperliquid é apenas o começo. Seu rápido crescimento prova a demanda real por derivativos on-chain e mostra que é possível superar gargalos de desempenho por meio de inovação arquitetônica. A HIP-3 expande ainda mais a imaginação para ações, ouro, forex e até mercados de previsão, tornando as fronteiras entre DeFi e TradFi verdadeiramente difusas pela primeira vez.
Embora altos retornos e altos riscos andem sempre juntos, do ponto de vista macro, o apelo do setor de derivativos DeFi não desaparecerá por causa do risco de um único projeto. No futuro, novos projetos podem surgir para suceder Hyperliquid/Aster como líderes dos derivativos on-chain. Portanto, se acreditamos no potencial e no fascínio do ecossistema DeFi e do setor de derivativos, devemos prestar atenção a esses projetos promissores.
Talvez, olhando para trás daqui a alguns anos, este seja um novo momento histórico de oportunidade.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Delta Air Lines (DAL.US) revela relatório financeiro e expõe como o setor aéreo "consome energia e reduz lucros"! Receita do terceiro trimestre atinge novo recorde, mas preços elevados do petróleo pressionam perspectivas de lucro
Os gastos ajustados com combustível da Delta Airlines no terceiro trimestre aumentaram 62% em comparação ao ano anterior, e a margem operacional ajustada caiu de 11,1% para 9,4%. Portanto, este relatório de desempenho e perspectivas futuras mostra a resiliência operacional desta gigante aérea diante dos altos preços do petróleo, mas ainda não sinaliza uma retomada na expansão da margem de lucro.
Morgan Stanley está otimista com SpaceX: o potencial do “Tera’Merica” está subestimado, expansão da IA corporativa e do poder computacional abre espaço para crescimento
Morgan Stanley acredita que a lógica de crescimento da SpaceX está se estendendo da exploração espacial e comunicação via satélite para a inteligência artificial corporativa e infraestrutura de poder computacional, enquanto a reconstrução da indústria avançada nos Estados Unidos pode abrir um espaço ainda mais amplo a longo prazo. A comercialização da IA corporativa e a expansão do poder computacional oferecem suporte direto ao crescimento, e as oportunidades representadas pelo setor manufatureiro em “Tera’Merica” trazem um potencial adicional de crescimento de longo prazo para a empresa.
Delta Air Lines reduz previsão de lucro devido ao aumento do custo do combustível acima do aumento das tarifas aéreas
A Delta Air Lines reduz previsão anual de lucro devido ao aumento de US$ 6 bilhões nos custos de combustível, e o forte aumento nos preços das passagens testa a capacidade de resistência dos passageiros. O negócio de refino deve gerar US$ 700 milhões em lucros, ajudando a aliviar o impacto do custo do combustível. Rajesh Kumar Singh, Reuters Chicago, 9 de outubro – A Delta Air Lines reduziu na sexta-feira o valor médio de sua previsão de lucro anual em quase um quarto, pois o aumento vertiginoso no custo do combustível compensou os efeitos positivos da forte demanda por viagens e dos preços mais altos das passagens. A revisão destaca o desafio crescente enfrentado pelas companhias aéreas dos EUA: caso os preços do combustível permaneçam elevados, os passageiros continuarão aceitando novos aumentos nos preços das passagens? As companhias aéreas já elevaram significativamente os preços este ano, e analistas alertam que novos aumentos podem testar a disposição dos clientes em continuar viajando. A companhia, com sede em Atlanta, prevê que seu gasto anual com combustível aumente cerca de US$ 6 bilhões em relação ao ano passado. Houve salto de 62% nos custos com combustível no terceiro trimestre, totalizando US$ 4,1 bilhões, mais de US$ 500 milhões acima do previsto em julho. Ao comentar sobre os motivos da revisão, o diretor financeiro Erik Snell respondeu que se deve “totalmente ao combustível”, e ressaltou que desde o verão tanto o preço do petróleo bruto quanto o do combustível de aviação processado aumentaram. A Delta agora projeta lucro anual ajustado por ação entre US$ 5,10 e US$ 5,60, abaixo da previsão de julho de US$ 6,50 a US$ 7,50. Segundo dados da London Stock Exchange Group (LSEG), a nova mediana de US$ 5,35 está abaixo da média de US$ 5,46 esperada por analistas. A empresa estima um lucro antes de impostos ajustado de US$ 4,5 bilhões para 2026. De acordo com a LSEG, o lucro ajustado por ação no terceiro trimestre foi de US$ 1,72, pouco abaixo da expectativa média dos analistas de US$ 1,76. A margem operacional ajustada caiu de 11,1% para 9,4%. Dentre as grandes companhias americanas, a Delta foi a primeira a divulgar os resultados do terceiro trimestre; suas concorrentes United Airlines, American Airlines e Southwest Airlines devem apresentar resultados ainda este mês. Aumento das passagens Segundo o Bureau de Estatísticas de Transporte dos EUA, nos primeiros oito meses de 2026, as companhias aéreas americanas gastaram US$ 42,9 bilhões em combustível para voos regulares, aumento de quase US$ 13,2 bilhões em relação ao mesmo período do ano anterior, apesar do consumo ter caído levemente. Demanda robusta e crescimento limitado de assentos ajudaram as companhias a repassar os custos mais altos de combustível aos passageiros. Segundo o índice de preços ao consumidor do Bureau of Labor Statistics, entre abril e agosto, o preço médio das passagens aéreas nos EUA subiu cerca de 25% em relação ao ano anterior. Diante da persistência dos preços elevados e dos planos do setor para aumentar a oferta de voos no quarto trimestre, analistas acompanham de perto se empresas como a Delta poderão repassar ainda mais custos sem prejudicar a demanda por viagens. Analistas do Deutsche Bank esperam que a proporção de custos de combustível recuperada via aumento de receita caia no quarto trimestre, prevendo recuperação completa só no início de 2027. A Delta afirma que a demanda continua forte. Snell afirma que, com uma taxa de reservas para o quarto trimestre já próxima de 60%, a expectativa é de crescimento de cerca de 20% na receita em relação ao ano anterior. Segundo dados da LSEG, a empresa prevê para o quarto trimestre lucro ajustado por ação entre US$ 1,15 e US$ 1,65, com mediana de US$ 1,40, em linha com a média dos analistas de US$ 1,39. Vantagem em refino A Delta tem uma vantagem sobre outras grandes aéreas dos EUA: é proprietária de uma refinaria nos arredores de Filadélfia, que Snell espera gerar US$ 700 milhões em lucro este ano. “Temos uma refinaria e isso nos dá uma proteção — uma proteção parcial — contra o preço do combustível, algo que nenhuma outra empresa possui”, afirmou. A Monroe Refinery, adquirida em 2012, processa petróleo bruto em combustível para aviação e outros produtos. A Delta ainda paga o combustível para seu setor aéreo a preço de mercado, mas o lucro do refino permanece na empresa. Quando a diferença de preço entre o petróleo bruto e o produto refinado aumenta, isso alivia a pressão sobre custos das companhias aéreas que compram combustível de fornecedores externos. No entanto, a proteção depende das margens de refino; se elas caem, a refinaria pode dar prejuízo. E mesmo assim, essa vantagem só compensa parte do impacto do aumento dos preços dos combustíveis. Ainda que se espere um ganho de US$ 0,40 por galão graças à refinaria, a Delta prevê um aumento no custo de combustível de US$ 3,61 por galão no terceiro trimestre para US$ 4,25 por galão no quarto trimestre. Snell di
Teoria do “fim do SaaS” em colapso? Autodesk (ADSK.US) e Intuit (INTU.US) lideram a alta contra a tendência, enquanto Wall Street reprecifica a narrativa de “IA devorando softwares”.
Nesta semana, Autodesk e Intuit têm potencial para registrar o maior ganho semanal em meses, destacando-se contra a pressão geral sobre o setor de tecnologia. Isso sinaliza um renovado otimismo do mercado em relação às perspectivas de crescimento da indústria SaaS (Software como Serviço).
Preços de criptomoedas
Mais


