
Por que as ações da DAT lideraram as quedas durante o colapso das criptomoedas?

Autor: David, TechFlow da Deep Tide
Título original: Após o grande colapso das criptomoedas, como estão as ações das empresas DAT?
Na tarde do dia 10, o presidente Trump anunciou no Truth Social uma tarifa de 100% sobre produtos chineses. Essa notícia desencadeou instantaneamente um clima de pânico nos mercados financeiros globais.
Nas 24 horas seguintes, o mercado de criptomoedas passou por um dos maiores eventos de liquidação da história, com mais de 19 bilhões de dólares em posições alavancadas sendo forçadas a fechar. O bitcoin despencou de 117.000 dólares para abaixo de 102.000 dólares, com uma queda diária superior a 12%.
O mercado de ações dos EUA também não escapou do infortúnio. No fechamento de 10 de outubro, o índice S&P 500 caiu 2,71%, o Dow Jones Industrial Average caiu 878 pontos e o Nasdaq Composite caiu 3,58%, todos registrando a maior queda diária desde abril.
No entanto, o verdadeiro epicentro da crise foram as empresas DAT (Digital Asset Treasury), que mantêm ativos digitais como reservas de tesouraria.
A MicroStrategy, maior detentora corporativa de bitcoin, também viu suas ações despencarem; outras empresas com reservas em cripto sofreram quedas ainda mais acentuadas. Segundo dados do after-market, os investidores continuam vendendo.
Para essas empresas expostas simultaneamente aos riscos do mercado de criptomoedas e do mercado de ações, o pior já passou?
Por que as empresas DAT caíram ainda mais?
As empresas DAT enfrentam primeiramente o impacto direto em seus balanços. Pegando a MicroStrategy como exemplo, a empresa detém cerca de 639.835 bitcoins; quando o preço do bitcoin cai 12%, isso significa que quase 10 bilhões de dólares em valor de ativos evaporam instantaneamente.
Essas perdas devem ser registradas como “perdas não realizadas” de acordo com as normas contábeis. Embora não seja uma perda real enquanto não houver venda, os números nos relatórios financeiros são concretos.
Como investidor, você vê o principal ativo de uma empresa se desvalorizando rapidamente. Existe ainda um efeito multiplicador relacionado à confiança do mercado.
No início de 2025, o valor patrimonial líquido (NAV) das ações da MicroStrategy chegou a ter um prêmio de até 2 vezes, mas no final de setembro já havia caído para 1,44 vezes; atualmente está em torno de 1,2.
Outras empresas estão vendo seus mNAVs retornarem para próximo de 1, algumas já caíram abaixo desse valor. Essas mudanças refletem uma dura realidade: a confiança do mercado no modelo DAT está sendo abalada em condições extremas.
Em um mercado em alta, os investidores estão dispostos a pagar um prêmio por essas empresas, com a narrativa de serem pioneiras em inovação cripto. Mas quando o mercado vira, a mesma história se transforma em exposição a riscos desnecessários.
Criptomoedas que não são bitcoin sofreram danos técnicos enormes nesta rodada de liquidações alavancadas, algumas chegando a quase zero instantaneamente; mesmo altcoins de grande capitalização tiveram quedas de mais de 50% devido à falta de liquidez.
As ações das empresas que detêm esses ativos tornaram-se o principal alvo de venda a descoberto em meio ao agravamento do sentimento do mercado.
Quando o pânico se instala, os investidores precisam reduzir rapidamente suas posições. O mercado de bitcoin funciona 24/7, mas grandes vendas podem afetar seriamente o preço. Em comparação, vender ações como MSTR na Nasdaq é muito mais fácil.
Vender centenas de bilhões de dólares em ouro não perturba o mercado, mas vender 70 bilhões de dólares em bitcoin pode causar um colapso de preços e desencadear liquidações em massa; essa diferença de liquidez faz com que as ações das empresas DAT sejam um canal para retirada rápida de capital.
Pior ainda, muitos investidores institucionais têm linhas vermelhas rígidas de controle de risco. Quando a volatilidade ultrapassa determinado limite, eles são obrigados a reduzir posições, gostem ou não. E as empresas DAT estão entre os ativos mais voláteis.
Para usar uma analogia inadequada, se uma empresa de tecnologia comum está em um barco, uma empresa DAT é como se estivesse amarrada a dois barcos: um navegando no mercado de ações e outro lutando no mercado cripto.
Quando ambos enfrentam tempestades ao mesmo tempo, o impacto não é somado, mas multiplicado.
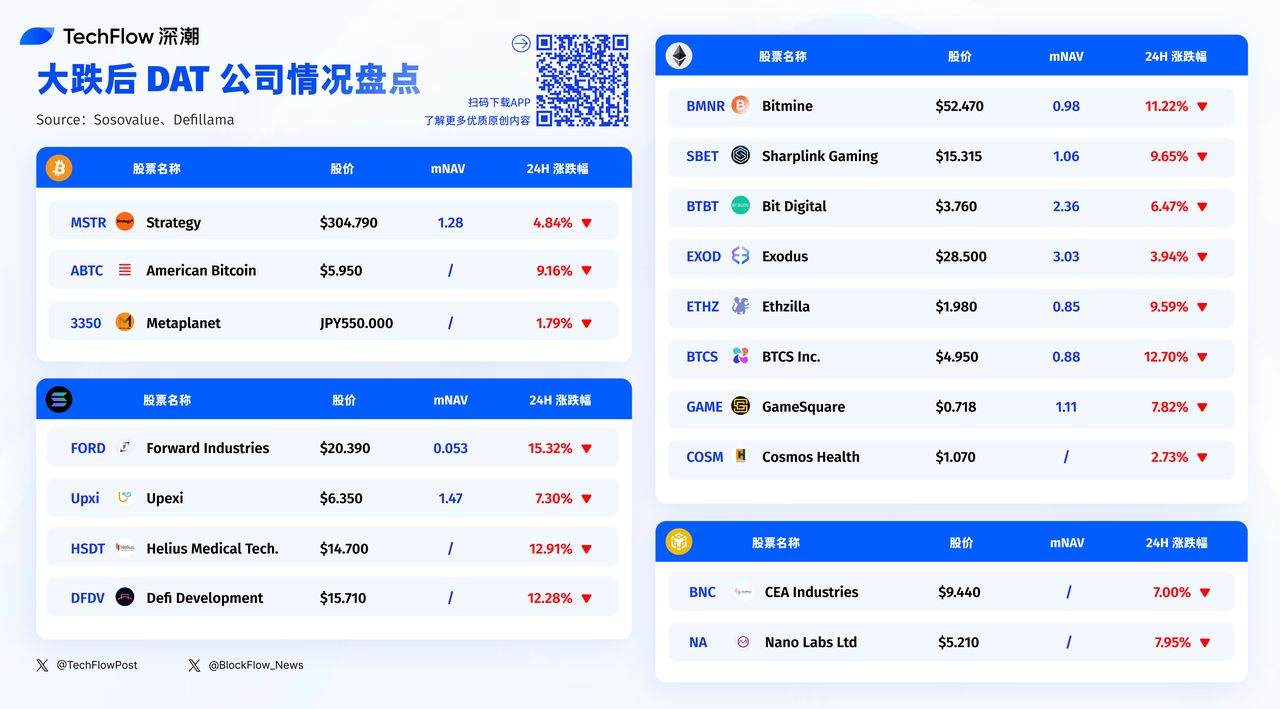
Quem sofreu mais e quem resistiu melhor?
Analisando a lista de quedas das empresas DAT no pregão anterior, fica claro que quanto menor a empresa, maior a queda.
A Forward Industries caiu 15,32%, com mNAV de apenas 0,053. A BTCS Inc. caiu 12,70%, Helius Medical Tech caiu 12,91%.
Essas empresas, com valor de mercado inferior a 100 milhões de dólares, quase não encontraram compradores durante o pânico. Em comparação, a MicroStrategy, apesar de ser a maior detentora de bitcoin, caiu apenas 4,84%.
A lógica por trás disso é simples: liquidez.
Quando o pânico chega, o spread de compra e venda das small caps aumenta drasticamente, e uma ordem de venda um pouco maior pode derrubar o preço das ações.
Para empresas DAT de maior valor de mercado, o mNAV da MicroStrategy é de apenas 1,28 vezes, negociando praticamente pelo valor dos bitcoins detidos. O mercado avalia essas empresas basicamente pelo valor de seus ativos cripto, com um pequeno prêmio. Quando o mercado cripto desaba, elas não têm outros negócios para amortecer o impacto.
Quando o valor de mercado de uma empresa é praticamente igual ao valor de seus ativos cripto (mNAV próximo de 1), isso significa que o mercado acredita que, além de acumular moedas, a empresa não oferece nenhum valor adicional.
O mNAV da Bitmine é 0,98, e outras empresas sem dados precisos de mNAV provavelmente também têm valores baixos. Essas empresas, na prática, tornaram-se ETFs de cripto disfarçados de empresas listadas.
O problema é: agora que existem ETFs reais de bitcoin, por que os investidores iriam querer exposição indireta por meio dessas empresas?
Isso pode explicar por que, em meio ao pânico, essas empresas com baixo mNAV caíram ainda mais. Elas assumem o risco dos ativos cripto e do mercado de ações, sem oferecer nenhum valor adicional.
Em poucas horas, o mercado de ações dos EUA abrirá. Após o período de calma do fim de semana, o sentimento do mercado irá melhorar? As pequenas empresas DAT que caíram mais de 10% continuarão sendo vendidas ou haverá investidores buscando oportunidades de compra?
Os dados sugerem que empresas com mNAV abaixo de 1 podem estar excessivamente desvalorizadas, mas também podem ser armadilhas de valor. Afinal, quando o próprio modelo de negócios está sendo questionado, preço baixo não é necessariamente motivo para comprar.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Delta Air Lines (DAL.US) revela relatório financeiro e expõe como o setor aéreo "consome energia e reduz lucros"! Receita do terceiro trimestre atinge novo recorde, mas preços elevados do petróleo pressionam perspectivas de lucro
Os gastos ajustados com combustível da Delta Airlines no terceiro trimestre aumentaram 62% em comparação ao ano anterior, e a margem operacional ajustada caiu de 11,1% para 9,4%. Portanto, este relatório de desempenho e perspectivas futuras mostra a resiliência operacional desta gigante aérea diante dos altos preços do petróleo, mas ainda não sinaliza uma retomada na expansão da margem de lucro.
Morgan Stanley está otimista com SpaceX: o potencial do “Tera’Merica” está subestimado, expansão da IA corporativa e do poder computacional abre espaço para crescimento
Morgan Stanley acredita que a lógica de crescimento da SpaceX está se estendendo da exploração espacial e comunicação via satélite para a inteligência artificial corporativa e infraestrutura de poder computacional, enquanto a reconstrução da indústria avançada nos Estados Unidos pode abrir um espaço ainda mais amplo a longo prazo. A comercialização da IA corporativa e a expansão do poder computacional oferecem suporte direto ao crescimento, e as oportunidades representadas pelo setor manufatureiro em “Tera’Merica” trazem um potencial adicional de crescimento de longo prazo para a empresa.
Delta Air Lines reduz previsão de lucro devido ao aumento do custo do combustível acima do aumento das tarifas aéreas
A Delta Air Lines reduz previsão anual de lucro devido ao aumento de US$ 6 bilhões nos custos de combustível, e o forte aumento nos preços das passagens testa a capacidade de resistência dos passageiros. O negócio de refino deve gerar US$ 700 milhões em lucros, ajudando a aliviar o impacto do custo do combustível. Rajesh Kumar Singh, Reuters Chicago, 9 de outubro – A Delta Air Lines reduziu na sexta-feira o valor médio de sua previsão de lucro anual em quase um quarto, pois o aumento vertiginoso no custo do combustível compensou os efeitos positivos da forte demanda por viagens e dos preços mais altos das passagens. A revisão destaca o desafio crescente enfrentado pelas companhias aéreas dos EUA: caso os preços do combustível permaneçam elevados, os passageiros continuarão aceitando novos aumentos nos preços das passagens? As companhias aéreas já elevaram significativamente os preços este ano, e analistas alertam que novos aumentos podem testar a disposição dos clientes em continuar viajando. A companhia, com sede em Atlanta, prevê que seu gasto anual com combustível aumente cerca de US$ 6 bilhões em relação ao ano passado. Houve salto de 62% nos custos com combustível no terceiro trimestre, totalizando US$ 4,1 bilhões, mais de US$ 500 milhões acima do previsto em julho. Ao comentar sobre os motivos da revisão, o diretor financeiro Erik Snell respondeu que se deve “totalmente ao combustível”, e ressaltou que desde o verão tanto o preço do petróleo bruto quanto o do combustível de aviação processado aumentaram. A Delta agora projeta lucro anual ajustado por ação entre US$ 5,10 e US$ 5,60, abaixo da previsão de julho de US$ 6,50 a US$ 7,50. Segundo dados da London Stock Exchange Group (LSEG), a nova mediana de US$ 5,35 está abaixo da média de US$ 5,46 esperada por analistas. A empresa estima um lucro antes de impostos ajustado de US$ 4,5 bilhões para 2026. De acordo com a LSEG, o lucro ajustado por ação no terceiro trimestre foi de US$ 1,72, pouco abaixo da expectativa média dos analistas de US$ 1,76. A margem operacional ajustada caiu de 11,1% para 9,4%. Dentre as grandes companhias americanas, a Delta foi a primeira a divulgar os resultados do terceiro trimestre; suas concorrentes United Airlines, American Airlines e Southwest Airlines devem apresentar resultados ainda este mês. Aumento das passagens Segundo o Bureau de Estatísticas de Transporte dos EUA, nos primeiros oito meses de 2026, as companhias aéreas americanas gastaram US$ 42,9 bilhões em combustível para voos regulares, aumento de quase US$ 13,2 bilhões em relação ao mesmo período do ano anterior, apesar do consumo ter caído levemente. Demanda robusta e crescimento limitado de assentos ajudaram as companhias a repassar os custos mais altos de combustível aos passageiros. Segundo o índice de preços ao consumidor do Bureau of Labor Statistics, entre abril e agosto, o preço médio das passagens aéreas nos EUA subiu cerca de 25% em relação ao ano anterior. Diante da persistência dos preços elevados e dos planos do setor para aumentar a oferta de voos no quarto trimestre, analistas acompanham de perto se empresas como a Delta poderão repassar ainda mais custos sem prejudicar a demanda por viagens. Analistas do Deutsche Bank esperam que a proporção de custos de combustível recuperada via aumento de receita caia no quarto trimestre, prevendo recuperação completa só no início de 2027. A Delta afirma que a demanda continua forte. Snell afirma que, com uma taxa de reservas para o quarto trimestre já próxima de 60%, a expectativa é de crescimento de cerca de 20% na receita em relação ao ano anterior. Segundo dados da LSEG, a empresa prevê para o quarto trimestre lucro ajustado por ação entre US$ 1,15 e US$ 1,65, com mediana de US$ 1,40, em linha com a média dos analistas de US$ 1,39. Vantagem em refino A Delta tem uma vantagem sobre outras grandes aéreas dos EUA: é proprietária de uma refinaria nos arredores de Filadélfia, que Snell espera gerar US$ 700 milhões em lucro este ano. “Temos uma refinaria e isso nos dá uma proteção — uma proteção parcial — contra o preço do combustível, algo que nenhuma outra empresa possui”, afirmou. A Monroe Refinery, adquirida em 2012, processa petróleo bruto em combustível para aviação e outros produtos. A Delta ainda paga o combustível para seu setor aéreo a preço de mercado, mas o lucro do refino permanece na empresa. Quando a diferença de preço entre o petróleo bruto e o produto refinado aumenta, isso alivia a pressão sobre custos das companhias aéreas que compram combustível de fornecedores externos. No entanto, a proteção depende das margens de refino; se elas caem, a refinaria pode dar prejuízo. E mesmo assim, essa vantagem só compensa parte do impacto do aumento dos preços dos combustíveis. Ainda que se espere um ganho de US$ 0,40 por galão graças à refinaria, a Delta prevê um aumento no custo de combustível de US$ 3,61 por galão no terceiro trimestre para US$ 4,25 por galão no quarto trimestre. Snell di
Preços de criptomoedas
Mais


