
USD: sobe e desce como um ioiô

Morning FX
O maior aprendizado do mercado cambial desta semana foi o embate entre a vontade dos governos e a lógica do mercado, especialmente quando há divergências entre diferentes governos e até mesmo dentro de um mesmo governo, o que torna a situação ainda mais interessante.
1. Casa Branca vs BCE: quem tem mais poder de influência?
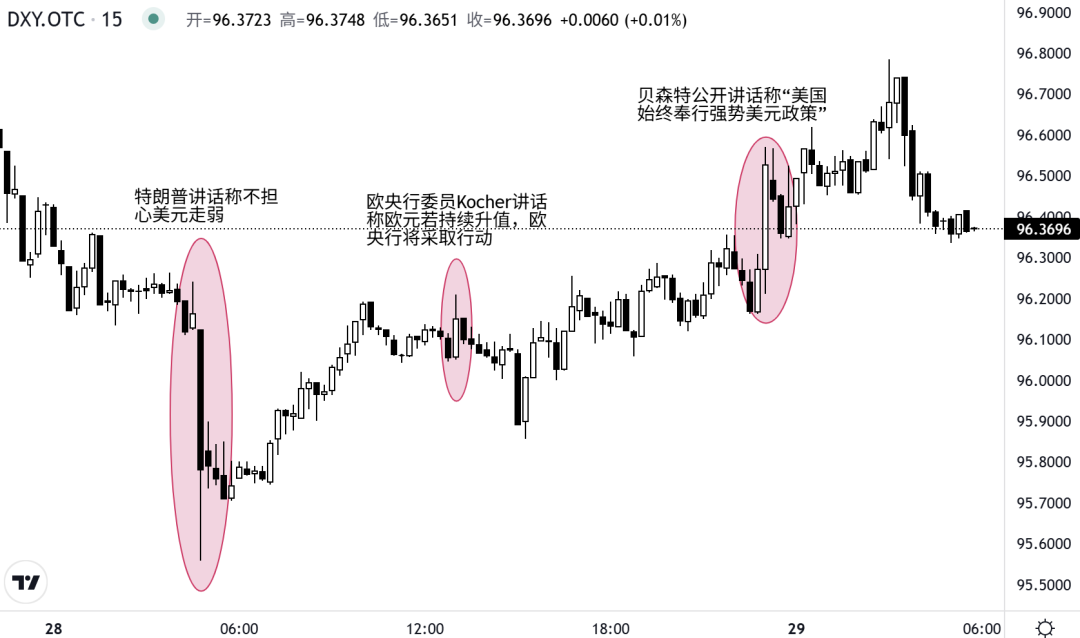
Na sessão noturna de terça-feira, o índice do dólar americano caiu continuamente, aproximando-se do nível 96, enquanto o EURUSD rompeu o patamar de 1,19 e subiu rapidamente. Não houve notícias especiais nesse período, parecendo ser mais uma movimentação de fluxo. No entanto, até ontem de madrugada, logo após o fechamento do mercado americano e antes da abertura do asiático, no período de menor liquidez do dia, Trump fez as seguintes declarações: em resumo, ele não está nem um pouco preocupado com o enfraquecimento do dólar, acreditando que um dólar fraco é o mais justo.
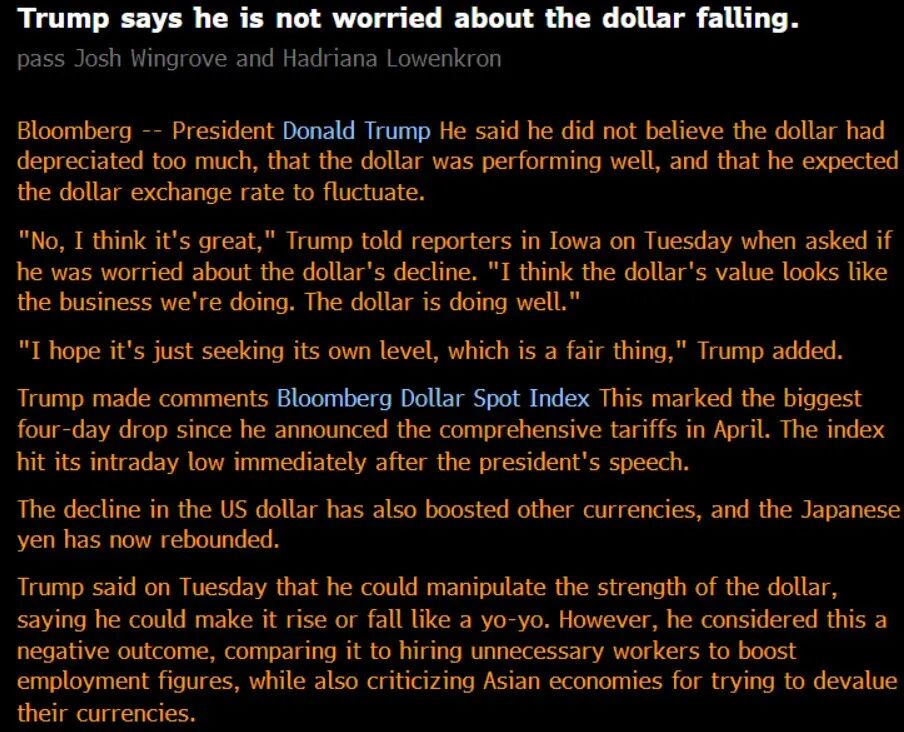
O discurso de Trump, aliado à baixa liquidez, levou o índice do dólar a despencar para 95,56, atingindo o menor nível desde março de 2022. O EURUSD rompeu 1,20 e disparou para 1,2074, maior nível desde julho de 2021.
Ao ver o índice do dólar vacilando em 96, pensei que o EURUSD poderia seguir forte rumo a 1,23-1,25. No entanto, quando os europeus acordaram, a primeira coisa que fizeram foi reagir, emitindo um alerta contra o euro forte. Não dá para negar que a União Europeia não está mais disposta a ceder a Trump, agora até a taxa de câmbio virou motivo de confronto. Com as declarações dos dirigentes do BCE, o EURUSD foi pressionado para baixo de 1,2, e o índice do dólar retornou acima de 96.
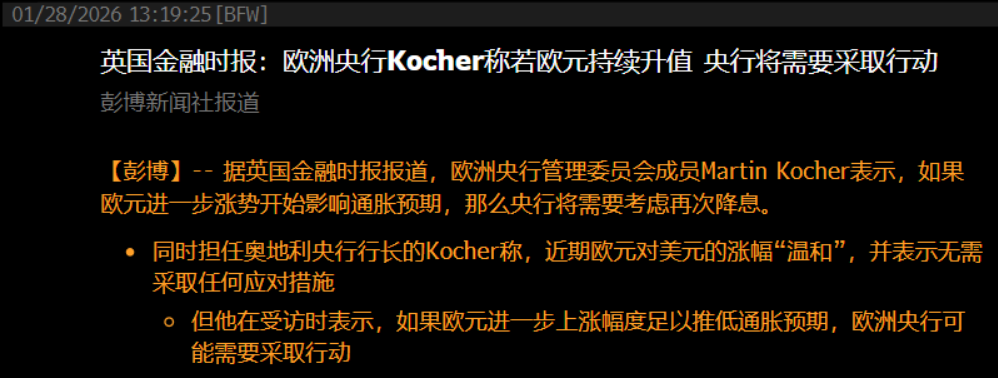
No entanto, o Standard Chartered também destacou que o contexto do discurso é igualmente relevante,Kocher afirmou que a recente alta do EURUSD ainda está em ritmo moderado e não atingiu o nível que justifique uma ação de política monetária. Se os ganhos posteriores forem suficientes para reduzir as previsões de inflação, o BCE pode precisar agir. Portanto, talvez apenas quando chegar aos níveis de 1,25~1,30 é que haverá realmente uma reação de política monetária.
Pensou que tinha acabado? Ontem, na abertura do mercado americano, Bessent declarou publicamente que “os EUA sempre mantêm uma política de dólar forte”, “os EUA absolutamente não vão intervir na taxa USDJPY no momento”, fazendo com que o USDJPY se recuperasse instantaneamente quase 100 pontos, enquanto o índice do dólar subiu menos de 30 pontos. Será que Bessent não alinhou o discurso com Trump antes? Na minha opinião, ele provavelmente quis ajustar o mercado em meio a movimentos muito agressivos, usando uma espécie de “controle de inclinação”.
2. FOMC: primeiro hawkish, depois dovish, precisão na medida
O Federal Reserve manteve a política inalterada conforme esperado. Poucas novidades na reunião do FOMC desta vez: primeiro, o comunicado afirmou quea economia está se expandindo a um ritmo "sólido", removendo a referência ao aumento dos riscos de queda no emprego; em seguida, Powell, na coletiva de imprensa, afirmou que "os riscos de alta da inflação e de queda do emprego diminuíram", soando mais dovish. O índice do dólar subiu e depois caiu, sem grandes mudanças no geral, e as taxas de juros dos EUA oscilaram levemente.
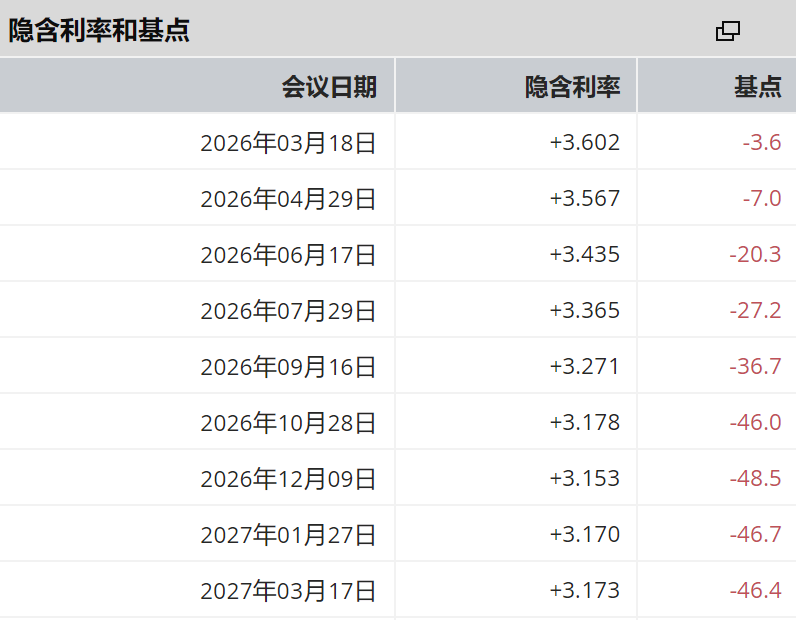
Imagem O mercado precifica o próximo corte de juros do Fed para junho/julho
3. Opinião futura
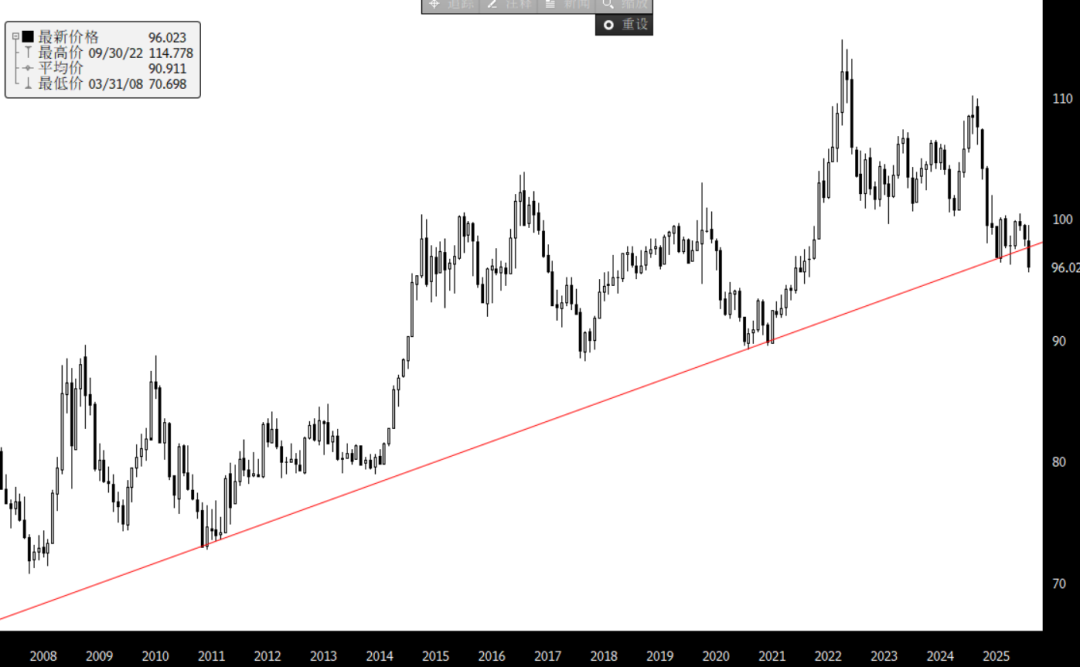
Sobre as recentes declarações da Casa Branca, acredito que a orientação de médio prazo estabelecida por Trump é, pelo menos, de enfraquecimento do dólar, e o gráfico mensal do índice do dólar americano parece confirmar essa direção, embora o movimento não deva ser muito agressivo. Quanto à estratégia de negociação, passou de vender DXY seguindo a tendência para vender em altas, preferindo, claro, EURUSD e USDCNY.
Imagem O gráfico mensal do índice do dólar americano mostra tendência de rompimento
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste

A tempestade da taxa de rendimento de 5% dos títulos do Tesouro dos EUA está chegando! A contagem regressiva para a bomba de refinanciamento começa, quem será a primeira vítima?
O rendimento dos títulos do Tesouro dos EUA de 10 anos ultrapassou 5%, atingindo o maior nível desde 2007. Quanto mais tempo as taxas de juros permanecerem altas, maior será a pressão de refinanciamento para empresas imobiliárias, propriedades comerciais e companhias altamente endividadas, e os riscos sistêmicos podem se acelerar e se tornar evidentes em 12 a 18 meses.

Não lute contra o ciclo de lucros! As ações americanas vão ultrapassar 8.000 pontos este ano?
A Jefferies prevê que, impulsionado pela onda de investimentos em IA e pelo desempenho acima do esperado dos lucros corporativos, o índice S&P 500 deve disparar para 8.000 pontos até o final de 2026 e atingir 9.000 pontos em 2027. A expansão dos lucros devido à IA já está se espalhando dos "Sete Grandes" para todo o mercado, e a expectativa é que o EPS do S&P 500 aumente 35% este ano — muito acima do consenso do mercado, representando o ciclo de ganhos mais forte desde 1995! A única ameaça real: se os rendimentos dos títulos do Tesouro dos EUA continuarem a subir, o risco de compressão de avaliação não pode ser ignorado.
A IA de “aprendizado contínuo” estenderá a escassez de memória até 2031?
O Citibank acredita que, à medida que a IA entra na era do "aprendizado contínuo" além dos estágios de treino e inferência, a demanda por HBM, DDR5 de servidor e SSDs empresariais (eSSD) terá um crescimento explosivo a partir de 2027. Com essa demanda aumentando rapidamente, a oferta está limitada pela ocupação da capacidade de HBM e pela lentidão na transição tecnológica, fazendo com que a expansão da produção fique muito atrás da demanda. Espera-se que o desequilíbrio entre oferta e procura continue até 2031.
Preços de criptomoedas
Mais


