
Capitais estrangeiros aceleram retirada e títulos do Tesouro dos EUA enfrentam maior pressão de venda em seis anos!

O mercado de títulos do Tesouro dos EUA está enfrentando uma potencial pressão de venda por parte de investidores oficiais estrangeiros, um movimento que está gerando grande atenção no mercado.
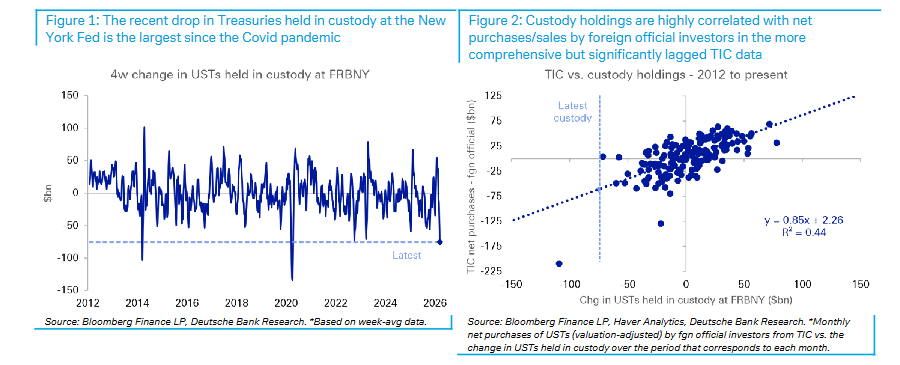
Segundo Chase Trading Desk, o relatório de pesquisa publicado pelo Deutsche Bank em 23 de março mostra que, nas últimas quatro semanas, o saldo de títulos do Tesouro dos EUA nas contas oficiais estrangeiras custodiadas pela Federal Reserve de Nova York despencou US$ 75 bilhões, marcando a maior queda mensal desde o impacto da pandemia de COVID-19 em 2020. Com base em modelos históricos, essa mudança implica que os investidores oficiais estrangeiros realizaram vendas líquidas de aproximadamente US$ 60 bilhões em títulos do Tesouro dos EUA, também o maior volume desde a pandemia.
Esses números corroboram a recente alta rápida dos rendimentos dos títulos do Tesouro dos EUA, especialmente na parte central da curva ("belly"), onde o rendimento teve uma subida anormal — e justamente nesse segmento que os investidores oficiais estrangeiros concentram suas posições. O Deutsche Bank alerta que, se a demanda estrangeira continuar caindo, a vantagem do “convenience yield” dos títulos do Tesouro estará sob ameaça, elevando significativamente o risco de alta nos rendimentos de longo prazo.
Dados de custódia revelam sinais de venda
Para rastrear o movimento dos investidores oficiais estrangeiros em títulos do Tesouro dos EUA, a fonte de dados mais autorizada é o relatório TIC (Fluxo Internacional de Capitais) do Departamento do Tesouro dos EUA, mas esses dados apresentam um atraso significativo — os números de março só estarão disponíveis em meados de maio.
Como indicador alternativo, o relatório H.4.1, publicado toda quinta-feira pelo Federal Reserve de Nova York, contém um item de memorando que registra o valor nominal dos títulos custodiados para contas oficiais estrangeiras e internacionais, com atraso de apenas um dia. Os estrategistas do Deutsche Bank, Matthew Raskin, Steven Zeng e Andrew Fu, destacam em seu relatório que, de acordo com o H.4.1 mais recente, com base na média semanal, nas últimas quatro semanas os saldos custodiados dos títulos do Tesouro para contas oficiais estrangeiras caíram US$ 75 bilhões, maior queda desde março de 2020 e a segunda maior de um único ciclo nos últimos dez anos.
Vale ressaltar que, diferente do ocorrido em março de 2023, desta vez o volume de recompra FIMA não aumentou simultaneamente, indicando que essa redução foi uma venda direta ou não renovação de vencimento, ao contrário de operações de recompra com o Federal Reserve para obter liquidez. As operações de reverse repo estrangeiro, depósitos oficiais estrangeiros e empréstimo de títulos FIMA tiveram pouca alteração no último mês.
Alta correlação entre dados de custódia e TIC
Em que medida os dados de custódia representam a mudança geral de posições dos investidores oficiais estrangeiros em títulos do Tesouro? O Deutsche Bank realizou uma validação sistemática sobre isso.
O relatório mostra que, nos últimos 15 anos, a variação nas posições custodiadas tem alta correlação com o volume líquido de compras oficiais estrangeiras indicado pelos dados TIC, explicando cerca de 50% da variação. Mesmo ao restringir a amostra a partir de 2019, para eliminar possíveis mudanças nos padrões de gestão de reservas, essa relação permanece consistente.
Com base nessa relação histórica, a redução de US$ 75 bilhões nas posições custodiadas corresponde a vendas líquidas de cerca de US$ 60 bilhões por investidores oficiais estrangeiros. O Deutsche Bank destaca que esse será o maior volume de vendas líquidas desde a pandemia de COVID-19; para encontrar um caso comparável anterior, seria necessário retroceder até dezembro de 2018.
Mudança de fluxos de capital sob intervenção cambial
A recente queda nas posições custodiadas de títulos do Tesouro está altamente alinhada com as dinâmicas observadas pela equipe de estratégia cambial do Deutsche Bank.
Segundo relatório anterior da equipe de estratégia cambial do Deutsche Bank, com o início da guerra no Irã e o aumento acentuado dos preços do petróleo, o dólar não teve a valorização esperada, em parte devido à intervenção cambial maciça realizada por diversos bancos centrais asiáticos. Ao mesmo tempo, os dados de monitoramento de ETF de alta frequência da equipe mostram uma desaceleração clara nas compras de ativos denominados em dólar por investidores estrangeiros.
As duas pistas se combinam e levam a uma conclusão: os investidores oficiais estrangeiros estão diminuindo sua alocação em ativos denominados em dólar, e a venda de títulos do Tesouro dos EUA é reflexo direto dessa tendência.
Venda contínua pode elevar rendimento de longo prazo em mais de 100 pontos-base
A análise do Deutsche Bank revela uma preocupação estrutural: os rendimentos dos títulos do Tesouro dos EUA se beneficiam há anos do “convenience yield” proporcionado pelo status do dólar como moeda de reserva, mas essa vantagem está sendo testada.
O relatório cita pesquisa anterior do Deutsche Bank, indicando que atualmente os rendimentos dos títulos do Tesouro de 10 anos estão mais de 100 pontos-base abaixo do nível considerado razoável com base na posição líquida de investimentos internacionais dos EUA (NIIP). Outros estudos recentes estimam que o status da moeda de reserva do dólar reduz as taxas de longo prazo em cerca de 90 pontos-base frente ao “nível normal”.
O Deutsche Bank alerta que, caso a demanda estrangeira registre uma queda sustentada, o convenience yield estará sob pressão para convergir, havendo espaço material para alta do prêmio de prazo e dos rendimentos gerais, impactando diretamente os investidores que detêm títulos do Tesouro dos EUA.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Intervenção cambial do Japão “retira liquidez”? Em julho, holdings estrangeiros de títulos dos EUA caem para o menor nível em nove meses; participação da China atinge o nível mais baixo desde 2008.
De acordo com um relatório do Departamento do Tesouro dos EUA, em julho, o volume de títulos do Tesouro norte-americano mantidos no exterior caiu US$ 50,4 bilhões em relação ao mês anterior. O maior credor dos EUA, o Japão, reduziu suas participações em US$ 12,8 bilhões, registrando queda pelo terceiro mês consecutivo e atingindo o nível mais baixo em mais de um ano. O terceiro maior credor, a China, também reduziu suas posses em US$ 15,4 bilhões, caindo pelo segundo mês seguido. Por outro lado, o segundo maior credor, o Reino Unido, aumentou suas participações em US$ 58,4 bilhões, atingindo um novo recorde desde maio. Em julho, França e Canadá apresentaram as maiores quedas nas participações, reduzindo respectivamente US$ 41,5 bilhões e US$ 30 bilhões.
A Casa Branca critica decisão do Federal Reserve de aumentar juros como “bastante lamentável”, enquanto Trump pede redução para abaixo de 1%
O porta-voz da Casa Branca, Kush Desai, afirmou: "Do ponto de vista do governo, a decisão do Federal Reserve de aumentar as taxas de juros hoje é bastante lamentável e não há uma justificativa econômica particularmente convincente." Quando questionado se o presidente Trump ainda acredita na independência do presidente do Federal Reserve, Desai respondeu: "Com certeza."
AI "aprendizado contínuo" pode iniciar um novo ciclo de armazenamento! Citigroup: demanda por HBM, DRAM de servidores e eSSD aumenta, escassez pode durar até 2031
O mais recente relatório global da indústria de semicondutores do Citibank afirma que, à medida que a inteligência artificial avança da tradicional fase de treinamento e inferência para a era de “aprendizado contínuo”, o mercado global de chips de memória pode passar por uma nova rodada de crescimento estrutural da demanda.

Por trás da aparente calma dos índices de ações dos EUA, há correntes subjacentes: Sócio da Goldman Sachs revela quatro principais fatores que impulsionam o mercado
O sócio da Goldman Sachs, Bobby Molavi, destacou que a incerteza regulatória sobre IA, o preço do petróleo ultrapassando US$100, o rendimento dos títulos do Tesouro dos EUA superando 5% e as divergências nas políticas do Federal Reserve estão simultaneamente aumentando os riscos de inflação e de taxas de juros. Isso pressionou as negociações de IA e de momentum, antes dominantes, levando o capital a migrar para os setores de software, defesa e energia, acelerando a reavaliação interna do mercado.
Preços de criptomoedas
Mais


