
Mudança de presidente do Federal Reserve = queda acentuada das ações dos EUA?

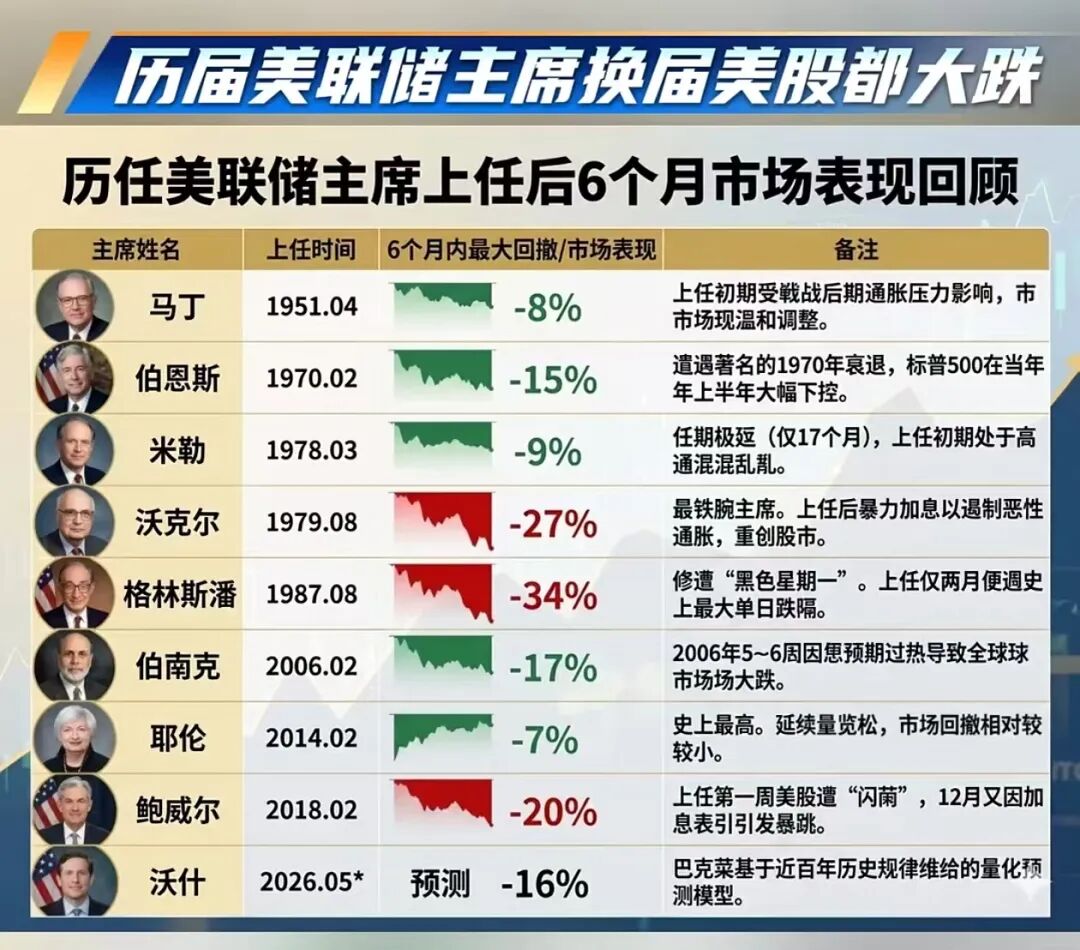
2. Por exemplo, Powell. Ele assumiu oficialmente em 5 de fevereiro de 2018, mas o flash crash do início de 2018 ocorreu em 26 de janeiro. Se utilizarmos o método A, o maior drawdown nos 6 meses após a posse de Powell é de 2,56%. Se usarmos o método B, é de 9,45%. Ambos estão muito abaixo do que o gráfico mostra.
3. Além disso, independente do método de cálculo, o maior drawdown nos 6 meses após a posse de um presidente do Fed não apresenta diferença significativa quando comparado ao drawdown máximo em qualquer outro período de 6 meses na história do S&P 500.
4. Se usarmos a definição de drawdown A:
1) Os maiores drawdowns nos 6 meses após a posse dos últimos 7 presidentes:
Miller (1978-03-08): 0,00%
Volcker (1979-08-06): 4,25%
Greenspan (1987-08-11): 32,82%
Bernanke (2006-02-01): 4,58%
Yellen (2014-02-03): 0,00%
Powell (2018-02-05): 2,56%
2) A distribuição do maior drawdown do SP500 em qualquer período de 6 meses é:
10º percentil: 0,09%
25º percentil: 1,44%
75º percentil: 8,98%
90º percentil: 16,24%
As medianas são praticamente idênticas. Nos testes de igualdade de médias, t-teste: p=0,2870, teste de Wilcoxon: p=0,3438, sem diferença estatisticamente significativa.
5. Se considerarmos a definição de drawdown B
1) Os maiores drawdowns nos 6 meses após a posse dos últimos 7 presidentes:
Burns (1970-02-01): 23,21%
Miller (1978-03-08): 17,12%
Volcker (1979-08-06): 13,31%
Greenspan (1987-08-11): 33,51%
Bernanke (2006-02-01): 7,70%
Yellen (2014-02-03): 12,38%
Powell (2018-02-05): 9,45%
2) A distribuição histórica do maior drawdown do SP500 em qualquer período de 6 meses é:
10º percentil: 7,80%
25º percentil: 9,97%
75º percentil: 17,74%
90º percentil: 22,12%
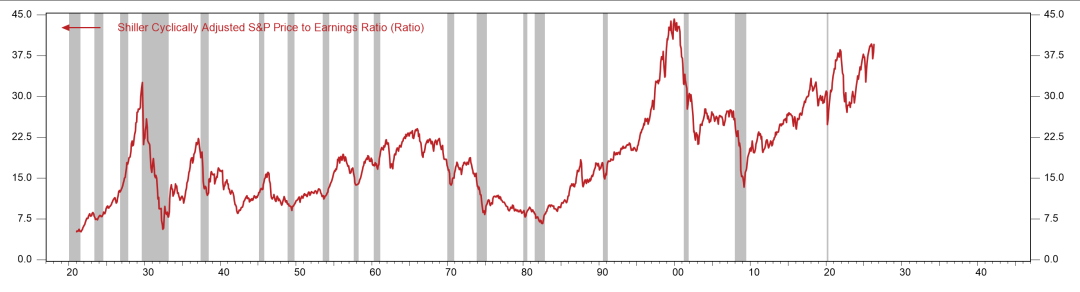
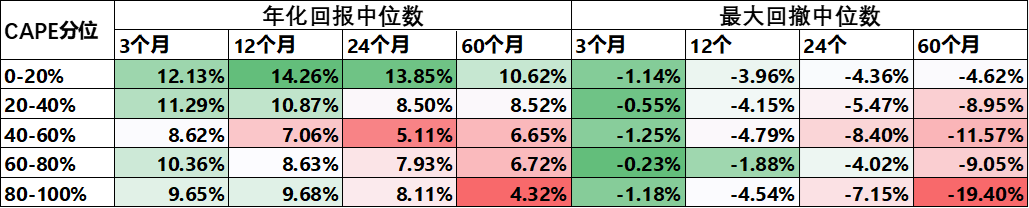
6. Em resumo, de acordo com o padrão histórico, em qualquer período de 6 meses, o mercado de ações americano quase sempre apresenta um drawdown significativo; isso é padrão histórico e provavelmente continuará nos próximos 6 meses. Inclusive, pode-se supor que, dado o nível historicamente alto de valuation das ações americanas, o drawdown futuro pode ser ainda maior que a mediana histórica.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
CEO da Intel: CPU atende apenas metade da demanda, 14A será produzido no primeiro trimestre do próximo ano, nova arquitetura pode reduzir o consumo de energia para inferência para 1/15 do GPU
O CEO da Intel, Pat Gelsinger, afirmou que a era dos agentes de IA está provocando uma explosão na demanda por CPUs, e atualmente a Intel só consegue atender cerca de 50% da demanda dos clientes, com vários CEOs de gigantes da tecnologia ligando para disputar a compra. Em relação ao processo de fabricação, o nó de 18A já está em plena produção e o nó de 14A entrará em produção no primeiro trimestre do próximo ano; ao abrir os dados das fábricas, o rendimento melhora cerca de 7% ao ano. Além disso, ele está investindo em computação neuromórfica para lidar com o gargalo do consumo de energia e prevê que a computação quântica terá um impacto substancial na indústria em 3 a 5 anos.
Os Estados Unidos pressionam o Japão a aumentar os gastos com defesa, Tóquio considera uma meta de 3,5% do PIB, mercado de títulos e iene sofrem primeiro com a pressão
Sob pressão dos Estados Unidos, o Japão está considerando estabelecer uma nova meta de gastos de defesa de médio prazo, planejando aumentar os gastos militares para 3,5% do PIB, equiparando-se à OTAN e outros aliados dos EUA.

A lógica de “financiamento barato” do iene mudou! Fundos reestruturam estratégias de “Carry Trade” e franco suíço disputa com coroa sueca o posto de moeda de financiamento
A atratividade do financiamento em iene está diminuindo, levando os traders de carry trade a focarem recentemente no franco suíço e na coroa sueca. Devido ao aumento acentuado do câmbio do iene, ele deixou de ser uma escolha confiável de investimento, e moedas como a coroa sueca e o franco suíço estão se tornando as principais opções de financiamento para carry trade.

Preços de criptomoedas
Mais


