
Perspectiva para o relatório financeiro do segundo trimestre de 2026 da ASML: Demanda por EUV/High-NA acelera explosivamente, crescimento acima do esperado é iminente
 2026/07/14 03:33
1. Resumo dos pontos de investimento
ASML Holdings (ASML.US) deverá divulgar o balanço do segundo trimestre de 2026 antes da abertura do mercado em 15 de julho de 2026. O consenso de mercado prevê uma receita de vendas de US$ 8,95 bilhões (+17,29% a/a), EBIT de US$ 3,12 bilhões (+28,55% a/a), e EPS 6,95 (+31,23% a/a).
Como líder em equipamentos para semicondutores, num cenário de demanda consistente por litografia avançada (principalmente EUV e High-NA EUV), os investidores focam especialmente na sustentabilidade do crescimento das vendas de sistemas e na estabilidade das margens bruta. Com clientes de lógica e memória avançando para novos processos de fabricação, o desempenho da ASML terá impacto relevante no sentimento de investimento de todo o setor de semicondutores.
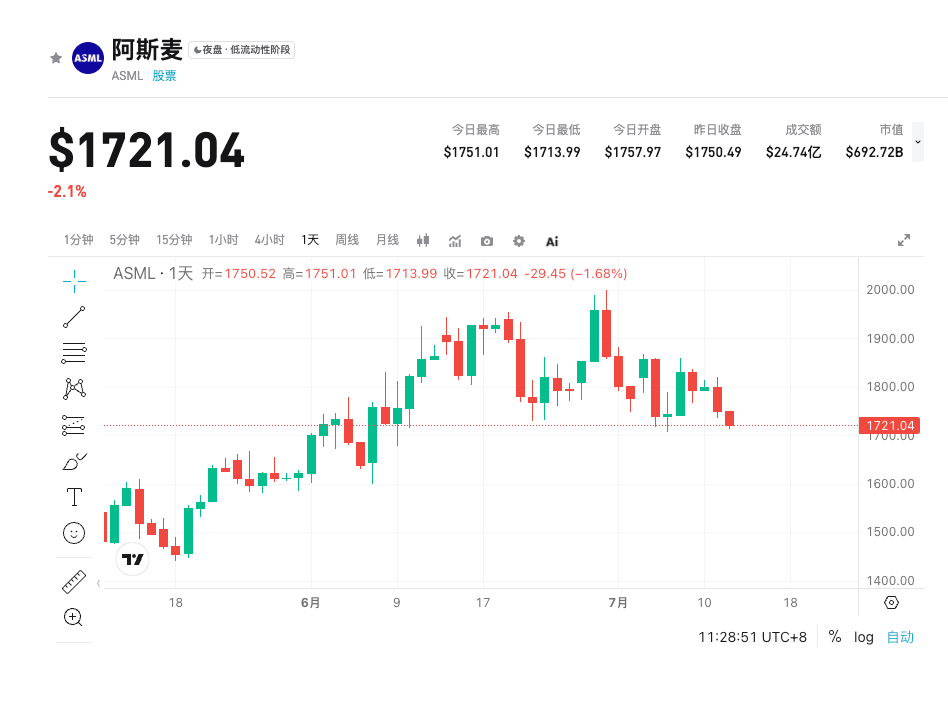
2. Quatro principais pontos de foco
Foco 1: Sustentabilidade do crescimento das vendas de sistemas
As vendas de sistemas são o principal motor de crescimento da ASML. No último trimestre, chegaram a US$ 6,28 bilhões e registraram crescimento de dois dígitos, com o mercado esperando que o envio de sistemas EUV avançados e High-NA EUV mantenha a força. O capex robusto de clientes de lógica impulsionará o aumento do preço médio de venda (ASP) e o crescimento da taxa de serviços, ampliando ainda mais as receitas.
Foco 2: Estabilidade da margem bruta e margem líquida
Tendo como referência a margem bruta de 52,98% e margem líquida de 31,44% do trimestre anterior, os investidores acompanham se a margem bruta do 2º trimestre permanecerá na faixa superior de 50% e a margem líquida na faixa superior de 30%. Apesar do aumento dos custos de introdução dos novos produtos High-NA EUV, espera-se que a otimização do mix de produtos de alto valor agregado e a alavancagem operacional compensem, sustentando o crescimento do EPS.
Foco 3: Contribuição estável dos serviços da base instalada
A receita de serviços e opções de campo (último trimestre US$ 2,49 bilhões) pode amortecer eficazmente as oscilações nas entregas de sistemas, aumentando a previsibilidade de receita. O crescimento contínuo da base instalada traz receitas recorrentes durante anos, ajudando a estabilizar a lucratividade geral, e o destaque positivo é a maior adoção de softwares opcionais.
Foco 4: Estrutura de pedidos e perspectivas para o segundo semestre do ano
O mercado está muito atento à qualidade dos pedidos de EUV/High-NA EUV e à proporção de processos maduros, fatores que determinarão a trajetória de receita no segundo semestre de 2026. Os comentários da administração em relação ao timing de envio impactarão diretamente as expectativas do mercado sobre o ritmo dos resultados para o segundo semestre do ano.
3. Riscos e oportunidades coexistem
Catalisadores de alta:
- Adoção acelerada do High-NA EUV e entregas acima do esperado, impulsionando receita e EPS acima do consenso
- Recuperação da demanda por lógica e memória acima do esperado
- Melhoria das margens e orientações otimistas para o segundo semestre reforçam a confiança do mercado
Riscos de baixa:
- Custo de introdução do High-NA acima do esperado ou atrasos na cadeia de suprimentos
- Capex mais cauteloso por parte dos clientes levando a desaceleração dos pedidos
- Descompasso no timing das entregas impactando o reconhecimento da receita trimestral
4. Sugestão de estratégia de negociação
Lógica de compra: Caso as entregas de EUV/High-NA sejam fortes, as margens estejam em linha ou acima do esperado, e haja orientação positiva para o segundo semestre, há potencial de valorização considerável das ações, especialmente em um cenário positivo para o setor de semicondutores.
Riscos para posições vendidas: Queda na qualidade dos pedidos, margens pressionadas ou orientação conservadora podem provocar vendas por decepção no curto prazo.
Dados chave:
- Receita de vendas (US$ 8,95 bilhões)
- Margem bruta (manutenção na faixa superior de 50%)
- EPS (6,95)
- Receita de vendas de sistemas e comentários sobre EUV/High-NA
Sugestão operacional: A volatilidade costuma ser alta antes e depois do balanço, recomenda-se ajustar posições antecipadamente. Resultados acima do esperado sugerem aumentar exposição nas quedas; surpresas negativas indicam postura de cautela. Investidores de longo prazo podem se concentrar nas vantagens estruturais de crescimento da tecnologia de litografia avançada.
Aviso legal: O conteúdo acima é apenas para referência e compartilhamento de informações, não constitui recomendação ou sugestão de compra/venda. Investir envolve riscos, é necessário cautela e tomar decisões de acordo com sua própria pesquisa e tolerância ao risco. O desempenho real pode diferir das expectativas.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste

A tempestade da taxa de rendimento de 5% dos títulos do Tesouro dos EUA está chegando! A contagem regressiva para a bomba de refinanciamento começa, quem será a primeira vítima?
O rendimento dos títulos do Tesouro dos EUA de 10 anos ultrapassou 5%, atingindo o maior nível desde 2007. Quanto mais tempo as taxas de juros permanecerem altas, maior será a pressão de refinanciamento para empresas imobiliárias, propriedades comerciais e companhias altamente endividadas, e os riscos sistêmicos podem se acelerar e se tornar evidentes em 12 a 18 meses.

Não lute contra o ciclo de lucros! As ações americanas vão ultrapassar 8.000 pontos este ano?
A Jefferies prevê que, impulsionado pela onda de investimentos em IA e pelo desempenho acima do esperado dos lucros corporativos, o índice S&P 500 deve disparar para 8.000 pontos até o final de 2026 e atingir 9.000 pontos em 2027. A expansão dos lucros devido à IA já está se espalhando dos "Sete Grandes" para todo o mercado, e a expectativa é que o EPS do S&P 500 aumente 35% este ano — muito acima do consenso do mercado, representando o ciclo de ganhos mais forte desde 1995! A única ameaça real: se os rendimentos dos títulos do Tesouro dos EUA continuarem a subir, o risco de compressão de avaliação não pode ser ignorado.
A IA de “aprendizado contínuo” estenderá a escassez de memória até 2031?
O Citibank acredita que, à medida que a IA entra na era do "aprendizado contínuo" além dos estágios de treino e inferência, a demanda por HBM, DDR5 de servidor e SSDs empresariais (eSSD) terá um crescimento explosivo a partir de 2027. Com essa demanda aumentando rapidamente, a oferta está limitada pela ocupação da capacidade de HBM e pela lentidão na transição tecnológica, fazendo com que a expansão da produção fique muito atrás da demanda. Espera-se que o desequilíbrio entre oferta e procura continue até 2031.
Preços de criptomoedas
Mais


