
Perspectiva para os resultados financeiros do segundo trimestre de 2026 da Netflix (NFLX): penetração de publicidade, aumento do ARPU e transmissões esportivas são pontos-chave
 2026/07/15 04:36
1. Resumo dos Pontos de Investimento
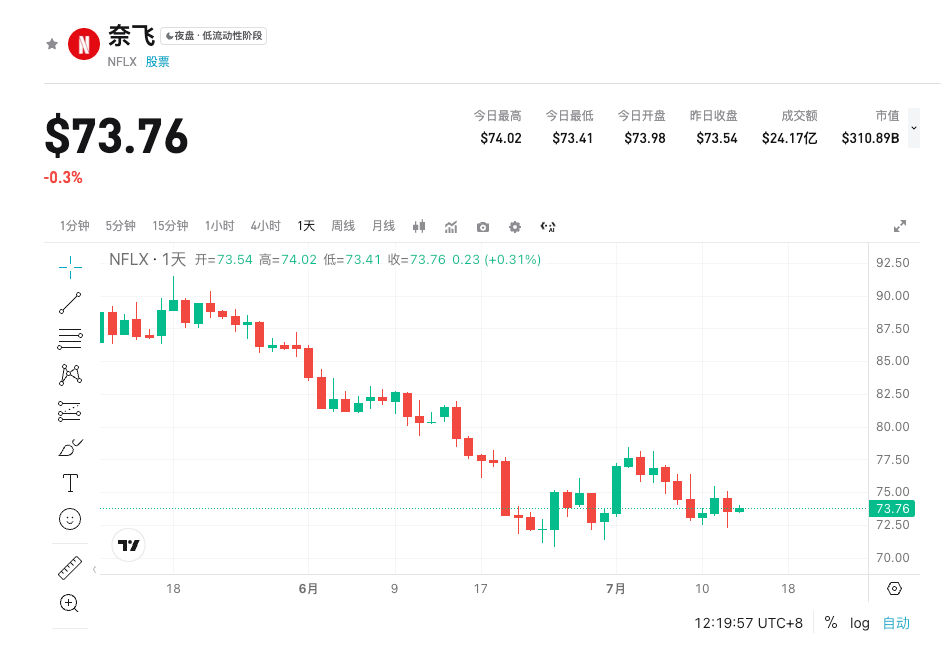
O relatório financeiro do segundo trimestre de 2026 da Netflix será divulgado após o fechamento do mercado em 16 de julho no horário do leste dos EUA (aproximadamente às 5h do dia 17 de julho no horário de Brasília), seguido por uma teleconferência. O consenso de Wall Street prevê uma receita de cerca de US$ 12,58 bilhões (+13,5% em relação ao ano anterior), EPS de aproximadamente US$ 0,79-0,80 e margem operacional de cerca de 32,6%-32,7%. Os principais focos dos investidores são a aceleração da penetração do plano com anúncios, a melhora do ARPU e as indicações de crescimento para o segundo semestre vindas da nova estratégia de conteúdo ao vivo esportivo; esses fatores impactarão diretamente a avaliação do mercado sobre a capacidade de monetização de longo prazo e fidelidade do usuário à empresa. Atualmente, o mercado espera que a Netflix continue demonstrando resiliência como líder de streaming, mas as previsões para o terceiro trimestre serão o principal catalisador para a volatilidade do preço das ações no curto prazo.
2. Quatro Pontos de Atenção
Ponto de Atenção 1: Explosão do Negócio de Anúncios e Melhora da Eficiência de Monetização da Plataforma
A camada de anúncios tornou-se o segundo motor de crescimento da Netflix, com a rápida elevação da taxa de penetração como um dos maiores destaques deste relatório. O número de assinantes do plano com anúncios deve passar de cerca de 119 milhões no 1T para aproximadamente 126,3 milhões no final do 2T, e a meta da empresa é dobrar a receita com anúncios até 2026, chegando a cerca de US$ 3 bilhões. Esse segmento não só traz receita incremental, como pode elevar significativamente o ARPU geral e a lucratividade. Os investidores focarão nas projeções mais recentes da administração para a participação da receita de anúncios e no progresso da expansão para mais mercados internacionais. Caso os dados superem as expectativas, o mercado terá sua confiança reforçada no modelo de lucratividade de longo prazo da companhia.
Ponto de Atenção 2: Estratégia de Conteúdos Ao Vivo Esportivos e Programação ao Vivo
O investimento da Netflix em grandes eventos esportivos como a rodada de Natal da NFL atrai muita atenção, sendo considerado uma medida importante para aumentar a fidelidade dos usuários à plataforma e ampliar a barreira de proteção do conteúdo. O catálogo de conteúdo do 2T inclui várias sequências (como "Beef" S2 e "Temptation Island" S2) e novas séries/filmes, que devem sustentar a atividade dos usuários. Embora as transmissões ao vivo de esportes possam gerar certa pressão de custos com conteúdo, contribuem para uma vantagem competitiva diferenciada. O mercado irá avaliar os detalhes dos planos de transmissão ao vivo para o segundo semestre e o real impacto dessas ações no crescimento das assinaturas.
Ponto de Atenção 3: Eficácia da Estratégia de Preços e Potencial de Crescimento do ARPU
Com o cancelamento do plano básico e a restrição ao compartilhamento de senhas, o impacto dos reajustes de preços em diversos países (inclusive o aumento nos EUA em março) se tornará mais visível no 3T. Analistas projetam que isso impulsionará significativamente o ARPU, sendo necessário monitorar possíveis pressões de retenção de usuários em mercados maduros. A melhora do ARPU é o caminho central para aumentar a rentabilidade, e os investidores focarão nas orientações da administração sobre o desempenho esperado do ARPU para o segundo semestre. Se a política de preços for bem sucedida, fornecerá forte suporte para a meta de margem de lucro anual.
Ponto de Atenção 4: Estoque de Conteúdo e Dinamismo de Crescimento de Usuários no Segundo Semestre
A empresa não divulga mais detalhadamente os números de assinantes específicos, mas o mercado observa o número líquido global de novos assinantes pagantes (estimados em 3-3,5 milhões no 2T, uma desaceleração em relação ao ano anterior) e o desempenho dos mercados maduros. O custo de amortização de conteúdo foi mais alto no primeiro semestre, mas deve arrefecer para um dígito médio a alto no segundo semestre, criando melhores condições para a liberação de lucros. As diretrizes da administração passarão a enfatizar os grandes lançamentos de conteúdo do 3T/4T, planos de transmissões ao vivo e eventos regionais para impulsionar o crescimento, o que será fundamental para determinar a trajetória anual de usuários.
3. Riscos e Oportunidades
Catalisadores de alta:
- A taxa de penetração de anúncios e orientação para receitas acima das expectativas, promovendo o cumprimento antecipado da meta de dobrar a receita anual com anúncios;
- Transmissões esportivas ao vivo e conteúdos de grande sucesso impulsionando o crescimento de usuários e atividade acima do consenso;
- Fortalecimento significativo do ARPU, aliado a um aumento na orientação do fluxo de caixa livre, ampliando a capacidade de retorno de capital.
Riscos de baixa:
- Crescimento de assinantes abaixo do esperado ou perda de usuários acima do previsto em mercados maduros (especialmente EUA/Canadá);
- Custos de conteúdo fora de controle ou impacto do ambiente macroeconômico sobre o consumo;
- Orientação conservadora para o 3T, elevando preocupações do mercado com o aumento da concorrência (Disney+, Prime Video, etc.).
4. Recomendações de Estratégia de Negociação Lógica de Compra:
Se os dados de anúncios forem fortes, as perspectivas do ARPU forem otimistas e as projeções de receita/lucro do 3T forem robustas ou superarem as expectativas, combinadas com forte geração de caixa livre, as ações podem receber um impulso significativo, mantendo o prêmio de liderança do setor.
Risco de Venda: Se o crescimento de assinantes continuar desacelerando, houver pressão evidente de custos de conteúdo ou as projeções ficarem aquém do esperado, aliado a preocupações com a concorrência do setor, o preço das ações pode sofrer uma correção de curto prazo.
Dados-chave:
- Taxa de penetração e contribuição de receita dos assinantes do plano com anúncios
- Variação sequencial/anual do ARPU
- Novos assinantes pagantes líquido global e desempenho regional
- Orientações para receita, EPS e margem do 3T
Recomendações operacionais: Antes do resultado financeiro, monitore a volatilidade; caso os dados superem expectativas, considere comprar na baixa ou manter posição; se as projeções forem fracas, adote postura cautelosa ou defina stop loss. Decida considerando os dados efetivos e a interpretação da teleconferência subsequente.
🔥Promoção limitada de ações em andamento: Benefício para novos usuários em julho: compre ações americanas e ganhe ações da Nvidia Agora a negociação está ainda mais vantajosa!
Isenção de responsabilidade: O conteúdo acima é apenas para referência e não constitui qualquer recomendação de investimento. Investimentos envolvem riscos; avalie cuidadosamente seu perfil de risco e consulte um profissional antes de tomar decisões.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste

Meta(META.US) aumenta o investimento em chips de IA desenvolvidos internamente! Centro de dados será implantado no primeiro semestre do próximo ano, buscando reduzir custos de inferência e consumo de energia.
A Meta Platforms planeja implantar a próxima geração de chips de inteligência artificial desenvolvidos internamente em seus centros de dados no primeiro semestre de 2027, com o objetivo de reduzir o consumo de energia e os custos necessários para operar modelos de IA por meio de chips customizados.



Preços de criptomoedas
Mais


