
A nova história da Starbucks na China está difícil de ser contada|Grande Maré

Texto|Lao Yu'er
Edição|Yang Xuran
Analisando os dados financeiros mais recentes da Starbucks, sente-se uma sensação sutil de divisão:
De um lado, as vendas globais nas mesmas lojas cresceram 7,9%, marcando o quarto trimestre consecutivo de crescimento positivo, com lucro líquido atribuível aos acionistas em torno de US$ 1,045 bilhão, um aumento anual de 87,2%;
Do outro lado, porém, a receita total foi de cerca de US$ 9,32 bilhões, com uma leve queda de 1,4% em relação ao ano anterior, e a receita da divisão internacional caiu 34% na comparação anual.
Por trás desse contraste entre queda de receita e forte crescimento no lucro está o recuo das operações na China, um fator chave de mudança.
Em abril de 2026, foi concluído oficialmente o acordo de joint venture entre Starbucks e Boyu Capital, convertendo cerca de 8.000 lojas próprias na China continental para o modelo de franquia. O reconhecimento de receita passou de integral nas operações próprias para somente taxas de licença e vendas de produtos.
De certa forma, isso se parece mais com um ajuste de performance após "se livrar de um peso": depois de retirar o mercado chinês, que respondia por quase um quinto do total de lojas no mundo, do balanço consolidado, a margem de lucro da Starbucks saltou imediatamente.
Os números da matriz ficaram mais bonitos, mas as dificuldades competitivas e a pressão operacional enfrentadas pela Starbucks na China não desapareceram com a mudança na estrutura acionária. A gigante americana, que já definiu o consumo de café na China, vai precisar ser ainda mais resiliente para sobreviver em meio ao cerco das marcas locais no futuro.
Este é um artigo de profundo valor produzido pela equipe de conteúdo do 《Grande Maré WAVE》, siga-nos em várias plataformas.
Contraste de Resultados
O impacto da retirada dos negócios na China sobre os resultados globais da Starbucks aparece de forma direta no lado das receitas.
O relatório financeiro mostra claramente: impactada pela transferência dos negócios de varejo na China para a nova estrutura de franquia, a receita líquida consolidada da Starbucks no terceiro trimestre caiu 1% anualmente, para US$ 9,3 bilhões. A queda das receitas internacionais foi quase inteiramente devida à saída da China do balanço. Excluindo essa mudança, os dados operacionais dos mercados principais globais continuam em recuperação.
Em contraste, há a explosão do lucro. O lucro líquido do trimestre cresceu 87,2% ano a ano, e a margem operacional não-GAAP subiu 430 pontos-base, chegando a 14,4%.
Entre queda e aumento, reflete-se uma realidade:a Starbucks China já não é o motor de crescimento global que já foi; pelo contrário, tornou-se o elo fraco que prejudica a lucratividade do grupo.
A pressão dos resultados da China sobre a Starbucks (e a decisão final de venda) já dava sinais há tempos.
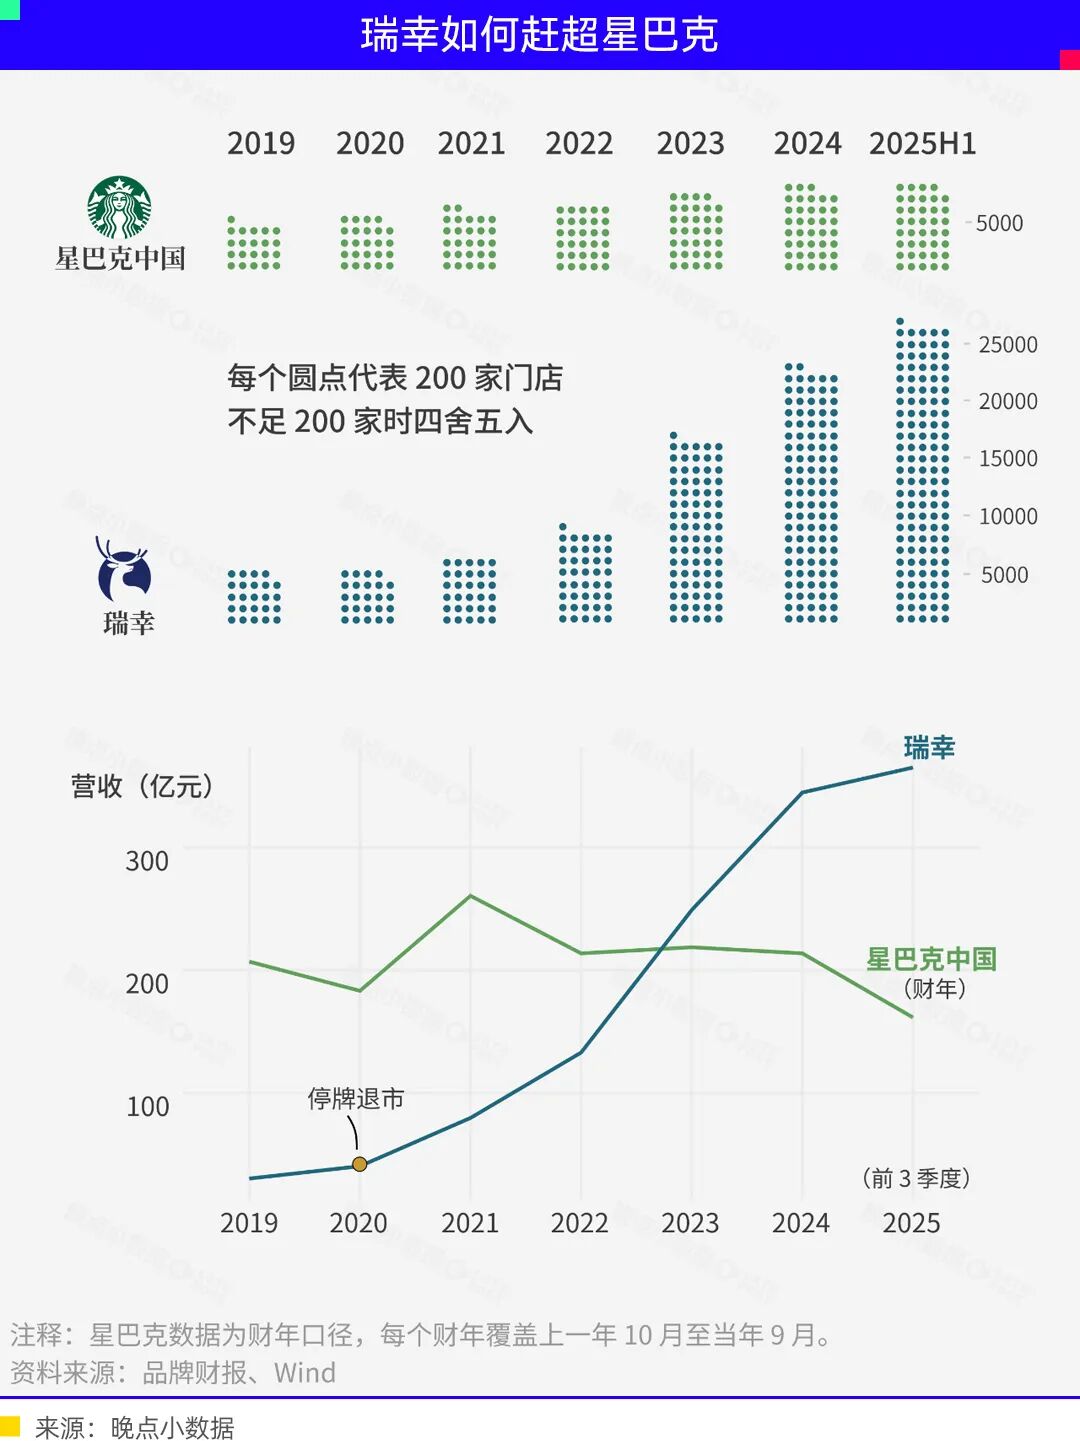
Em 2021, a receita da Starbucks China atingiu o pico de US$ 3,7 bilhões, estagnando em seguida, caindo para cerca de US$ 2,958 bilhões em 2024 e subindo ligeiramente para US$ 3,105 bilhões em 2025. Em três anos, a receita quase não avançou.
A grave discrepância entre o número de lojas e sua contribuição para a receita é ainda mais evidente. Ao final do terceiro trimestre fiscal de 2026, a Starbucks tinha 41.304 lojas no mundo, das quais cerca de 8.000 estavam na China — quase 20%. Mas esse quase um quinto das lojas respondeu por menos de 10% da receita global.
A perda de market share é ainda mais notória. Dados da Euromonitor indicam que a participação da Starbucks no mercado chinês de café despencou de um pico de 42% em 2017 para 14% em 2024 — em sete anos, evaporou dois terços da sua fatia.
No mesmo período, o mercado chinês de café continuou em expansão.
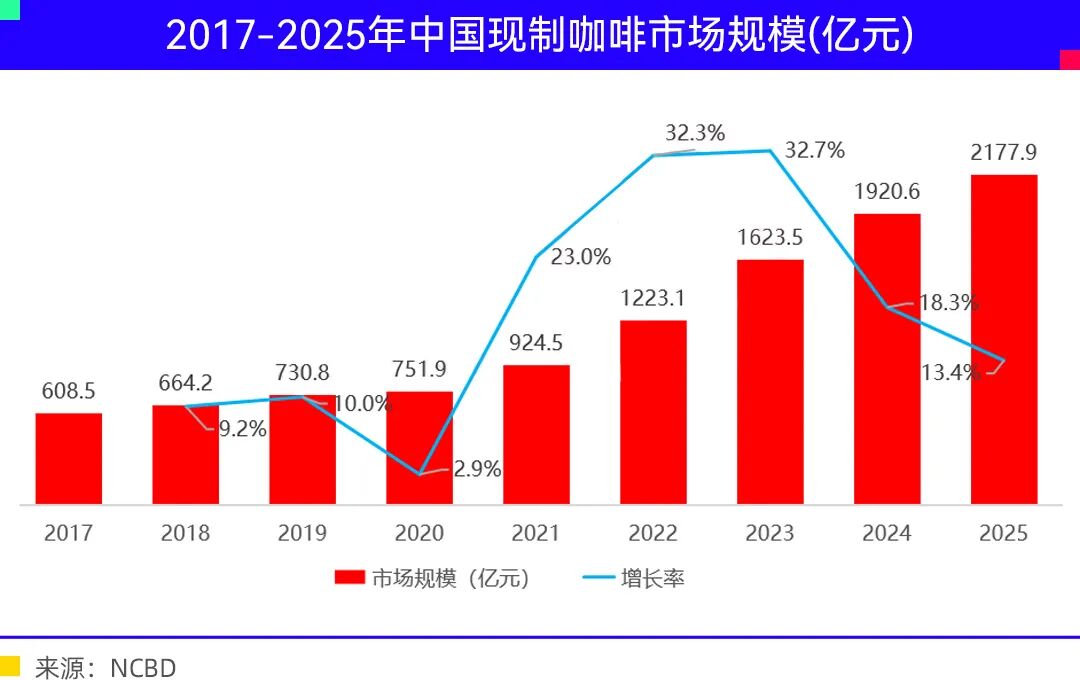
Segundo o relatório "2025 Relatório do Desenvolvimento do Café nas Cidades da China", publicado pela Associação de Promoção da Indústria Cultural e Criativa de Xangai e por organizações como o Porto Internacional de Café Hongqiao, o setor do café na China totalizou 313,3 bilhões de yuans em 2024, um aumento anual de 18,1%.
O segmento de café preparado na hora, concorrente direto da Starbucks, cresceu ainda mais, de acordo com os dados da Canyanbao e outros órgãos da indústria: o mercado chinês de café preparado foi de cerca de 192,06 bilhões de yuans em 2024, subindo para cerca de 217,79 bilhões em 2025 — uma expansão de mais de 13%. O crescimento geral contrasta fortemente com a estagnação da receita da Starbucks China.
A diferença de valuation é ainda mais interessante:há estimativas de mercado mostrando que o valuation de cada loja da Starbucks China gira em torno de US$ 500 mil, cerca de um quarto do valuation médio global por loja.
O mesmo logo verde, lojas padronizadas, mas o valor de mercado das lojas na China é bem inferior. Por trás disso, expectativas pessimistas quanto ao seu potencial de crescimento e eficiência de lucro.
De um mercado que já foi a segunda maior promessa global, aceitando agora a exclusão do balanço para embelezar os lucros globais, o relacionamento da Starbucks com a China virou completamente em poucos anos.
Desmistificação
A trajetória da Starbucks na China já foi uma história perfeita de crescimento de consumo.
Em janeiro de 1999, a Starbucks abriu sua primeira loja na China Continental, no China World Trade Center, em Pequim. Na época, o conhecimento dos chineses sobre café era quase nulo; alguns apenas conheciam o café instantâneo da Nestlé.
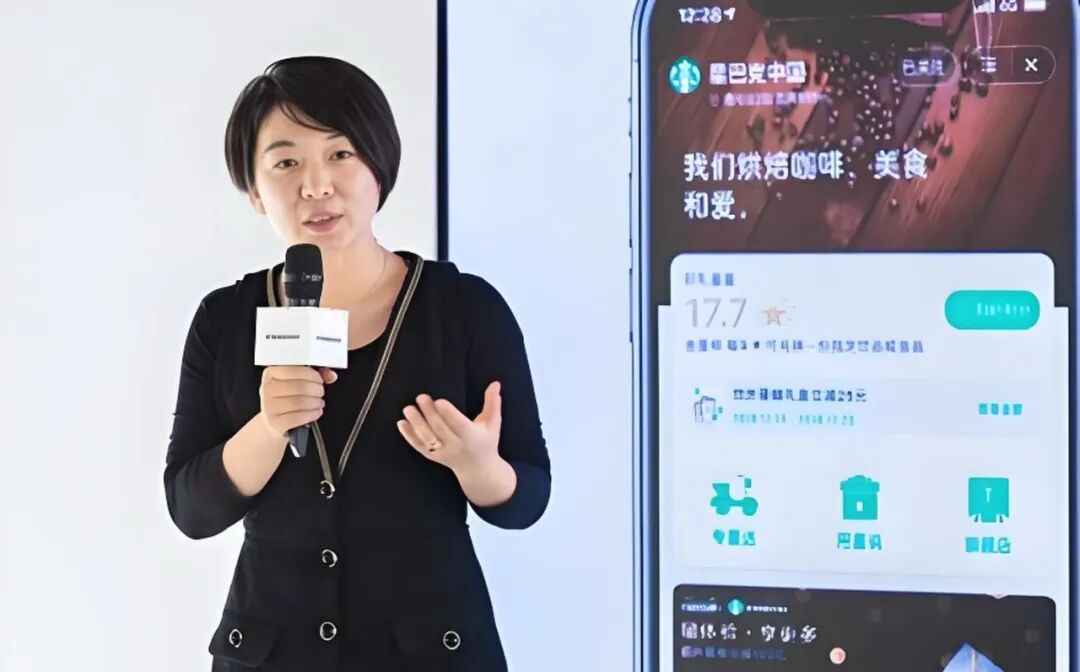
Foto:Presidente do Conselho Starbucks China Liu Wenjuan
Para cultivar o mercado, a Starbucks operou com prejuízo na China por quase dez anos. Em vez de correr para vender café, investiu com paciência no conceito de "terceiro espaço": casa como o primeiro, escritório como o segundo, e Starbucks como local de sociabilidade e lazer intermediário.
Esse posicionamento era preciso, capturando a ansiedade de status dos profissionais urbanos chineses durante o processo de urbanização.
Em 2003, um artigo intitulado "Trabalhei 18 anos para tomar café com você" viralizou na internet. As entrelinhas de ascensão social transformaram o café, representado pela Starbucks, em símbolo de estilo de vida burguês e status de elite. Naquela época, pedir um café na Starbucks, tirar uma foto pela janela e postar nas redes sociais era uma moeda social.
A Starbucks não vendia apenas café, mas um estilo de vida reconhecido socialmente, positivo e elegante — uma certificação de status rara naquele momento histórico.
Seguindo esse modelo, a Starbucks atingiu o auge em 2017. Naquele ano, recomprou, por US$ 1,3 bilhão, a participação da Uni-President na região leste do país, passando a comandar todas as operações próprias na China. Sua participação no mercado de café chinês chegou a 42%, ocupando praticamente metade do mercado.
A Starbucks era a líder indiscutível do setor, definindo faixa de preço e cenários de consumo do café fresco na China.
Mas foi justamente naquele ano que o ponto de inflexão ocorreu. Em 2017, foi fundada a Luckin Coffee, iniciando um caminho totalmente diferente da Starbucks: lojas pequenas, operações digitais, foco em custo-benefício.
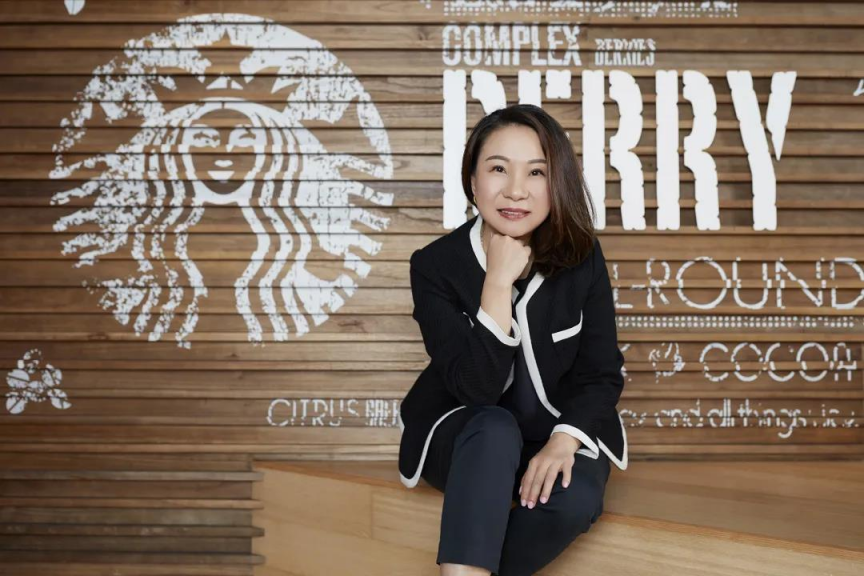
Foto: Ex-Presidente do Conselho da Starbucks China Wang Jingying
O verdadeiro divisor de águas veio em 2023. A Cudy Coffee lançou uma promoção: qualquer café por 9,9 yuans. Luckin acompanhou e toda semana lançou cafés a 9,9 yuans. Formou-se uma guerra de preços, envolvendo todas as marcas de café e novas bebidas.
Quando um café de boa qualidade pode ser comprado por menos de 10 yuans, fica difícil para o consumidor pagar mais de 30 yuans por um Starbucks. A barreira de qualidade da Starbucks foi rapidamente diluída pelas cadeias de suprimentos locais.
Em 2023, Luckin ultrapassou a Starbucks em faturamento anual, tornando-se a maior cadeia de cafés da China. O abismo cresceu rapidamente. Ao final de 2025, Luckin já tinha mais de 31.000 lojas e receita anual de 49,288 bilhões de yuans, um aumento de 43% em relação ao ano anterior. A Lucky Coffee e Nova Coffee também entraram para o clube das 10 mil lojas.
A Starbucks China ficou estagnada em cerca de 8.000 lojas, sem conseguir crescer em escala.
Mais importante: o café perdeu o status de item de luxo e virou bebida popular — já não é símbolo de status, mas sim uma bebida cotidiana.
Com o café perdendo o seu pedestal, o valor agregado da marca Starbucks perdeu sua base mais sólida.
Dilema de Modelo de Negócio
Por trás da variação de participação de mercado, está essencialmente o embate de dois modelos de negócio.
Por muito tempo, a Starbucks insistiu no modelo totalmente próprio na China. O custo de implantação de uma loja padrão gira entre 3 a 5 milhões de yuans, sendo maior ainda nas principais cidades. Do ponto ao treinamento de pessoal e às operações, tudo sob controle centralizado da matriz.
As vantagens desse modelo de alto investimento são claras: padrão de marca unificado, serviço e qualidade estáveis, fortalecendo ao máximo a imagem premium.
Mas as desvantagens também são óbvias: expansão lenta, alto uso de capital e custos sempre elevados — o principal motivo pelo qual a Starbucks não consegue enfrentar a guerra de preços.
Já as marcas locais se expandem rapidamente graças ao modelo de franquia leve, permitindo fácil atração de parceiros e rápida penetração em cidades e mercados menores, onde a Starbucks não chega, instalando lojas onde houver demanda.
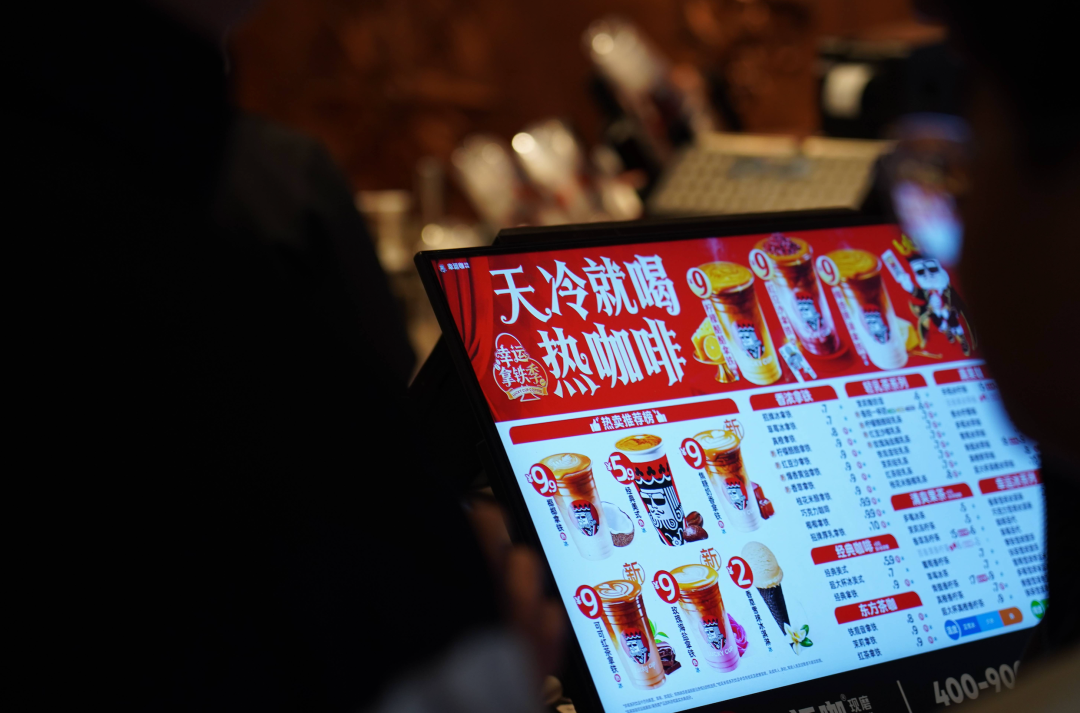
Em comparação, após 27 anos de operação própria, a Starbucks ainda não alcançou 10 mil lojas na China.
Após criar uma joint venture com a Boyu Capital, a Starbucks China tornou-se, em tese, uma franquia, mas permanece na essência uma operação direta.
Atualmente, a joint venture mantém as antigas lojas próprias, administração e modelo de operação também permanecendo basicamente inalterados. O presidente do conselho e CEO da Starbucks, Laxman Narasimhan, afirmou em junho de 2026 que, junto com os parceiros, aumentariam as lojas na China de 8.000 para 20.000.
O problema é: mantendo os preços acima de 30 yuans, os mercados menores conseguiriam sustentar 20 mil lojas? Se baixar o preço, perderia todo valor agregado cultivado durante décadas.
A pressão acaba recaindo sobre os funcionários da linha de frente. Uma mudança marcante foi o cancelamento das "Bean Stock", benefício admirado pelos colaboradores e símbolo da cultura de parceria da Starbucks.
Segundo reportagem do Tech Xingqiu, após a joint venture, funcionários com menos de um ano de casa e novos contratados não terão mais o benefício, e embora as "Bean Stock" já adquiridas possam ser mantidas até o fim de 2027, o destino das demais ainda é incerto.
Ao mesmo tempo, lojas em várias cidades começaram a adotar pagamento por hora, substituindo o antigo sistema de salário mensal + 14 salários. Funcionários apontaram que, após a mudança, a renda efetiva caiu, vagas integrais diminuíram e a proporção de temporários e estudantes aumentou muito.
A pressão também aparece nas metas de vendas atribuídas. De bolinhos de arroz gelados da Starbucks a mooncakes, produtos e cartões pré-pagos, os colaboradores recebem metas de vendas rigorosas, e quem não atinge sofre represálias como advertência e desconto em desempenho, fatos frequentes nas redes sociais.
Na véspera do Festival do Barco do Dragão 2026, houve exposição de casos em que a pressão para vender tais bolinhos levou a desentendimentos com clientes.
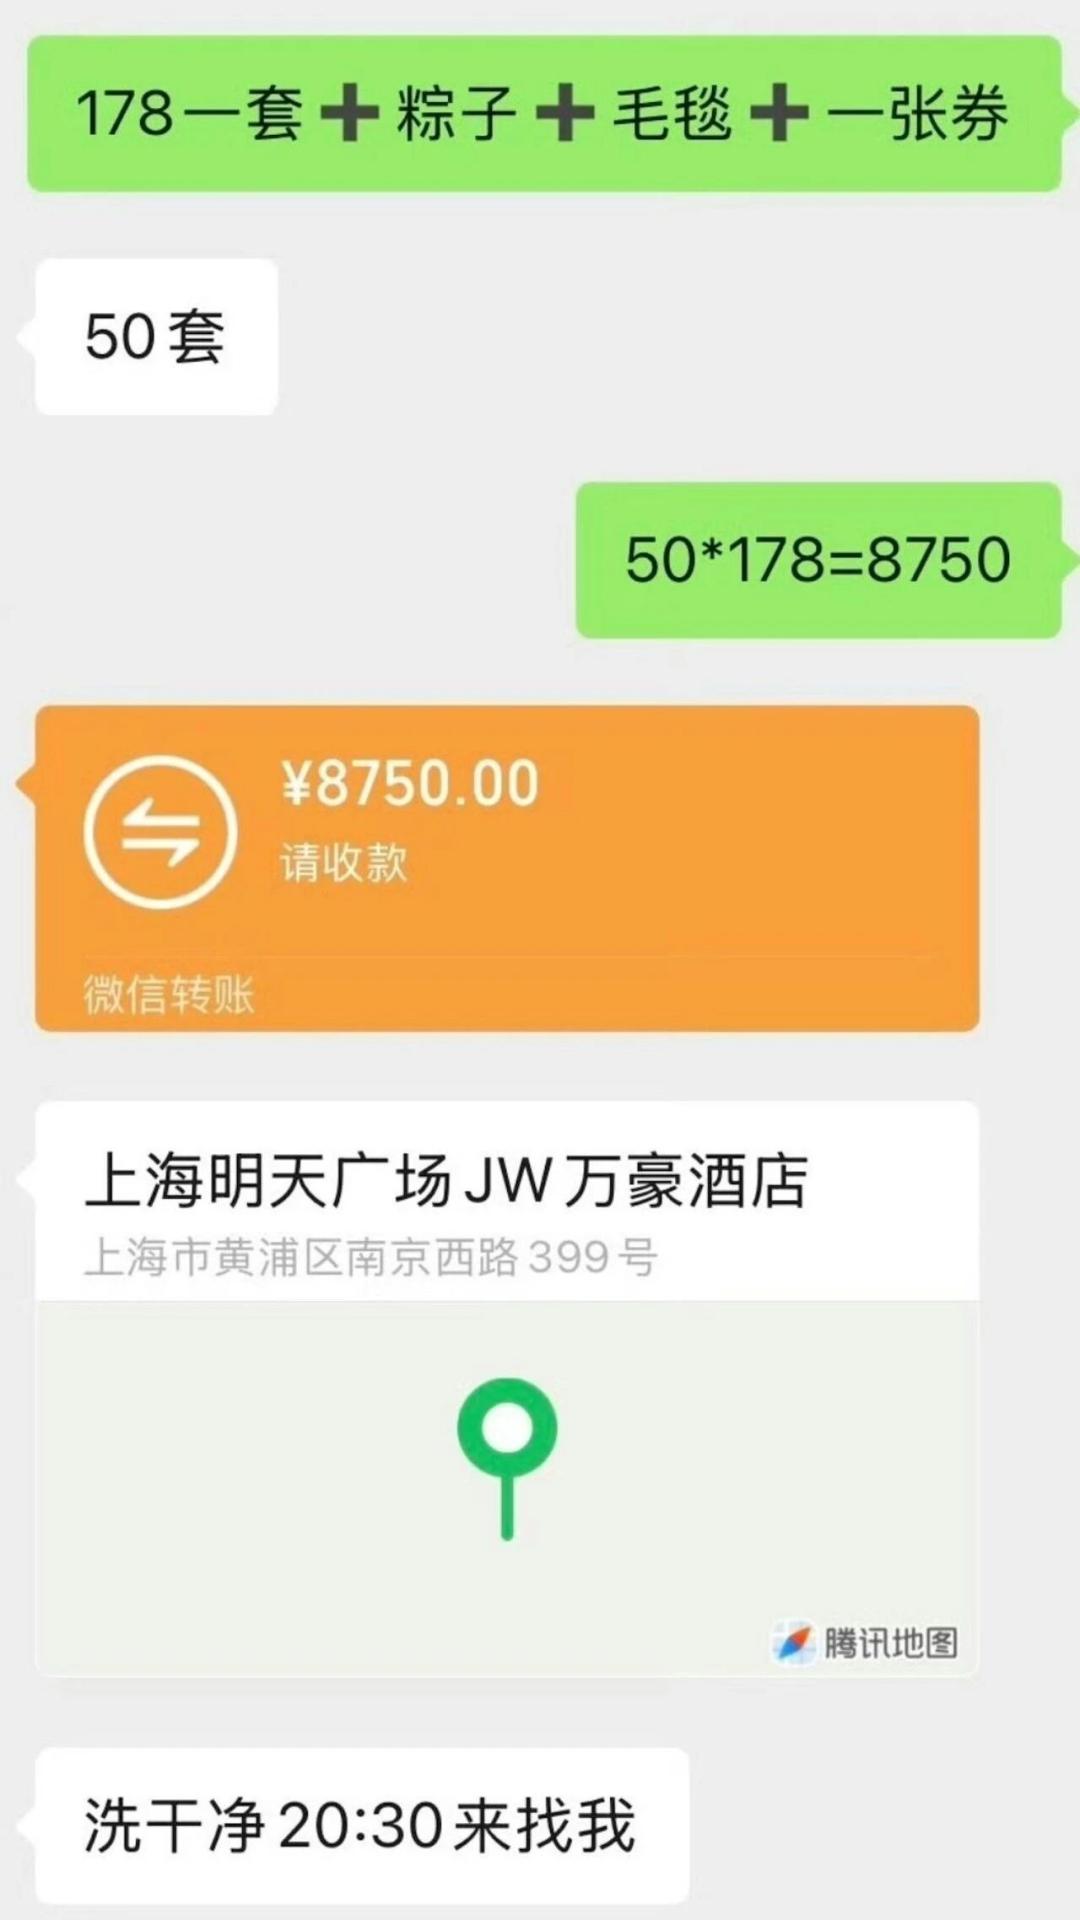
Quando uma cafeteria conhecida pela experiência, status e imagem premium começa a empurrar vendas de produtos para os funcionários da linha de frente, fica claro o grau de pressão da operação.
Considerações Finais
Retirar os negócios chineses do balanço consolidado realmente deixou os resultados globais da Starbucks bem mais atraentes.
Mas a questão é que isso parece muito mais uma manobra contábil tática do que uma solução estratégica real.
No final das contas, o mercado chinês não é um lugar onde artifícios financeiros resolvem tudo para sempre. Sobretudo, agora que inúmeras cafeterias chinesas já exploram modelos muito mais adequados à realidade local, de operação eficiente e baixo custo, algo inédito na trajetória da Starbucks em todos esses anos.
A história da Starbucks na China ainda está longe de uma conclusão fácil. Pode-se dizer que, em comparação com KFC e McDonald's, contar uma nova história de sucesso é uma tarefa muito mais difícil.

Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Anthropic assina acordo de US$ 13,7 bilhões de poder computacional com o “Rum Group”, uma empresa associada a Trump
Anthropic assinou um acordo de 13,7 bilhões de dólares de seis anos de duração com o Rum Group, cujo foco é um centro de dados ainda em construção na Geórgia. O Rum Group era anteriormente conhecido como a plataforma de vídeo conservadora Rumble, cujos primeiros investidores incluem o atual vice-presidente dos Estados Unidos, Vance.
As eleições intermediárias causarão um colapso nas ações dos EUA? 75 anos de história deram uma resposta surpreendente
Atualmente, faltam menos de oito semanas para as eleições de meio de mandato, e uma das maiores incertezas de Wall Street está prestes a acontecer. Mas a redistribuição de poder no Congresso levará a uma queda acentuada no mercado de ações? Olhando para os últimos 75 anos de história, a resposta é surpreendente e, no final das contas, tende ao otimismo.

Preços de criptomoedas
Mais


